Vad jag själv har gjort och sett med grunder som ska bära ett däck över en järnvägsräls, de skulle nog tåla en atombomb… några kubikmeter betong har det gått åt.
Överlag är broar i Finland designade för att vara betydligt robustare än till exempel i grannlandet Sverige.
Så mycket off topic än, ja. Felet låg i betongens kvalitet (uppnådde inte den planerade tryckhållfastheten etc.). En entreprenör (t.ex. Kreate nu när vi är i den tråden) kan inte förbereda sig för detta på något sätt i förväg.
Jag fortsätter med mitt eget tankegång, det skulle vara kul att höra om det finns några åsikter om saken. Jag är intresserad av bolaget och tecknade 1000 aktier. Om jag nu får säg 100 aktier, är det för lite som en post i min portfölj, det förlorar sin betydelse i alla former, det sprider inte risker och erbjuder ingen uppsida, så vad återstår att göra? Jag är beredd att köpa de återstående 900 aktierna, så skulle denna post och portfölj som helhet vara det jag strävar efter. Men naturligtvis har jag ett gränsvärde som jag är villig att betala. Och i allmänhet antar jag att alla investerare också har det. Jag kan inte tro att t.ex. institutioner skulle köpa detta till sina portföljer till vilket pris som helst. Det är trots allt ett byggföretag, och branschens prestanda har inte varit särskilt övertygande de senaste åren. Nu när en stor del av de som skriver här är ute efter snabba vinster och talar om tiotals eller ännu större procentuella kursuppgångar när noteringen börjar, är jag skeptisk till det. Någon måste vara motparten i dessa affärer och köpa aktierna. Vem skulle det vara? Inte jag i alla fall, även om jag vill ha en permanent post i min portfölj. Ni som förutspår en uppgång, berätta hur ni tänker, vem köper detta för säg 16.4€ per aktie? Och jag ser också fallet så att om noteringen om en vecka skulle vara över 12€ (+50%), så har emissionsarrangören misslyckats med värderingen. Naturligtvis hoppas jag på en bra och kraftfull start på börsen för detta, men är det så att det finns många nya investerare som deltar i en IPO för första gången och förväntningarna helt enkelt är för höga? Eller förstår den gamle bara inte hypen
De som inte tror på företagets prognos att den årliga tillväxten på 20% direkt kommer att övergå till antingen en marknadsanpassad tillväxt på några procent eller till och med en minskning av omsättningen direkt efter noteringen. Jag har åtminstone en liten känsla av att företaget kommer att göra vissa strategiska drag. Företaget söker ju finansiering för att stärka sin specialkompetens.
Få förväntar sig några priser på 12€ direkt. En måttlig uppgång under öppningsdagen, som korrigerar en liten undervärdering, är åtminstone vad jag förväntar mig. Om jag får gissa, så kommer det att finnas tillräckligt med intresserade köpare mellan 9-10€ under öppningsdagen. Pengarna för matinköpen verkar vara tillgängliga för snabba vinster här, åtminstone om man säljer av under de första par timmarna.
Nästa vecka får vi se hur det går med detta på börsen. Jag gissar att man inte får detta för under 12 euro alls på börsen. Mina skäl är:
DCF-värdet är över 13 €
En rimlig P/E-värdering är ca 16 €
Bara för att hypen och efterfrågan på nästan allt är stor. Mycket ledigt kapital jagar ett litet antal köpmöjligheter.
Eftersom detta mycket väl kan gå till 16 euro på ett år, är avkastningsförväntningen bra även med ett köppris på 12-13 euro.
Men min kristallkula är nog inte klarare än någon annans, så det är bara att vänta och se vad som händer. Det kan komma stora överraskningar åt båda hållen.
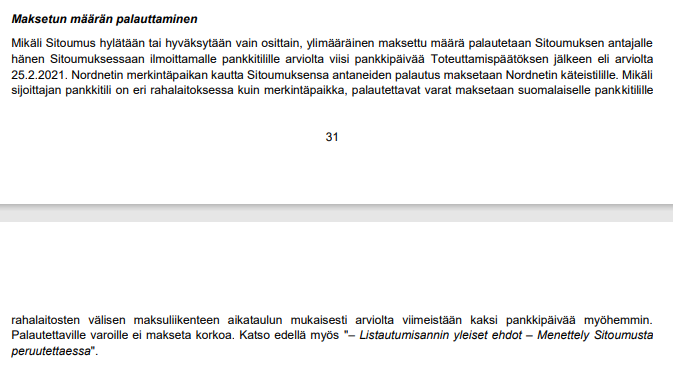
Detta var också lite nytt: “Överskjutande belopp som betalats i samband med teckningen kommer att återbetalas till investerarens bankkonto uppskattningsvis fem bankdagar efter genomförandebeslutet, dvs. uppskattningsvis den 25.2.2021.”
Detta har naturligtvis effekten att alla “Jag la alla pengar i emissionen”-personer kommer att ha mycket svårt att köpa något imorgon om de inte har likviditet.
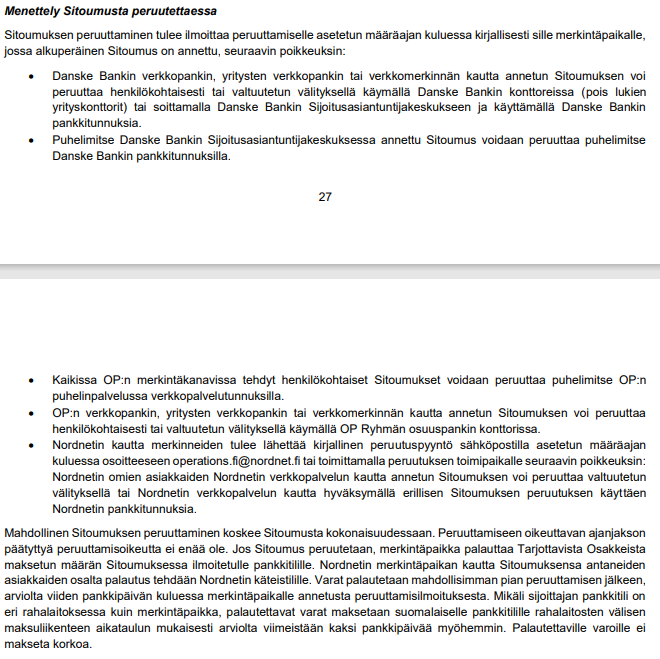
Det finns ingen källa och jag ber om ursäkt om någon förlorade sömnen på grund av det (skämtsamma) uttalandet. Detta baseras på mitt eget minne (typ Titanium-anti), där en liten negativ “insättningsränta” hade dragits från det återbetalda beloppet. Den text som Eka länkade (i slutet “Ränta betalas inte på återbetalade medel”) borde betyda att detta inte längre är möjligt. Nåväl, det kommer att klarna för var och en nästa vecka
Min vän sa det bra: “En lyckad emission”, alltså jag förstår verkligen inte vad de tänker på hos Intera Partners, den som gjorde en så usel affär borde få sparken. Där gick miljontals, om inte tiotals miljontals, förlorade."
Jag väntade mig 50 aktier, så den mängden är en besvikelse. Vanligtvis har man fått aktier för åtminstone 400 € av dessa, men nu bara för 287 €. Det blir tufft om man vill behålla den 1 % försäljningsavgiftsfria Nordneten