GRK - Mångsidig infrastrukturbyggare

GRK Infra Oyj planerar en börsintroduktion och försäljning samt notering av sina aktier på Nasdaq Helsingfors huvudlista. GRK är en finsk infrastrukturbyggnadskoncern som är verksam i Finland, Sverige och Estland. GRK:s kärnkompetens är genomförandet av mångsidiga infrastrukturprojekt, projektledning av stora och små projekt samt omfattande järnvägskompetens.

Börsintroduktionsmeddelande
https://www.sttinfo.fi/tiedote/70971415/grk-infra-suunnittelee-listautumisantia-ja-listautumista-nasdaq-helsingin-porssilistalle?publisherId=69819211&lang=fi

Börsnoteringen har förväntats i flera år, här är de senaste artiklarna:
https://www.kauppalehti.fi/uutiset/tama-suuri-rakentaja-kannattaa-ja-on-kypsa-porssiin-vaikka-heti/34e3a30d-b98d-432b-a4be-cbb83ac4f4db

image


image

Tjänster:

GRK:s kärnkompetens omfattar genomförandet av mångsidiga infrastrukturprojekt, projektledning av stora
projekt samt omfattande järnvägskompetens.

GRK erbjuder tjänster från planering till byggnation och underhåll. Våra kunder är
statlig förvaltning, kommuner och städer samt den privata sektorn. GRK samarbetar i flera projekt
med andra företag inom infrastrukturbranschen.

Tjänsteutbudet är åtminstone omfattande
image

Företagsstruktur

GRK-koncernen består, förutom moderbolaget GRK Infra Oyj, av tre landbolag i Finland, Sverige och Estland.

GRK Infra Oyj fungerar som koncernens moderbolag, där koncernens administration arbetar. Verksamheten bedrivs i landbolagen.

I Finland ansvarar GRK Suomi Oy för verksamheten, vars tjänster inkluderar anläggnings- och vägbyggnad samt beläggning, järnvägsverksamhet och miljöverksamhet.

  • Moderbolaget GRK Infra Oyj, som äger landbolagen
  • Landbolaget verksamt i Finland är GRK Suomi Oy
  • Landbolaget verksamt i Sverige är GRK Sverige AB
  • Landbolaget verksamt i Estland är GRK Eesti AS

Siffror för 2024 från resultatmeddelandet

https://www.grk.fi/grkn-tulostiedote-tammi-joulukuu-2024-taloudellisesti-vahva-vuosi/

Omsättningen ökade betydligt, rörelseresultatet nästan fördubblades

Januari-december 2024 i korthet (IFRS):

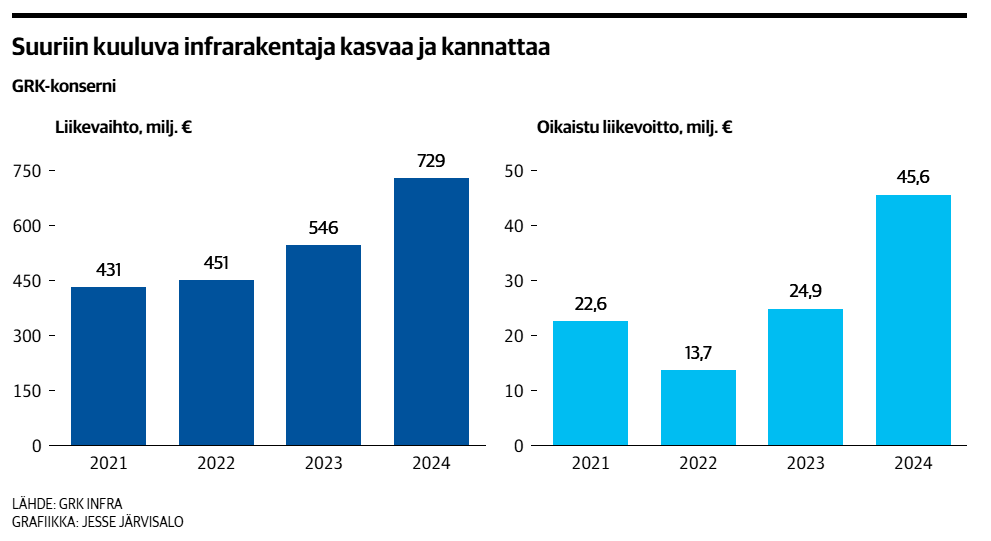
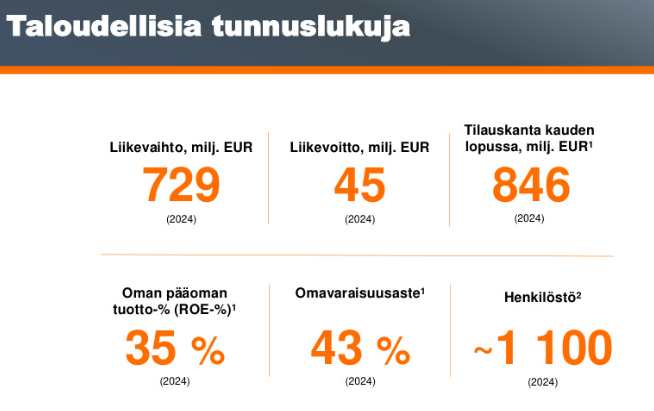
  • Omsättningen ökade med cirka 33 procent till 728,6 (546,2) miljoner euro.
  • Justerat rörelseresultat före avskrivningar (EBITDA) var 61,3 (38,0) miljoner euro, det vill säga 8,4 (7,0) procent av omsättningen.
  • Rörelseresultat före avskrivningar (EBITDA) var 60,9 (37,7) miljoner euro, det vill säga 8,4 (6,9) procent av omsättningen.
  • Justerat rörelseresultat var 45,6 (24,9) miljoner euro, det vill säga 6,3 (4,6) procent av omsättningen.
  • Rörelseresultatet var 45,2 (24,2) miljoner euro, det vill säga 6,2 (4,4) procent av omsättningen.
  • Soliditeten var 42,9 (39,9) procent.
  • Avkastningen på sysselsatt kapital var 150,1 % (47,8 %) procent.
  • Orderstocken ökade och uppgick vid årets slut till 845,6 (568,3) miljoner euro.
32 gillningar

Här är VD Juha Toimelas intervju angående noteringen.

30 gillningar

GRK Företagspresentation 11.3.

https://www.inderes.fi/videos/grkn-yhtioesittelytilaisuus-ti-113-klo-1100

image

image

image

Bakom betalväggen, några utdrag nedan
https://www.kauppalehti.fi/uutiset/boomerilistautuja-grkn-tavoitteista-puuttuu-unelmahotto-toivottavasti-myos-annin-hinnoittelusta/afcd097c-fecc-485d-9e73-d834203b00a9

Tillväxten var ganska stor förra året, målet är att ligga kvar på samma nivå de kommande åren. Det vill säga, ingen tillväxt är att vänta.

GRK strävar i år efter en omsättning på 650–730 miljoner euro och en justerad rörelsevinst på 36–45 miljoner. På lång sikt är målen fortfarande mycket måttliga efter de senaste årens tillväxtsprång: över 750 miljoner euro i omsättning och över sex procents rörelsemarginal till slutet av 2028. I praktiken strävar företaget alltså efter att bibehålla nuvarande status.

Till skillnad från egeninitierad bostadsbyggnation byggs broar, vägar eller järnvägssträckor inte för egen balansräkning utan direkt för kunden. Med en lätt balansräkning syns en förbättring av lönsamheten, vilket även GRK strävar efter, lättare som en förstärkning av kapitalavkastningen.

Kreate är en bra jämförelse

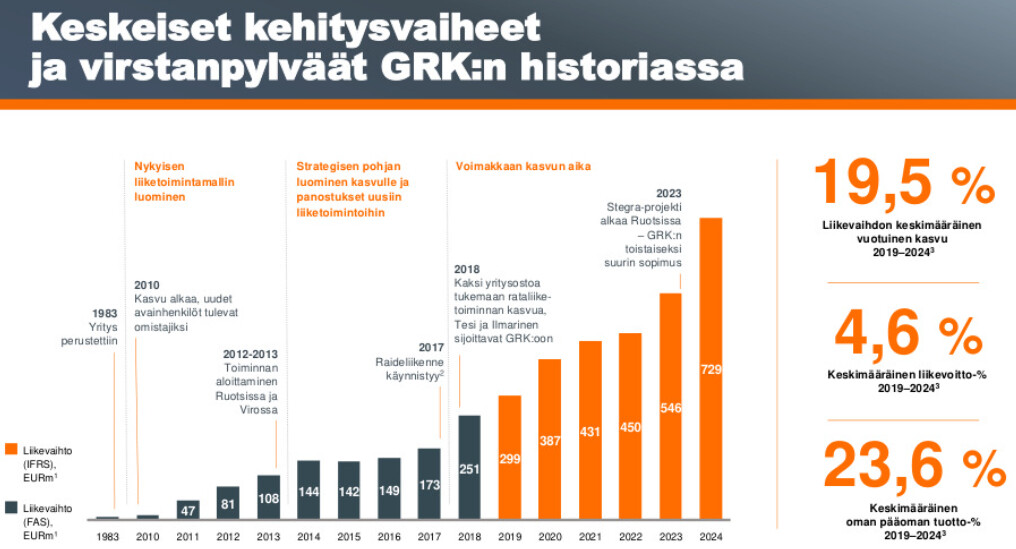
GRK har, trots sin större storlek eller tack vare den, uppnått en starkare tillväxt än Kreate. Omsättningstillväxten har i genomsnitt varit nästan 20 procent under åren 2019–2024 jämfört med marknadens knappt sex procent och Kreates genomsnittliga tillväxt på cirka 10 procent. Rörelsemarginalen har varit 4,6 procent. GRK uppnådde tillväxt även förra året, trots att Kreates tillväxt sjönk.

Och en annan bakom betalväggen
https://www.kauppalehti.fi/uutiset/miksi-nyt-porssiin-grkn-toimitusjohtaja-kertoo-kllle-listautumisen-lahtokohdat/ff6918c8-dc99-43e1-9b60-e348e49d96f3

Emissionspengarna går till företagsköp i Sverige

”Vi söker också en möjliggörare för tillväxt, det vill säga fart till våra företagsköp, särskilt i Sverige”, säger Toimela.

Vilken typ av tillväxt är GRK intresserad av i praktiken, möjligen köper man infrastrukturbyggare i Sverige?

”I Sverige är det just så. Sedan söker vi tillväxtmöjligheter inom nya sektorer inom infrastrukturbranschen. Möjligen någon specialistkompetens i Finland och Estland”, berättar Toimela.

21 gillningar

Bra start. Kul att GRK äntligen kommer till börsen, det har verkligen väntats på, som du sa. VD:n (som snart går i pension) sa i en intervju med Verneri att GRK nu är i toppform och att nyckeltalen är i ordning. Siffrorna ser onekligen bra ut från de senaste åren.

GRK
milj. euro | 2024 | 2023
Omsättning | 728,60 | 546,20
Rörelsemarginal (EBITDA%) | 8,40% | 6,9%
Rörelseresultat % | 6,20% | 4,43%
Soliditetsgrad | 42,90% | 39,9%
Orderstock | 845,60 | 565,3
Genomsnittlig avkastning på eget kapital (ROE) under de senaste sex åren: 23,60%

I praktiken är alla siffror historiskt bra jämfört med bolagets tidigare år. Under en 6-årsperiod är det genomsnittliga rörelseresultatet 4,6%, men förra året var det hela 6,2%. Vilken bättre tid att notera sig. Enligt min egen erfarenhet är ett rörelseresultat på 6,2% mycket exceptionellt i denna bransch, och VD:n sa samma sak i intervjun. Målet att bibehålla nuvarande nivå är annars realistiskt, men det är svårt att se en så hög rörelseresultatprocent i framtiden. Jag hoppas jag har fel.

Jag ser Kreate mer som en specialiserad aktör (=GRK är mer allätande). Det är dock förmodligen fortfarande den bästa och mest relevanta jämförelsen. Här är motsvarande siffror från Kreate för jämförelse.

KREATE
milj. euro | 2024 | 2023
Omsättning | 275,5 | 320
Rörelsemarginal (EBITDA%) | 5,5% | 4,4%
Rörelseresultat % | 3,20% | 2,4%
Soliditetsgrad | 33,2% | 31,8%
Orderstock | 176,6 | 196,3
Genomsnittlig avkastning på eget kapital (ROE) under de senaste sex åren: 17,45%

GRK är alltså större i siffror, mer lönsamt, har högre soliditet och högre avkastning på eget kapital. Naturligtvis kommer börsskyldigheterna att äta upp en liten del av denna lönsamhet i framtiden.

Som en lättnad kan det konstateras att i järnvägsprojektet Kalasatama-Pasila var Karaatti-allianssens (GRK och Afry) del helt klar innan Sörkän Spora-allianssens (Destia, Sweco, WSP) del ens hade lagt hälften av stenläggningarna, de flesta gång- och cykelvägarna var ofalterade, för att inte tala om att alla jordmassor ens var på plats. En ganska stor kontrast när det på ena sidan av gränsen är grönt och växterna blommar, och på andra sidan av gränsen är det grus och byggstängsel.

23 gillningar

GRK:s orderbok är stark, och här är ännu fler order för nästa år;

8 gillningar

På fredag kan man börja teckna, priset är 10,12 euro per styck.

Teckningstiden för allmänheten, institutioner och personal börjar fredagen den 21.3.2025 klockan 10:00. Teckningstiden för allmänheten och personalen avslutas enligt meddelandet den 28.3.2025 klockan 16:00. Teckningstiden för institutioner avslutas den 1.4.2025 klockan 11:00.

Handeln är planerad att börja på börsens förlista den 2.4.2025 och på huvudlistan den 4.4.2025. Bolagets handelssymbol är GRK.

Bolaget strävar efter att genom en emission av cirka 3 miljoner nya aktier samla in bruttointäkter på cirka 30 miljoner euro. GRK meddelar i pressmeddelandet att värdet på börsintroduktionen är cirka 113 miljoner euro, förutsatt att bruttointäkterna på 30 miljoner euro uppnås vid noteringen.

Teckningspriset är 10,12 euro per aktie i emissionen till allmänheten och institutioner och 9,11 euro per aktie i personalemissionen.

Från bolagets tidigare aktieägare erbjuds 6 755 911 befintliga aktier till försäljning, så antalet aktier som erbjuds i teckningsemissionen är preliminärt högst 9 730 319 aktier.

18 gillningar

God morgon, prospektet verkar redan finnas tillgängligt. Vad tycker man här om IPO:n? Åtminstone har bolaget fått med sig imponerande ankarinvesterare och när även ledningen satsar egna pengar, verkar förtroendet för bolaget vara tillräckligt. Själv funderar jag särskilt på om bolaget kan fortsätta växa och hålla sina marginaler i skick, så att EPS stiger i samma eller ungefär samma takt som tidigare år. Det börjar locka lite att delta i emissionen.

16 gillningar

Här är Esa Juntunens IPO-analys

28 gillningar

Det här måste jag nog delta i. Ett stabilt företag som på alla sätt passar in i min portfölj. Marknad Finland, Sverige och Estland. Skulle företaget eventuellt också kunna delta i återuppbyggnaden av Ukraina i framtiden. Där kommer det åtminstone att behövas infrastrukturbyggande.

4 gillningar

OBS! Publikemissionen kan avbrytas tidigast den 27.03.2025 kl. 16.00 finsk tid.

Jag ser ännu inte om publikemissionen har avslutats. Jag har tecknat, så Nordnet visar att jag redan har gjort teckningen.

1 gillning

Ett meddelande skulle visst ges om Annis avbrott. Jag har också redan gjort en teckning via Nordnet och jag kunde tydligen teckna ännu mer.

1 gillning

Intressant hur det går. Enligt media är de första emissionerna bäst, eftersom det är viktigt för varje emissionsarrangör att emissionerna lyckas. Emissionsarrangörerna tjänar betydande summor på dessa arrangemang. En misslyckad emission innebär en betydande förlust av pengar och ett förlorat rykte i framtiden. Därför är det troligt att emissionsprissättningen har övervägts noggrant under lång tid, så att situationen efter emissionen är tillfredsställande för alla. Även att priset håller sig på ±0 är redan ett tecken på korrekt övervägande. Det har ju aldrig antagits att man alltid ska få en snabb vinst. Investering är en uthållighetssport.

3 gillningar

Här finns farotecken när Nordea har lovat att göra stödköp. Med ganska stor sannolikhet har emissionerna gått snett med denna setup. Alla minns även Rovio. Minns någon en emission där Nordea var med och den skulle ha prissatts rejält under jämförbara bolag, då börsöppningen skulle ha varit euforisk? Om emissionen ställs in, så kan den arrangerande parten se sig i spegeln. Vad var GRK:s värdering i den tidigare avbrutna emissionen?

3 gillningar

Jag störs av något i den här IPO:n som jag inte kan förklara för mig själv. Kanske måste jag lita på min intuition i det här läget och hoppa över den här IPO:n, precis som jag tänker göra med Nokian Panimo. Ibland har intuitionen också haft fel, när jag tänker på Kojamos IPO. Jag ska i lugn och ro se senare hur det går för dessa företags börsresa. I sig kan bryggeriaktierna av dessa två möjligen vara bättre, kanske då köpta från börsen, eftersom nästan alla inhemska, åtminstone lite större, bryggerier har köpts upp av större aktörer – med undantag för Olvi, då dess ägande är cementerat till en stiftelse. Detta skulle kunna vara en s.k. exit-plan för bryggeriet.

5 gillningar

Jag har själv deltagit i ganska många erbjudanden genom åren, men när det gällde GRK var det lätt att säga nej tack direkt. Resultat och omsättning har stigit kraftigt de senaste åren, och de trycks ut på börsen på toppen samtidigt som det sägs att ingen tillväxt är att vänta de närmaste åren. Från de finska och globala börserna kan man nu få många företag med P/E 12, vilket GRK kräver för en verksamhet inom byggbranschen för vilken ingen tillväxt förväntas på flera år och där riskerna är betydligt högre än i många andra branscher.

5 gillningar

Kommer emissionsresultaten på måndag? Eller först på tisdag? Handeln börjar på onsdag, kommer 11 euro att brytas direkt?

1 gillning

Jussi Halme har gjort en video om GRK. :slight_smile:

Den finska infrastrukturbyggaren GRK är på väg till Helsingforsbörsen! Företaget har vuxit snabbt och expanderat till Sverige och Estland, men har det förutsättningar att lyckas på börsen? Jag går igenom GRK:s bakgrund, ekonomiska siffror, konkurrenssituation och noteringsprissättning – samt om detta är en bra affär för investerare.

:backhand_index_pointing_right: Hur skiljer sig GRK från andra byggföretag?
:backhand_index_pointing_right: Är noteringspriset rätt eller överprissatt?
:backhand_index_pointing_right: Vilka är de största riskerna och möjligheterna?

7 gillningar

Såldes bra
GRK Infra Oyj:s institutionella emission är övertecknad och teckningstiden har avbrutits | Kauppalehti

18 gillningar

Om institutionsemissionen är övertecknad flera gånger så är hela emissionen det också.
Till allmänhetsemissionen var dock endast 0,6 miljoner aktier reserverade, och till institutionerna över 9 miljoner aktier.

En aktieemission på cirka 30 miljoner euro och en försäljning av högst 6 755 911 försäljningsaktier. I allmänhetsemissionen erbjuds preliminärt högst 500 000 och i institutionsemissionen preliminärt högst 9 130 319 erbjudna aktier. Dessutom erbjuds i personalemissionen preliminärt högst 100 000 personalaktier. Övertilldelningsoption: preliminärt högst 1 459 547 optionella aktier uteslutande för att täcka överteckningssituationer.

10 gillningar

Snabba vinster återigen tillgängliga

GRK:s publika erbjudande är övertecknat | Kauppalehti

7 gillningar