Hvad jeg selv har gjort og set af fundamenter, der skulle bære et dæk over en jernbane, de ville holde til selv en atombombe.. der er brugt et par kubikmeter beton.
Generelt set er broer i Finland designet til at være betydeligt mere robuste end f.eks. i nabolandet Sverige.
Bare så meget off-topic igen, ja. Fejlen lå i betonens kvalitet (den opnåede ikke den planlagte trykstyrke osv.). En entreprenør (f.eks. Kreate, nu hvor vi er i den tråd) kan ikke forberede sig på dette på forhånd.
Jeg fortsætter med min tankegang, og det ville være rart at høre meninger om emnet. Jeg er selv interesseret i virksomheden og tegnede 1000 aktier. Hvis jeg nu får f.eks. 100 aktier, er det en for lille post i min portefølje, det mister sin betydning i alle former, det spreder ikke risikoen og giver ingen upside, så hvad er beslutningen? Jeg er selv villig til at købe de manglende 900 aktier, så ville denne post og porteføljen som helhed være det, jeg stræber efter. Men jeg har selvfølgelig en grænsepris, som jeg er villig til at betale. Og generelt vil jeg tro, at alle investorer også har det. Jeg kan ikke tro, at f.eks. institutioner ville købe dette til deres porteføljer for enhver pris. Det er trods alt en byggevirksomhed, og branchens performance har ikke været særlig overbevisende i de seneste år. Nu hvor en stor del af dem, der skriver på dette forum, søger en hurtig gevinst og taler om en kursstigning på titusinder eller endda større procenter, når noteringen starter, er jeg skeptisk over for det. Nogen skal jo være modparten i disse handler og købe aktierne. Hvem ville det så være? Ikke mig i hvert fald, selvom jeg gerne ville have en permanent post i min portefølje. I, der spår den stigning, fortæl mig, hvordan I forestiller jer det, hvem køber dette til f.eks. 16,4 € pr. stk.? Og jeg ser også sagen sådan, at hvis noteringen f.eks. om en uge var over 12 € (+50%), så er emissionsarrangøren også mislykket med værdiansættelsen. Jeg håber selvfølgelig på en god og kraftig start på børsen for dette, men er det nu sådan, at der er mange nye investorer, der deltager i en IPO for første gang, og forventningerne er simpelthen for høje? Eller forstår den gamle bare ikke hypen?
De, der ikke tror på selskabets guidance om, at den årlige vækst på 20 % vil skifte direkte til en vækst på et par procent i tråd med markedet eller endda et fald i omsætningen umiddelbart efter børsnoteringen. Jeg har i hvert fald en lille fornemmelse af, at selskabet har nogle strategiske træk på vej. Selskabet søger finansiering for at styrke sin egen ekspertise.
Få forventer nok at se priser på 12€ med det samme. En moderat stigning på åbningsdagen, som korrigerer en let undervurdering, er i hvert fald, hvad jeg selv forventer. Hvis jeg skal gætte, så er der nok rigeligt med interesserede købere i prislejet 9-10€ på åbningsdagen. Der er nok hurtig fortjeneste at hente for dem, der jager hurtige penge, i hvert fald hvis man sælger inden for de første par timer.
Næste uge vil vise, hvordan det går med dette på børsen. Jeg gætter på, at man slet ikke vil kunne få dette under 12 euro på børsen. Mine begrundelser:
DCF-værdien er over 13 euro
En rimelig P/E-vurdering er ca. 16 euro
Fordi der er hype, og efterspørgslen på næsten alt er høj. Meget frie penge jagter et lille antal købsobjekter.
Da dette nemt kan stige til 16 euro inden for et år, er forventet afkast godt selv med en købspris på 12-13 euro.
Men min krystalkugle er nok ikke klarere end andres, så jeg må vente og se, hvad der sker. Der kan komme store overraskelser i begge retninger.
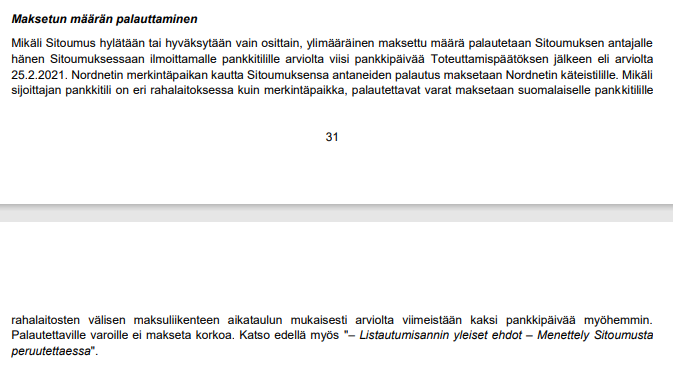
Dette var også lidt nyt: “Det overskydende beløb, der er betalt i forbindelse med tegningerne, refunderes til investorernes bankkonto cirka fem bankdage efter gennemførelsesbeslutningen, dvs. cirka den 25. februar 2021.”
Dette vil naturligvis medføre, at alle, der “har lagt alle deres penge i emissionen”, vil have meget svært ved at købe noget i morgen, hvis de ikke har likviditet.
Der er ingen kilde, og undskyld, hvis nogen mistede søvn på grund af den (sagt med et glimt i øjet) udtalelse. Dette er baseret på min egen erindring (af typen Titanium-anti), hvor der blev trukket en lille negativ “indlånsrente” fra det tilbagebetalte beløb. Den tekst, Eka linkede til (i slutningen “Der betales ingen renter af de tilbagebetalte midler”), betyder sandsynligvis, at dette ikke længere er muligt. Nå, vi finder ud af det i næste uge, hver især
Min ven sagde det godt: “En vellykket transaktion” – jeg forstår virkelig ikke, hvad de tænker hos Intera Partners. De burde fyre den person, der har lavet så dårlig en aftale. Her gik vi glip af millioner, hvis ikke titusinder af millioner."
Jeg forventede 50 aktier, så jeg er skuffet over beløbet. Normalt har man fået aktier for mindst 400€ i disse, men nu kun for 287€. Det bliver svært, hvis jeg vil beholde den 1% salgsomkostningsfri konto hos Nordnet