GRK - Alsidig infrastrukturentreprenør

GRK Infra Oyj planlægger et børsnoteringstilbud og -salg og en notering af sine aktier på Nasdaq Helsinki-børsen. GRK er en finsk infrastrukturbyggekoncern, der opererer i Finland, Sverige og Estland. GRK’s kernekompetence er udførelse af alsidige infrastrukturprojekter, projektledelse af store og små projekter samt omfattende jernbanekompetence.

Børsnoteringsmeddelelse

Børsnoteringen har været ventet i flere år, her er de seneste artikler:
image


image

Tjenester:

GRK’s kernekompetencer omfatter udførelse af alsidige infrastrukturprojekter, projektledelse af store
projekter samt omfattende jernbanekompetence.

GRK tilbyder tjenester fra design til konstruktion og vedligeholdelse. Vores kunder er
statsadministrationen, kommuner og byer samt den private sektor. GRK samarbejder i flere projekter
med andre virksomheder inden for infrastrukturbranchen.

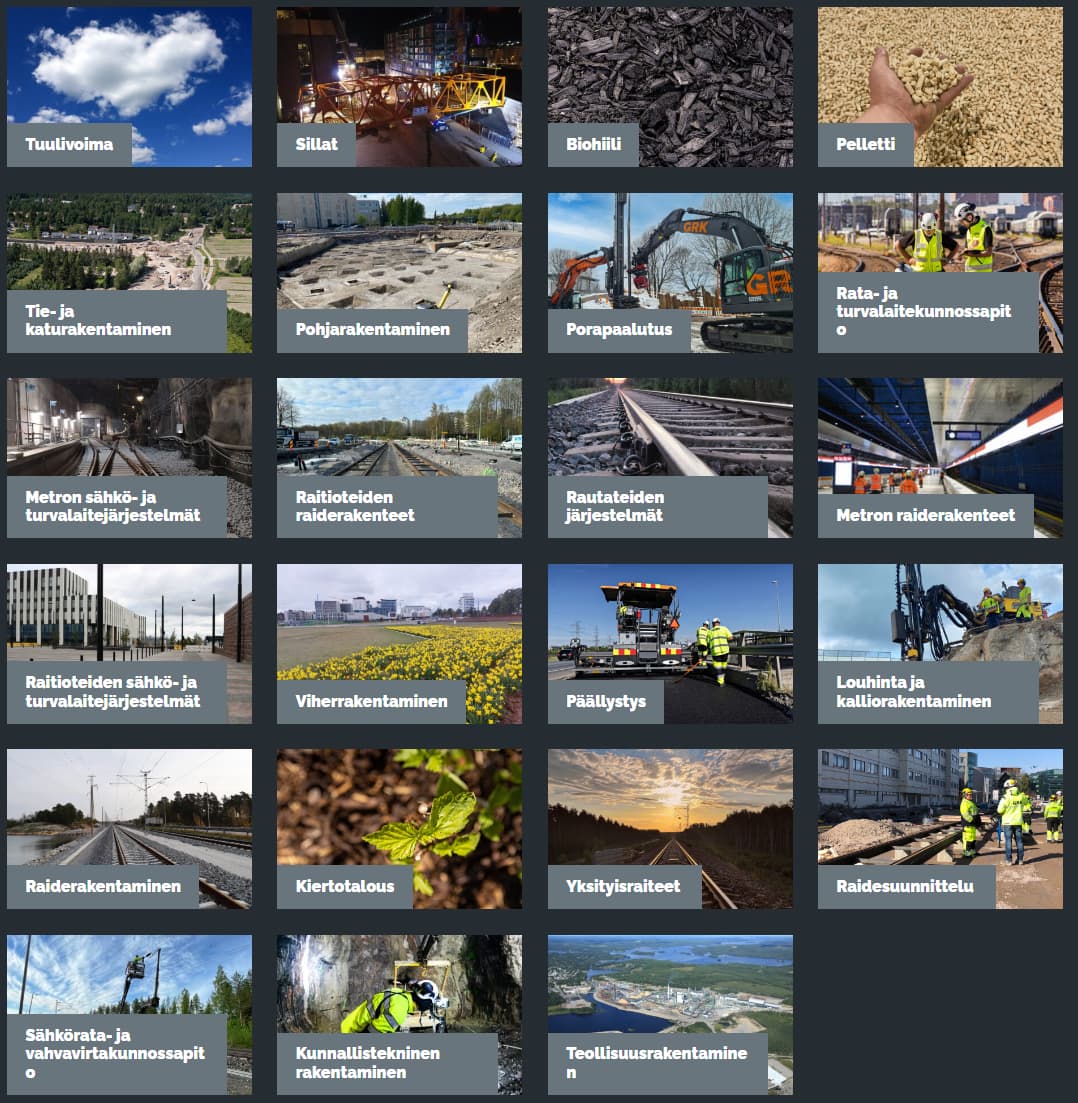
Serviceudvalget er mindst omfattende
image

Selskabsstruktur

GRK-koncernen består ud over moderselskabet GRK Infra Oyj af tre landeselskaber i Finland, Sverige og Estland.

GRK Infra Oyj fungerer som koncernens moderselskab, hvor koncernens administration arbejder. Forretningsaktiviteterne er i landeselskaberne.

I Finland er GRK Suomi Oy ansvarlig for forretningsaktiviteterne, og dets tjenester omfatter anlægs- og vejbyggeri samt belægning, jernbanevirksomhed og miljøvirksomhed.

  • Moderselskabet GRK Infra Oyj, som ejer landeselskaberne
  • Landeselskabet, der opererer i Finland, er GRK Suomi Oy
  • Landeselskabet, der opererer i Sverige, er GRK Sverige AB
  • Landeselskabet, der opererer i Estland, er GRK Eesti AS

2024 tal fra resultatopgørelsen

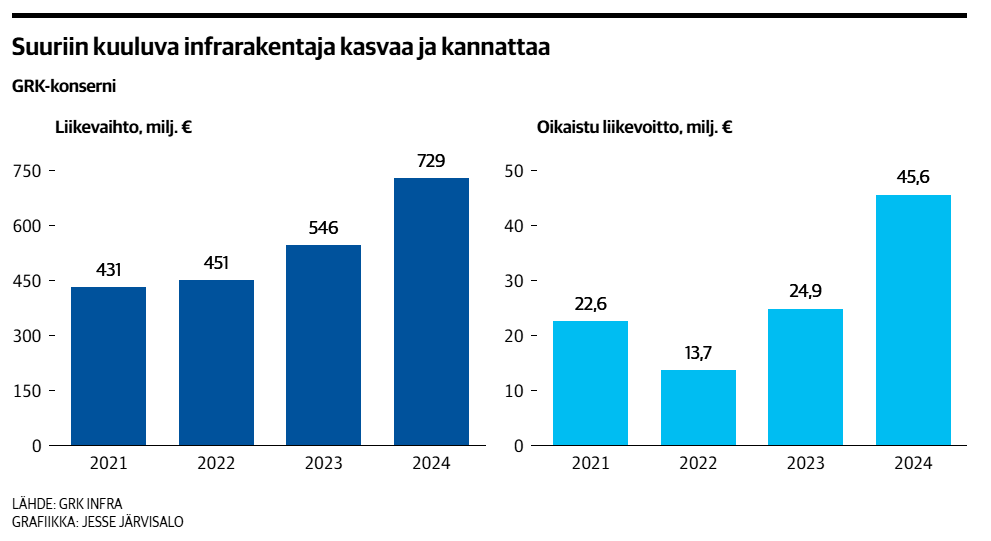
Omsætningen voksede markant, driftsresultatet næsten fordoblet

Januar-december 2024 i korte træk (IFRS):

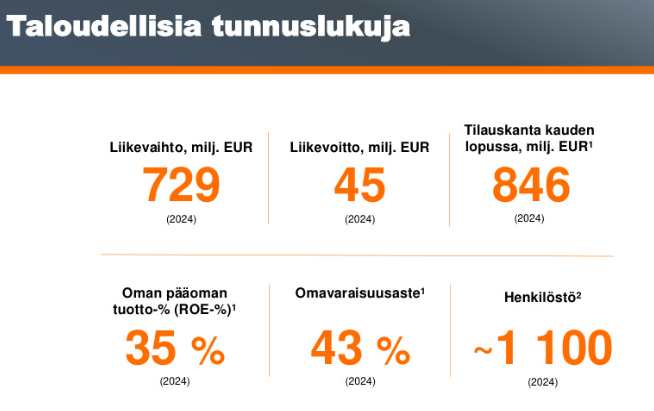
  • Omsætningen voksede med cirka 33 procent til 728,6 (546,2) millioner euro.
  • Justeret EBITDA var 61,3 (38,0) millioner euro, svarende til 8,4 (7,0) procent af omsætningen.
  • EBITDA var 60,9 (37,7) millioner euro, svarende til 8,4 (6,9) procent af omsætningen.
  • Justeret driftsresultat var 45,6 (24,9) millioner euro, svarende til 6,3 (4,6) procent af omsætningen.
  • Driftsresultatet var 45,2 (24,2) millioner euro, svarende til 6,2 (4,4) procent af omsætningen.
  • Soliditetsgraden var 42,9 (39,9) procent.
  • Afkast på investeret kapital var 150,1 % (47,8 %) procent.
  • Ordrebeholdningen voksede og var ved årets udgang 845,6 (568,3) millioner euro.
32 Synes om

Her er et interview med administrerende direktør Juha Toimela i forbindelse med børsnoteringen.

30 Synes om

GRK Virksomhedspræsentation 11.3.

image

image

image

Bag betalingsmur, et par udpluk nedenfor

Væksten har været ret stor sidste år, målet er at forblive på samme niveau de næste par år. Det betyder, at der ikke forventes vækst.

GRK sigter i år efter en omsætning på 650-730 millioner euro og et justeret driftsresultat på 36-45 millioner euro. På lang sigt er målene stadig meget moderate efter de seneste års vækstspring: over 750 millioner euro i omsætning og en driftsmargin på over seks procent inden udgangen af 2028. I praksis sigter virksomheden altså mod at opretholde den nuværende situation.

I modsætning til egenfinansieret boligbyggeri bygges broer, veje eller jernbanestrækninger ikke til egen balance, men direkte til kunden. Med en let balance ses forbedringen af rentabiliteten, som GRK også stræber efter, lettere som en styrkelse af kapitalafkastet.

Kreate er en god sammenligning

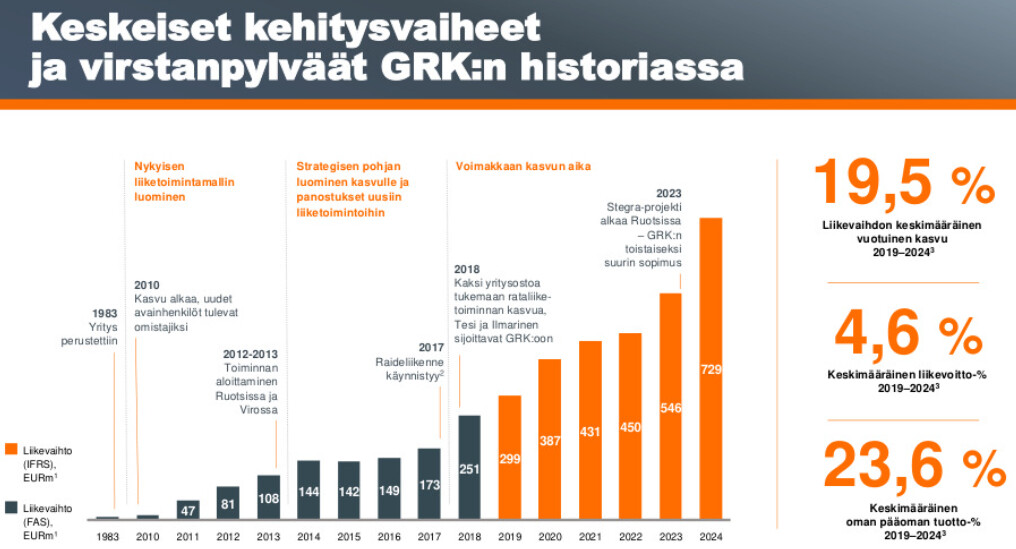
GRK har, på trods af sin større størrelse eller takket være den, opnået en højere vækst end Kreate. Omsætningsvæksten har i gennemsnit været næsten 20 procent i årene 2019-2024 sammenlignet med markedets knap seks procent og Kreates gennemsnitlige vækst på omkring 10 procent. Driftsmarginen har været 4,6 procent. GRK opnåede også vækst sidste år, selvom Kreates vækst faldt.

Og en anden bag betalingsmur

Pengene fra emissionen skal bruges til virksomhedsopkøb i Sverige

”Vi søger også en vækstmuliggører, altså fart på vores virksomhedsopkøb, især i Sverige,” siger Toimela.
…
Hvilken slags vækst er GRK i praksis interesseret i, er der muligvis tale om at købe infrastrukturbyggere i Sverige?

”I Sverige er det netop sådan. Derefter søger vi vækstmuligheder inden for nye sektorer inden for infrastrukturområdet. Muligvis noget specialkompetence i Finland og Estland,” fortæller Toimela.

21 Synes om

God start. Dejligt at GRK endelig kommer på børsen, det har vi virkelig ventet på, som du også sagde. Direktøren (som snart går på pension) sagde i Verners interview, at GRK nu er i topform, og nøgletallene er i orden. Tallene fra de seneste år ser unægtelig gode ud.

GRK
mio. euro | 2024 | 2023
Omsætning | 728,60 | 546,20
Driftsresultat% | 8,40% | 6,9%
Resultat af primær drift % | 6,20% | 4,43%
Soliditetsgrad | 42,90% | 39,9%
Ordrebeholdning | 845,60 | 565,3
Gennemsnitlig egenkapitalforrentning for de seneste seks år: 23,60%

Praktisk talt er alle tal historisk gode sammenlignet med virksomhedens tidligere år. Over en 6-årig periode er det gennemsnitlige resultat af primær drift 4,6%, men sidste år var det hele 6,2%. Hvilken bedre tid at blive børsnoteret på. Efter min egen erfaring er et resultat af primær drift på 6,2% meget usædvanligt i denne branche, og direktøren sagde det samme i interviewet. Målet om at opretholde det nuværende niveau er ellers realistisk, men det er svært at se et så højt resultat af primær drift% i fremtiden. Jeg håber, jeg tager fejl.

Jeg ser selv Kreate mere som en specialiseret aktør (=GRK er mere alsidig). Det er dog sandsynligvis stadig den bedste og mest relevante sammenligning. Her er tilsvarende tal fra Kreate til sammenligning.

KREATE
mio. euro | 2024 | 2023
Omsætning | 275,5 | 320
Driftsresultat% | 5,5% | 4,4%
Resultat af primær drift % | 3,20% | 2,4%
Soliditetsgrad | 33,2% | 31,8%
Ordrebeholdning | 176,6 | 196,3
Gennemsnitlig egenkapitalforrentning for de seneste seks år: 17,45%

GRK er altså større i tal, mere rentabel, mere solid, og egenkapitalforrentningen er højere. Børsforpligtelserne vil dog spise en lille del af denne rentabilitet i fremtiden.

Som en let bemærkning kan det nævnes, at i jernbaneprojektet fra Kalasatama til Pasila var Karaatti-alliancens (GRK og Afry) del fuldstændig færdig, før Sörkän Spora-alliancens (Destia, Sweco, WSP) del havde lagt halvdelen af belægningen, de fleste lette trafikveje var uasfalterede, endsige at alle jordmasser overhovedet var på plads. En ret stor kontrast, når den ene side af grænsen er grøn og planterne blomstrer, og den anden side af grænsen er grus og byggepladshegn.

23 Synes om

GRK’s ordrebeholdning er stærk, og her er endnu mere til ordrebeholdningen for næste år;

8 Synes om

Fredag kan man begynde at tegne aktier, prisen er 10,12 euro pr. stk.

Tegningsperioden for offentligt udbud, institutionelt udbud og medarbejderudbud begynder fredag den 21. marts 2025 kl. 10:00. Tegningsperioden for det offentlige udbud og medarbejderudbuddet slutter ifølge meddelelsen den 28. marts 2025 kl. 16:00. Tegningsperioden for det institutionelle udbud slutter den 1. april 2025 kl. 11:00.

Handlen forventes at begynde på børsens pre-liste den 2. april 2025 og på hovedlisten den 4. april 2025. Selskabets handelssymbol er GRK.

Selskabet sigter mod at rejse bruttoprovenu på omkring 30 millioner euro gennem et udbud af omkring 3 millioner nye aktier. GRK oplyser i meddelelsen, at værdien af børsnoteringen er omkring 113 millioner euro, forudsat at bruttoprovenuet på 30 millioner euro opnås ved børsnoteringen.

Tegningsprisen er 10,12 euro pr. aktie i det offentlige og institutionelle udbud og 9,11 euro pr. aktie i medarbejderudbuddet.

Fra selskabets tidligere aktionærer er der 6.755.911 eksisterende aktier til salg, så det samlede antal aktier, der tilbydes i tegningsudbuddet, er foreløbigt maksimalt 9.730.319 aktier.

18 Synes om

Godmorgen, prospektet ser ud til at være tilgængeligt allerede. Hvad synes man her om IPO’en? Selskabet har i hvert fald fået imponerende ankerinvestorer bag sig, og når ledelsen også investerer deres egne penge, ser tilliden til selskabet ud til at være tilstrækkelig. Jeg spekulerer især på, om selskabet kan fortsætte væksten og opretholde sine marginer, så EPS stiger i samme eller nogenlunde samme tempo som i tidligere år. Det begynder at friste lidt at deltage i udbuddet.

16 Synes om

Her er Esa Juntunens børsnoteringsanalyse

28 Synes om

Jeg skal nok deltage i dette. En økonomisk solid virksomhed, der på alle måder passer til min portefølje.
Markedet er Finland, Sverige og Estland. Kunne virksomheden muligvis også deltage i genopbygningen af Ukraine i fremtiden? Der vil i hvert fald være behov for infrastrukturbyggeri der.

4 Synes om

BEMÆRK! Det offentlige udbud kan tidligst afbrydes den 27.03.2025 kl. 16.00 finsk tid.

Jeg kan endnu ikke se, om det offentlige udbud er afsluttet. Jeg har tegnet, så Nordnet viser, at jeg allerede har foretaget tegningen.

1 Synes om

Der ville blive udsendt en meddelelse om afbrydelsen af udbuddet. Jeg har også allerede foretaget en tegning via Nordnet, og jeg kunne tilsyneladende tegne endnu mere.

1 Synes om

Det bliver interessant at se, hvad der sker. Ifølge medierne er de første udbud de bedste, fordi det er vigtigt for enhver udbudsarrangør, at udbuddene lykkes. Udbudsarrangørerne tjener betydelige summer på disse arrangementer. Et mislykket udbud betyder et betydeligt tab af penge og et tab af omdømme i fremtiden. Det er derfor sandsynligt, at udbudsprissætningen er blevet overvejet nøje i lang tid, så situationen efter udbuddet er tilfredsstillende for alle. At prisen forbliver ±0 er allerede i overensstemmelse med korrekt overvejelse. Det er jo aldrig blevet antaget, at man altid skal have en hurtig gevinst. Investering er en udholdenhedssport.

3 Synes om

Her er faretegnene, når Nordea har forpligtet sig til at foretage støttekøb. Med ret stor sandsynlighed er emissionerne gået galt med dette setup. Alle husker også Rovio. Husker nogen en emission, hvor Nordea var involveret, og den var prissat markant under sammenlignelige selskaber, hvilket ville have resulteret i en euforisk børsåbning? Hvis emissionen aflyses, så kan den arrangerende part se sig selv i spejlet. Hvad var GRK’s værdiansættelse i den tidligere aflyste emission?

3 Synes om

Noget generer mig ved denne IPO, som jeg ikke kan forklare mig selv. Måske er man på dette tidspunkt nødt til at stole på sin intuition og springe denne IPO over, som jeg også agter at gøre med hensyn til Nokian Panimo. Nogle gange har intuitionen også taget fejl, når jeg tænker tilbage på Kojamos IPO. Jeg vil senere i ro og mag se, hvordan det går med disse selskabers børsrejse. I sig selv kan aktierne i bryggeriet af disse to muligvis være bedre, måske så købt på børsen, da næsten alle indenlandske, bare lidt større bryggerier er blevet opkøbt af større aktører - med undtagelse af Olvi, da dets ejerskab er cementeret til en fond. Dette kunne for bryggeriets vedkommende være en såkaldt exit-plan.

5 Synes om

Jeg har selv deltaget i en del emissioner gennem årene, men med GRK var det let at sige nej tak med det samme. Resultat og omsætning er steget voldsomt de seneste år, og de skubbes på børsen på toppen, samtidig med at det siges, at der ikke er vækst i de kommende år. Fra de finske og globale børser kan man nu få mange virksomheder til P/E 12, hvilket GRK kræver for en byggebranchenrelateret aktivitet, som der ikke forventes vækst i årevis for, og hvor risiciene er markant højere end i mange andre brancher.

5 Synes om

Kommer udbudsresultaterne på mandag? Eller først på tirsdag? Handlen starter onsdag, mon ikke 11 euro bliver brudt med det samme?

1 Synes om

Jussi Halme har lavet en video om GRK. :slight_smile:

Den finske infrastrukturbygger GRK er på vej til Helsinki-børsen! Virksomheden er vokset hurtigt og har udvidet til Sverige og Estland, men har den forudsætninger for at få succes på børsen? Jeg gennemgår GRK’s baggrund, økonomiske tal, konkurrencesituation og prissætningen af børsnoteringen – samt om dette er en god aftale for investorer.\n
:backhand_index_pointing_right: Hvordan adskiller GRK sig fra andre byggefirmaer?\n
:backhand_index_pointing_right: Er noteringsprisen passende eller overprissat?\n
:backhand_index_pointing_right: Hvad er de største risici og muligheder?\n

7 Synes om

Det solgte godt
GRK Infra Oyj’s institutionelle udbud er overtegnet, og tegningsperioden er suspenderet | Kauppalehti

18 Synes om

Hvis den institutionelle emission er overtegnet flere gange, så er hele emissionen det også.
Til den offentlige emission var der dog kun reserveret 0,6 mio. aktier, og til institutionerne over 9 mio. aktier.

En aktieemission på cirka 30 millioner euro og et aktiesalg på maksimalt 6.755.911 salgsaktier. I den offentlige emission udbydes foreløbigt maksimalt 500.000 aktier, og i den institutionelle emission udbydes foreløbigt maksimalt 9.130.319 udbudte aktier. Derudover udbydes i medarbejderemissionen foreløbigt maksimalt 100.000 medarbejderaktier. Yderligere aktieoption: foreløbigt maksimalt 1.459.547 valgfrie aktier udelukkende til at dække overtegning.

10 Synes om

Hurtige gevinster igen på tilbud

GRK’s offentlige udbud er overtegnet | Kauppalehti

7 Synes om