Kreate - Finsk Infrabyggare

Atte har publicerat en ny bolagsanalys om Kreate efter deras vinstvarning (posari). :slight_smile:

Vi höjer riktkursen för Kreate, som igår lämnade en positiv vinstvarning, till 25,0 euro (tidigare 20,0 €). Vi behåller rekommendationen Öka. Bolaget har under kvartalet informerat om projekt till ett värde av över 200 MEUR, vilket ger ett betydande stöd för volymnivån även under de kommande åren. Vi tror också att den relativa lönsamheten kommer att förbättras under de kommande åren i takt med att omsättningen når en ny storleksklass. Värderingen framstår enligt vår mening fortfarande som rimlig, givet våra tydligt höjda vinstprognoser och förväntningen om en betydande resultattillväxt.

8 gillningar

Sale har då återigen skrivit kommentarer om Kreates tunnelprojekt. :slight_smile:

5 gillningar

Atte tvekar inte på grund av dagens Torstai-Kalle, utan på grund av att Kreate presenterar sitt Q2-resultat tisdagen den 14 juli :slight_smile:

Vi förväntar oss att bolagets omsättning och resultat har vuxit kraftigt jämfört med jämförelseperioden. Tillväxten drivs av konsolideringen av KFS Finland, förvärvet av SRV Infra samt bolagets starka orderbok. I rapporten fäster vi särskild vikt vid utvecklingen av orderboken, som vi förväntar oss har stigit till en rekordnivå, samt framstegen i den svenska verksamheten och kommentarer kring marknadsutvecklingen. Bolaget höjde sin guidning för innevarande år för andra gången i juni, och vi förväntar oss naturligtvis inga ändringar i den.

3 gillningar

Som Alokas konstaterade ovan, rapporterar Kreate sitt Q2-resultat nästa tisdag. Jag kommer återigen att intervjua företagets VD angående resultatet, så om ni har några frågor är det bara att skriva dem i tråden, så ska jag göra mitt bästa för att ställa dem.

10 gillningar

Hej @Atte_Jortikka, om det är möjligt skulle man kunna fråga VD:n om eventuella bonusar och sanktioner för alliansprojekt. Alltså hur de är uppbyggda och vilken effekt de har på bolagets resultat i bästa respektive värsta fall.

4 gillningar

Det är trevlig läsning:

April–juni i korthet
Orderstocken var 885,8 (281,0) miljoner euro, en ökning med 215,2 %
Omsättningen ökade jämfört med jämförelseperioden och uppgick till 185,4 (73,5) miljoner euro
Omsättningsförändringen jämfört med föregående år var 152,3 % (8,1 %)
EBITDA var 12,4 (4,0) miljoner euro, eller 6,7 (5,4) procent av omsättningen
EBITA var 9,3 (2,2) miljoner euro, eller 5,0 (3,0) procent av omsättningen
Resultat per aktie var 0,64 (0,14) euro
Operativt fritt kassaflöde var 3,8 (9,3) miljoner euro
Räntebärande nettoskuld var 52,9 (19,0) miljoner euro
Antalet anställda vid periodens slut var 997 (605)
Kombinerad olycksfallsfrekvens var 3,4
KFS Finland Oy har redovisats som dotterbolag från och med 1.4.2026

18 gillningar

Det verkar verkligen som att analytikerns Excel inte hinner med bolaget. Vid en första anblick en stark rapport på alla punkter, men låt oss tugga igenom den mer noggrant under dagen.

https://www.inderes.fi/analyst-comments/kreate-group-q226-pikakommentti-kannattavuus-alkaa-paljastumaan-voimakkaan-kasvun-alta

16 gillningar

Jag är inte Atte eller VD, men jag svarar ändå :slight_smile:

Dessa kan bara kommenteras på en allmän nivå, eftersom alliansavtal är mycket fallspecifika (ibland ganska komplicerade konstruktioner) och vanligtvis inte offentliga. Generellt används inte traditionella bonusar och sanktioner i samverkansentreprenader, såsom allianser, utan hela entreprenörens fakturering baseras på faktiska byggkostnader samt olika arvoden.

Entreprenörens arvoden består vanligtvis av en fast del och flera incitamentsdelar. Den fasta delen (inkl. omkostnader, tjänstemannakostnader och marginal) är den som entreprenören anger i sitt anbud utöver målkostnaden (ibland fastställs den slutgiltiga målkostnaden först under utvecklingsfasen). Incitamentsdelen baseras på ett avtalsspecifikt incitamentssystem med olika mål som beställaren har definierat. Målen gäller nästan alltid målkostnad, tidtabell, kvalitet, säkerhet och miljö, men det kan även finnas andra.

Om exempelvis målkostnaden eller tidtabellen underskrids, får entreprenören en tilläggsersättning (utöver det fasta arvodet) baserat på en procentsats som definierats i avtalet.

Om däremot t.ex. målkostnaden överskrids, fördelas de överskjutande kostnaderna mellan beställaren och entreprenören enligt en överenskommen procentsats, vilket därmed minskar entreprenörens fasta arvode. Och så vidare.

För varje mål fastställs en egen beräkningsgrund för arvode/sanktion.

Visst kan avtalet även innehålla så kallade direkta sanktioner eller grund för uppsägning vid grova försummelser, såsom grå ekonomi eller arbetsmiljöbrott, men verkställandet av dessa är generellt sett sällsynt och på börsbolagsnivå bör det aldrig behöva komma på tal.

Samverkansmodeller (även projektledningsentreprenader) är ofta populära hos stora entreprenörer (läs: börsnoterade byggföretag) och de lobbar även hårt för dessa, särskilt mot beställare som omfattas av lagen om offentlig upphandling. Vid upphandlingar av samverkansentreprenader ges kvalitet (vanligtvis företags- och personreferenser) högre vikt, vilket gör att valet inte baseras lika brutalt på lägsta pris som vid totalentreprenader. Dessutom inkluderar dessa nästan alltid en utvecklingsfas, under vilken entreprenören kan fakturera beställaren för lönerna till de tjänstemän som deltar i projektets planeringsskede (som en del av det fasta arvodet eller som ett separat arvode för utvecklingsfasen). Beställaren har också en mycket hög tröskel för att byta ut entreprenören efter utvecklingsfasen, då man redan har fått in en fot i dörren.

Överlag kan man säga att entreprenörens ekonomiska risk är mycket mindre i ett alliansprojekt än i en fastpris-entreprenad. Å andra sidan är marginalpotentialen begränsad.

Detta är alltså ett svar på helt allmän nivå. Jag vet ingenting om de avtal Kreate har ingått.

13 gillningar

Atte intervjuade en nöjd vd, Timo Vikström, om Q2 :slight_smile:

Ämnen:

(00:00) Inledning
(00:11) Starkt kvartal
(00:55) Förutsägbarhet i projekten
(02:40) Prognosintervall
(04:23) Integrationskostnader och tillväxtinvesteringar
(04:59) Relativ lönsamhet
(06:02) Kreate Rock
(07:20) Utökning av orderboken
(08:30) Starka utsikter för brobyggande
(09:21) Risk- och avkastningsprofil för alliansprojekt
(11:39) Finns det fortfarande aptit för förvärv?

8 gillningar

Och här kommer en glädjefylld bolagsrapport om Kreate i Ates anda. :slight_smile:

Kreates Q2-omsättning växte med hela 152 % jämfört med jämförelseperioden till 185 MEUR, vilket tydligt översteg vår prognos på 155 MEUR (+111 %). I Sverige utvecklades omsättningen ungefär i linje med våra förväntningar (Q2’26: 15,6 MEUR mot 16,2 MEUR i prognos), så omsättningsökningen kom i sin helhet från Finland. Bakom tillväxten låg de teman som lyftes fram redan i samband med höjningen av prognosen i juni, även om tillväxten realiserades redan under Q2 starkare än vi förväntat oss.

Även om tillväxten i omsättningen överträffade våra förväntningar var rapportens mest positiva bidrag enligt oss den tydliga förbättringen av lönsamheten jämfört med jämförelseperioden, eftersom den starka tillväxten nu kanaliserades tydligare även till resultatraden. Kreates Q2-EBITA landade på 9,3 MEUR, vilket lämnade vår prognos på 5,4 MEUR långt bakom sig. Även den relativa lönsamheten (EBITA-marginal 5,0 %) överträffade tydligt vår förväntan på 3,5 %. Rapportens enda svaghet var det operativa fria kassaflödet, som var tydligt lägre än under jämförelseperioden (3,8 MEUR mot 9,3 MEUR). Nedgången förklaras dock av en normalisering av rörelsekapitalet från de exceptionellt starka nivåerna vid årsskiftet.

6 gillningar

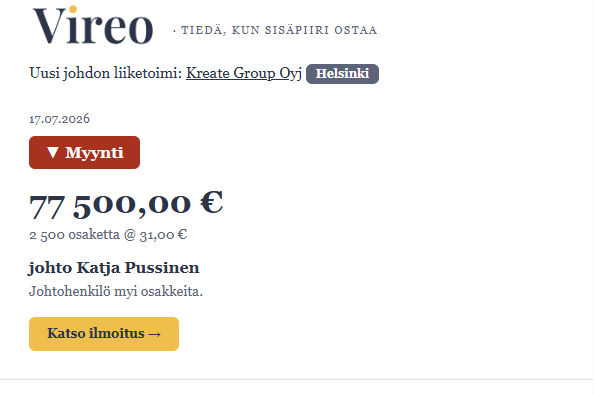
Under gårdagseftermiddagen skickade bolaget redan ut ett meddelande, men en av personerna i ledningsgruppen har gjort en relativt stor aktieförsäljning:

4 gillningar

Japp, och aktiekursen dyker 5 % baserat på det. Är inte den vedertagna tumregeln att det kan finnas otaliga skäl till insiderförsäljningar (som rör den aktuella säljaren) vilka inte alls har med företaget eller dess verksamhet att göra? Däremot, när insiders köper så är det betydligt oftare ett ställningstagande för företagets framtidsutsikter.

1 gillning

Samma insider har redan sålt två gånger tidigare under våren, och försäljningspriset låg då långt under 20 € per aktie.

4 gillningar

Titta på det. Och soppan blir bara tjockare eftersom ännu en insider har sålt en rejäl bunt aktier. Det finns verkligen anledning att fundera på om någon information hos dem har gett upphov till sådana beslut – eller om aktievärderingen har rusat iväg så pass kraftigt att de inte längre har tålamod att vänta på ännu bättre siffror på tavlan.

1 gillning

Jo, jag noterade samma sak för en stund sedan - företaget publicerade meddelandet efter kl. 17.

1 gillning

Jag ser fortfarande inte dessa försäljningar som oroväckande. I det första fallet har säljaren någon form av försäljningsprogram där hen, varje gång ett fönster öppnas, säljer en del av sitt innehav som troligen har erhållits genom företagets utdelningsprogram. Hen sålde faktiskt hälften även i våras till ett lägre pris.

För det andra säljer personaldirektören en tiondel av sitt innehav.

Naturligtvis, om det börjar komma fler sådana här försäljningar där huvuddelen av innehaven avyttras, skulle jag bli orolig.

Aktien har stigit kraftigt under året och naturligtvis får det en att fundera på att sälja en del om en stor del av förmögenheten börjar vara låst i en och samma aktie. Jag ser dock fortfarande en viss potential för aktiekursen att stiga ytterligare. Prognosen var mycket konservativ och vi kan mycket väl få se en tredje positiv vinstvarning i höst.

2 gillningar

Försäljningarna är helt begripliga, P/B ligger i klassen 5,5 och P/E på realiserat resultat är 30+. Jag skulle själv också sälja om jag hade aktier att sälja.

Edit @Blackparta Realiserad EPS för hela året 0,72 €. Forward- och rullande siffror separat.

4 gillningar

Nja, det där stämmer ju faktiskt inte. Under de senaste fyra kvartalen har nettovinsten uppgått till 2,7+2,3+0,8+5,7=11,5 M€. Det nuvarande marknadsvärdet är 258,76 M€ → P/E 22,5.
Om man dessutom estimerar resultatet för de kommande två kvartalen, är det ganska säkert att säga att en positiv utveckling kommer att ske, vilket innebär att P/E-talet för helåret kommer att sjunka ytterligare om priset förblir detsamma, även om vi nu rör oss in på spekulationer om framtiden.

10 gillningar

Utan att på något sätt värdera någons förmögenhet eller investeringsbakgrund. Det rör sig trots allt om ganska små belopp och summor. När skatten är dragen från det där har man precis råd att köpa en ny bil och lite öl. Företaget har levererat bra resultat och det finns fortfarande många bra projekt på gång. Förhoppningsvis hamnar de i Kreates korg.

1 gillning

Mer arbete för Kreate längs Helsingfors tunnelbanelinje. Ett avtal värt 8,2 miljoner euro och projektet startar i slutet av 2026.

9 gillningar