KPY - Andelsselskab fra Kuopio

KPY planlægger børsintroduktion og notering på markedspladsen Nasdaq First North Finland

KPY osk (“KPY”), et finsk værdibaseret andelsselskab og moderne investeringsselskab, hvis mål er at skabe værdi for sine ejere og fremme samfundets vitalitet ved at styrke virksomheders konkurrenceevne, vækst, lønsomhed og fornyelse gennem aktivt ejerskab, planlægger en børsintroduktion (“Børsintroduktionen”) og notering af sine andele på den multilaterale handelsfacilitet Nasdaq First North Growth Market Finland, som drives af Nasdaq Helsinki Oy (“Noteringen”).

Målet med den planlagte Notering og Børsintroduktionen er at støtte implementeringen af KPY’s strategi gennem tre investeringsporteføljer – infrastruktur, private equity og balanceinvesteringer – samt at udvide KPY’s ejerkreds, forbedre likviditeten af KPY’s andele og muliggøre sikker handel med dem. Noteringen og den øgede likviditet vil også muliggøre en mere effektiv anvendelse af andelene som vederlag i forbindelse med eventuelle virksomhedsopkøb. Noteringen forventes også at øge kendskabet til KPY, ikke kun blandt potentielle investeringsobjekter, men også i den bredere offentlighed.

Den planlagte Børsintroduktion består udelukkende af nye andele udstedt af KPY. Midlerne fra Børsintroduktionen er planlagt til at blive anvendt til ankerinvesteringer i fonde, udviklingsprojekter i eksisterende infrastruktur- og balanceinvesteringsobjekter samt til udvidelse af fondsaktiviteter og arbejdskapital. KPY’s nuværende ejere sælger ikke deres andele i forbindelse med Børsintroduktionen.

KPY i korte træk

KPY er et værdibaseret andelsselskab og moderne investeringsselskab grundlagt i Finland i 1883, som ejes af ca. 19.000 andelshavere. KPY’s brede ejerkreds forklares af selskabets historie som en regional telefonforening. KPY’s mål er at skabe værdi for sine ejere og fremme samfundets vitalitet ved at styrke virksomheders konkurrenceevne, vækst, lønsomhed og fornyelse gennem aktivt ejerskab. KPY foretager investeringer i hele Finland, og dets porteføljevirksomheders aktiviteter strækker sig over flere brancher i Finland og internationalt.

KPY-koncernen består af moderselskabet KPY samt dets ejede datter- og associerede selskaber. Værdien af KPY’s nettoaktiver (NAV) udgjorde 245,1 millioner euro pr. 31. marts 2026. I 2025 var KPY-koncernens omsætning 167,4 millioner euro, driftsresultatet 14,8 millioner euro og det justerede driftsresultat 9,0 millioner euro[1].

KPY’s strategi

KPY’s mål er en langsigtet vækst i værdien af deres ejerskaber og at muliggøre vedvarende vitalitet i voksende finske virksomheder. KPY implementerer sin strategi gennem tre investeringsporteføljer – infrastruktur, private equity og balanceselskaber (balance sheet investments).

Infrastrukturportefølje

Infrastrukturporteføljen består i øjeblikket af KPY’s datterselskab Novapolis, som på datoen for denne meddelelse også er KPY-koncernens vigtigste aktiv. Novapolis vil fortsat være en central del af KPY’s infrastrukturportefølje, og KPY investerer i selskabets vækst. Fremover tilstræber KPY at etablere fonde med fokus på infrastrukturinvesteringer, hvor KPY vil fungere som ankerinvestor. Infrastrukturinvesteringer forventes i fremtiden hovedsageligt at blive gennemført via infrastrukturfonde.

KPY søger med infrainvesteringer et stabilt cash flow, som igen vil muliggøre udlodning af et stabilt udbytte (osuuskorko) til KPY’s ejere. I infrastrukturporteføljen er KPY interesseret i f.eks. virksomheder knyttet til infrastruktur, energi-, batteri- og netværksprojekter samt virksomheders driftsmiljøer. For nye investeringer tilstræber KPY enkeltinvesteringer på ca. 10–40 millioner euro. Investeringsstrategien for KPY’s infrastrukturportefølje er stabilt cash flow og langsigtet værdiskabelse.

Private equity-portefølje

Private equity-porteføljen består i øjeblikket af kapitalfonden Sentica, og investeringerne i private equity-porteføljen er planlagt til at blive gennemført via Sentica. Investeringerne fokuserer primært på mellemstore finske vækstvirksomheder med en dokumenteret forretningsmodel. For nye investeringer tilstræber Sentica enkeltinvesteringer på ca. 10–40 millioner euro. Målet er en langsigtet værdistigning, som søges realiseret primært i forbindelse med exits. Fondskonstruktionen bringer spredning til KPY’s investeringer samt en indtægtsstrøm i form af administrationsgebyrer og potentielle performance fees til Sentica.

Portefølje for balanceselskaber

KPY’s portefølje for balanceselskaber inkluderer porteføljeselskaberne Voimatel, Epical, Aurilo, Gebwell og Osuma Henkilöstöpalvelut. KPY’s mål er at udvikle de virksomheder, der indgår i denne portefølje, øge deres værdi og derefter foretage et kontrolleret exit fra dem inden for de næste ca. fem år. Fremover vil KPY investere fra sin balance i infrastruktur- og kapitalfonde, som administreres af en forvalter af alternative investeringsfonde, hvor KPY er majoritetsejer. For fondsinvesteringer er målsætningen for KPY’s investeringstilsagn ca. 10–50 millioner euro.

Med balanceselskaberne søger KPY afkast gennem både værdistigning og cash flow. Investeringsafkast forventet fra de nuværende exits er planlagt til at blive brugt til nye investeringer, og derudover kan de muliggøre udlodning af ekstraordinært udbytte til KPY’s ejere.

KPY’s vigtigste styrker

Ifølge KPY’s ledelse er især følgende faktorer selskabets vigtigste styrker og giver det en konkurrencefordel:

  • Muliggører af virksomhedsvækst: Kernen i KPY’s investeringsvirksomhed er langsigtet ejerskab og samarbejde med målselskabernes ledelse og øvrige ejere for at muliggøre effektiv værdiskabelse.

  • Diversificeret investeringsstrategi i alternative aktivklasser: KPY’s investeringsstrategi er baseret på en diversificeret investeringsportefølje med vægt på alternative aktivklasser og unoterede virksomheder.

  • Klar værdiskabelsesmodel: KPY og Sentica arbejder i tæt partnerskab med deres selskaber. Ejerskabet bygger på tillid, åben dialog og et klart fælles mål, som der arbejdes målrettet på at nå.

  • Stærk private equity-forretning som vækstaccelerator: Samarbejdet med kapitalfonden Sentica giver adgang til et bredt flow af investeringsemner, dyb brancheindsigt samt omfattende nationale og internationale netværk.

  • Forretningsmodel til støtte for vækst i ejerværdi, udbytte og muligheder for ekstra overskudsdeling: KPY’s forretningsmodel sigter mod en betydelig vækst i ejerværdien og regelmæssig udbetaling af et stabilt udbytte. Ejerværdien søges øget gennem værdistigning i KPY’s investeringer. Evnen til at udbetale regelmæssigt udbytte understøttes især af Novapolis’ forretningsprofil, der sigter mod et stabilt cash flow. Desuden skaber private equity- og balanceselskabsaktiviteterne mulighed for ekstra overskudsdeling i forbindelse med succesfulde exits. Med denne kombination stræber KPY efter at tilbyde investorer vækst i ejerværdi, et stabilt årligt afkast samt mulighed for ekstra afkast på lang sigt.

Juha Yrjänheikki, bestyrelsesformand for KPY:

”Børsnoteringen og den deraf følgende mulighed for handel med andele for de nuværende ca. 19.000 andelshavere har været et langsigtet mål for KPY. Formålet med den planlagte børsintroduktion er at udvide KPY’s ejerkreds yderligere, støtte implementeringen af KPY’s strategi og forbedre likviditeten i andelene. Vi tror på, at den planlagte børsnotering også vil øge kendskabet til KPY, ikke kun blandt potentielle investeringsemner, men også i den bredere offentlighed.”

Anssi Lehikoinen, administrerende direktør for KPY:

”Vi ønsker at bygge stærke væksthistorier. Vi tror på, at virksomheders værdi skabes gennem en effektiv kombination af kompetencer og kapital. Styrkelse af forretningens konkurrenceevne kræver mod til fornyelse og evnen til at bygge nye koncepter. Dette arbejde udfører vi langsigtet sammen med vores ejervirksomheder og tilstræber dermed værdiskabelse for vores ejere. Tanken om kontinuerlig udvikling ses også tydeligt i KPY, som har fornyet sig med tiden og i dag fungerer som et moderne investeringsselskab med indflydelse i store dele af Finland.”

KPY’s finansielle og operationelle mål

KPY’s bestyrelse har fastsat følgende finansielle og operationelle mål:

  • At multiplicere mængden af aktiver under forvaltning[2] inden udgangen af 2030.

  • At øge NAV (indre værdi) pr. andel årligt.

  • At udlodde mindst 20 procent af det nettoafkast, som ejerskaberne genererer til KPY, som udbytte årligt og øge den udloddede andel til ca. 60 procent frem mod 2030. KPY kan herudover udlodde midler fra afkast opsamlet fra investeringsvirksomheden i forbindelse med succesfulde exits, dog under hensyntagen til forventede kapitalbehov til fremtidige investeringer samt koncernens strategiske og finansielle position.

Her er interviewet med den administrerende direktør:

Webinaret begynder kl. 11.00. KPY yhtiöesittelytilaisuus 22.5. klo 11.00 - Inderes

33 Synes om

@m_jylha’s Pördepodi har også haft besøg af KPY’s administrerende direktør Anssi Lehikoinen. :slight_smile:

KPY er et andelsselskab og investeringsselskab grundlagt i 1883, som har omkring 19.000 andelshavere. Sidste år tog selskabet et betydeligt skridt ved at erhverve kapitalfonden Sentica Partners. Med opkøbet begyndte en ny fase i andelsselskabets historie, hvor man agerer stærkere gennem fonde. Administrerende direktør Anssi Lehikoinen bliver interviewet af Mikko Jylhä.

Episoden er produceret i kommercielt samarbejde med KPY. KPY planlægger en børsnotering på markedspladsen Nasdaq First North Growth Market Finland. Investorer opfordres til at læse prospektet, før de træffer en investeringsbeslutning, for fuldt ud at forstå de risici og fordele, der er forbundet med beslutningen om at investere i værdipapirerne. Ved en eventuel børsnotering vil prospektet være tilgængeligt på Listautumisen paikka?.

Emner:

00:53 Præsentation 01:50 Planlagt børsnotering 04:02 Starten på direktørperioden 05:32 Anssis startup-erfaringer 12:13 Tre investeringsporteføljer 13:55 Infrastrukturportefølje 18:05 Private equity-portefølje 22:53 Økonomiske mål 24:38 Værdibaseret andelsselskab 32:42 Hvordan ser du KPY i fremtiden? 34:48 Fokus på Kuopio

7 Synes om

En virkeligt ansvarlig ledelse ville have opløst Kuopion Puhelinyhdistys (Kuopio Telefonforening) og udloddet hele formuen tilbage til ejerne dengang, man modtog et enormt beløb fra salget af forretningen til DNA. Sjældent går man dog rationelt til værks i disse situationer, og strukturer, der tidligere var opført til et helt andet formål, begynder snart at opfinde deres egen berettigelse ved at påtage sig nye opgaver.

Nu tilbydes den bredere offentlighed så Kuopios eget investeringsselskab, hvorigennem man kan eje Technopolis Kuopio (Novapolis), Voimatel, Epical samt andre virksomheder fra Kuopio. Ved årsskiftet blev ledelsen i opkøbsmålet Sentica samtidig KPY’s største ejer, og fremover vil selskabets hovedformål tilsyneladende være at kanalisere penge til Senticas partnere gennem fonde i stedet for nye direkte investeringer. For Senticas ledelse er det helt sikkert et ekstremt vellykket træk at få bundet mere kapital i egne fonde og vækste dem til en større størrelsesorden.

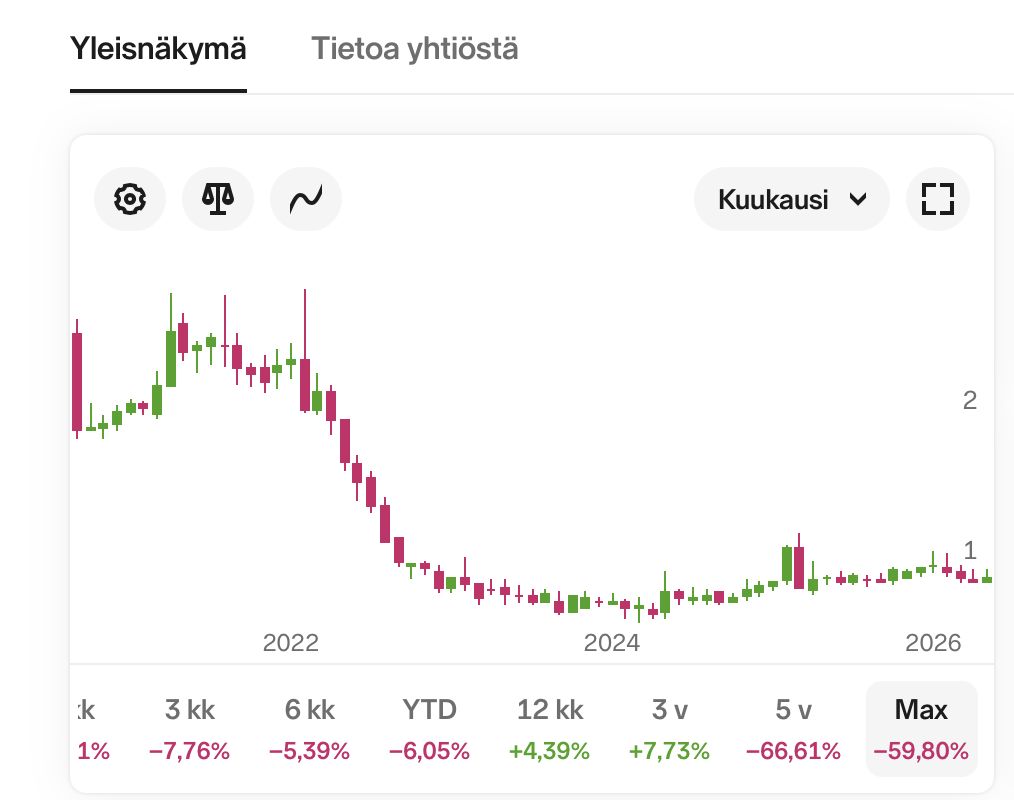
Telefonforeninger har i Finland haft en lang og broget historie med, hvordan “fælles” herreløse penge nemt kanaliseres ind i lokalpolitiske projekter på et spinkelt grundlag, mens den bedste løsning for ejerne i praksis næsten altid ville have været at frigøre pengene hurtigst muligt og overføre dem til en indeksfond. Oulu bys udviklingsselskab Oulun Puhelin blev børsnoteret i 2020 med lignende udmeldinger, og det gik præcis som man kunne forvente:

46 Synes om

Ved et første kig på børsprospektet vil en optimist måske se KPY som en regional vækstinvestor i stil med Arvo Sijoitusosuuskunta, mens en pessimist vil skæve mod Partnera, der forvildede sig ind i cirkulær økonomi-hypen. Uden at kende baggrunden i dybden og i lyset af den nuværende portefølje, kassebeholdningen og den udmeldte strategi, hælder jeg selv mest til optimisme.

5 Synes om

Det ville være yderst rart at vide noget om tidsplanen, da anparter stadig ser ud til at blive solgt på nettet. For eksempel ser det ud til, at Evon Capital sælger på huutokaupat.com med jævne mellemrum.

Skete det, at KPY afhændede sit ejerskab i DNA lige før Telenor nåede at købe DNA til en betydeligt højere værdiansættelse? KPY-aktien blev solgt på Privanet for 10 år siden til en pris på ca. 5 - 5,5 €/aktie (taget i betragtning splittet i 2022 på 1:4).

KPY er en interessant sag: En vækstmotor inden for PE-investeringer (Private Equity), pengestrøm og stabilitet fra ejendomsporteføljen og (forhåbentlig) afkast fra balanceinvesteringerne, som det er hensigten at afhænde på mellemlang sigt. Der er dog et stort “men” knyttet til ejerskabsmodellen, som desværre er et andelsselskab (osuuskunta). Selvom jeg i hjertet er en lokalpatriotisk savolaxer, begejstres jeg ikke for lokalpolitik og begrænsningen på én stemme i beslutningsprocessen. Når hovedejeren, som udstikker selskabets retning, normalt er kendt og har egne penge på spil, skabes der incitamenter til bedre resultater. Nu glimrer denne struktur ved sit fravær, hvilket skaber mulighed for “savolaxk snuhed” og direkte dum kapitalallokering (hvilket KPY desværre har masser af erfaring med). Denne risiko er jeg ikke villig til at løbe.

Trods min negativt ladede kommentar ønsker jeg KPY alt held og lykke på deres børsrejse. Det var da også på tide, at Kuopio får et børsnoteret selskab! I det fem gange mindre Iisalmi kan man jo bruge flertal, når man taler om børsnoterede selskaber :eyes:

13 Synes om

Min vision er, at bestyrelsesformanden og den administrerende direktør de seneste år har vist resultater i form af målrettet allokering af andelsselskabets midler (3 ben). En troværdig børsnotering oveni, i dette finske økonomiske miljø, fortjener allerede i sig selv bonusser. Det, der giver anledning til mest eftertanke, er den regionale forankring (Savo) og repræsentantskabets mulige snæversynethed. Denne frygt kan de dog bevise er en unødig bekymring allerede i løbet af 2026.

Denne KPY-case minder mig lidt om CapMan, men opbygget omvendt.

CapMan startede i sin tid som asset manager og købte senere Norvestia for at få permanent kapital og sin egen balance (taset).

KPY er derimod en gammel holding-/andelsbalance, som køber Sentica og forsøger at bevæge sig mod en mere fondbaseret model.

Jeg ved endnu ikke, om det ender med samme resultat, men den strategiske retning virker ret tydelig:

  • væk fra direkte balanceinvesteringer
  • mod fonde
  • administrationsgebyrer (management fees)
  • recurring fee income
  • og muligvis senere et bredere hus for alternative investeringer.

Efter min mening ville det bedste “bull case” være, at der omkring Sentica bliver opbygget en rigtig PE-/alternatives-platform med store ankerspændinger fra KPY’s balance.

Og Novapolis kunne i teorien en dag blive til sin egen infra-/real estate-fond.

I så fald ville KPY ikke længere blot være et “rodet holdingselskab”, men mere en struktur med permanent capital + asset management.

Men der er stor eksekveringsrisiko:

  • Integration af Sentica
  • fundraising
  • LP-tillid
  • First North-likviditet
  • holding-rabat
  • og om markedet overhovedet lærer at prissætte dette som en asset manager.

Desuden kræver andelsstrukturen og det lidt mere “ansigtsløse” ejerskab efter min mening en større rabat end et normalt holdingselskab. Her er der trods alt ikke en tilsvarende stærk founder-led eller tydeligt vækstorienteret kapitalallokeringshistorie, som man ser i mange højt vurderede investeringsselskaber.

Jeg bliver ved med at følge med fra sidelinjen. Jeg kunne sagtens eje det til den rette pris, men ikke for enhver pris.

4 Synes om

KPY lancerer en børsnotering på 10 millioner euro og planlægger at blive noteret på Nasdaq Helsinki First North-markedspladsen.

  • Tegningsperiode for det offentlige udbud: 1.6.–9.6.2026
  • Tegningskurs pr. andel: 5,10 €
  • Handlen med andele forventes at begynde: 12.6.2026 kl. 10.00.

Yderligere information, prospekter og materiale kan findes her:

13 Synes om

Nej, tegningskursen ser i hvert fald ikke ud til at være særlig høj ved første øjekast. Man kunne næsten overveje at deltage; der er en rimelig stor rabat i forhold til NAV (40%) og primært stabile, omend ret lavforrentede forretninger i bunden.

4 Synes om

https://x.com/zijoittaja/status/2060327443521585622?s=20

3 Synes om

Esa Juntunens analyse af KPY-børsnoteringen

14 Synes om

Hvis/når Sentica allerede har forsøgt at rejse en ny fond som en selvstændig enhed før KPY-handlen, men dette tydeligvis ikke er lykkedes, hvorfor skulle det så lykkes nu sammen med KPY? De har allerede banket på hos de samme fondsinvestorer én gang, og fortællingen fængede ikke sidst, så kan KPY som ankerspiller (anchor investor) vende skuden? Jeg tvivler selv og ser det som en betydelig risiko, at de ikke får samlet den nye fond i den målrettede størrelse. Selv efter KPY’s billet skal der stadig kradses 150 mio. euro sammen, og det er et stort beløb for en finsk kapitalfond – især hvis der ligger en mat præstation og store ændringer i investeringsteamet bagved. Hvis fonden kunne rejses “nemt”, ville det være gjort som et selvstændigt Sentica eller senest før børsnoteringen. Og denne fiasko med at rejse fonden er en stor risiko for hele KPY’s udvikling, da fond-strategien nu er en central hjørnesten for dem.

7 Synes om

Det kan være, at jeg deltager, men det kan også være, at jeg ikke gør. Vi får se, i morgen er ofte ugens travleste dag.

7 Synes om

Det er ret stille omkring denne emission. Har du tænkt dig at deltage?

  • Ja
  • Nej
0 äänestäjää
1 Synes om

"Tegninger foretaget i det offentlige udbud accepteres fuldt ud op til 100 udbudte andele, og for den overskydende del accepteres cirka 53,1 procent af de afgivne tegningsordrer.

Handlen med KPY-andele på First North forventes at begynde den 12. juni 2026 under handelssymbolet KPYOSK"

8 Synes om

Nyt selskab under dækning, den omfattende rapport er frit tilgængelig for alle: KPY Seurannan aloitus: Strategiamurroksen keskellä onnistuneesti pörssiin - Inderes

  • KPY er ved at transformere sig fra en traditionel balanceinvestor til en hybrid mellem en balanceinvestor og en fondsforvalter, hvilket giver vækstpotentiale, men indebærer betydelige risici, især inden for fundraising og kontormarkedet i Kuopio.
  • Selskabets investeringsportefølje er i øjeblikket koncentreret om kontorejendomme i Kuopio, men i fremtiden tilstræber KPY at ekspandere inden for infrastrukturfonde og foretage kontrollerede frasalg af balanceinvesteringer.
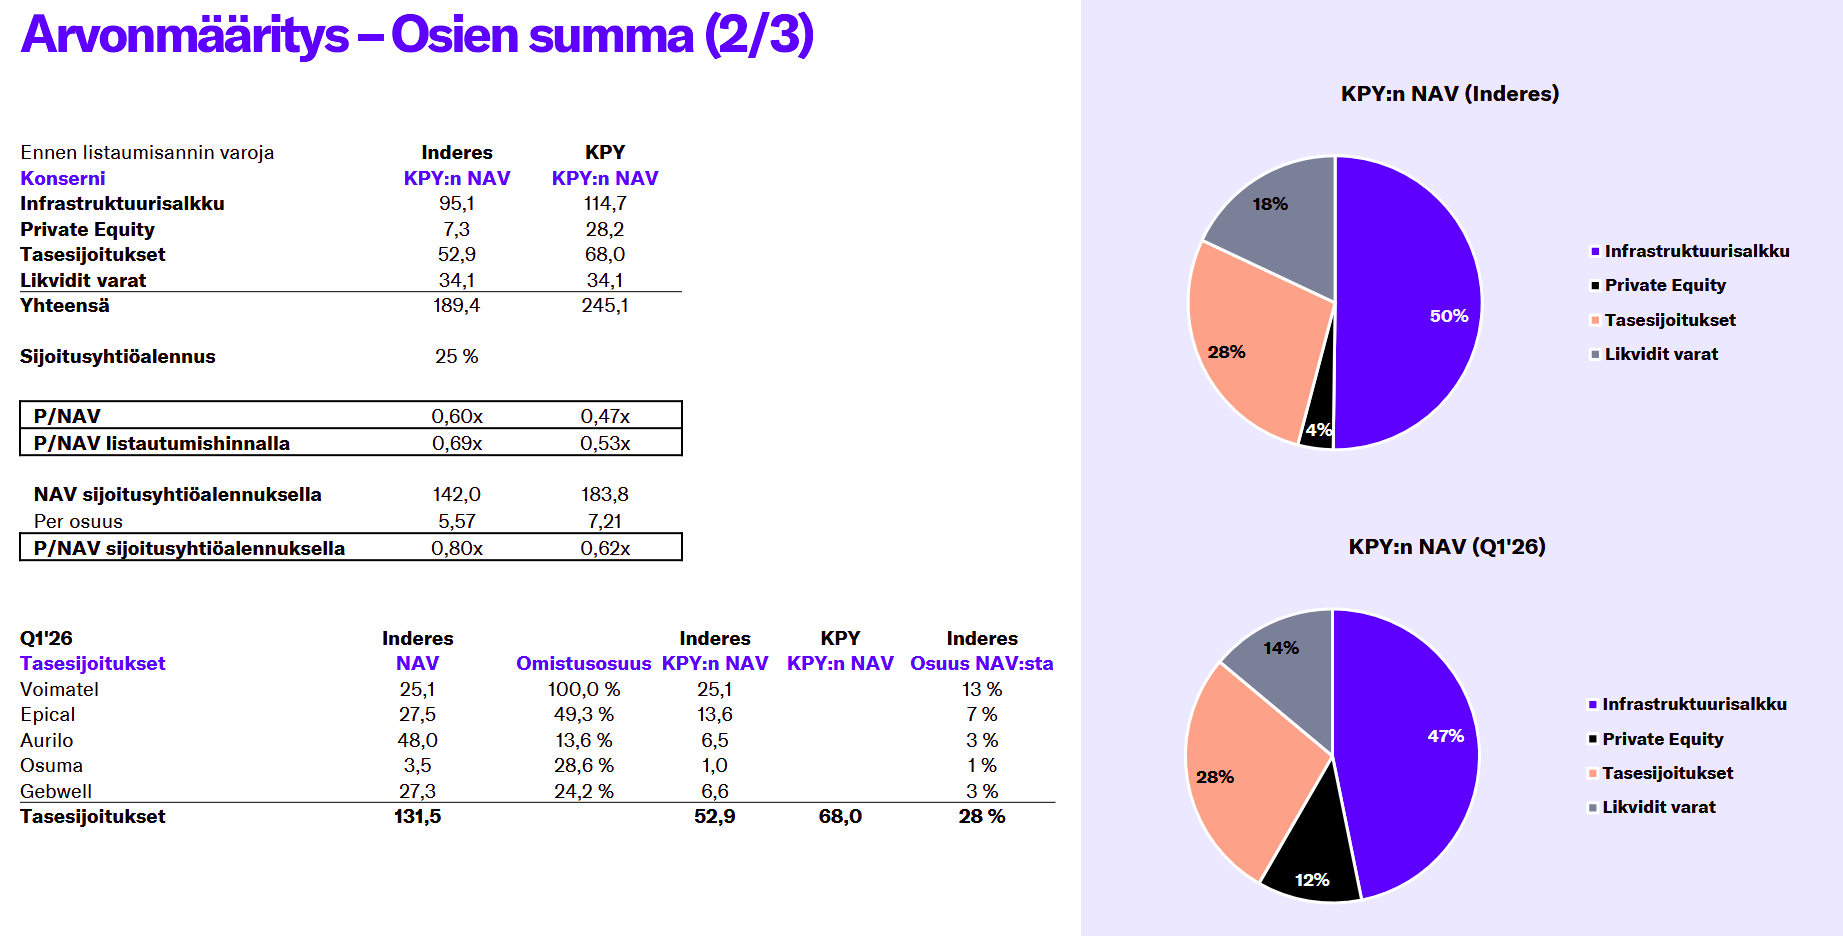
  • Værdiansættelsen af KPY-aktien er faldet til et meget lavt niveau (P/NAV 0,46x), hvilket gør det forventede afkast attraktivt for den tålmodige investor, men en reduktion af rabatten i forhold til de indre værdier kræver beviser på skalering af kapitalfondsaktiviteterne og opretholdelse af lønsomheden i Novapolis.
  • Vi påbegynder dækning med en målkurs på 5,10 euro og en Køb-anbefaling (Accumulate), idet vi estimerer værdien pr. aktie til 7,42 € uden investeringsselskabsrabat og 5,57 € med rabat.
13 Synes om

Tak for linket :slight_smile:

Det er rart at få en god udfordrer til Arvo fra KPY. Der er stærke hensigter i Kuopio om for alvor at ekspandere inden for formueforvaltning og skabe vækst i Finland. Det er der brug for her, selvom vækst naturligvis ikke direkte er lig med en god investering. Det blev en temmelig gigantisk rapport, men de færreste læser den nok på én gang, så måske er der afsnit heri, man kan vende tilbage til i fremtiden. Og Claude læser i det mindste effektivt en rapport af denne størrelse. En lille Inderes MCP-reklame tillades her.

KPY er i den forstand i en interessant situation, at det er meget svært at forudsige og værdiansætte lige nu, og spændet af mulige udfald er bredt, selvom en stor del af forretningen i mange henseender er meget stabil.

Kontorerne i Kuopio (Novapolis), som infrastrukturporteføljen i øjeblikket består af, har historisk set klaret sig rigtig godt (udlejningsgrader på ~95 % i 2020’erne), men nu flytter aktører fra den offentlige sektor ud af private lokaler, og markedssituationen er generelt svær, som alle ved (udlejningsgrad på 86 % ved udgangen af Q1’26). Meget afhænger af udviklingen i Kuopio, da lejertilstrømningen nu primært læner sig op ad private aktører. Huslejerne har efter min vurdering udviklet sig rigtig godt tidligere, men nu er konkurrencesituationen helt sikkert skærpet, hvilket kan aflæses i Novapolis’ udlejningsgrader, og det kræver nok en vis grad af strammere prissætning. Mit estimat for den dagsværdi er 95 MEUR mod KPY’s 115 MEUR.

Der er et tydeligt potentiale i Sentica, men der er også betydelig risiko forbundet med forretningen. Især set i forhold til den nuværende NAV-værdiansættelse (indre værdi) på 28 MEUR. Jeg har her valgt en markant mere konservativ tilgang, og i mine egne estimater er værdien 7,3 MEUR. Det er nemt at tegne en tydelig værditilvækst her, hvis forretningen skrider frem efter planen. Opstarten af en fondsforretning til det punkt, hvor den genererer en stabil strøm af forvaltningsgebyrer, tager typisk også ret lang tid.

Blandt balanceinvesteringerne er Voimatel en tydelig værdi-driver og står for knap halvdelen af disses værdi. Selskabets udvikling har været stærk de seneste år i en kraftig investeringscyklus for teleoperatører og fiberoptik, så værdiansættelsen heraf er heller ikke ligetil. Mit eget NAV-estimat for balanceinvesteringerne er 53 mod 68 MEUR.

Som helhed virker KPY dog til at være i en helt anden situation nu end for få år siden, da de væsentlige ejerandele klarer sig relativt godt, og Novapolis’ cash flow ikke længere bærer koncernen alene. Selvom det stadig er en meget tydelig støttepille for resultatet. Joker-kortet er så fondsforretningen og de ankers investeringer, der foretages i disse.

Alt i alt mener jeg, at en tydelig substansrabat er berettiget, men den nuværende prissætning er allerede så billig (0,46x), at jeg startede dækningen med en positiv anbefaling for at følge med i, hvordan kapitalrejsningen lykkes, og hvordan kontormarkedet i Kuopio udvikler sig. På kort sigt vil der sikkert stadig komme aktier til salg fra gamle ejere, hvilket betyder, at vi muligvis må vente lidt endnu på positive kursdrivere.

Jeg har også optaget en video om KPY sammen med @Iikka_Numminen, som nok kommer ud i den nærmeste fremtid.

23 Synes om

Her er endnu en video om KPY, som blev lavet sammen med @Frans-Mikael_Rostedt!

12 Synes om