Sensofusion planlægger børsnotering

Sensofusion Oyj planlægger en udbud og børsnotering på Nasdaq Helsingfors’ regulerede marked

Sensofusion Oyj (“Sensofusion” eller “Selskabet”) er en finsk dronedetektions- og modforanstaltningsvirksomhed, der designer, udvikler og sælger softwarebaserede løsninger med det formål at beskytte mennesker mod autonome våben. Selskabet opererer gennem et fuldt detektions- og modforanstaltningsøkosystem, som består af fire faser: detektion af mål ved hjælp af flere detektionsteknologier, fusion af detektionsdata til ét samlet situationsbillede, præsentation af situationsbilledet for operatører og autonome systemer samt modforanstaltninger mod trusler ved hjælp af flere metoder.

Selskabet planlægger en udbud og en børsnotering af sine aktier på det regulerede marked på Nasdaq Helsinki Oy (“Nasdaq Helsinki”) (“Børsnotering”). Det planlagte udbud forventes at bestå af udbud af Selskabets nye aktier (“Nye Aktier”) med henblik på tegning i en aktieemission (“Aktieemission”). Derudover forventes Haave Oy (“Hovedaktionær”) og visse andre af Selskabets nuværende aktionærer at udbyde Selskabets eksisterende aktier til køb (sammen med Aktieemissionen “Udbud og Børsnotering”).

Sensofusion sigter foreløbigt efter at indsamle et bruttoproprovenue på ca. 300 millioner euro gennem Aktieemissionen ved at udbyde Nye Aktier til tegning. Sensofusion har til hensigt at bruge provenuet fra Aktieemissionen til at finansiere sin vækststrategi, herunder: (i) accelererede investeringer i forskning og udvikling med henblik på at udvikle egne software-, detektions- og modforanstaltningsteknologier samt kunstig intelligens- og satellitkapaciteter, (ii) udvidelse af produktions- og testkapaciteten på relevante markeder, og (iii) yderligere styrkelse af Selskabets balance og finansielle fleksibilitet.

Mutual Pension Insurance Company Elo, Mutual Pension Insurance Company Ilmarinen, visse fonde forvaltet af OP Fund Management Company Ltd. og Mutual Pension Insurance Company Varma (sammen “Ankerspillere”) har på visse sædvanlige betingelser forpligtet sig til at tegne Selskabets aktier i det planlagte Udbud og Børsnotering for et samlet beløb på ca. 170 millioner euro, forudsat at Selskabets værdiansættelse før provenuet fra Udbuddet og Børsnoteringen er højst 1.300 millioner euro.
Tuomas Rasila, stifter, administrerende direktør, bestyrelsesmedlem og største aktionær, udtaler:

“Mange spekulerer på, hvorfor man skal børsnotere en virksomhed, når den kan forblive privat. Jeg ønsker, at Sensofusion skal vokse sig større end sin stifter. Samtidig har jeg selv til huse at fortsætte som administrerende direktør efter den planlagte børsnotering. Ligeledes ønsker jeg, at flere får mulighed for at tilslutte sig vores mission om at forsvare menneskeheden mod autonome våben. Denne virksomhed er ikke til salg, den skal føres fremad sammen med vores nye ejere.”

Timo Ahopelto, bestyrelsesformand, udtaler:

"Sensofusion er en finsk virksomhed, der i ti år har opbygget teknologi mod den trussel, der opstår fra to megatrender – kunstig intelligens og robotteknologi. Vi beskytter mennesker mod autonome våben. Børsnoteringen gør det muligt at fremme dette arbejde endnu hurtigere.

Ankerspillerne har forpligtet sig til at tegne for i alt ca. 170 millioner euro af udbuddet. Vi er yderst tilfredse med at kunne arbejde sammen med disse ejere."

I regnskabsåret 2025 stammede 87,2 procent af Sensofusion omsætning fra EMEA-regionen\u003csup\u003e\[1\]\u003c/sup\u003e, 9,1 procent fra Nordamerika og 3,7 procent fra resten af verden. Sensofusion omsætning er ikke væsentligt knyttet til aktive konflikter, og for eksempel i 2025 stammede kun 7 procent af omsætningen fra Ukraine. I regnskabsåret 2025 var omsætningen stærkt koncentreret om forsvars- og sikkerhedsmyndighedskunder, som tegnede sig for 98,5 procent af omsætningen, mens civilkunder stod for 1,5 procent.\u003csup\u003e\[2\]\u003c/sup\u003e

Vigtigste styrker

Sensofusion ledelse betragter følgende faktorer som Sensofusion centrale styrker og konkurrencemæssige fordele:

  • stærk position på et marked i voldsom vækst;
  • pioner inden for innovationer inden for dronedetektion og -modforanstaltninger;
  • direkte kundeforhold og vertikalt integreret forretningsmodel;
  • kampprøvet ydeevne og løbende forbedringscyklus; samt
  • stærk finansiel profil og værdiskabende model.

Strategi

Sensofusion mission er at forsvare menneskeheden mod autonome våben. Selskabets strategi tager udgangspunkt i den opfattelse, at droner permanent har ændret krigsførelsen, og at traditionelle forsvarssystemer alene ikke er tilstrækkelige til at modsvare den hurtigt udviklende, omkostningseffektive og kvantitativt voksende dronetrussel. Sensofusion mål er at vende denne situation til forsvarerens fordel ved at udvikle dronedetektions- og modforanstaltningsløsninger, der forbedres hurtigere, end trusselsmiljøet ændrer sig. Efter Selskabets ledelses opfattelse skabes der på et hurtigt voldsomt marked konkurrencemæssige fordele ikke blot gennem nutidens bedste teknologi, men gennem evnen til at omsætte kapital, operationel feedback og teknologisk knowhow til nye produkter og produktforbedringer hurtigere end konkurrenterne.

Sensofusion vækststrategi er baseret på tre centrale strategiske fokuspunkter:

  1. udvidelse af den integrerede produktportefølje fra detektion til modforanstaltninger;
  2. vækst i uafhængige forsvarskapaciteter gennem direkte kundeforhold; samt
  3. disciplineret og rentabel skalering af forretningen.

Webcastet begynder kl. 11:00:

REDIGERING: Sensofusion selskabspræsentationsarrangement torsdag den 1. oktober 2026 kl. 18:00.

Interview med administrerende direktør Tuomas Rasila:
64 Synes om

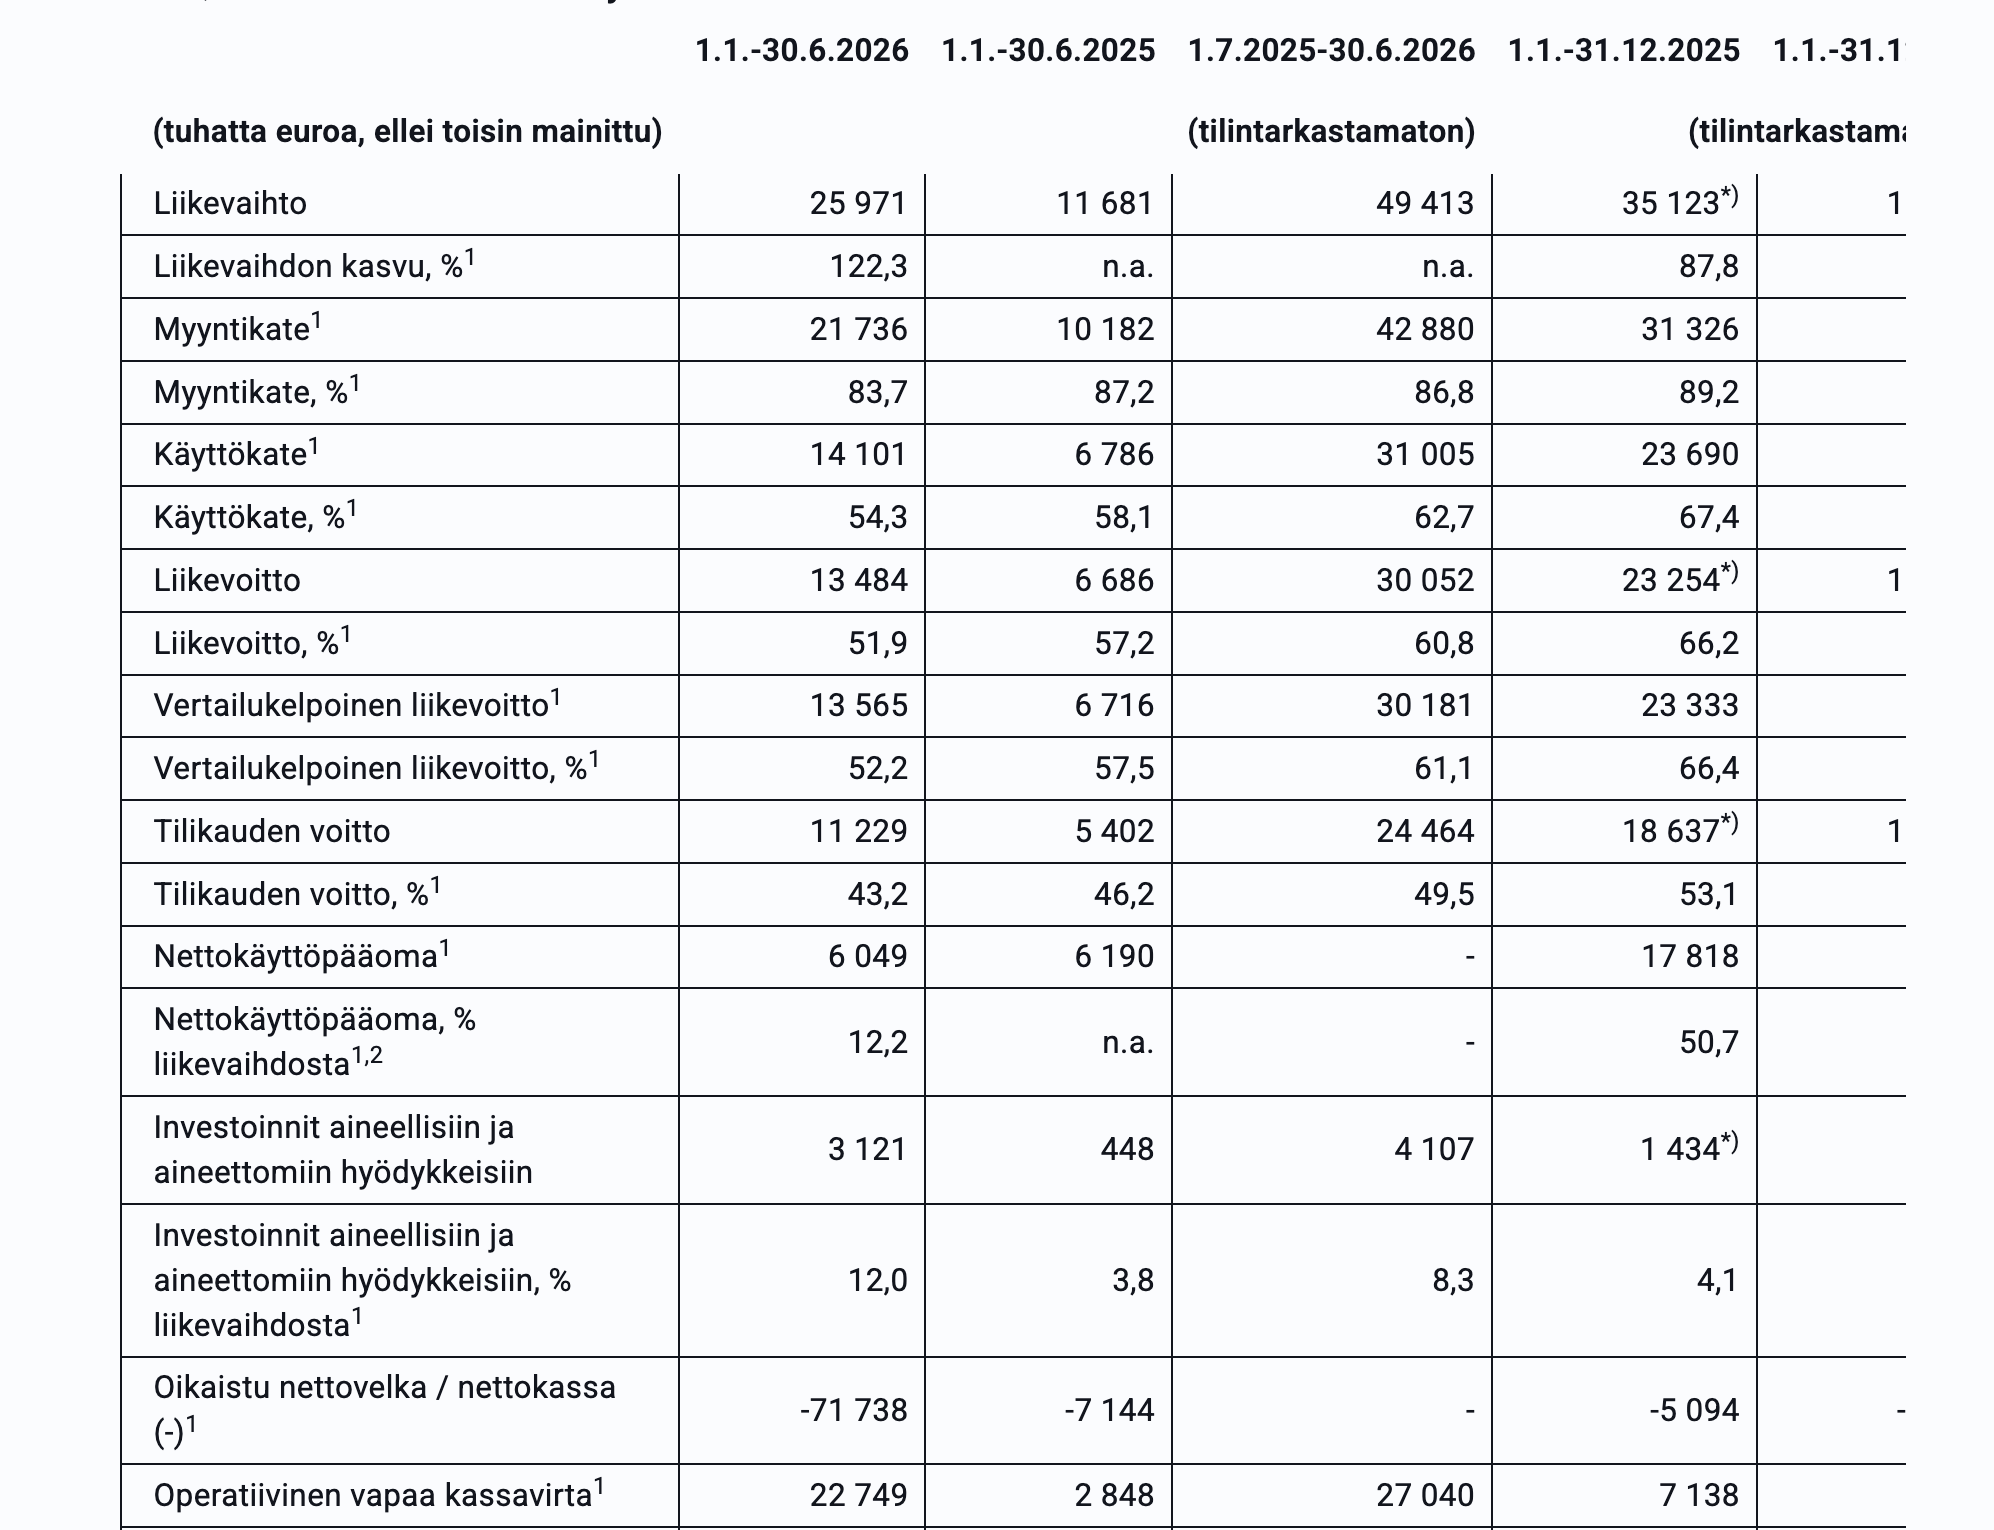
Meget interessant virksomhed. Et driftsresultat på 30 mio. EUR over de seneste 12 måneder og en driftsmargin på hele 60,8 % er eventyrlige tal for en virksomhed med en omsætning på 49 mio. EUR. That said, så er der i denne her branchen for droneproduktion og -bekæmpelse utallige virksomheder af enhver art (som f.eks. sørgelige Summa Defence), så det i sig selv er ikke ensbetydende med et succesfuldt eller godt produkt.

Afsnittet nedenfor er efter min mening det mest væsentlige for forretningen inden for dronebekæmpelse.

\u003eFlere hundrede af Selskabets Airfence 7- og Airfence Mini-produkter er i operativ brug over hele verden. Selskabets produkter har bevist deres funktionsdygtighed på slagmarkerne. På baggrund af kundeinput og erfaringer fra feltet vurderer Selskabets ledelse, at Sensofusion er en af de eneste vestlige aktører, hvis produkter er i brug i to konfliktzoner, der er væsentlige for dronebekæmpelse, nemlig i Ukraine og Mellemøsten. Derudover er en væsentlig del af Selskabets produkter solgt til kunder med henblik på at udvikle forsvarskapaciteten i fredstid.

Hvad betyder det i rigtig aften? Er produkterne i brug i Ukraine ved frontlinjen og/eller til beskyttelse af andre vigtige mål, eller er de blevet placeret til beskyttelse af såkaldte sekundære steder, hvor de ikke har været i reel kamp, fordi ydeevnen eller forholdet mellem pris og kvalitet ikke er til, at de kan bruges på de hotteste steder (men man kan dog sige, at de bruges i Ukraine og Mellemøsten)?

Ifølge hjemmesiden er Airfence ganske vist et fint produkt, men for investeringsbeslutningen ville det være vigtigt at høre slutbrugernes ufiltrerede kommentarer og indsamlede data om kapaciteten og dens livscyklus i en kampsituation.

Hvis nogen kan svare på nedenstående spørgsmål, ville jeg meget gerne vide mere.

Hvor og hvordan bruges Airfence-produkter helt præcist?
Hvor godt fungerer de?
Hvad siger slutbrugerne om dem?

Man kan sælge meget på en god historie, ligesom Nikola nåede langt, før det hele faldt fra hinanden, men intet vægter tungere i denne case end de ukrainske slutbrugeres oprindelige meninger udtrykt frit.

45 Synes om

Da selskabet ikke rapporterer ordrereserven, så begyndte den sidste 12-måneders periode at nage mig – hvis H1/2026 havde en omsætning på 25,971 millioner, så var H2/2025 på 49,413 - 25,971 = 23,442 millioner. Væksten mellem halvårene er ganske vist næsten 11 %, men det er også kun 11 %. Med det tempo vil årlig vækst også lande på omkring 20 %, hvilket ikke gør det særlig nemt at retfærdiggøre denne værdiansættelse på 1,3 milliarder.

En anden overvejelse, jeg har i relation til ordrereserven, er den endelige betaler af disse produkter og Ukraines andel af ordrerne. Hvis krigen slutter, eller EU-landene (Tyskland) slækker på støtten, vil forretningens vækst så stoppe?

18 Synes om

Krigene stopper ikke, og det gør droner heller ikke. SEnsofusion-løsningen er angiveligt på taget af Benjamin Netanyahus kontor for at beskytte det, og der er helt sikkert masser af lignende behov.

En absolut interessant Børsnotering (listautuminen), jeg ved ikke, om der kommer ADR-papirer til USA til trading på et tidspunkt, men hvis der gør, vil efterspørgslen nok være ret høj.

11 Synes om

Den værdiansættelse på 1,3 mia. lyder godt nok ret vild. Hvad bruger andre som argument for den over for sig selv?

11 Synes om

Nogen kunne måske sammenligne dette med f.eks. Ondas’ valuation (USA), men et voksende droneweek-selskab, der allerede er stærkt rentabelt i stedet for at vade rundt i evige underskud under vækstfasen? Man bliver helt klart nysgerrig, men den tidligere bemærkede mulige afmatning i væksten skaber mistvivl. En virksomhed som denne kræver virkelig stærke beviser på produkter, partnere og forretningens lødigheid, da finske investorer sandsynligvis har Summa-fadæserne frisk i erindring.

Det er dog den type selskab, der under gunstige forhold og hvis valuationen var bare nogenlunde fornuftig (jeg kan ikke vurdere det endnu), ville kunne lave en sjælden Kempower ved børsnoteringen.

4 Synes om

ONDAS mcap omkring 4,5 mia., stærkt urentabel men vokser stærkt

Så 1,3 mia. er ikke slemt i den nuværende verden.

4 Synes om

Tak for de gode spørgsmål! Vi tager spørgsmål herfra med til Q&A-delen af vores ITF-arrangement, der starter om lidt.

Velkommen til at deltage live: https://sensofusion.videosync.fi/itf-2026

Optagelsen af diskussionen vil senere være at finde på siden https://ipo.sensofusion.com

Mikko Hyppönen
Sensofusion Oyj

137 Synes om

Meget interessant børsnotering ja!

Jeg ser det helt klart sådan, at forsvar mod droner er kommet for at blive. Rusland har selv meldt ud, at de stiler efter at øge droneproduktionen markant i de kommende år. Så selvom krigen i Ukraine skulle slutte, vil der være brug for færdige systemer til at forsvare sig mod truslen.

Personligt betragter jeg Hyppönen som et meget klogt menneske, og det faktum, at han er gået ind i denne virksomhed, øger min tillid enormt!

25 Synes om

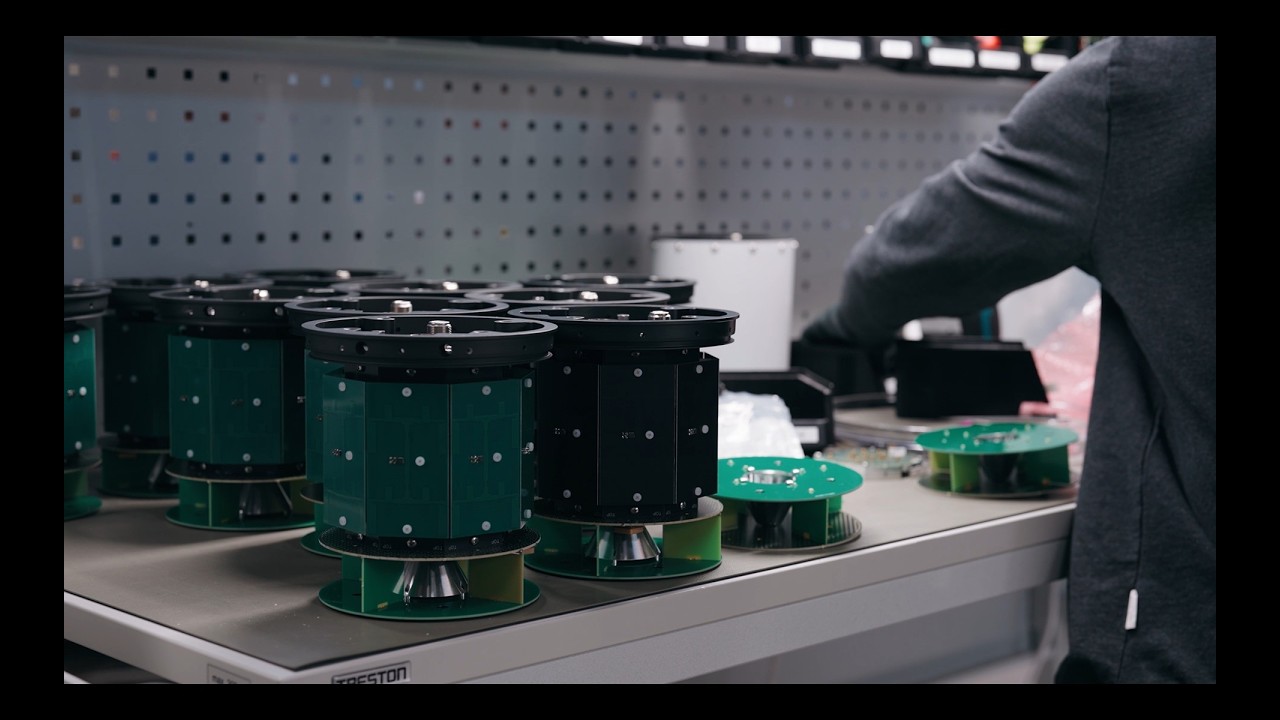
Lad os tilføje et direkte link til en YouTube-video (ca. 6 min.) hentet fra IPO-siderne, hvor Mikko Hyppönen præsenterer Sensofusion-teknologien og -produkterne på en rundvisning på fabrikken:

19 Synes om

Sensofusion afholder virksomhedspræsentation næste torsdag kl. 18:00. Der vil også være en virtuel rundvisning på fabrikken. :factory:

18 Synes om

Kan man forvente, at prospektet kommer til at indeholde oplysninger om, hvor meget top 10-kunderne har bidraget med til omsætningen? Hurtigt skumlende med de nuværende oplysninger er det næsten umuligt at sige noget om kundekoncentrationsrisikoen. Ordrebogen ville naturligvis også være interessant (eller udsigten til denne, hvis den ikke offentliggøres, dvs. hvor langt frem selskabet tager imod ordrer/kan se frem med hensyn til den fremtidige efterspørgsel).

5 Synes om

God betragtning, her er mere.

Stagnerede omsætningen på 25 mio. pr. halvår?
Skyldes det problemer med udvidelse af produktionskapaciteten, faldende salg eller et dårligt produkt?
Er der et globalt marked, sælges der til begge parter i enhver konflikt?
Eller vælger man kun den ene part i konflikter? Eller udbydes det kun til “troværdige” partnere? Er Israel, USA eller Kina en troværdig partner?
Hvad er faktureringsmodellen, hvis der foretages ugentlige opdateringer? Sælges produktet som en enhed med en bestemt livscyklus eller som en løbende faktureret tjeneste?
Hvordan har ordrestrømmen været pr. kvartal, Q3/25->Q3/26?

5 Synes om

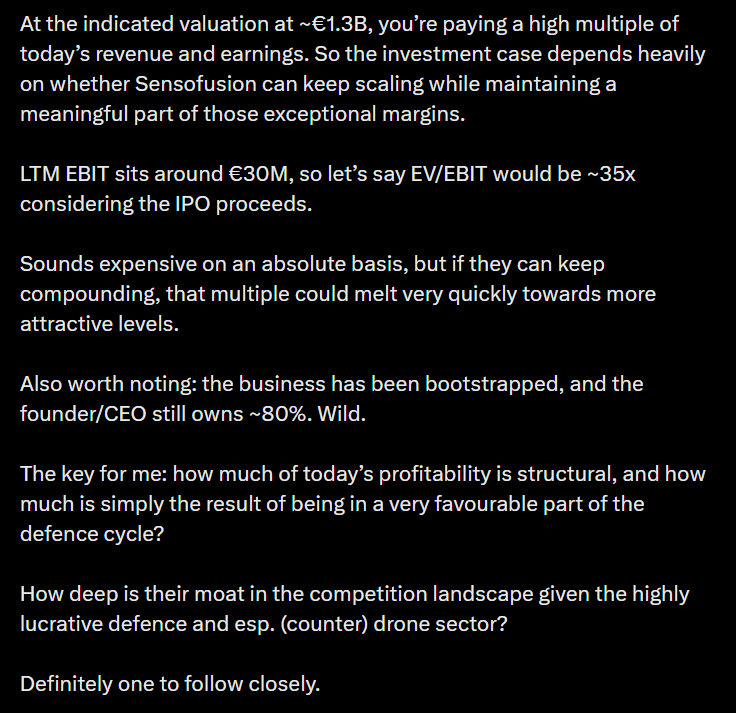
Markus fremhæver kendte fakta og tanker om selskabet, f.eks. at Sensofusion s omsætning er vokset med omkring 100 procent om året de seneste år, driftsmarginen (liikevoittomarginaali) er over 60 procent, og afkastet af den investerede kapital er tocifret… undskyld, trecifret. Selskabet er også vokset hidtil uden ekstern finansiering, og dertil ejer stifteren og den administrerende direktør stadig omkring 80 procent af det.

Efter hans vurdering vil EV/EBIT efter emissionen være omkring 35. Han overvejer derfor, hvor stor en del af den høje lønsomhed der bygger på en vedvarende konkurrencefordel, og hvor stor en del der skyldes forsvarssektorens usædvanligt gunstige markedsituation, men hvis væksten fortsætter, og marginerne holder – kan den nuværende værdiansættelse hurtigt se mere moderat ud.

https://x.com/ValueByMarkus/status/2102830547605008874


13 Synes om

Hvis emnet allerede er blevet behandlet et sted, kan du bare linke dertil, smide en artikel eller lignende, men i hvor høj grad er efterretningsdata fra forskellige systemer anvendelige til udstyr fra andre leverandører? Lad os f.eks. sige, at man ønsker at skyde indkommende fjendtlige droner ned med missiler, automatiske antiluftskyts-maskinkanoner, droner (andre end Sensofusion Interceptors) eller lignende, som Sensofusion ikke dækker. De har vel sandsynligvis deres egne radarer til nær afstand, men alligevel.

Tilsvarende kunne man forestille sig, at hvis menneskelige soldater i stigende grad begynder at få AR-stil smarte visirer i deres hjelme eller andet lignende udstyr, hvor let er det så at dele Sensofusions situationsbillede af droner med dem?

Er der f.eks. erfaring med dette fra Ukraine eller Mellemøsten, eller har dette været hverdagskost så længe, at det ikke længere er relevant? Sign. ikke et emne, jeg kender til i forvejen.

3 Synes om

HS Visio skriver om Sensofusion og interviewer administrerende direktør Tuomas Rasila. Interessant artikel, dog for abonnenter.

Nogle uddrag:

BØRSNOTERINGEN er på mange måder usædvanlig.

Virksomhedens grundlægger og administrerende direktør Tuomas Rasila ejer omkring 82 procent af Sensofusion. Hvis børsnoteringen lykkes som planlagt, kan værdien af hans ejerandel beregnes til omkring en milliard euro.

Typisk har virksomheder i denne fase af vækst været nødt til at rejse meget kapital fra investorer gennem årene, og for hver finansieringsrunde er grundlæggernes ejerandel blevet udvandet.

Rasila finansierede selv den indledende produktudvikling med overskud fra sine tidligere softwarevirksomheder, og eksterne investorer blev først taget med, da virksomheden allerede var vokset sig rentabel. På den måde har han en usædvanlig stor ejerandel i virksomheden ved børsnoteringen.

SÅ stærkt iværksætterdrevne virksomheder er ret sjældne på Helsinki-børsen. Rasila understreger, at en iværksætters forhold til sin virksomhed er anderledes end en ansat administrerende direktørs, og en børsnotering ændrer ikke på det.

Rasila ønsker dog at bringe sin virksomhed på børsen på et tidligt stadie, fordi han er styret af tanken om at opbygge en virksomhed, der er større end ham selv, med en tidshorisont på 50 år.

“Børsen er det rette sted, så Sensofusion kan forblive en uafhængig virksomhed, der ikke bliver solgt til nogen, og som ikke er afhængig af én person,” siger Rasila.

“Vi har nu et godt momentum og masser af vækstpotentiale. Jeg ønsker ikke at tænke på, at vi først skulle børsnoteres, når der ikke er mere foran os. Jeg synes også, at investorer fortjener et investeringsobjekt, der stadig har en vej foran sig,” siger Rasila.

Rasila ønsker at beskytte virksomheden mod, at der træffes forhastede operationelle beslutninger eller udsalg udelukkende for at nå de kortsigtede omsætningsprognoser, der er givet til børsen.

Derfor har Sensofusion ikke til hensigt at give eksempelvis kvantitative retningslinjer for hele regnskabsårets omsætning eller rentabilitet.

Listen over Sensofusion-projekter inden for produktudvikling virker overvældende for en virksomhed med kun omkring 130 medarbejdere. Er der en fare for, at ressourcerne bliver spredt for tyndt?

”I vores branche er den eneste fornuftige position, at der er mindst en prototype i gang for hver identifikations- og påvirkningsmetode. Hvis vi kun havde fokuseret på vores første produkt, ville vi have været under stor risiko i en militær situation, der er præget af hurtige forandringer,” kommenterer Rasila.

Virksomheden udvider sin internationale produktion i løbet af det indeværende år i Canada og Storbritannien. På fabrikken i Vantaa bliver produktionsfaciliteterne mangedoblet gennem tre nye grundopkøb.

11 Synes om

Her sker børsnoteringen på et rigtig godt tidspunkt for selskabet, markedet er varmt, og branchen er meget interessant. Derfor er selskabet naturligvis prissat ambitiøst baseret på fremtidsforventninger.\n\nFor anbrudsspecialisten / sijoittajan (for en investor) er der her et par store spørgsmål, som man bør overveje svaret på, før man investerer:\n\nForbliver markedet “varmt” og voksende også fremover? Når krigen i Ukraine på et tidspunkt slutter, vil europæiske lande så have interesse og penge nok til at satse på disse og andre forsvarsinvesteringer? Eller vil tingene blive glemt, når krigen er slut. Der er jo rigeligt med brændpunkter andre steder i verden, så der vil altid være et eller andet marked, men denne investering er baseret på stærk vækst, ikke på det nuværende forretningsniveau.\n\nSelskabet indsamler en stor mængde ny kapital, vil denne kapital kunne udnyttes med de nuværende, supergode marginer, eller vil kapitalafkastet falde? Altså, vil man kunne få de nye forretninger til at være rentable med topafkast?\n\nPolitisk risiko. Forsvarsindustrien er en følsom branche, og politik blæser i disse dage. Hvem der bruger hvis produkter er et følsomt spørgsmål, og situationer kan ændre sig hurtigt. Det vil sige, om der kan findes vækstmarkeder nok, hvor produkterne er acceptable både nu og i fremtiden.\n\nValuation (Værdiansættelse). Selskabet prissættes i overensstemmelse med høj vækst; for at få et afkast skal investoren have selskabet til at vokse markant og rentabelt. Den traditionelle tankegang om sikkerhedsmargin fungerer ikke i dette tilfælde, men logikken fra startup-investeringer passer bedre her.\n\nUnder alle omstændigheder et interessant selskab og en interessant branche.

14 Synes om

Tilføj endnu en ting til den liste:

Teknologiske forandringers tempo og styring. De teknologier, der anvendes af både selskabet og dets konkurrenter, udvikler sig hurtigt, og der er en vis form for konstant ræs i gang her. Hvordan sikrer man, at selskabet ikke snuble i løbet?

6 Synes om

Det er helt sikkert, at droner ikke forsvinder foreløbig, uanset hvem der opererer dem. Jeg ville ikke undre mig det mindste, hvis alle samfundets vigtige dele i fremtiden beskyttes af en form for droneforsvar/detektering. Listen over steder, hvor der er brug for beskyttelse ud over grænserne, er jo virkelig lang! Lufthavne, havne, hospitaler, vigtige fabrikker, energisektoren osv. osv.!

6 Synes om

Jussi Halmes analyse af Sensofusion-børsnoteringen:\n\nhttps://youtu.be/ZC0YAO58GBw?is=vKqEz7dSzntdcbX7

12 Synes om