Koskinen har savværkspladsen fuld af usolgte varer
Her er Anttis seneste rapport om Koskisen. 
Vi gentager vores reducer-anbefaling for Koskisen og justerer vores kursmål til 7,25 euro (tidligere 7,50 €). Koskisens Q3-rapport var samlet set svagere end vores forventninger, og vi har efter rapporten foretaget negative estimatændringer med fokus på den nærmeste fremtid. Efter vores mening er Koskisen-aktien stadig ret korrekt prissat på et års sigt, når man tager det opadgående resultat, det rimelige udbytte og de forventninger, der allerede er indbygget i aktien, i betragtning. Dermed forbliver aktiens forventede afkast i vores analyser fortsat på niveau med afkastkravet.
Citeret fra rapporten:
Balancen er stadig stærk
Koskisens gearing (nettogældsandel) var 17 % ved udgangen af 3. kvartal (Q3’23: gearing -6 %). En fortsat stærk balance giver selskabet en buffer mod cykliske risici og skaber råderum til eksekvering af vækststrategien. Vi forventer, at eksekveringen af strategien på et tidspunkt vil føre til en fortsættelse af større investeringer, selvom der foreløbig ikke er offentliggjort nye større investeringsprojekter for de kommende år. Koskisen har også stadig en investering i en tømmerplads i Järvelä på 15 MEUR i gang samt en investering på 3 MEUR i Core-forretningen i Polen, men efter vores vurdering er størstedelen af disse investeringer allerede betalt.
2 Synes om
Her er Viljakainens kommentarer til Koskinens investeringsprogram.
Investeringsprogrammet, der sigter mod volumenvækst, kvalitetsforbedring og øget effektivitet, er flerårigt, og i 2025 udgør de tilhørende investeringer 12 MEUR. Efter vores mening taler dynamikken på markedet for birkekrydsfiner og fasen i Koskinens vækststrategi for en satsning på pladeindustrien (Levyteollisuus). Investeringsprogrammet skaber et vist opadgående pres på vores prognoser for Koskinens omsætning, resultat og investeringer i de kommende år. Raute har været en del af Koskinens leverandørbase, og efter vores vurdering har Raute forudsætninger for at modtage mindre, individuelle ordrer på udstyr, modernisering og/eller automatisering gennem Koskinens program i de kommende år.
Antti skrev sine tanker om analytikeropkaldet forud for den stille periode.
Koskinen afholdt i går et opkald for analytikere forud for Q4’s stille periode. Koskinen offentliggjorde i går hovedtemaerne fra spørgsmål og svar i en pressemeddelelse, som kan læses her. Selskabets forretningsmiljø ser ud til at have udviklet sig nogenlunde stabilt, hvilket stemte ret godt overens med vores forventninger.
1 Synes om
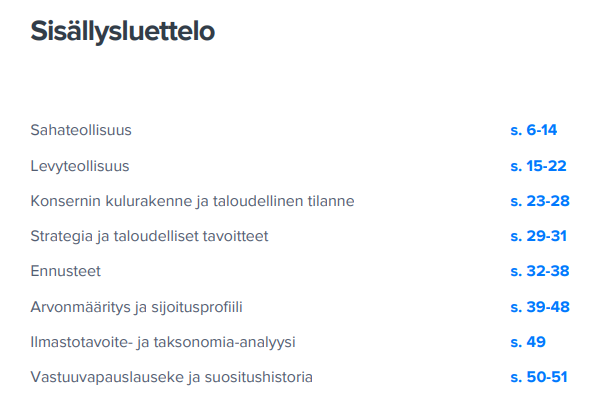
Antti har også lavet en ny omfattende rapport, og ligesom andre omfattende rapporter er den tilgængelig for alle at læse.
Vi gentager vores kursmål på 7,25 euro og vores reducer-anbefaling for Koskinen. Koskinen har sidste år foretaget betydelige investeringer, især i savværksforretningen, hvis fordele vi forventer først vil vise sig fuldt ud i den nærmeste fremtid. Derudover burde Koskinens indtjeningsevne få et løft, når den globale byggebranche kommer sig over den nuværende svage konjunktur i takt med faldende renter. Dette er dog efter vores mening allerede indregnet i aktien, da de fleste værdiansættelsesmetoder indikerer, at aktiens prissætning stadig er korrekt.
Citat fra rapporten:
“..Vi forventer, at Koskinens langsigtede organiske vækstudsigter er sunde, da miljøbevidsthed og populariteten af træbyggeri vil stige i fremtiden. I det store billede forventer vi, at virksomheden vil være i stand til at opnå en omsætningsvækst på niveau med den globale økonomiske vækst, hvilket på lang sigt betyder en vækst på 2-3 %. Vi bemærker dog, at de årlige ændringer kan være meget kraftige afhængigt af faserne i økonomiens og byggeriets cyklusser. Vores prognoser inkluderer ikke virksomhedsopkøb, men er baseret på organisk vækst..”
1 Synes om
Hvis den omfattende rapport ikke umiddelbart fanger din interesse, så satte vi os også ned i inderesTV for at tale om Koskisen. Her er en halv times gennemgang af virksomheden.
Emner:
00:00 Start
00:25 IPO’en var ikke overpriset
02:37 Savværksindustrien er cyklisk
05:12 Det stramme træmarked er et strukturelt problem
07:32 Balancen er stærk
08:51 Fremskyndelse af vækst med investeringer
12:23 Pladeindustrien versus savværksindustrien
20:10 Strategi versus resultater
21:51 Risici (inkl. virksomhedsordninger)
27:37 M&A
30:10 Afkastforventningen er positiv, men ikke tilstrækkelig
4 Synes om
Her er Viljakainens forhåndskommentarer, når selskabet offentliggør Q4-resultatet på mandag.
Der forventes et operationelt resultat, der er lidt bedre end den svage sammenligningsperiode, på trods af den stadig træge markedssituation. Koskisen forventes at sænke udbyttet en smule i lyset af det faldende resultat i 2024 og fortsatte (men roligere end de seneste år) investeringsbehov. I rapporten spiller vejledningen for indeværende år også en nøglerolle. Ifølge vores vurdering vil Koskisen vejlede for omsætningsvækst i år drevet af Savværksindustrien og en justeret EBITDA-margin på 8-12 %. Vores rentabilitetsforudsigelser er klart lavere end konsensus, så vi mener, at der er en vis risiko for skuffelse i vejledningen. Vi identificerer ikke en klar prissætningsfejl i Koskisen-aktien i nogen retning før Q4-rapporten.
1 Synes om
Ret vildt at der åbenbart også findes et firma i Helsinki, der handler under en P/E på én, når den forventede EPS for 2024 er 8,48 euro. Nå ja, der sker fejl.
4 Synes om
Linkene var forkerte  Det er nu rettet. Tak for opmærksomheden!
3 Synes om
Koskinen lå under forventningerne.
Oktober–december 2024 i korte træk
· Omsætningen steg og var 73,0 (68,7) millioner euro.
· Driftsresultatet (EBITDA) steg og var 5,6 (5,3) millioner euro.
· EBITDA-marginen var 7,7 (7,6) procent.
· Det justerede driftsresultat (EBITDA) var 5,7 (5,5) millioner euro.
· Den justerede EBITDA-margin var 7,8 (8,0) procent.
· Driftsresultatet (EBIT) var 2,5 (3,0) millioner euro og udgjorde 3,5 (4,4) procent af omsætningen.
· Periodens resultat var 1,5 (2,6) millioner euro.
· Ufortyndet resultat pr. aktie var 0,07 (0,11) euro.
Udbytteforslag
Bestyrelsen foreslår på generalforsamlingen i foråret 2025 udbetaling af et udbytte på 0,12 euro pr. aktie.
Resultatvejledning for 2025
Koskinen-koncernens omsætning for 2025 forventes at vokse fra 2024-niveauet. Den justerede EBITDA-margin forventes at være 7–11 procent.
3 Synes om
Målene for 2027 virker allerede ret hårde. Målet er da at opnå en omsætning på 500 mio. og en EBITDA-margin på 15%. Hvis det antages, at vejledningen for 2025 for omsætningsvækst betyder en vækst på 5% og EBITDA-marginen i gennemsnit er 9%, så kræves der i 2026 og 2027 en omsætningsvækst på 30% om året, og EBITDA-marginens vækstprocent skal være i størrelsesordenen 65-70% om året.
I Q4 var der små tegn på bedring, men løber målene for langt væk?

4 Synes om
Her er Anttis hurtige kommentarer til morgenens resultat.
Koskisens Q4-resultat, der blev offentliggjort her til morgen, var som forventet klart lidt bedre end referenceperioden, men årets sidste tal levede ikke op til vores og konsensus’ forventninger. Udbyttebeskæringen var også kraftigere end forventet. Den vigtigste del af rapporten var dog indeværende års guidance, som indikerer omsætningsvækst og, set i midten af intervallet, en nogenlunde stabil udvikling i rentabiliteten. Konsensus forventede en solid og vores egen prognose en klar marginforbedring fra Koskinen. Derfor er der et nedadgående pres på selskabets resultatprognoser for indeværende år, hvilket vi vurderer tilsvarende vil afspejle sig i Koskisens aktie i dag.
3 Synes om
CEO Jukka Pahta og Antti Viljakainen diskuterede virksomhedens Q4 og lidt om andet også.
Koskisens administrerende direktør Jukka Pahta kommenterede status for savværksindustrien og pladeindustrien samt indeværende års guidance i et interview med analytiker Antti Viljakainen.
Emner:
00:00 Start
00:15 Kvartalets status
03:08 Savværksindustrien
06:30 Pladeindustrien
12:18 Birkefinermarkedet
14:44 Trælastmarkedet
18:16 Guidance
2 Synes om
Her er en frisk virksomhedsrapport fra Antti Viljakainen efter Koskinens Q4.
Vi gentager vores ‘reducer’-anbefaling for Koskinen og justerer vores kursmål til 7,25 euro (tidligere 7,50 €). Koskinens Q4-rapport var i hovedtræk mere afdæmpet end vores forventninger, men vi har indtil videre kun foretaget let negative prognoseændringer for den nærmeste fremtid. Koskinen er efter vores mening stadig ret korrekt prissat, når man tager højde for det resultat, der er vendt opad, det lille udbytte og de forventninger, der allerede er indbygget i aktien. Dermed forbliver aktiens forventede afkast i vores papirer stadig under vores afkastkrav på et års sigt. Den omfattende rapport om Koskinen, der blev offentliggjort i januar, kan læses her.
Uddrag fra rapporten:
I værdiansættelsen af Koskinen lægger vi hovedvægten på resultatbaserede værdiansættelsesmultipler. Efter vores opfattelse kan acceptable EV/EBITDA-multipler for Koskinen groft set betragtes som værende i intervallet 4x-7x, når man tager højde for forretningens vækst- og rentabilitetsniveau samt risikoprofilen. På P/E-basis er et acceptabelt værdiansættelsesinterval efter vores mening 10x-14x. På årsbasis kan multiplerne lejlighedsvis strække sig over et meget bredt interval, især på grund af savværksforretningens stærke cyklikalitet.
2 Synes om
Koskisen indledte strategiske opkøb nogenlunde som jeg i hvert fald selv forestillede mig, da selskabet i morges meddelte, at det opkøbte Iisveden Metsäs savværksdrift gennem en forretningstransaktion. Målet er synergier inden for træanskaffelse (inkl. birketømmer nødvendigt for Pladeindustriens vækst) samt i produktionsoptimering. Meddelelsen er her.
Den resultatbaserede købspris, der består af kontanter og aktier, er ret høj på grund af Iisveden Metsäs noget svage 2024-tal (2024 EV/EBITDA ca. 15x). Omsætningsmultiplen (EV/S ca. 0,5x) og prisen fra balancen ser ud til at svare nogenlunde til Koskisens egen værdiansættelse, som vi anser for ret neutral. Realiseringen af synergier ser derfor, i hvert fald ved første øjekast, ud til at spille en stor rolle for værdiskabelsen.
5 Synes om
Her er Anttis kommentarer til Koskisens køb af Iisveden Metsä.
Efter vores mening understøtter købet af Iisveden Metsä og den dermed udvidede træanskaffelse Koskisens vækststrategi samt i savværksindustrien. Vi anser transaktionens værdiansættelse for at være ret neutral i udgangspunktet, så værdiskabelsen af en mellemstor transaktion i Koskisens skala bygger efter vores mening især på synergierne, der opstår ved at vækste begge forretningsområder. Vi tilføjer Iisveden Metsä til Koskisens prognoser, når handlen er bekræftet, sandsynligvis i løbet af H1.
3 Synes om
Video fra Koskisens nye savværk https://www.youtube.com/watch?v=aiycfHPMrws
2 Synes om
Fin video. Jeg var der sidste forår. Vi gik hele linjen igennem. Fabrikkens renlighed og parketgulvene imponerede mig. Det gjorde kontrolrummet også.
Koskisen sælger ikke savværks- eller pladeprodukter til USA, så USA’s toldsatser har ikke direkte indvirkning på virksomheden. På globale varestrømme, især for savet træs vedkommende, kan USA’s toldsatser og mulige gengældelsestold dog have indvirkning, så ad denne vej og via den generelle økonomiske situation kan situationen også påvirke Koskisens forretningsaktiviteter.
UPM, der delvist konkurrerer med Koskisen inden for birkekrydsfinersegmentet, annoncerede planer om permitteringer vedrørende birkekrydsfinerproduktionen (UPM har dog også leveret birkekrydsfiner til LNG-tankere, hvor Koskisen igen ikke er involveret). Følgelig ser den forværrede markedssituation i slutningen af sidste år ikke ud til at være forbedret indtil videre. Koskisen gennemførte allerede i slutningen af sidste år omstillingsforhandlinger vedrørende birkekrydsfinerproduktionen om muligheden for permitteringer.
5 Synes om
Her er Viljakainens kommentarer fra Koskisens organiserede opkald forud for den stille periode.
Koskisen afholdt i går et opkald for analytikere forud for Q1’s stille periode. Koskisen offentliggjorde i går hovedtemaerne for spørgsmål og svar i en pressemeddelelse, som kan læses her. Indholdet af diskussionen afspejlede en forholdsvis stabil udvikling i forretningsmiljøet i forhold til slutningen af året, justeret for normale sæsonfaktorer. Udviklingen syntes at have været stort set i overensstemmelse med selskabets forventninger på alle fronter.
2 Synes om