Hvad så! Ponsse har ikke sin egen tråd. Fra Iisalmi til verden!
Jeg ejer ikke Ponsse i øjeblikket, men jeg ville være interesseret i at købe. Ponsse har forresten en fanbutik i Iisalmi, hvor man kan få Ponsse-produkter. Jeg købte aktier, da de nye Scorpions kom ud, og solgte dem før den seneste udvidelse. Desværre var positionerne dengang mindre end nu.
Ordrebøgerne er vist fulde. Tilsyneladende kører det nye produktionsanlæg allerede godt (der har måske været lidt opstart i begyndelsen). Ville prisen være okay?
Til hvilken pris skal man hoppe med på Ponsse-vognen?
Hvor er det nye produktionsanlæg kommet? Vieremä er helt sikkert den rette kommune!
Hvordan skal man tænke om prisen, hvis ordrebøgerne er fulde, og omsætningen i hvert fald ifølge Vesolas prognose stiger markant (prisen er dog på niveau med for et par år siden nu).
Jeg gætter på, at der i starten har været lidt arbejde med opstarten, men nu fungerer tingene godt i det nye anlæg.
Det nye produktionsanlæg kom til fabriksområdet i Vieremä. Jeg tror ikke, der er meget plads til at bevæge prisen nedad for nu, selvom den i øjeblikket er højt vurderet. Jeg gætter på, at fjerde kvartal vil være godt i forhold til referenceperioden, men at hele årets resultat vil ligge lidt under forventningerne. Ordrebeholdningen vil sandsynligvis fortsætte med at vokse, men lidt mere moderat.
Hallo!! Er dette en af de maskiner, der bruges til at fælde Finlands smukke gamle gran- og fyrreskove og omdanne dem til toiletpapir til kineserne? Og samtidig bliver CO2-belastningen i luften bare ved med at stige? Ikke godt. Selvom jeg er en onkel, der elsker at blive rig, så er der en grænse her. Nej, nej og nej. Punktum.
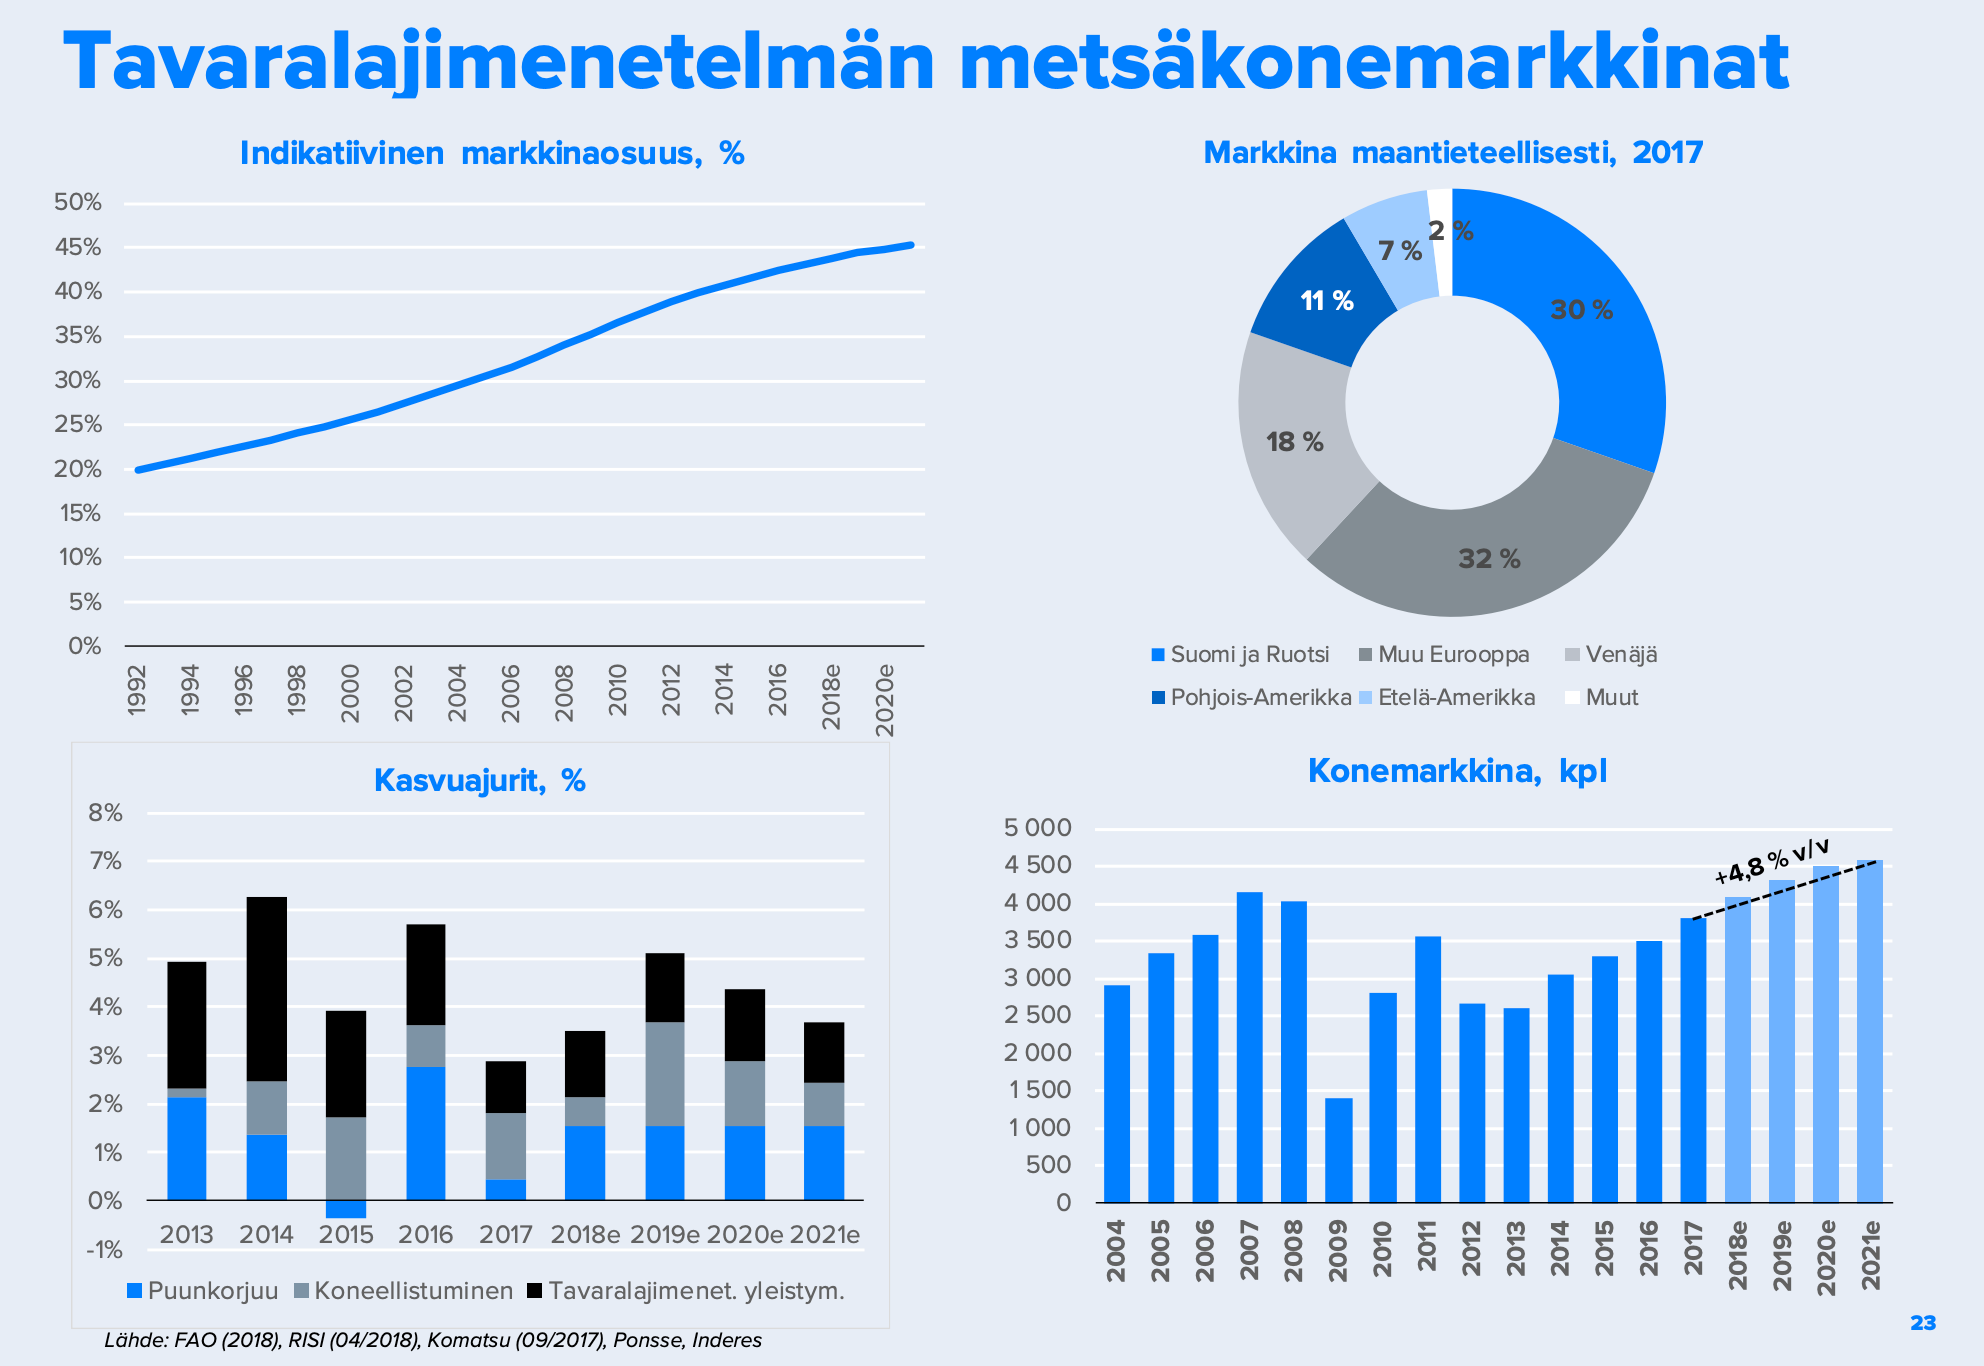
Det er helt klart bedre at købe cykliske aktier, når cyklussen er på bunden, snarere end på toppen, men hvorfor viser Inderes’ prognoser som standard, at cyklussen endnu ikke har nået sit højdepunkt? I 2017 blev der solgt 3800 maskiner, og prognosen viser, at der vil blive solgt 4500 enheder i 2021. Grafen viser, at der har været stille år, hvor der blev solgt færre end 3000 enheder. Hvis analytikernes indtjeningsprognoser er baseret på et så optimistisk synspunkt, at de næste par år vil overgå gennemsnit og medianer, er der en stor risiko for, at kursen vil falde. Kan gældsfinansieret stimulus stadig accelerere herfra?
Ponsse er et godt selskab, hvis aktie blev handlet til seks euro i 2013. Selskabet er vokset på balancegrundlag i årenes løb. Jeg ville se på situationen omkring 13 euro.
Selvom det negative hovedsageligt drejer sig om landbrugsmaskiner, er der også svaghed i skovbrugssektoren:
”Mens fokus fredag med rette var på Deere’s kerneforretning med landbrugsudstyr, var selskabets nedjustering bredt funderet og omfattede også dets bygge- og skovbrugsdivision. Deere siger nu, at skovbrugssalget kan blive fladt i år, med et vækstpotentiale for enheden, der sælger træfældere og svingmaskiner, begrænset til 5%. Selskabet havde tidligere forudset en vækst på 5% til 10% for denne forretning.”
{“content”:“Jeg har selv fulgt med i længere tid og savner bare et bedre købssted, end hvad den seneste tid har budt på. Jeg er dog stærkt overbevist om, at jeg vil være en del af Ponsses kæde og være medejer, så høj kvalitet har arbejdet været”,“target_locale”:“da”}
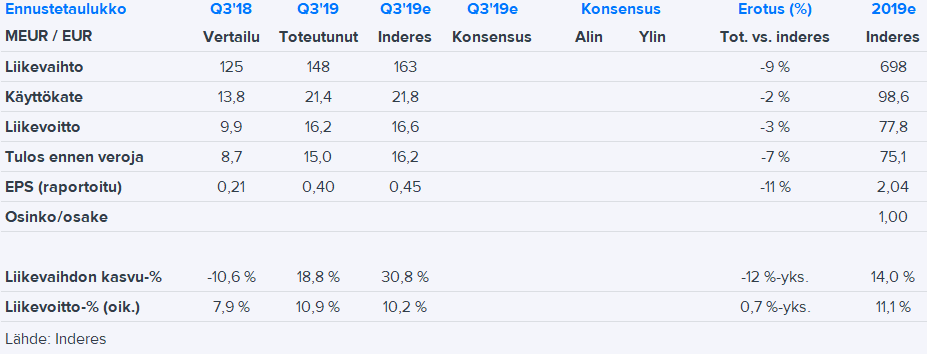
Ponsses Q3’19 blev især i modtagne ordrer (117 mio. EUR; -47 % å/å) betydeligt under vores prognose (191 mio. EUR; -13 % å/å). Ifølge virksomheden “vendte ordrestrømmen tilbage til et normalt niveau efter meget hektiske kvartaler.” Omsætningen steg med 19 %, men var også under vores prognose på 31 %. Rentabiliteten var god (margin 10,9 % vs. forventet 10,2 %). På omkostningssiden var især personaleomkostninger og andre driftsomkostninger godt kontrollerede, hvilket indikerer en god afslutning af Vieremä-investeringen. EPS (0,40 EUR) var ca. 10 % under vores forventning (0,45 EUR). Ponsse fastholdt sin guidance for en lille vækst i hele 2019’s driftsresultat fra året før. Virksomheden bemærkede dog i sine markedskommentarer, at “på grund af markedsusikkerheder har virksomheden indledt en intensiveret omkostningskontrol og en meget omhyggelig overvejelse af investeringer”. Markedsreaktionen på rapporten vil sandsynligvis være negativ.
En interessant markedsreaktion.
Rentabilitet ok, nye ordrer faldt dramatisk, og kursen steg et par procent.
Det ser ud til, at historien vejer tungere end fremtiden.
{“content”:“Det er ret stille her. Er Inderes-forummet ikke interesseret i Ponsse, eller er det et selskab, som ikke behøver konstant spekulation? \nJeg ville være interesseret i at høre et par tanker om, hvorfor I er involveret i dette selskab.”,“target_locale”:“da”}
{“content”:“Firmaer med høje vækstforventninger er populære lige nu: Kamux, Qt, Remedy og hvad de nu hedder Jeg har et positivt indtryk af Ponsse, men jeg har syntes, den var lidt dyr, så jeg har ikke fulgt den aktivt. Jeg ejede den for godt to euro engang i starten af 2000’erne, da jeg også var interesseret i investering Den er åbenbart faldet lidt på det seneste, men min pris ville nok være 21-22 euro, så cyklusen ville blive bedre prissat, og udbytteudbyttet ville være behageligt. Den genererer dog et godt afkast på egenkapitalen. Godt, at du bragte tråden op, så jeg følger den tættere.”,“target_locale”:“da”}
Det ville nok presse kursen ned til efteråret. Enten 25 euro eller derunder . Sidst jeg købte stort ind var, da den nye Scorpion-kollektion udkom, og jeg fik et godt afkast + et par handler.
Jeg skal nok tjekke alarmniveauet
Så vidt jeg forstår, er dette et veldrevet firma med stadig masser af vækstpotentiale på markedet. Cyklerne medfører udsving i nyproduktion, men vedligeholdelsesandelen vokser med en lille forsinkelse i forhold til nyproduktionen.
Berører cyklerne ikke primært byggematerialer? Papirfremstilling er nok et ret stabilt marked uanset konjunkturerne.
Så der burde ikke være en cyklus, der ville stoppe hele virksomheden.
Er papirproduktion ikke på vej ned med den generelle trend? I sig selv kan brugen af papir som erstatningsmateriale, f.eks. i stedet for plastik, være en anden historie.




 ”,“target_locale”:“da”}
 Jeg har et positivt indtryk af Ponsse, men jeg har syntes, den var lidt dyr, så jeg har ikke fulgt den aktivt. Jeg ejede den for godt to euro engang i starten af 2000’erne, da jeg også var interesseret i investering