Antti har lavet en omfattende rapport om Koskinen.
Koskinen er ved at bevæge sig fra de seneste års meget aktive investeringsfase mod en lidt mere rolig periode med lønsom vækst. Desuden bør Koskinens indtjeningsevne få medvind, når det globale byggeri med tiden genretter sig efter den svage konjunktur, der har hersket i årevis. Vi mener dog, at dette er indregnet passende i aktien, da størstedelen af værdiansættelsesmetoderne indikerer, at prisfastsættelsen af aktien er ret neutral. Vi fastholder vores kursmål på 9,00 euro for Koskinen og vores reducer-anbefaling.
Citeret fra rapporten:
Langsigtet prognose
Vi forventer, at Koskinens langsigtede organiske vækstudsigter vil være sunde, efterhånden som miljøbevidstheden og populariteten af træbyggeri øges i fremtiden. I det store billede forventer vi, at virksomheden vil være i stand til at opnå en omsætningsvækst på niveau med den globale økonomiske vækst, hvilket på lang sigt betyder en vækst på 2-3 %. Vi bemærker dog, at de årlige ændringer kan være meget markante afhængigt af faserne i de økonomiske cyklusser og byggecyklusser. Vores prognoser omfatter ikke virksomhedsopkøb, men er baseret på organisk vækst.
Koskisen er en ret speciel nordisk SME-virksomhed, da aktiekursen ligger på sit hidtil højeste niveau. Det årlige afkast har også været på pæne knap 15 % om året for dem, der troede på selskabet ved børsnoteringen i 2022. Afkastet er kommet fra stigende multipler og hovedsageligt moderate udbytter, da selskabet på tidspunktet for børsnoteringen lige var kommet ud af en meget stærk indtjeningscyklus, og værdiansættelsen af aktien til tegningskursen set i bakspejlet var meget lav.
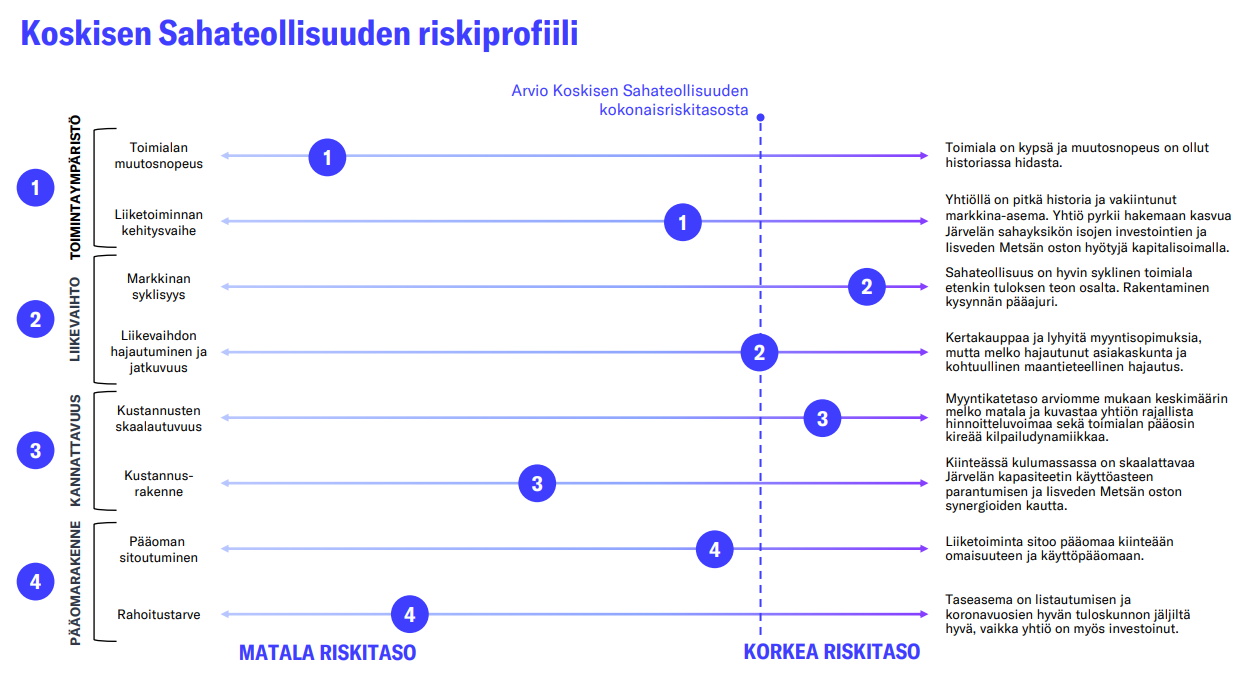
Som titlen på den seneste omfattende rapport også siger, er Koskisens indtjeningsevne efter min mening på et stærkere fundament end tidligere takket være de seneste års omfattende investeringer, og selskabet kan have en fin indtjeningsgearing, når byggeriet i Europa på et tidspunkt begynder at rette sig. På den anden side er der endnu ingen tegn på et konjunkturomslag i byggesektoren, og konsekvenserne af krigen i Iran for inflationen og markedsrenterne kan udskyde genopretningen yderligere. Aktien er dog, i lyset af det samlede billede fra flere værdiansættelsesmetoder, neutralt prissat på et års sigt, da forventningerne også er steget i en vis grad i takt med det seneste års kursstigning på omkring 40 %. Derfor forbliver vi trods potentialet stadig i en forsigtig afventende position i forhold til aktien.
Her er Anttis optakt, da selskabet fremlægger sit resultat på fredag i denne uge
Vi og konsensus forventer et resultat, der er lidt svagere end i den gode sammenligningsperiode, på trods af den uorganiske vækst fra opkøbet af Iisveden Metsä. Koskinen gentager sin brede guidance. Selskabets markedssituation er forblevet udfordrende, især på grund af den langvarige afmatning i byggeriet, og de mulige makroøkonomiske konsekvenser af krigen i Iran har yderligere øget usikkerheden omkring forventningerne til genopretningen i byggesektoren. Efter vores mening er Koskinens aktie værdisat nogenlunde korrekt på en 12-måneders horisont (2026e: P/E 14x, EV/EBITDA 7x, P/B 1,2x).
Koskisen har udstedt en nedjustering (negar), herunder både selve nedjusteringen og analytikerens kommentarer.
Efterspørgsel, energi, eget produktionsapparat… der er udfordringer på alle fronter.
Koskisen forventer stadig, at omsætningen i 2026 vil stige fra 2025-niveauet, men den justerede EBITDA-margin forventes at ligge under sidste års niveau på 8,1 %. Tidligere guidede selskabet med en margin på 8–12 %.
Koskisen offentliggjorde samtidig foreløbige tal for udviklingen i 1. kvartal. Selskabets omsætning steg med 22 % i forhold til sammenligningsperioden til 105 MEUR, hvilket var et stykke over vores prognose på 97 MEUR og konsensus, som lå på nogenlunde samme niveau. Den justerede EBITDA faldt derimod med 30 % i forhold til sammenligningsperioden til 6,6 MEUR, hvilket svarer til en efter vores mening ret beskeden margin på 6,3 %.
Her er Viljakainens kommentarer til Koskisens Q1-resultat.
Hovedlinjerne i Koskisens Q1-rapport, som blev offentliggjort i morges, var allerede kendt efter selskabets nedjustering og foreløbige Q1-tal i onsdags. Selskabets lønsomhed udviklede sig svagere end vores forventninger i begge forretningsområder. Som følge af det svage Q1-resultat og den markant sænkede guidance for lønsomheden, er der et betydeligt nedadgående pres på vores estimater samt konsensusestimaterne, i det mindste for det nuværende år. Koskisens aktie reagerede ikke nævneværdigt på onsdagens nedjustering, men i lyset af den ret kraftige nedjustering og det samlede billede i Q1-rapporten, ser vi risiciene i forbindelse med dagens kursreaktion som værende negative.
Koskisens administrerende direktør Jukka Pahta blev interviewet af Viljakainen i forbindelse med Q1
Emner:
00:00 Introduktion
00:09 En dyster start på året
02:18 Prissætning i det nuværende efterspørgselsmiljø
04:00 Synlighed i forhold til omkostningsniveauet for resten af året
05:36 Effekter af inflation og renteniveau på efterspørgslen
07:04 Efterspørgselssituationen i logistiksektoren
08:30 Järvelä-produktion
10:28 Forbedring af rentabiliteten i Iisvesi
12:59 Prisudvikling for savtømmer og fibertræ
15:03 Sæsonudsving
16:50 Produktionsbegrænsninger
18:17 Langsigtede udsigter
Virksomhedens kommentarer om markedsmiljøet og den operationelle drift var helt i tråd med de forsigtige antagelser, vi lavede i forbindelse med Q1-rapporten. Nedgangen i byggeriet fortsætter, og omkostningspres rammer stadig Koskinens marginer, men baseret på opkaldet er der ikke stødt større operationelle udfordringer til for Q2. Q2 er sæsonmæssigt stærkt for Koskinen, men i Q3 vil sommerens produktionsstop og feriesæsonen i Centraleuropa igen i år lægge en dæmper på tallene.
Her er Anttis forventninger, før Koskisen offentliggør sit resultat torsdag den 13.8.
Vi forventer, at selskabets omsætning er vokset kraftigt takket være opkøbet af Iisveden Metsä og den organiske vækst inden for savværksindustrien. Rentabiliteten tynges dog af høje træomkostninger og det fortsat svage byggemarked. Koskisen vil sandsynligvis fastholde sin udmelding fra før Q1, da der stadig ikke er tegn på bedring i efterspørgslen fra byggesektoren, og prisen på tømmerstokke er forblevet høj. Vi foretager ingen ændringer i vores syn på Koskisen før Q2-rapporten.
Her er Anttis hurtige kommentarer til morgenens resultat
Koskisen offentliggjorde i morges en Q2-rapport, der resultatmæssigt var mere beskeden end forventet. Selskabet gentog som ventet den brede guidance, de nedjusterede i maj, og det var tydeligt ud fra markedskommentarerne, at det vanskelige driftsmiljø er meget udbredt. Med skuffelsen i Q2 er der igen nedadgående pres på vores prognoser for Koskisen for indeværende år.
Her er Anttis selskabsrapport om Koskisen efter Q2-resultatet blev offentliggjort
Vi fastholder vores kursmål på 8,50 euro og vores “reducer”-anbefaling for Koskisen. Virksomhedens Q2-resultat var svagere end vores forventninger, men vi har ikke foretaget væsentlige ændringer i vores estimater for den nærmeste fremtid. Efter vores vurdering har Koskisen stadig et tydeligt indtjeningspotentiale i de kommende år, når konjunkturerne inden for byggeriet før eller siden vender, og virksomhedens omfattende investeringer fra de seneste år for alvor begynder at kaste resultater af sig. Den cykliske genopretning er dog hele tiden blevet skubbet længere ud i fremtiden, og set i forhold til den nuværende svage indtjeningsevne på kort sigt er aktien dyr. Derfor vurderer vi, at afkastforventningen for Koskisen-aktien forbliver beskeden inden for vores kursmålshorisont.
Her er Anttis kommentarer fra Koskinens præ-silent call.
Selskabets udmelding om markedssituationen var udpræget dyster: Den dybe afmatning inden for (bolig)byggeriet fortsætter, kundernes købsadfærd er forsigtig, og høje træpriser sammen med øvrigt omkostningspres klemmer avancerne. På den anden side er selskabets egne operationelle projekter og produktionsopstarten efter sommerferiestoppet forløbet som planlagt. I forbindelse med Q2-rapporten tegnede vi et forsigtigt overordnet billede for den nærmeste fremtid, men i lyset af udbyttet fra opkaldet og de seneste makrodata kan selskabets kortsigtede udsigter blive endnu svagere end forventet. Vi opdaterer Koskinens estimater efter behov forud for selskabets Q3-rapport, der offentliggøres i november. Vi forventer, at det sæsonmæssigt rolige Q3 bliver selskabets svageste kvartal i år.
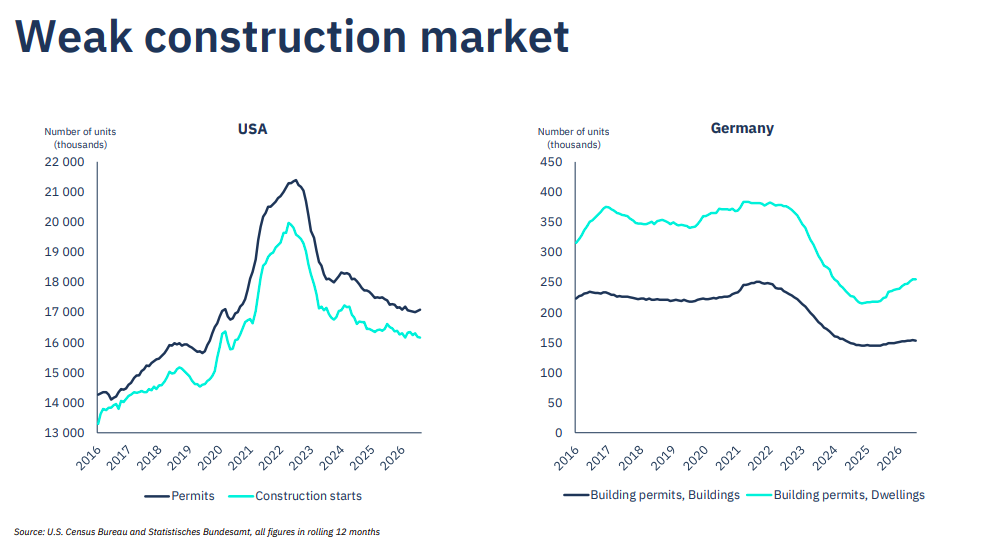
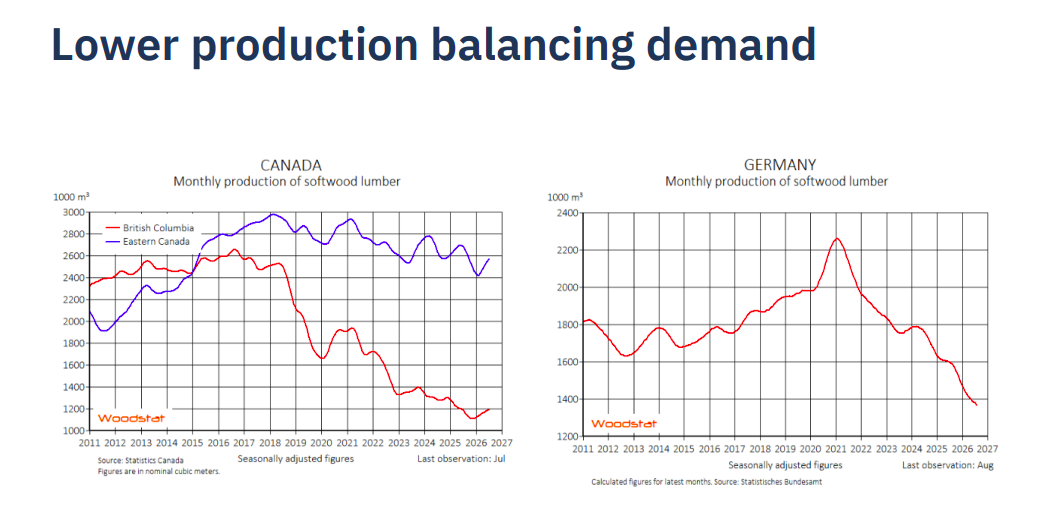
Holmen offentliggjorde sin Q3-rapport i dag. Wood Products-divisionen forblev i driftsunderskud, selvom minusset blev mindre i Q3 i forhold til både sammenligningsperioden og Q2. Holmen konkurrerer ikke nødvendigvis i nævneværdig grad med Koskisen Sahateollisuus, men drivkræfterne i forretningen peger selvsagt i samme retning. Rapporten indeholdt også et par grafer over afmatningen i byggesektoren og savværksindustrien.
Relativt set har Koskisen klaret sig ganske udmærket, idet selskabet har formået at øge mængderne i savværksdivisionen markant i de seneste år på trods af det svage marked, mens mange andre lande og aktører har skaleret produktionen ned. Et godt resultat vil den herskende efterspørgsel, de deraf trykkede priser og det nuværende omkostningsniveau dog næppe kaste af sig, trods den relative succes.
Koskisens Q3-rapport offentliggøres i november, og jeg vender naturligvis nærmere tilbage til det i en optakt.
Antti har udarbejdet en selskabsoptaktsrapport om Koskisen, da selskabet offentliggør sit Q3-resultat næste uges torsdag.
Vi gentager vores reducer-anbefaling for Koskisen og sænker selskabets kursmål til 7,50 euro (tidl. 8,50 €). Vi har sænket vores kortsigtede estimater for Koskisen markant efter det overvejende negative nyhedsflow i Q3. Den cykliske genopretning i byggesektoren er løbende gledet længere ud i fremtiden, og i forhold til den svage indtjeningsevne på kort sigt vurderer vi, at aktien er dyr. Dermed forbliver det forventede afkast for Koskisens aktie efter vores mening beskedent i tidshorisonten for vores kursmål, selvom vi mener, at selskabet har et godt indtjeningsvækstpotentiale, når byggeriet på et tidspunkt vender.
I gennemsnit har de nordiske skovkoncerners træprodukt-divisioner haft det svært i regnskabssæsonen for Q3. De seneste ugers nyhedsstrøm truer efter min mening med at udskyde konjunkturvendingen i (bolig)byggeriet endnu en gang, og prisen på savtømmer (især leveret til fabrikken) er også pinligt høj. Derfor har jeg allerede inden Koskinens Q3-rapport næste torsdag justeret prognoserne, især hvad angår den nærmeste fremtid.
Vi tager en snak med Jukka på video igen om Koskinens seneste nyt efter regnskabswebinaret. Hvis I har forslag til spørgsmål, så skriv dem endelig i denne tråd eller send dem til mig i en privat besked.
Savværksindustrien offentliggjorde en konjunkturrapport her til morgen (linket er her). Det overordnede billede svarer stort set til det, jeg skitserede i forhåndsopdateringen for Koskinen.
Brancheforeningen minder, i overensstemmelse med sin rolle, også skovejerne om, at industriens lønsomhedsproblemer udgør en risiko for den langsigtede efterspørgsel (og pris) på savtømmer. Denne i og for sig relevante diskussion om fordelingen af værditilvæksten i værdikæden (over tid) ville dog passe bedre i skovbrugstråden.
Det børsnoterede savværksselskab Koskisen indleder forhandlinger om organisationsændringer (muutosneuvottelut), som omfatter i alt cirka 800 personer i Finland.
– Forhandlingerne vedrører reduktion af stillinger eller væsentlige ændringer i disse samt hjemsendelser. De kan føre til en reduktion eller en væsentlig og permanent ændring af højst 40 stillinger, meddelte Koskisen tirsdag.

 Det årlige afkast har også været på pæne knap 15 % om året for dem, der troede på selskabet ved børsnoteringen i 2022. Afkastet er kommet fra stigende multipler og hovedsageligt moderate udbytter, da selskabet på tidspunktet for børsnoteringen lige var kommet ud af en meget stærk indtjeningscyklus, og værdiansættelsen af aktien til tegningskursen set i bakspejlet var meget lav.