Kempower - Mobiliteten elektrifieras med laddare

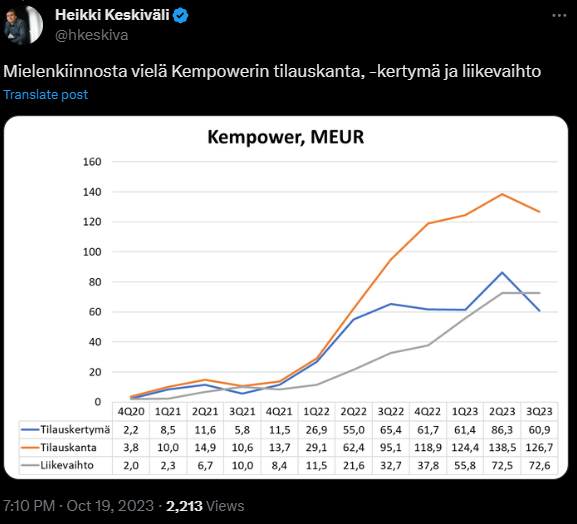
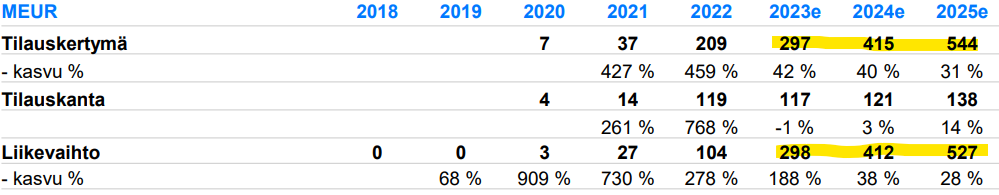
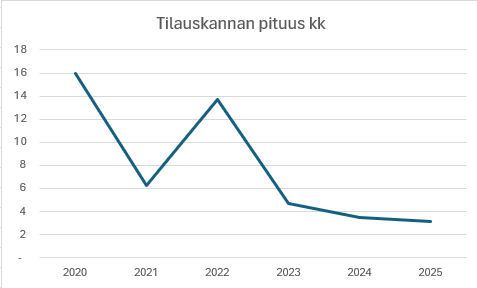
Inderes färska bolagsrapport visar tydligt antagandet att den årliga orderingången och omsättningen i praktiken skulle vara desamma i framtiden, och att orderstockens längd skulle förkortas.

År 2025 skulle orderstockens längd bara vara 3 månader.

Å andra sidan innebär detta att Kempower även i fortsättningen skulle kunna uppskatta nästa kvartals omsättning och även resultat med rimlig noggrannhet. Avvikelser kan alltså främst orsakas av produktionsmässiga och logistiska utmaningar. Detta är normalt för ett industriföretag och situationen skulle egentligen fortfarande vara mycket god.

Som jämförelse är orderstockens längd för konkurrenten ABB:s Electrification-verksamhet cirka 6 månader. Men där riktas leveranserna mer mot etablerade branscher och större projekt, vilket typiskt sett tvingar till tidigare beställningar. Å andra sidan kommer laddstationer i megawattklassen att kräva betydande infrastruktur omkring sig (vindkraftsparker, stamnät) och längden på dessa projekt är av en helt annan kaliber än för en laddstation för personbilar på en butiksparkering. Därför skulle jag föredra att Kempowers orderstock förblir cirka 6 månader lång.

Kempower berättade enligt min mening (Kempower Q3’23: Kasvutyö jatkuu (eng.) - Inderes) inte om någon avmattning i den egna försäljningen, så jag tolkar stabiliseringen av orderingången som att den genuint beror på att efterfrågan planar ut. Jag är orolig för det. Det högre ränteläget dämpar oundvikligen investeringsviljan. Denna motivering för den sjunkande omsättningen användes bland annat av Nokia igår.

Det handlar inte bara om orderingången för Q3, utan om en trend som pågått i ett år.


(20) Heikki Keskiväli på X: “Av intresse ännu Kempowers orderstock, -ingång och omsättning https://t.co/yn6Zc0BgBK” / X (twitter.com)

Kempowers försäljning i USA måste få fart ganska snabbt.

26 gillningar

Tillväxtraketens senaste rapport skapar ett behov av att omvärdera den framtida tillväxttakten. Detta orsakar oro bland ägarna och vinsthemtagningar, samtidigt som det inte är någon jättestor brådska på köpsidan att öka positionerna eftersom multiplarna fortfarande är ganska höga, även efter det här raset.

Exakt samma historia som varför till exempel QT och Harvia dök från sina toppar.

Själva bolaget kan fortfarande prestera bra och affärerna rulla på, men om de rullar på så pass mycket sämre att förväntningarna för de kommande åren möts av en rejäl sänkning, innebär det också en kraftig sänkning av aktiekursen. Kursen försöker förutse bolagets vinstförmåga under de kommande åren, och det ser inte längre ut att gå spikrakt mot månen på samma sätt som det gjorde före rapporten.

Just nu svänger kursen kraftigt eftersom bolaget är fullt av traders som försöker utnyttja de stora kursrörelserna, vilket förstärker volatiliteten. Detta brukar hålla i sig i några dagar, tills traders hittar något annat papper att spela med och kursrörelserna lugnar ner sig.

Man får inte ge investeringsrekommendationer, så jag rekommenderar att du själv undersöker bolagets framtidsutsikter och gör din egen bedömning om det är värt att hänga med på lång sikt eller kliva av. Ingen kan egentligen veta säkert om dagens pris är dyrt eller billigt, men det finns garanterat gott om åsikter om det.

28 gillningar

Beställningarna ökade inte som förväntat nu, men med tanke på Q4 och på längre sikt är det nu bra att även följa hur detta påverkar:

”På den europeiska marknaden nådde vi en betydande milstolpe när Kempower beviljades det tyska Eichrecht-certifikatet. Certifikatet möjliggör ibruktagandet av Kempowers laddningslösningar på offentliga laddstationer i Tyskland och Österrike.”

Det kan komma beställningar därifrån även i fortsättningen.

8 gillningar

Laddningspunkter för elbilar integreras i gatulyktor

10 gillningar

Danske Banks senaste analys finns att läsa under helgen på https://www.danskebank.fi/aamukatsaus. Riktkurs 50 euro, köprekommendation.

12 gillningar

Analytiker krossar Kempower-skeptiker | inderesPodi 169 | Inderes: Aktieanalyser, modellportfölj, aktiejämförelse & morgonrapport

16 gillningar
8 gillningar

Google Översätt: Kempower har anslutit sig till FN:s Global Compact-initiativ, som är en frivillig ledarskapsplattform för att utveckla, implementera och offentliggöra ansvarsfulla affärsmetoder.

Initiativet är ett frivilligt ledarskapsforum som fokuserar på 10 allmänt erkända principer gällande mänskliga rättigheter, arbetsrätt, miljö och korruptionsbekämpning.

Kempower har åtagit sig 100 % koldioxidneutralitet, vilket ligger i linje med principerna sju till nio som fokuserar på miljöansvar.

Edit: Kan det här leda till någon stor ESG-fond? :smiley:

17 gillningar

Bra podd, tack @Verneri_Pulkkinen och @Pauli_Lohi för denna! Man skulle verkligen önska sig fler sådana här om enskilda bolag!

Jag har själv tillhört “Kempower-skeptikerna”, så en sådan här podd träffar en skeptisk investerares känsloliv redan på grund av namnet och är därmed väldigt provocerande – precis ett sådant ställe där det är bra att stanna upp och fundera över sina egna kognitiva biaser. Jag har utan tvekan haft fel hittills. Inte för att kursen har rusat (eftersom man inte kan dra några bra slutsatser av sådana kortsiktiga kurssvängningar), utan för att verksamheten har avancerat betydligt snabbare än vad jag hade föreställt mig. Möjligen har jag också rent ut sagt missförstått vissa antaganden, ett exempel på detta är t.ex. möjligheterna för och sannolikheten av elektrifieringen av tung trafik.

Några frågor till @Pauli_Lohi om Kempowers konkurrensfördelar, Verneri hade ju utmärkta frågor där och jag fortsätter med några till:

  • Hur fungerar dessa patent egentligen i praktiken? Jag förstod inte helt den delen i podden. Skyddar dessa patent mot konkurrenter överhuvudtaget eller vad menade du med att patenten sökts främst för att Kempower ska kunna använda teknologin även i framtiden? Ett ja/nej-svar på frågan: kan en konkurrent X plocka isär Kempowers produkt och börja tillverka exakt samma produkt?
  • Tills vidare är DC-laddarmarknadens TAM ganska liten, men den växer faktiskt till att bli ganska stor framåt 2030-talet. Kempowers omsättningstillväxt lär därmed vara utmärkt i nästan alla scenarier, men det räcker inte nödvändigtvis. I slutändan är det lönsamheten och euron på sista raden som räknas. Tror du helt ärligt att genomförandet av DC-laddningsteknologi är så utmanande att större aktörer inte kan komma in och förstöra Kempowers lönsamhet t.ex. 2029 när marknadsstorleken börjar locka även större aktörer till spelplanen? Kan du motivera detta på något annat sätt än med nuvarande toppsiffror jämfört med konkurrenterna? Är trösklarna för marknadsinträde verkligen så här höga?
  • Relaterat till ovanstående: vem/vilka av konkurrenterna har använt “hundratals miljoner euro för att nå nuvarande situation”? Är det ABB?

Kempowers investeringscase är ganska lätt att sammanfatta i en fråga: är konkurrensfördelarna verkligen så starka att en EBIT-marginal på 20 % förverkligas om många, många år. Omsättningen kommer visserligen att växa, men om EBIT-marginalen kollapsar senare är detta ingen vidare bra investering till dagens pris. Till exempel anser jag att Paulis prognoser (DCF) är sådana som knappast kommer att förverkligas i sin nuvarande form i den verkliga världen. Orsaken till detta är enkel. Om den EBIT-marginalen förverkligas är Kempowers vallgrav så förbannat djup och bra att företaget kommer att växa MYCKET snabbare. Uppenbarligen är detta en superavkastande aktie i det läget. Jag ser alltså inte att man med en så hög lönsamhet skulle växa “så lite” i omsättning. Var och en kan naturligtvis också titta på scenariot där EBIT-marginalen är på en “normal” nivå, då är detta en usel investering till dagens pris.

Så: när jag försöker förstå hur detta bull-scenario (EBIT-marginal ca 20 %) skulle kunna vara möjligt, tänker jag främst på två möjliga djupa vallgravar, som båda i slutändan baseras på teknologiskt kunnande:

  • Trösklarna för marknadsinträde är enorma (på grund av den teknologiska utmaningen?) och eventuella stora aktörer som kommer sent kan inte längre ta sig in på marknaden (underhåll och utbyten av utrustning sker alltid via den gamla leverantören på grund av kvalitet + pris för kunden).
  • Patent hindrar konkurrenter från att göra detsamma som Kempower och ingen disruptiv teknologi dyker upp.

Så kan du förklara för mig riktigt pedagogiskt @Pauli_Lohi varför EBIT-marginalen enligt dig troligen kommer att vara så här utmärkt :smiley: Tack och förlåt.

57 gillningar

Jag jämför ständigt i mitt huvud Kempowers laddare med bränslepumpar på bensinstationer. När jag besöker dem tänker jag att dessa måste vara rena bulkvaror, och hur skulle elbilsladdare i det långa loppet kunna vara produkter med högre marginal? De är kanske lite mer komplexa, särskilt när det gäller styrsystemen, men det är ändå inga AI-acceleratorer. Om 5G-radionät, som faktiskt är ganska high-end, konkurrensutsattes till att bli bulkvaror med låga marginaler, hur skulle då en sådan här bransch kunna hålla kvar sina marginaler? Det kan bli några år av kraftig tillväxt med bra marginaler, men utan vallgravar kommer konkurrensen att börja rulla in, och det rejält.

Edit: Särskilt om kineserna inte hålls borta från marknaden, kommer snart varje hörn vara fullt av billiga Kempower-kopior. Så har det gått i varje bransch.

Därför har jag inte hoppat på Kempower-tåget. Jag kan tänka mig att trejda, men jag tror inte på den tillväxt som de nuvarande multiplarna förutspår. Inte ens efter nedgången. Förhoppningsvis har jag fel och Kempower blir ett nytt stort finskt industriföretag. Som sin egen branschs Valmet.

24 gillningar

Där skiljer det sig åtminstone från 5G, då ett hustak eller en radiomast inte bryr sig om vilken typ av 5G-station som finns där. Laddningsutrustning byter man däremot inte ut hur som helst, utan när Kempower säljer två snabbladdningsplatser till plats X, så skalar man upp det befintliga systemet när kapaciteten väl ska utökas.

8 gillningar

Tack för de sakliga frågorna!

  • Hur fungerar dessa patent i praktiken? Jag förstod inte helt den biten i podden. Skyddar dessa patent mot konkurrenter överhuvudtaget eller vad menade du med att patenten främst har sökts för att Kempower ska kunna använda tekniken även i fortsättningen? Ja/nej-svar på frågan: kan konkurrent X plocka isär Kempowers produkt och börja tillverka exakt samma produkt?

De kan inte plocka isär och kopiera, eftersom Kempower har skyddat några väsentliga lösningar med patent (bland annat kabelhanteringslösningen, kraftelektronik och mjukvarulösningar). Men bolaget har själv konstaterat att motsvarande egenskaper kan utvecklas med olika tekniska lösningar. Det kräver förstås arbete från konkurrenterna.

Patentens primära syfte är att ge Kempower rörelsefrihet (freedom to operate) och möjlighet att använda sina egna lösningar – det vill säga undvika att någon annan aktör påstår att Kempowers lösning kränker deras IP-rättigheter. Vid tiden för börsnoteringen fanns det fortfarande ganska få patent. Nu när Kempower har vuxit snabbt till en stor aktör har mer resurser lagts på patentering – men handläggningstiderna är förstås långa, och patenteringsstrategin har såvitt jag förstår inte ändrats väsentligt.

  • Tills vidare är TAM för DC-laddarmarknaden ganska liten, men den växer faktiskt till att bli ganska stor fram emot 2030-talet. Kempowers omsättningstillväxt lär därmed vara utmärkt i nästan alla scenarier, men det räcker inte nödvändigtvis. I slutändan är det lönsamheten och sista raden som räknas. Tror du helt ärligt att implementeringen av DC-laddningsteknik är så utmanande att de större spelarna inte kan komma in och förstöra Kempowers lönsamhet till exempel 2029, när marknadsstorleken börjar locka även större aktörer till spelplanen? Kan du motivera detta på något annat sätt än med nuvarande toppnoteringar vs. konkurrenter? Är trösklarna för att ta sig in i branschen verkligen så höga?

De större spelarnas mål är att tjäna pengar på denna marknad. Vi vet med säkerhet att ABB och Tesla är större spelare än Kempower, men vi vet att ABB inte tjänar pengar (ingen information om lönsamheten i Teslas laddningsverksamhet, men de är inte en helt direkt konkurrent). Andra stora spelare är Alpitronic, Siemens och Tritium (mitt grova antagande är att de är i samma storleksklass som Kempower), av vilka åtminstone Tritium fortfarande gör enorma förluster (ingen information om de andra). Jag tror att framtidens stora spelare till stor del återfinns bland de ovan nämnda namnen. Dessa aktörer satsar redan nu stort på marknaden (2029 är det för sent att börja, såvida man inte har någon helt banbrytande egenskap i bakfickan).

Utifrån det vi vet om dessa konkurrenters lönsamhet måste de förbättra sina produkter och sin produktionseffektivitet avsevärt för att kunna börja sänka försäljningspriserna och sätta press på Kempowers lönsamhet. Kempower börjar också vara bland de största sett till skala, och produktionen i Lahtis kommer bara att bli effektivare under de kommande åren. Jag tror att fler konkurrenter kommer att falla av (av de stora kanske Tritium kan hamna på efterkälken) och marknaden konsolideras kring de mest konkurrenskraftiga bolagen, som bakom en stor vallgrav kan uppvisa god lönsamhet.

  • Kopplat till ovanstående: vem/vilka av konkurrenterna har använt ”hundratals miljoner euro för att nå nuvarande situation”? Är det ABB?

Svar på frågan: Tritium. Tritium har gjort en nettoförlust på cirka 120 MUSD per år under 2021–22 och har i mindre skala bränt pengar i över 10 år (linkki).

Ett annat mindre jämförbart exempel: ABB e-Mobility gjorde en förlust på EBITA-nivå på -134 MUSD under Q1–Q3 2023 – även om dessa förluster kan vara kopplade till annat än bara DC-laddarverksamheten. Under jämförelseperioden var förlusten på EBITA-nivå endast -12 MUSD.

  • Trösklarna för att ta sig in i branschen är enorma (på grund av den tekniska utmaningen?) och eventuella stora spelare som kommer sent kommer inte längre åt marknaden (service och utbyte av utrustning sker alltid via den gamla leverantören på grund av kvalitet + pris för kunden).

För tillfället framstår den tekniska utmaningen tydligt som en större vallgrav. I framtiden kommer säkert även kundrelationer, distribution och effektivitet i verksamheten att skydda mot konkurrens. Men den tekniska utmaningen försvinner inte, utan snarare växer den om man ser till nya aktörer på marknaden.

  • Patent hindrar konkurrenter från att göra detsamma som Kempower och ingen disruptiv teknik dyker upp.

Patent tvingar konkurrenterna att hitta på egna lösningar, det vill säga att lägga ner arbete på produktutveckling. Disruption kan förekomma och det är alltid svårt att förutse på lång sikt. Kempower har förstås goda förutsättningar att lyckas med produktutvecklingen, då de som ett mycket konkurrenskraftigt bolag har kunnat locka till sig talang från konkurrenterna under de senaste åren. Jag tror att de bästa bolagen (2–3 stycken) på denna marknad kommer att generera >15 % EBIT på lång sikt (2030).
56 gillningar

Juha Varis tweet om Kempowers riktkurser :slight_smile:

https://twitter.com/JuhaVaris/status/1716357799670640754/photo/1

25 gillningar

Tack @Pauli_Lohi för svaren :slight_smile: Jag fortsätter lite till, eftersom det här ju är ett intressant företag:

När kund X har köpt laddare från Kempower, vad händer då ur Kempowers perspektiv? Hur stor risk ser du att kund X köper en konkurrents produkt om 5–8 år när laddaren behöver förnyas? Är det, med tanke på de tekniska skillnaderna, ens riktigt möjligt utan att riva ut hela systemet från gården och byta till en konkurrents? Har det alltså i praktiken någon mening för kunden att byta till ett annat företags produkter, eller är Kempower verkligen det enda vettiga alternativet även ur kundens perspektiv?

Från den omfattande rapporten: “Bolagets produkters modulära uppbyggnad binder kunderna till att använda Kempowers lösningar och erbjuder å andra sidan flexibilitet i investeringsbesluten. Kempower erbjuder kunderna möjligheten att gradvis skala upp laddstationens effekt. Kunden kan lätta på den initiala investeringen genom att till en början beställa exempelvis en laddstation på 200 kW och höja effekten senare i takt med att antalet elbilar och efterfrågan på laddning ökar.”

Även ABB:s, Deltas och Tritiums produkter har en modulär uppbyggnad. Fungerar det alltså så att om dessa konkurrenter hinner få kund Y, så har Kempower svårt att erbjuda en vettig deal ur kundens perspektiv, vilket gör att dessa kunder är “förlorade”? Särskilt då dynamisk laddning även är möjlig hos dessa konkurrenter, så den tekniska skillnaden ur kundens perspektiv torde inte vara betydande.

Ser du det alltså som att marknaden i hög grad är sådan att marknadsandelar och kunder fördelas NU, och om man förlorar den kampen så förlorar man också hela spelet? Naturligtvis även tvärtom: om man nu får en stor och bred kundbas, kommer de sannolikt att förbli kunder även i fortsättningen? Om så är fallet, så skyddar detta ju också företagen i branschen så att de kan uppnå en något bättre lönsamhet än normalt.

Och ännu en fråga: kommer denna information om laddarnas genomsnittliga livslängd på 5–8 år från konkurrenterna eller från Kempower?

26 gillningar

Och på vilka källor baseras förresten den där uppskattningen av TAM:s storlek? I den omfattande rapporten från 2022 är den “ca 4 miljarder USD” år 2030, medan den i den senaste rapportens basscenario är i storleksordningen 9 miljarder USD, det vill säga en ganska enorm skillnad. När jag själv googlade snabbt var det här det första som dök upp:

Av dessa får jag åtminstone själv uppfattningen att marknadsstorleken skulle vara betydligt mycket större? Eller innehåller dessa siffror något helt irrelevant innehåll?

8 gillningar

Något sådant fanns åtminstone i noteringsprospektet, jag är inte helt säker på om det var exakt så, men det var i den storleksordningen.

En påverkande faktor kan också vara laddstationens driftsäkerhet. Om en konkurrents laddare ofta är ur funktion genererar den ingenting, och kunden kan även gå till grannbutiken som har en fungerande laddare. När det sedan är dags att förnya laddstationen kan det hända att man även byter leverantör av laddaren på samma gång. Jag ser ingen anledning att byta laddarleverantör mitt under utrustningens livslängd, såvida det inte är helt fruktansvärda problem.

2 gillningar

Det är verkligen intressant att jämföra med bränslepumpar. Jag googlade ämnet snabbt och det verkar som att den nordamerikanska marknaden för bränslepumpar till stor del domineras av tre tillverkare som är över 100 år gamla. En av dessa har alltså uppfunnit hela den moderna pumpen och behållit sin marknadsandel fram till idag. Om samma utveckling sker för EV-laddare kommer det att gynna de tidiga aktörerna (early movers).

Den negativa sidan är att den totala försäljningen för dessa tre stora tillverkare understiger 2 miljarder dollar på årsbasis. Detta är naturligtvis inte direkt jämförbart med EV-laddare, där det finns ett behov av att skapa ett omfattande laddnätverk från grunden. Det behövs också fler laddare i antal än pumpar. Den första rushen och skapandet av den infrastrukturen kommer säkerligen att generera enorma försäljningssiffror. Det rör sig alltså om en långvarig men mager affärsverksamhet, om historien upprepar sig.

8 gillningar

Flera av de större laddoperatörerna har 2–3 leverantörer av laddutrustning, som kan spelas ut mot varandra eller å andra sidan utnyttjas för produkternas olika egenskaper på olika platser. Om man märker att en tillverkare ständigt är svag gällande kvalitet eller priser, kan operatören ha intresse av att byta till en bättre. Alternativet måste dock vara trovärdigt, det vill säga inga startups tas in som leverantörer i framtiden när marknaden mognar. Att byta utrustningsleverantör innebär naturligtvis en kostnad, eftersom införandet av ny hanteringsmjukvara kräver arbete. Till exempel hanteras Kempowers laddutrustning centralt via ChargEye-plattformen (där man även kan ansluta andra tillverkares enheter, även om man inte ser data lika omfattande, men man får dem ändå under gemensam effektstyrning). Jag kan inte säga hur vanligt det är att tillverkare X:s utrustning styrs med tillverkare Y:s mjukvara.

Om man tänker på en enskild laddstation är det naturligtvis smartast att skala upp den till att bli kraftfullare och större med utrustning från samma tillverkare, på grund av den modulära strukturen och den dynamiska effektfördelningen. Till exempel kan Kempowers laddsystem inte uppgraderas med Tritium-moduler.

En livslängd på 5–8 år för en laddare kommer från Kempowers börsprospekt. I praktiken kan utrustningen underhållas längre, men tekniken går ju framåt under den tiden, så ett byte kan bli relevant. Jag har också hört från en vän som jobbar hos en finsk laddoperatör att den planerade livslängden för nya laddpunkter i deras företag är 7 år. I Finland har det ju redan talats om att de föråldrade 50 kW DC-skåpen borde bytas ut mot nya och bättre.

När en laddstation har nått slutet av sin livslängd har operatören möjlighet att konkurrensutsätta laddutrustningen på nytt. Utrustningens pris är förstås bara en del av de totala kostnaderna, så produkternas egenskaper och kvalitet har också stor betydelse här. Och naturligtvis vill operatören inte bygga med utrustning från 5 olika tillverkare, utan man har 1–3 tillverkare vars utrustning man använder.

Ser du alltså marknaden som sådan att marknadsandelar och kunder fördelas NU, och om du förlorar den tävlingen förlorar du hela spelet? Naturligtvis även tvärtom: om man nu får en stor och bred kundbas, kommer de sannolikt att förbli kunder även i fortsättningen?

Precis så. Det är därför alla betydande aktörer har investerat kraftfullt i produktionskapacitet i USA under 2022–23, eftersom de stora NEVI-stöden innebär att marknadsandelarna fördelas nu mellan 2023 och 2026 (utan stöden skulle det sannolikt ha gått mycket långsammare utanför vissa föregångardelstater som Kalifornien).

Och på vilka källor baseras förresten bedömningen av TAM:s storlek? I den omfattande rapporten från 2022 är den “ca 4 mrd. USD” år 2030, medan den i basscenariot i den senaste rapporten ligger runt 9 mrd. USD, vilket är en ganska enorm skillnad. Vad jag själv snabbt googlade fram:

I Kempowers IPO-prospekt fanns denna uppskattning på 4 miljarder, vars källa var en marknadsundersökning från BCG från 2021. Sedan kom de amerikanska NEVI-stöden och elektrifieringen av tunga fordon har gått framåt mycket → Kempower presenterade sin egen uppskattning vid CMD 2023, enligt vilken marknaden skulle växa till 14 miljarder år 2030. 9 miljarder är vårt antagande, vilket är mer försiktigt än Kempowers uppskattning på 14 miljarder, och baseras egentligen inte på någon specifik källa utan intar bara ett mer försiktigt förhållningssätt till elektrifieringen av tung trafik (vars andel av den totala marknaden på 14 miljarder skulle vara hela 9 miljarder).

40 gillningar

Vätgas har vissa säkerhetsrisker och nackdelar också, men energitätheten är ändå jämförbar med diesel, till skillnad från batterier. Problemet med batteriernas energitäthet kommer knappast att lösas inom den närmaste framtiden. Vätgasens miljövänlighet bygger på att elen som används för dess framställning är “överskottsel” från till exempel vind-, sol- och vattenkraft. I stor skala uppstår sedan skalbarhetsproblemet när det bara finns en viss mängd spillkraft, och det kan bli dyrt att börja bygga kraftverk enbart för vätgasproduktion. (Detta är nu taget ur minnet från vad jag har läst om ämnet, rätta mig om jag har helt fel.)

Ur en investerares perspektiv finns också risken att något alternativ slår igenom vid något tillfälle, till exempel ammoniak. Med det kan man kapa utsläppen med 90 %, vilket då redan är bättre än batterifordon när man räknar in hela fordonets livscykel (eller den genomsnittliga livscykeln). I så fall skulle man inte behöva nya bilar eller bensinstationer, vilket också skulle innebära enorma kostnads-, utsläpps- och andra besparingar.

Jag vet inte om man inser i tid hur ansträngande det är för miljön att byta från en infrastruktur till en annan. Gruvdrift är inte heller den mest miljövänliga sysslan. Eftersom brutet litium för närvarande är 5 gånger billigare än återvunnet litium, utgör även det i sig en ganska stor problematik ur återvinnings- och ekonomiskt perspektiv.

Nåväl, framtiden är svår att förutse och som en disclaimer här vill jag tillägga att jag äger en liten position i Kempower-aktier, utifall att företaget visar sig bli vinnaren som sedan köper upp de där mindre laddleverantörerna :smiley: Vätgas har jag inte rört eftersom det utifrån vad jag läst inte är en lönsam verksamhet och kommer inte att vara det inom den närmaste framtiden. Men lycka till med era “bets” i vilket fall som helst, vem vet hur det går :slight_smile:

5 gillningar

Jag skriver här nu om helt inhemska frågor. Men Posti basunerar ju ut koldioxidneutralitet till 2030 hela tiden, och det är ett TUFFT påstående! Och man kan vara ganska 100 % säker på att det inte är vätgas som kommer att ha ersatt dieseln i Postis lastbilar till 2030. Som jag har förstått det kör de nu på el och biogas.

Själv är jag kopplad till Pakettipiste, som också är ett av landets stora transportbolag. Dock mer inriktat på distribution. Inom de närmaste åren kommer vi inte att se att den tyngre fjärrtransporten elektrifieras, men paketdistributionen elektrifieras i hög takt.

Men sedan måste man komma ihåg att praktiskt taget alla stora biltillverkare (och det finns andra också) bränner miljarder var på utveckling av batteriteknik. Det är alltså nästan oundvikligt att batteriernas vikt sjunker och kapaciteten ökar redan under de närmaste åren. Då kan situationen bli den att även den tunga fjärrtrafiken blir lönsam att elektrifiera. Där kör man ju en längre sträcka i ett sträck (kanske med rast) med en tung bil, men sedan är det oftast en ganska lång avlastning och omlastning vid destinationen, vilket ger tid att ladda batterierna.

Det var också intressant att på logistikmässan i Jyväskylä i våras var praktiskt taget alla dragbilar till långtradare inne i hallen eldrivna… jag känner inte till den tunga trafiken så bra att jag skulle börja analysera detta mer ingående, men det var iögonfallande.

Elektrifieringen av personbilar börjar nu redan vara en självklarhet i och med att kineserna kom in på marknaden med billigare bilar, så en ny medelstor elbil börjar ligga nära priset på en bensinbil och andra tillverkare MÅSTE svara på detta.

Sedan måste man komma ihåg att tillväxtbolag alltid har haft höga värderingsmultiplar, men Kempower gör det med lönsamhet. Det har ju under tidigare år varit gud vet vilka företagsköp av Whatsapp osv, där det förvisso finns så kallad tillväxt men inga pengar kommer in, och ändå har miljarder betalats för vem vet vad gällande potential för datainsamling osv. Fantastiska historier utan någon riktig affärslogik och ändå byter miljarder ägare.

Kempower är med nuvarande siffror utan tvekan dyr och tyvärr vaknade jag själv till det för sent, det vill säga i början av året. Men jag ser själv ingen mening med att sälja nu och hämta hem en så kallad snabbvinst när möjligheterna är enorma. Snarare skulle jag vilja öka lite nu när det plötsligt dyker kraftigt, vilket ju också är en del av att investera i tillväxtbolag. Tesla har ju inte heller stigit i en jämn kurva…

31 gillningar