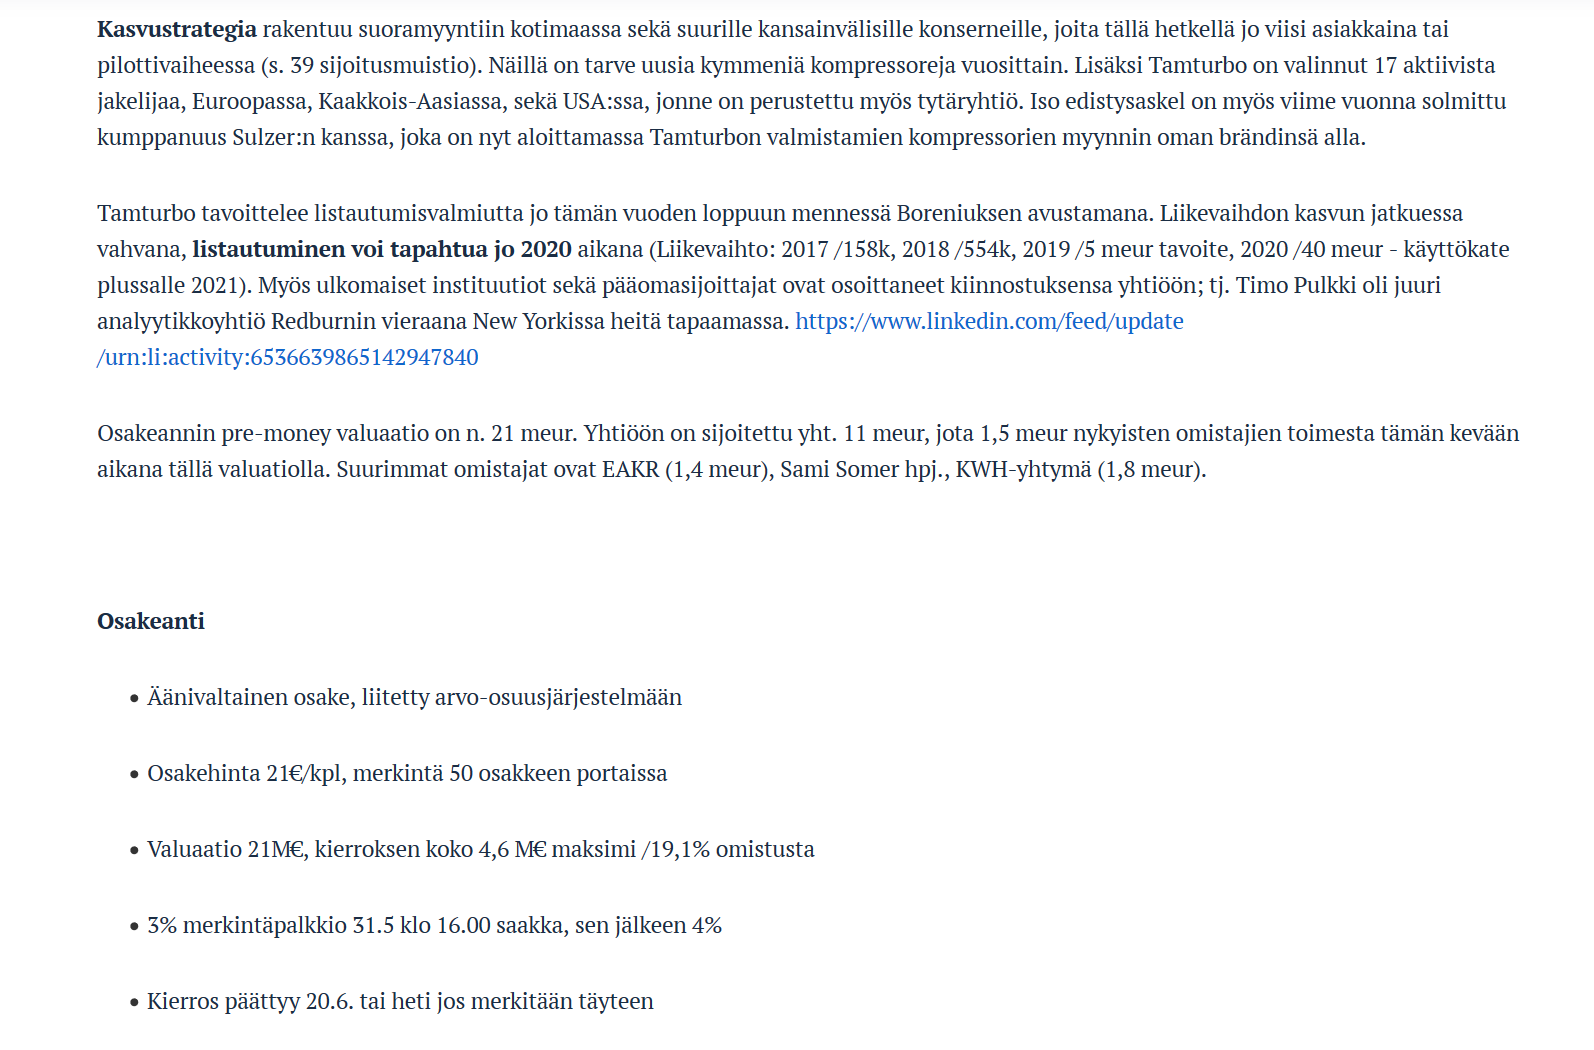
Turboaggregat kan snart köpas i aktieform! Tamturbo Oyj meddelar att de planerar att noteras på First North:
Jag måste säga att företaget har mage när det gäller tajmingen. Jag tittade igenom det och det går mig förbi, eftersom:
Företaget genererar ingen vinst (i strid med sin egen plan).
För närvarande föredrar jag att ha mina pengar i andra företag.
Finns det någon på forumet som deltog i företagets tidigare emissioner (2017 och 2019)? Jag råkade läsa Kauppalehtis spalt om dåtidens synpunkter på företaget, så det vore bra att få synpunkter härifrån också.
En intressant nykomling, när man känner för att prata om något självklart redan i förväg.
Pengar bränns noggrant med en akterspegelsanalys, så man är naturligtvis intresserad av ledningens syn på hur pengarna från börsintroduktionen ska användas och den framtida burn raten per år. Under coronatiden skjuts investeringar upp, och att införa ny teknik är inte det enklaste att sälja inom industrin. Hur tacklas detta?
Plus i as-a-service-modellen (om jag förstår deras implementering rätt) ger försäljningen ett hållbart kassaflöde, men när försäljningen växer snabbt testas kapitalets tillräcklighet. Om det gamla omsättningstillväxtmålet är i kraft, måste man samla en rejäl summa pengar i emissionen, vilket innebär att det inte blir en billig emission om man ser till den traditionella multipelberäkningen.
Och den grundläggande frågan – varför börspengar? Stora pengar letar efter sådana här köpeobjekt att göda och notera. Ur en börsinvesterares perspektiv verkar belöningen ligga långt in i framtiden.
Börsen behöver sådana här Tamturbo-bolag, och jag tummar upp för modet, men det återstår att se om jag själv deltar i detta. Jag kommer dock att granska noteringsmaterialet när det släpps.
Om tekniken är överlägsen och man ligger flera år före konkurrenterna, varför skulle då inte en aktör som Atlas Copco ha köpt tekniken till sin portfölj?
{“content”:“Det här uppfyller inte mina egna kriterier för att ens överväga ytterligare, eftersom den nuvarande verksamheten inte är lönsam.\n\nUtgångspunkten är att jag inte heller deltar i IPO:er på lång sikt, eftersom företag i genomsnitt underpresterar under åren efter den första emissionen. Detta händer när emissionsvärderingen starkt baseras på tillväxtförväntningar snarare än den nuvarande verksamheten, eftersom analytikernas tillväxtprognoser för många år framåt i princip aldrig förverkligas. Prognoserna måste, i brist på bättre, baseras på information som företaget publicerar, och inför emissionen är den full av överdriven positivitet.\n\nSnabba vinster från överteckning är en annan sak.”,“target_locale”:“sv”}
På företagets hemsida finns ett behändigt informationspaket om produkten och dess fördelar
Lite misstänksam blir man av nämningen i investerardelen att produktens låga kostnader bygger på företagets egen bedömning Så har fördelarna med dessa prylar endast konstaterats på papper…?
Intressant är också konceptet Air-as-a-service (Aaas ).
Hmm, det är nog bäst att vänta på mer detaljerad information om erbjudandet. Vilken värdering kommer de att sätta för företaget, till exempel? Sedan 2012 har de sökt finansiering på olika sätt, och de verkar ha haft ett par crowdfundingrundor bakom sig. I åratal har de bränt mer pengar än de har genererat i omsättning, och det verkar som att ledningens bonusar åtminstone är i sin ordning i ett företag som aldrig har gjort vinst under sin nästan tioåriga historia. Jag skulle åtminstone vara försiktig med dessa marknadsföringstal; omsättningen i Q1 har nu vuxit med hela 2500%. Jag vet inte, om produkten är så överlägsen och lönsam till den här takten, varför behöver de då gå till börsen? Man skulle kunna tro att det skulle finnas en kö av industriella köpare.
Skalbar och flexibel affärsmodell
Air-as-a-Service-tjänstemodellen gör det möjligt för bolagets kunder att köpa tryckluft som en tjänst enkelt och tillförlitligt utan investeringar i en tryckluftskompressor. Den flexibla försäljnings- och leveranskedjan möjliggör en effektiv skalning av Tamturbos verksamhet. Bolagets nuvarande kunder har uppskattningsvis 1 500 kompressorer från olika tillverkare i sina hundratals fabriker, vilket innebär en betydande försäljningspotential för bolaget.
aaS-koncept irriterar mig enormt. Nuförtiden försöker man sälja vad som helst som skalbart till investerare genom att lägga till aaS-ändelsen efter det.
Jag tänker omedelbart på Fondias Legal department-as-a-Service (LaaS), som i praktiken är att sälja expertarbete som sker på timbasis. Produktionen skalas inte upp, det vill säga produktionen ökar i huvudsak i samma takt som produktionskostnaderna ökar i samma proportion.
Samma sak med tryckluft. Här försöker man tydligen sälja en vara som en tjänst. Tjänstemodellen ökar visserligen förutsägbarheten, men inte skalbarheten. Leveranskedjan kan naturligtvis leverera ökad kapacitet upp till en viss punkt utan extra kostnader, men förr eller senare måste den utvidgas.
Nu gick jag och bekantade mig med detta ändå, och det är ert fel.
{“content”:“Denna tjänstemodell låter som en slags leasingmodell för mig. Och som sådan skulle den, med rätt finansieringspartner, kunna hanteras av Tamturbo. Finansieringspartnern skulle ta sin del, men skulle ta bort utrustningen från Tamturbos balansräkning.\n\nEller, den affären skulle lika gärna kunna göras som en vanlig leasing, där kunden förvärvar utrustningen finansierad av ett leasingbolag. Jag vet inte om de bara försöker göra det här sexigt eller om det finns någon verklig innovation här. Jag misstänker det första, utan att veta något om saken. Kanske är jag skeptisk av naturen. \n\nEDIT: Och jag tycker att enkelt är vackert. Om något redan fungerar, behöver man inte uppfinna hjulet igen, om att uppfinna hjulet inte ingår i kärnan av verksamheten eller om det inte ger någon exceptionell fördel. Så leasing skulle inte vara någon skam, om kunderna behöver finansiering för investeringen.”,“target_locale”:“sv”}
Nu när du sa det är det inte heller klart för mig hur detta skiljer sig från ett vanligt hyres- och underhållsavtal. Eller om de säljer en enhet och ett underhållsavtal på toppen av det.
Modellen är inte dålig om tekniken är bra och ger en konkurrensfördel för att skapa långsiktiga kundrelationer. Konens affärsmodell är liknande, men den är inte särskilt skalbar.
Varför blir de noterade nu? Jag fruktar att de inte skulle ha lika starka omsättnings- och tillväxtsiffror att presentera nästa år, så de måste trycka gasen i botten nu. Ett annat alternativ är en akut kassakris, men jag kan inte hitta någon balansräkning.
Precis så går man oftast tillväga i liknande implementeringar. Kunderna vill ofta få implementeringen som en tjänst, vilket gör att arrangemangen tas bort från deras egna leasingavtal och framför allt från balansräkningen. Om hela paketet kommer från en enda leverantör, är det lättare att implementera och förvärva. Oftast buntar man ihop underhåll och support i samma paket – även om det inte behövs underhåll i dessa fall
https://tamturbo.com/investors/lehdistotiedote-11-05-2020/ → Augment Partners AB fungerar som bolagets finansiella rådgivare och, om noteringen genomförs, som en godkänd rådgivare enligt Nasdaq First North Growth Market Rulebook. Nordnet Bank AB fungerar som teckningsplats för den planerade börsintroduktionen. Smartius Oy fungerar som bolagets juridiska rådgivare vid den planerade börsintroduktionen.
Tidpunkten förvånar även mig och jag kom på samma scenario som du presenterar. Det vill säga, nu är grisen sminkad och botoxen är på plats, så det är dags att gå ut och dansa innan spegeln går sönder framför ansiktet. Men jag betonar, det är bara en misstanke…
Din andra poäng, om att lägga till “as a service”-frasen med olika prefix i investeringsberättelser, är också irriterande enligt mig. Investeraren kan få en tår i ögat av berättelsen, men för den oförsiktige kan droppen ha en svag bismak av urea.
Jag har följt Tamturbo som småinvesterare i några år, så jag borde veta något om företaget.
Anledningen till noteringen är enligt min mening denna gång ovanligt tydlig. Företaget söker finansiering för tillväxt, eftersom tillväxtmålen är höga.
Det handlar inte denna gång om att de gamla ägarna tjänar pengar på emissionen.
Företaget har redan vuxit hittills, men målet är att bli ett globalt teknikföretag.
Tillväxten har redan hittills krävt stora kapital och företaget har gjort och kommer att göra betydande förluster. Det är enligt min mening tydligt att företaget inte kan finansiera tillväxten med intäktsfinansiering när det utmanar stora aktörer.
Hittills har företagets problem varit att utvecklingen ständigt har skett, men tillväxten har inte kommit så snabbt som planerat.
Tamturbo har fått in en fot hos stora kunder med referenser och har ökat försäljningen och organisationen för att möta större efterfrågan.
Balansräkningen ger knappast anledning att investera i företaget, skälen till investeringen hämtas rent från tillväxtpotentialen.
Anledningen till att de stora aktörerna i branschen inte har satsat på turbokompressorer är att tekniken förstör deras lönsamma serviceverksamhet.
Samarbetet med Sulzer ger Tamturbo muskler.
Air-as-a-Service -tjänstemodellens viktigaste uppgift är enligt min mening att påskynda och underlätta kundens köpbeslut.
Många kommer säkert att skrämmas av företagets historiska nyckeltal, men enligt min mening är det positivt och verkligen sällsynt att vi får ett verkligt tillväxtföretag att notera sig.
Kopierat och klistrat från Investeringsinfo från förra året (alltså inte min egen text och jag har inte kollat siffrorna).
Det där omsättningsmålet på 5 MEUR för 2019 uppnåddes åtminstone inte, det blev nog mindre än hälften (2,1 MEUR). Kanske finns det nu en bättre kristallkula tillgänglig eller så har batterierna i den gamla bytts ut.
{“content”:“Intressanta perspektiv. Kul att få åsikter från någon som har följt företaget under en längre tid. Investerade du i företaget någon gång? Får jag fråga varför du investerade eller inte investerade?”,“target_locale”:“sv”}
Jag investerade i Tamturbo i slutet av 2016, och sedan dess har jag inte investerat i företaget.
Vid den tidpunkten var företaget en startup med en kompressor levererad.
Då (liksom nu) hade företaget ambitiösa tillväxtplaner som inte har förverkligats enligt tidtabellen.
Tillväxtmålen har skjutits framåt, och pengar har naturligtvis förbrukats för att möjliggöra framtida tillväxtplaner.
Jag har aldrig blivit besviken på investeringen, eftersom jag inte minns någon startup som har uppnått alla sina mål.
Företagets ledning och största ägare är engagerade i företaget, och jag är ganska säker på att de stora tillväxtinvesteringarna någon gång också kommer att bära frukt.
De kan mycket väl vara ute i ärliga avsikter och sträva efter att utveckla verksamheten. Marknadsföringssnack hör till saken, men snack är snack. Man kan inte säga något om ägarnas avsikter ännu. Det får man se när de meddelar hur många nya aktier de avser att emittera i erbjudandet och hur många gamla aktier ägarna säljer. Den operativa ledningen och styrelsen äger drygt 10 % av det nuvarande aktiekapitalet, vilket är ett minus.
Jag befarar tyvärr att det ändå kommer att bli en dyr emission. Omsättningen per aktie var 0,33 euro i slutet av 2019. Nu finns det alltså drygt 6,4 miljoner aktier och omsättningen har varit drygt 2 miljoner euro.
År 2019 var pre-money-värderingen 21 miljoner euro och det indikerade priset per aktie 21 euro. Detta var alltså före splitten, då det fanns cirka 1,28 miljoner aktier efter emissionen. Med hänsyn till splitten i fem, skulle det indikerade priset per aktie år 2019 ha varit 4,2 euro.
Jag tror inte att en P/S-kvot på 13 kommer att attrahera köpare. Men om priset är rätt, är nästan vad som helst värt att köpa. Förra året sa de att omsättningen skulle uppgå till 40 miljoner euro i år, men det återstår att se. Nåväl, Q1-omsättningen var 0,5 miljoner euro, och vi vet vilken typ av kvartal som sannolikt kommer.
De har för övrigt systematiskt överskattat omsättningspotentialen. År 2017 uppskattades det att 100 miljoner euro skulle uppnås år 2022. På något sätt i maj 2019 trodde man att 5 miljoner euro skulle uppnås för år 2019. Slutligen blev det 2 miljoner euro, kanske dålig synlighet. Det har i alla fall inte framskridit i den önskade takten.
De organiserar emissioner ganska ofta. Åtminstone 2016 och senast 2019. År 2016 fick de nästan 5 miljoner euro, år 2019 minst 2,5 miljoner euro, och de pengarna har naturligtvis redan använts i takt med nyckeltalen.
Jag rekommenderar ingen.
Nu har jag fördjupat mig alldeles för mycket i detta, och det är mitt eget fel vid det här laget.
Det verkar som att den juridiska rådgivaren för börsnoteringen har bytts ut under resans gång. Det finns ganska många andra frågetecken och motsägelser mellan företagets uttalanden och verkligheten.
Utöver allt det ovan nämnda är turbokompressorer ingen nyhet. Bland annat Atlas Copco tillverkar dem, även om det är i en större storleksklass ( Centrifugal Compressors ). De skulle förmodligen tillverka mindre om marknaden drog?
Mest störande var att sidorna jämförde päron med äpplen (turbo- vs. skruvkompressorer), och det fanns inget omnämnande av en tydlig konkurrensfördel jämfört med andra tillverkare. Det vill säga, den berömda vallgraven verkar saknas – åtminstone vid en snabb titt.


 Så har fördelarna med dessa prylar endast konstaterats på papper…?
 \n\nEDIT: Och jag tycker att enkelt är vackert. Om något redan fungerar, behöver man inte uppfinna hjulet igen, om att uppfinna hjulet inte ingår i kärnan av verksamheten eller om det inte ger någon exceptionell fördel. Så leasing skulle inte vara någon skam, om kunderna behöver finansiering för investeringen.”,“target_locale”:“sv”}