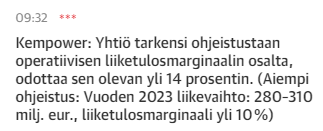
Något positivt också. Höjd prognos gällande resultatet.
13 gillningar
Vid den här tidpunkten i Kempowers resa är det orderingången som sticker ut mest. Alltså att man hade hoppats att den skulle gå i en annan riktning. Under föregående kvartal var den 86 miljoner.
Sant. Jag kommer inte ihåg nu hur Ristimäki kommenterade det senast, men någonstans går ju gränsen för hur mycket order man kan ta emot under en begränsad tidsperiod.
Enligt min mening en helt bra delårsrapport och Kempura fortsätter att tuffa på med bra siffror, men om fiolsträngen är spänd så är den väl det.
7 gillningar
Å andra sidan, om man kör på maxkapacitet, kan man då öka ackumuleringen? Omsättningen mer än fördubblades dock jämfört med Q3 förra året.
1 gillning
Nedan följer en liten förklaring till orderingångens “litenhet”
Orderingången på 60,9 miljoner euro påverkades av variationer i beställningar mellan kvartalen, samt leveranstider som förbättrats med över 25 % jämfört med årets första halvår, vilket i sin tur minskar kundernas behov av att beställa produkter till lagret.
6 gillningar
När det gäller omsättningen nämndes i meddelandet att “… 10 miljoner euro av omsättningen i Storbritannien flyttades till årets fjärde kvartal”, vilket innebär att den skulle ha överträffat prognoserna utan det.
7 gillningar

Samlade förklaringar i ett kompakt paket 
15 gillningar
Till och med Kauppalehti rapporterade i en väldigt positiv ton. Efter att först ha sågat Kempower som hutlöst dyrt i ett par dagar. 
25 gillningar
Orderingångens förhållande till orderstocken ca 50 %, i fjol ca 70 %, alltså -30 % från föregående år.
Alltså snabbare leveranser för färre beställningar, som utförs av dubbelt så många människor!
7 gillningar
Jag funderade lite på om det var värt att skriva här bland alla el-bullar, men det här inlägget är framförallt för mig själv. Jag gillar att gå igenom mina egna investeringsteser då och då. Om någon får ut något av det här, så är det bara bra.
Du skrev att man trodde det. Man tror fortfarande det, särskilt lastbilstillverkarna.
Merssu:
https://twitter.com/jonasmoberg1/status/1669352486468198404?t=9RqUoO1YqjjwSRfwSY16BA&s=19
Samma visa sjunger Nikola, som har båda drivlinorna i serieproduktion. Nikolas TRE BEV är en så sval produkt att tillverkningen är tillfälligt pausad. Däremot går Nikola TRE FCEV ganska bra. Tecknen tyder alltså på att batterilastbilar är en ganska sval produkt i USA.
Prestandaskillnaden mellan FCEV- och BEV-lastbilar är helt enkelt stor. Vi vet redan nu att man med en FCEV-drivlina kan nå samma dagsprestationer som med diesel. BEV klarar inte detta. Daimler publicerade en nyhet om att de kört 1000 km med en BEV-lastbil på en laddning. Det fanns dock två fallgropar som lämnades utan uppmärksamhet. Marschfarten var endast 75 km/h, vilket är 14 km/h långsammare än den hastighet man vanligtvis siktar på. Dessutom angav artikeln en oklar laddningstid för något specifikt laddningsintervall, i stil med 0–80 % eller 20–80 %. I verkligheten skulle det inte räcka för den prestationen, utan batteriet skulle behöva laddas fullt. Och det tar tid.
Du skrev att man inte kör i kyla överallt, och det stämmer. Det är dock bra att förstå att man i exempelvis USA kör betydligt fortare med lastbilarna. Där är marschfarten 65 mph. Var och en bör fundera lite på vad en sådan rejäl hastighetsökning gör med räckvidden för Daimlers batterilastbil. Eller omvänt, man bör fundera på hur stor förlust den lägre marschfarten innebär för en företagare på årsbasis. Detta är säkert en anledning till att mottagandet av batterilastbilar i USA har varit svalt.
Övergår vi till kostnaderna. Enligt nuvarande kännedom kommer priset på vätgas att ligga på 7 /kg vid pumpen. Allt tyder på det. Det blir 21 cent/kWh. Med subventioner i USA hamnar priset under 5 /kg. Det blir 15 cent/kWh. På lång sikt kommer vätgaspriset att landa i de trakterna helt naturligt. Vid tankning av vätgas uppstår INGA förluster, till skillnad från vid snabbladdning. Detta måste beaktas vid tunga fordon. I Europa kan priset på grön vätgas nå dessa nivåer till och med snabbare än i USA.
I USA skapas vätgashubbar (hydrogen hubs) som ger en betydande boost åt vätgasproduktionen och utbyggnaden av vätgasinfrastruktur överlag. Dessa är en stor grej och utgör en utmaning för laddinfrastrukturen. Det har redan bevisats att det är billigare att ordna vätgasdistribution för ett stort antal fordon än att installera snabbladdare. Till exempel räcker det med 2 tankstationer för 52 vätgasbussar i Tyskland. De kostar inte många miljoner.
Här är en debattartikel om dessa vätgashubbar:
https://www.chronline.com/stories/commentary-hydrogen-hubs-could-hasten-switch-from-diesel-
Nästa punkt är priset på fordonen. Hämtat från artikeln ovan:
"According to the International Council on Clean Transportation last December, the purchase price of a Class 8 hydrogen was $359,500, compared to $474,900 for battery operated, and $143,500 for diesels. "
Information som läckt från Nikola stöder detta. Nikola TRE FCEV är billigare att tillverka än TRE BEV. Kostnadsfördelen finns redan nu hos vätgasdrivlinan.
Följande är inte en helt klockren jämförelse (“äpplen mot äpplen”), men i Bryssel har vätgastaxibilar visat sig vara billigare i drift än batteritaxibilar. Det kan vara så att om ett nyttofordon ständigt måste förlita sig på snabbladdning, så stiger driftskostnaderna drastiskt.
https://trends.levif.be/a-la-une/mobilite/le-taxi-a-hydrogene-est-viable/
“Enligt försökets partners visar kostnadstabellen en fördel för diesel: ett pris på 18 685,8 euro under ett år jämfört med 20 165,5 euro för en hållbar vätgasbil eller 22 140,5 euro för en bil med elektriskt batteri.”
Dessutom måste man ta hänsyn till att priset på bränsleceller är på väg ner. Toyota har talat om prissänkningar på 30–50 %, beroende på orderstorlek. Hos Ballard talas det om kostnadsminskningar på upp till 70 %.
https://finance.yahoo.com/news/ballard-announces-plan-scale-production-123000347.html
Dessa nya generationens celler är ingen avlägsen framtid, utan de har redan börjat tillverkas. Advent Technology har redan påbörjat tillverkningen av sina nya generationens MEA-plattor (Membrane Electrode Assembly), och kunden är en östasiatisk lastbilstillverkare. Andra aktörer följer efter med en liten fördröjning.
https://www.advent.energy/2023/05/11/advent-technologies-secures-1-1-million-contract/
Så ligger det till. Man får och bör vara av annan åsikt, men mitt perspektiv är att batteridrivlinor har fullt upp med att försöka hänga med vätgasdrivlinor när det gäller tunga fordon. H2ICE är också en mycket trolig drivlina som spås få sitt första kommersiella genombrott åtminstone i Kina och Indien. Den har sina egna stora fördelar. Det kan hända att samma sak upprepas i Finland.
Batteridrivlinan är säkert mest konkurrenskraftig när laddningen sker på den egna depån och laddningen räcker för hela dagens arbete. Säkert är det så, men hur många av dessa är då i behov av en Kempower-laddare… Det är sedan en annan sak att fundera på, vilka applikationer som hör till denna kategori. Till exempel sopbilar, räcker batterierna till för 200 km och 1500 lyft under en arbetsdag?
24 gillningar
Omsättningen ökade med över 10 % jämfört med Q2. Det ekonomiska läget påverkar alla investeringar, men laddstationer måste helt enkelt byggas i takt med att trafiken elektrifieras. Kempowers lönsamhet är utmärkt för ett tillväxtbolag. Denna panik kan öppna upp för bra köplägen.
6 gillningar
Kursens kraftiga fall före rapporten väcker onekligen alltid frågor, men gällande insideraffärer måste man skicka ut pressmeddelanden.
Oavsett hur frustrerande det är, kom ihåg att hålla kommentarerna informativa. Att dela sin egen frustration med andra är inte en konstruktiv investeringsdiskussion, och det kan man göra i till exempel fikarummet eller i tråden för kursförändringar.
56 gillningar
Och sånt här kan man skippa. Insiders har inte gjort någonting här. Om de har gjort det så lär väl Fiva utreda det, men jag tvivlar starkt. Folk frontade en positiv vinstvarning, och när den inte kom så åkte pappren ut. I panik medan aktien sjunker dumpar småsparare för att få tillbaka ens en del av sina pengar.
Rätt hårda påståenden du kommer med.
12 gillningar
Bra poäng.
Kanske diskussionen kring detta även skulle kunna styras till den här tråden
9 gillningar
Jag skulle se det som det mest troliga alternativet att man använder miniräknare eller Excel och utifrån det funderar över bolagets värderingsnivå. Bolaget kan ju vara utmärkt enligt nästan alla nyckeltal, men inte ens med de siffrorna går aktiepriset att motivera på ett rimligt sätt.
3 gillningar
Vi har identifierat flera nya tillväxtmöjligheter och utvärderar samtidigt olika finansieringsalternativ, vid sidan av vårt positiva kassaflöde och befintliga likviditet, för att utnyttja de ständigt framväxande möjligheterna inom ramen för den nuvarande tillväxtstrategin.
Undrar vad man ska tycka om den här meningen i delårsrapporten.
8 gillningar
OP:s Henri Parkkinen och Kempower
Kempower levererade ett starkt Q3-resultat i dag. Den nya orderingången blev visserligen klart lägre än väntat, men enligt bolaget förklaras orderingången delvis av förbättrade leveranstider. Senioranalytiker Henri Parkkinen kommenterar bolagets resultatförmåga och utsikter i videon.
12 gillningar
Hur skulle det förklara orderingången? Om orderingången mattas av, så saktar åtminstone den framtida tillväxten också ner.
5 gillningar
Ditt inlägg kan ju ses som väldigt bullish för Kempower. Ett företag som satsar stort på vätgas ser att 30 % av lastbilarna i framtiden kommer att vara elektriska
7 gillningar
Sett genom rosa glasögon skulle anledningen vara följande: man behöver inte fatta investeringsbeslut ännu, eftersom man når den önskade leveranstiden genom att investera senare.
3 gillningar
Orderingång är framtida orderstock, som i sin tur är framtida omsättning. Förbättrade leveranstider förkortar den kedjan tidsmässigt.
När den minskade orderingången betas av måste produktionen anpassas eller alternativt orderingången ökas, vilket nu är det enda alternativet för att nå de uppsatta målen.
3 gillningar