Nu ligger riktkurserna mellan fem och sju.
Rätt sjukt att tänka på att vi för några år sedan låg på över femtio, ett börsvärde på 4,5 miljarder och en omsättning då på drygt tvåhundra miljoner. Produkten är plåt med elledningar inuti
Med plåtklädda kablar kan man göra riktigt bra affärer, vilket Harvia har bevisat och Kempower på sin tid. Nu råkade man bara göra dyra strategiska felsteg, som expansionen i USA.
Ja, det upptäcktes först precis före delårsrapporten. Ett börsnoterat bolag måste informera omedelbart så fort man märker att det ekonomiska läget avviker från vad som tidigare har meddelats.
Och detta väcker frågor om företagets lednings- och uppföljningssystem, om man under tre månaders tid dramatiskt underpresterar mot prognoserna utan att något indikerar detta för ledningen förrän siffrorna sammanställs i ett Excel-ark.
Kempowers produktion i Lahtis är organiserad så att var och en av de tre fabrikerna är specialiserad på ett visst steg i processen (kraftmoduler, kraftenheter och satelliter). Detta vore förstås en mycket effektiv verksamhetsmodell vid höga volymer. Om bolaget ville skala ned, skulle man givetvis kunna flytta tillbaka alla processteg under samma tak. Problemet är bara att man är bunden till fastigheterna genom långa hyresavtal, och en reträtt skulle leda till stora engångskostnader (nedskrivningar). Det är inte heller meningsfullt att skala ned produktionen om man trots allt utgår från att marknaden i framtiden kommer att växa betydligt från dagens nivå. Personalstyrkan kan anpassas ganska väl även på kort sikt.
Huruvida fabriken i USA var en ”felinvestering” ur ett långsiktigt perspektiv är svårt att säga än så länge. Jag tror att den här marknaden kommer att konsolideras till stora aktörer under de kommande tio åren, och en närvaro i USA stödjer helheten åtminstone på någon nivå. Det största problemet är att marknaden har varit volatil och svårförutsägbar. Expansionen till USA genomfördes snabbare än planerna vid tidpunkten för börsnoteringen, eftersom Biden-administrationen sköt till stora NEVI-stöd för laddare och Kempower insåg att framtida marknadsandelar började cementeras snabbare än väntat. Sedan svängde den politiska pendeln i andra riktningen, vilket innebär att verksamheten i USA sannolikt kommer att gå med förlust under ytterligare flera år framöver.
Visst måste även USA gå över till eldriven trafik tillsammans med resten av världen, oljans tid är helt enkelt förbi. Men om det sker under de kommande tio åren eller långsammare är fortfarande ett frågetecken. Där borta har man hittills inte direkt utmärkt sig när det gäller att erkänna den här typen av verkligheter, eller att bygga infrastruktur som fungerar på lång sikt. Och man har gjort någon konstig identitetspolitik av olja och el. Eloge till Kempo i sig för att de modigt vågade satsa, det är ju precis sådant som behövs där.
USA är en enorm oljeproducent. De kommer inte att få slut på olja, och om resten av världen minskar sin oljekonsumtion kommer oljeprisutvecklingen på längre sikt sannolikt också att bli väldigt måttlig. Europa har ett större behov av att bryta sitt oljeberoende än vad USA har.
Miljöfrågan kvarstår förstås, att fasa ut fossila bränslen vore bra för klimatet. Trafiken (alltså allt, inklusive tåg, fartyg och flygplan utöver bilar) står för knappt en tredjedel av USA:s klimatutsläpp. Det vill säga personbilarnas andel ligger väl på runt 15–20 %. Men det återstår faktiskt att se från vilka sektorer USA väljer att minska utsläppen och i vilken omfattning. Med tanke på oljereserverna är det möjligt att oljan inte prioriteras högst när utsläppen ska skäras ner.
Energisektorn är mycket känslig för politiska beslut (det lärde jag mig mycket om på sin tid när jag investerade i en amerikansk solpaneltillverkare), och vinglande och tvära kast är tyvärr ett helt permanent fenomen på energimarknaden – trots att det är där, om någonstans, som det behövs förutsägbarhet. Kempower står inför en stor politisk risk, fast den risken gäller förstås alla tillverkare.
Kempower har fortfarande gott om möjligheter, men ur ett mer långsiktigt perspektiv är den stora frågan om det går att skapa hållbara konkurrensfördelar i branschen, eller om konkurrensen kommer att pressa ner allas marginaler till medelmåttiga nivåer (det vill säga om laddarna blir ”bulkvaror”). Nu skulle det behövas en liten ”hiss-pitch” från Kempowers vd om på vilka sätt Kempower tänker bli en av branschens stora vinnare.
Man kan inte tala om USA som ett enda land, utan som 50 självständiga stater med hundratals storstadsområden där infrastrukturen håller väldigt olika nivå. I de flesta delstater är elnätet uråldrigt och kommer att kräva massiva investeringar. Det finns alltså stora lokala skillnader, och redan en enda delstat eller storstad erbjuder möjligheter även för Kempower.
Ja, visst är det så. Men det lönar sig att inse att den miljöfråga som kanske har varit lätt att förbise under tidigare årtionden inte längre kommer att vara det framöver. Den instabilitet och de problem som klimatförändringarna orsakar ökar nu år för år, i USA i allra högsta grad även på hemmaplan. Och i och med det ökar även det politiska trycket.
För Kemppower är det en fördel att elektrifieringen av bilismen hör till de saker som är enklast att åtgärda, vilket innebär att det kanske är lättare att få med även de mest envisa på tåget.
I Kauppalehti finns en liten kommentarartikel (förmodligen bakom betalvägg) om vinstvarningen. Där lyfts det fram att i samband med vinstvarningen 2024 lovade styrelseordföranden att med extern hjälp utreda prognosprocessen för att se om det finns utvecklingspotential i den:
”Avvikelsen mellan vår tidigare och färska guidning är dock så stor att vi med extern hjälp kommer att gå igenom vår prognosprocess och utreda om den är tillräckligt bra för att man ska kunna lita på den i framtiden. Detta kommer att göras under de närmaste veckorna.”"
Nu är det en bra fråga vad som gjordes eller inte gjordes 2024. Den här gången vägrade styrelseordföranden att kommentera saken närmare:
“”Kempower kommenterar dock inte bolagets interna utvärderings- och beslutsprocess närmare”, skrivs det i e-postmeddelandet.”
Kempower ligger stadigt i Kemppi Groups händer (62 % ägarandel), så det är de som beslutar om en eventuell försäljning. Alla bolag går ju oftast att köpa om man kommer överens om priset.
När det gäller Kempower som uppköpskandidat är ett problem att bolaget går med förlust, vilket innebär att en köpare inte delvis kan finansiera köpet med framtida vinster.
Jag funderar fortfarande på hela den här branschen och situationen. Kempower borde ha alla förutsättningar för att lyckas, men är branschen helt enkelt sådan att det är väldigt svårt att nå framgång där? Eller handlar det bara om barnsjukdomar för branschen och bolaget, samt en fördelning av marknadsandelar med sikte på framtiden?
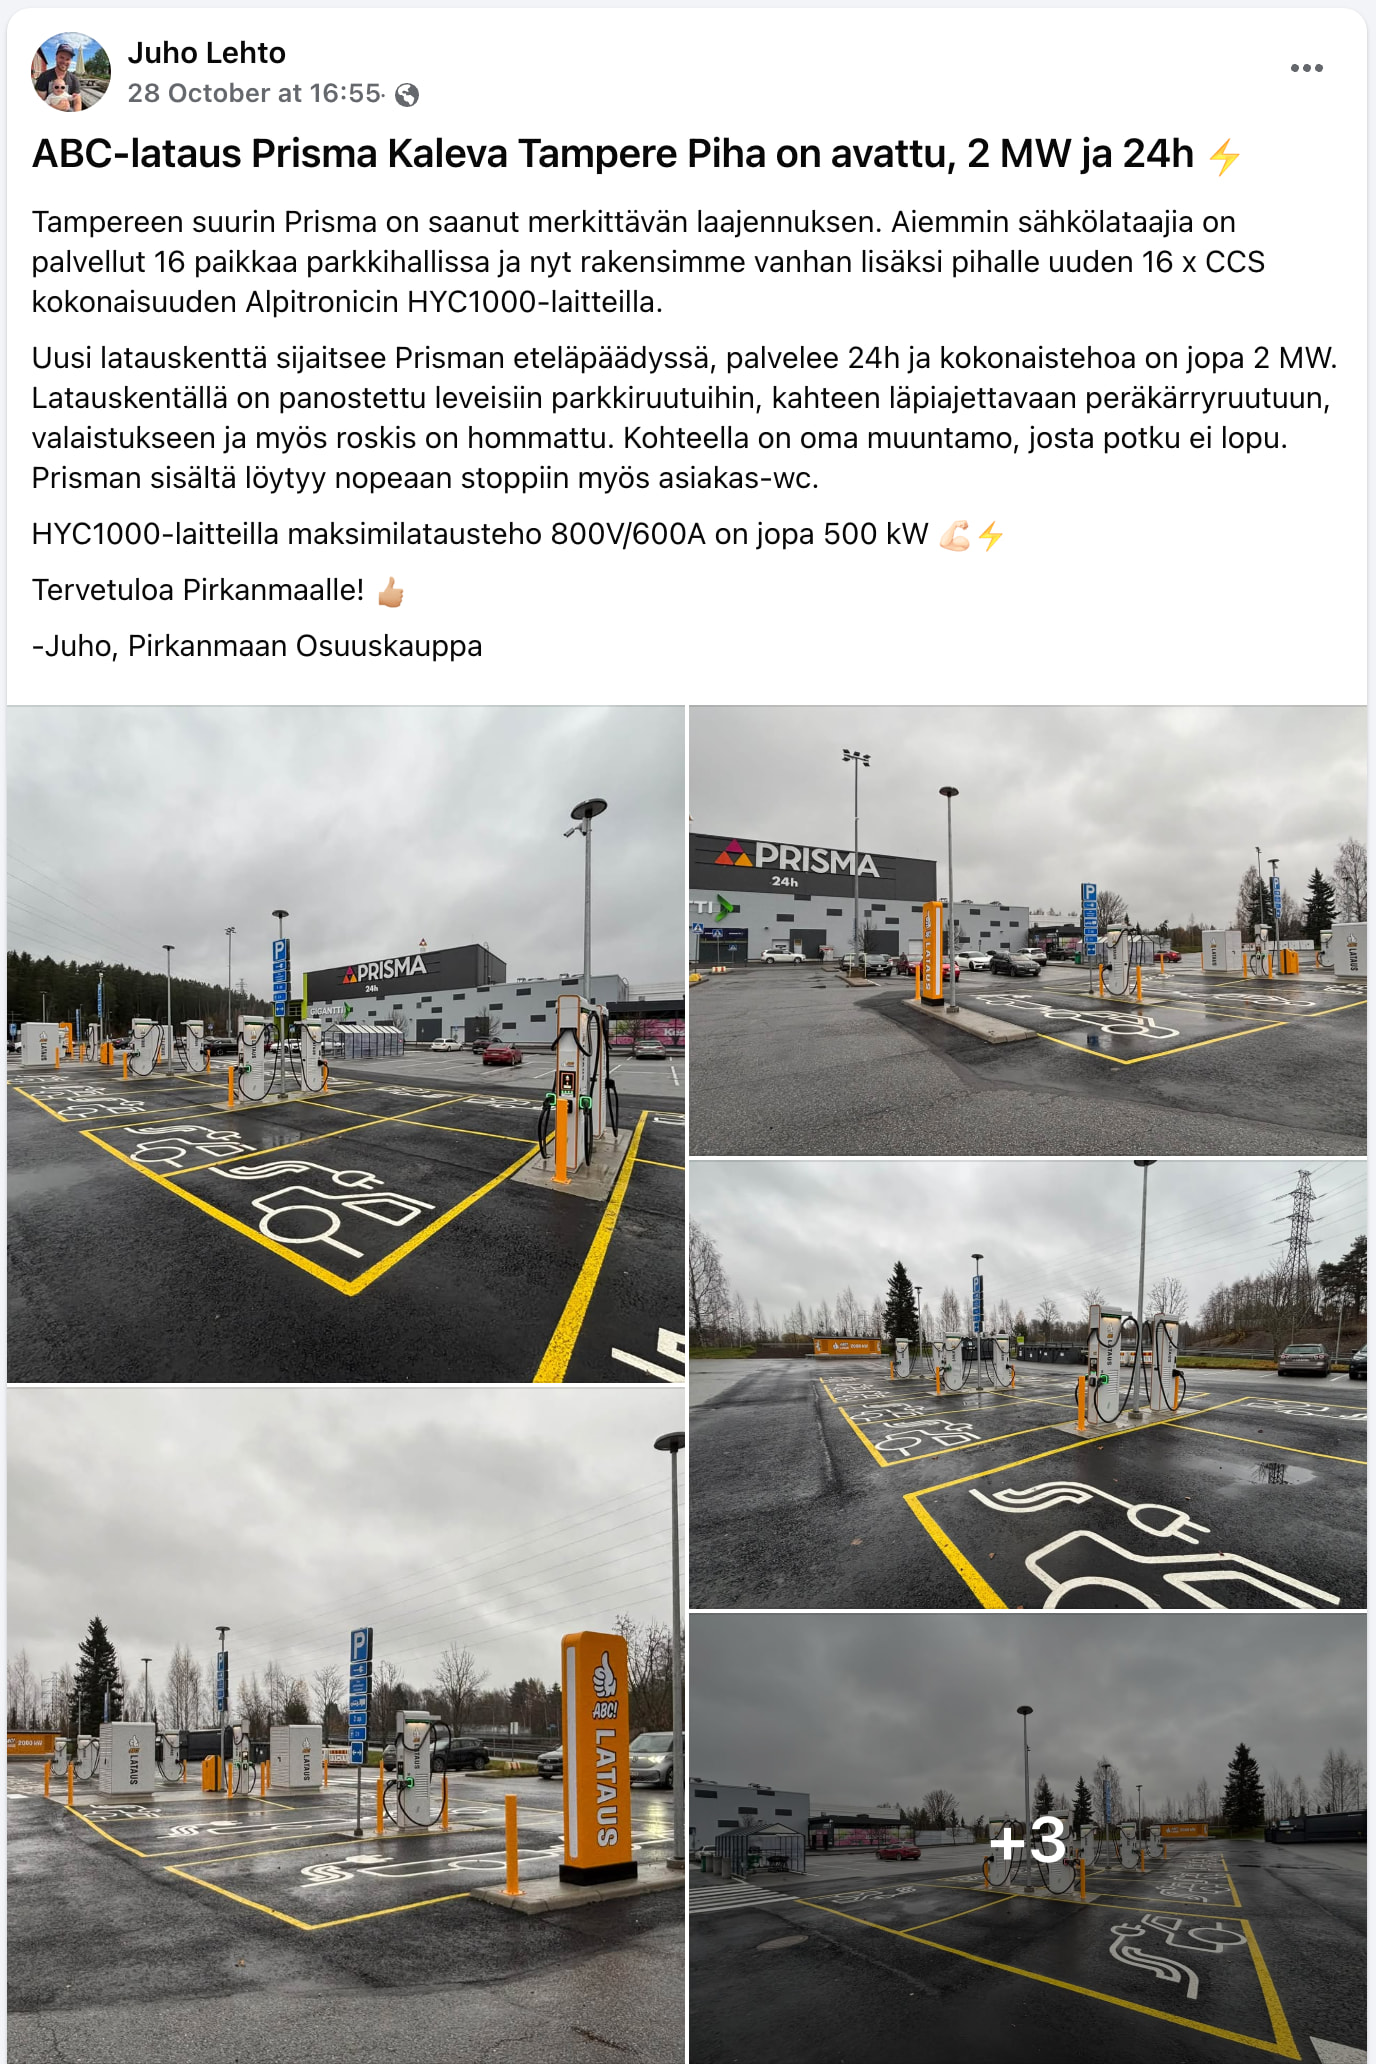
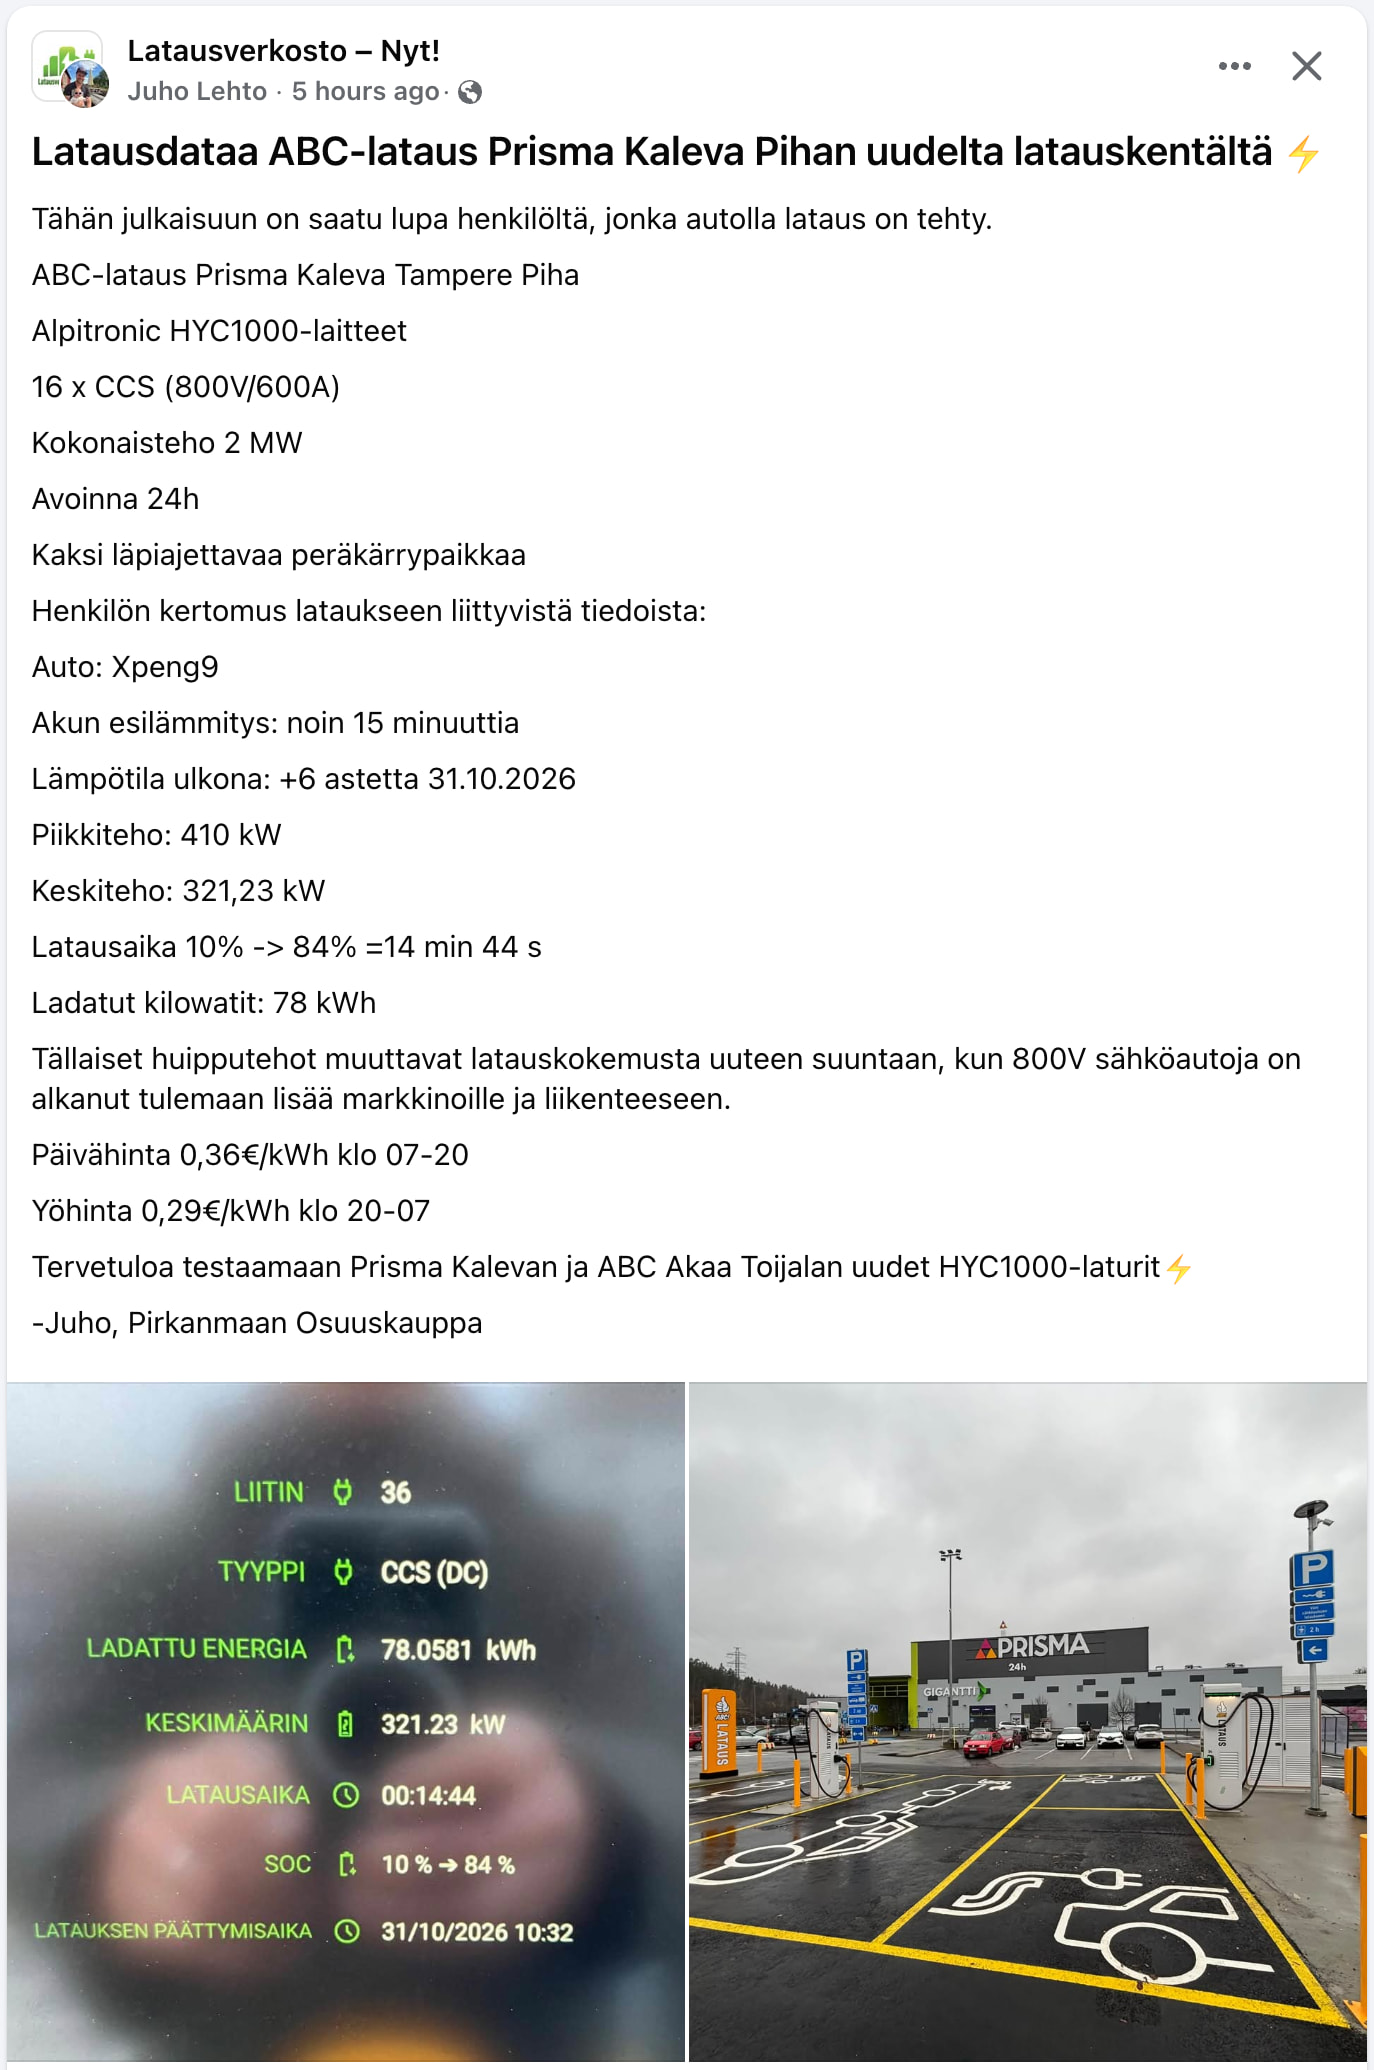
Nu är Alpitronics satellitlösning bevisligen i bruk även i Finland. Och vi börjar kanske se tydligare om Kempower har någon konkurrensfördel kvar i dessa.
Jag vill påpeka att ABC-lataus även har helt nya stationer som använder Kempower, som till exempel Prisma Tuusula (även denna öppnad i oktober) och Prisma Tripla, så poängen är fortfarande inte att S-gruppen helt skulle ha gått över till Alpitronic.
Det ser i alla fall ut som att Kempowers satellit är smalare och lämpar sig bättre för trånga parkeringshus
Det verkar som att S-gruppen även använder Alpitronics 50/100 kW-laddstationer, vilket passar bra för längre shoppingturer. Kempower verkar sakna en motsvarande produkt i sitt sortiment
Japp, jag lade också märke till det. Kan det vara Finlands första, tro?
Så nu är alltså Alpitronics satellitlösning bevisligen i bruk även i Finland. Och vi kanske börjar se tydligare om Kempower har någon konkurrensfördel kvar i dessa (stora stationer med dynamisk effektdelning)
Tja, Kempower har ju legat i underläge hos de större laddoperatörerna. Kempower lär väl vara för dyrt för att konkurrera med de där fristående laddarna (allt-i-ett-stolparna), och situationen lär knappast förändras. Det vore intressant att veta om den där ABC-stationen blev dyrare/billigare med HYC1000 än med fristående stolpar.
Det verkar som att S-gruppen också använder Alpitronics 50/100 kW-laddstationer, passar bra för längre shoppingturer, Kempower saknar nog en motsvarande produkt i sitt sortiment
Fast K-Lataus har ju genomfört långsammare laddning med Kempowers lösning helt normalt med satelliter. Jag vet inte om satelliten är densamma som för de mer kraftfulla, eller om man får en mindre till ett bättre pris. Power Unit är säkert densamma som på andra stationer.
Jag lyssnade på webbsändningen och tyckte att Bhasker klarade sig helt okej med tanke på situationen. En ny uppgift för mig var när Bhasker sa att Kempowers installerade bas är 42 000 enheter. Jag har inte hört det nämnas tidigare. Det syftar säkert på antalet installerade satelliter.
Det nämndes också att laddarnas uppgraderingscykel (upgrade cycle) börjar närma sig, det vill säga att operatörerna börjar uppgradera äldre laddare. Jag vill nog tro att Kempowers satelliter är billigare att uppgradera än till exempel Alpitronics fristående laddare. Bhasker talade om att Kempower säljs på TCO-kostnader (livscykelkostnader), även om den initiala investeringen skulle vara dyrare. Jag tror absolut att Kempower kan ta marknadsandelar även i framtiden. I Norge finns det ca 10–11k snabbladdningspunkter, i Finland 5,5k, och i Norge är tydligen runt en tredjedel av alla bilar helt eldrivna nu. Jag hade föreställt mig att det redan skulle vara fler.