Intrum som investering

Det ser ikke ud til, at der findes en tråd om det pågældende selskab herinde heller, hvilket i sig selv ikke er mærkeligt. Det samme problem ser ud til at gøre sig gældende alle vegne.

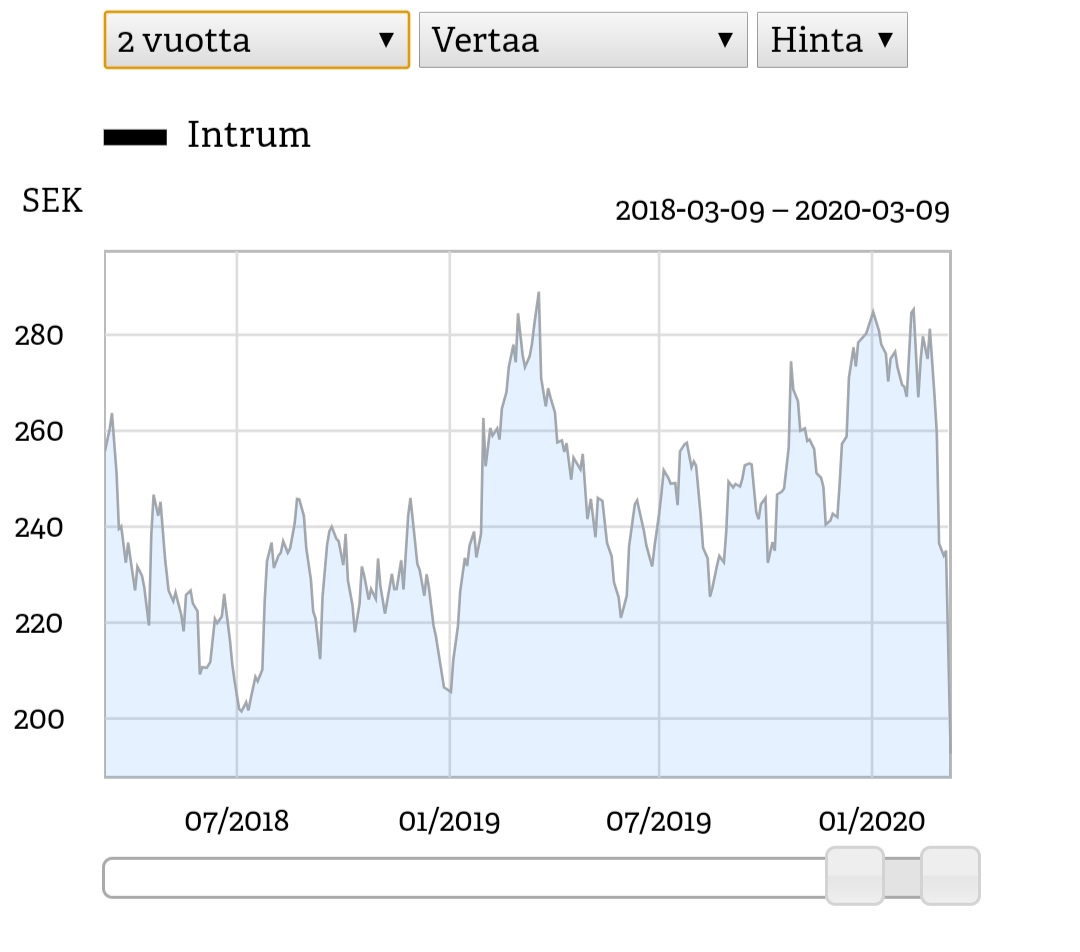
Jeg har selv været interesseret i Intrum som investeringsobjekt i længere tid. Et kvalitetsselskab, hvor der lige nu bare ser ud til at være en del turbulens, som det kan ses på den vedhæftede kursgraf:
20200310_185933

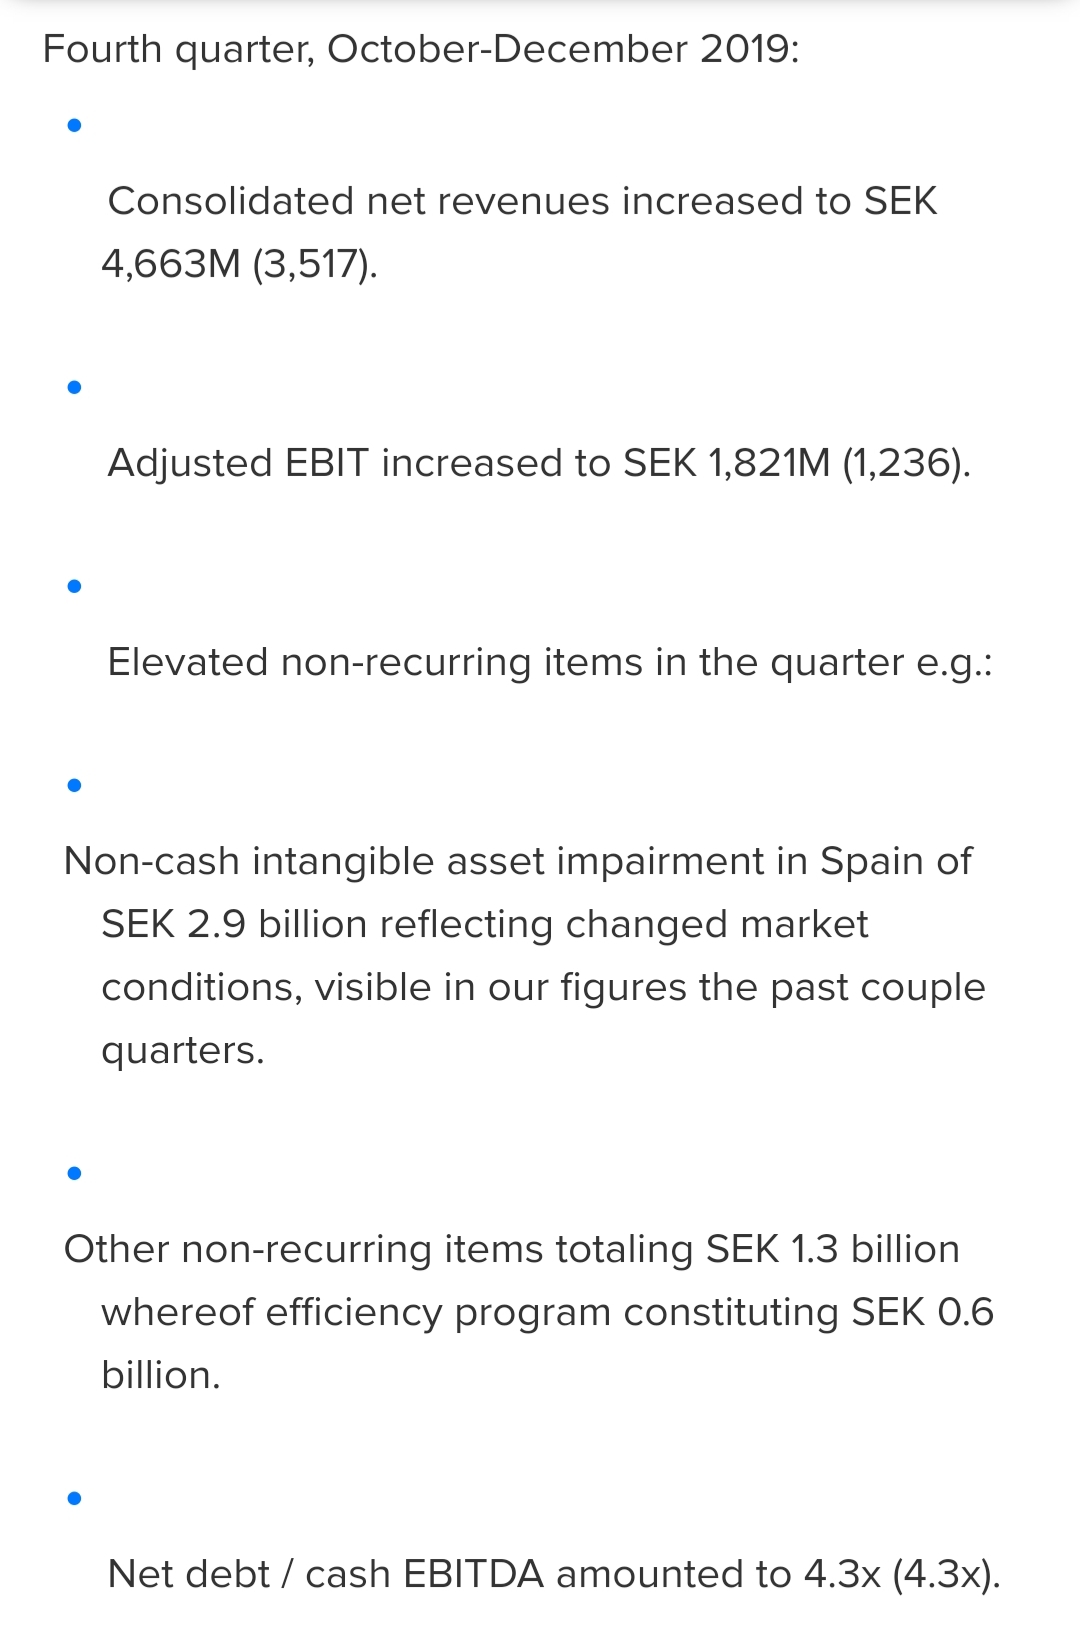
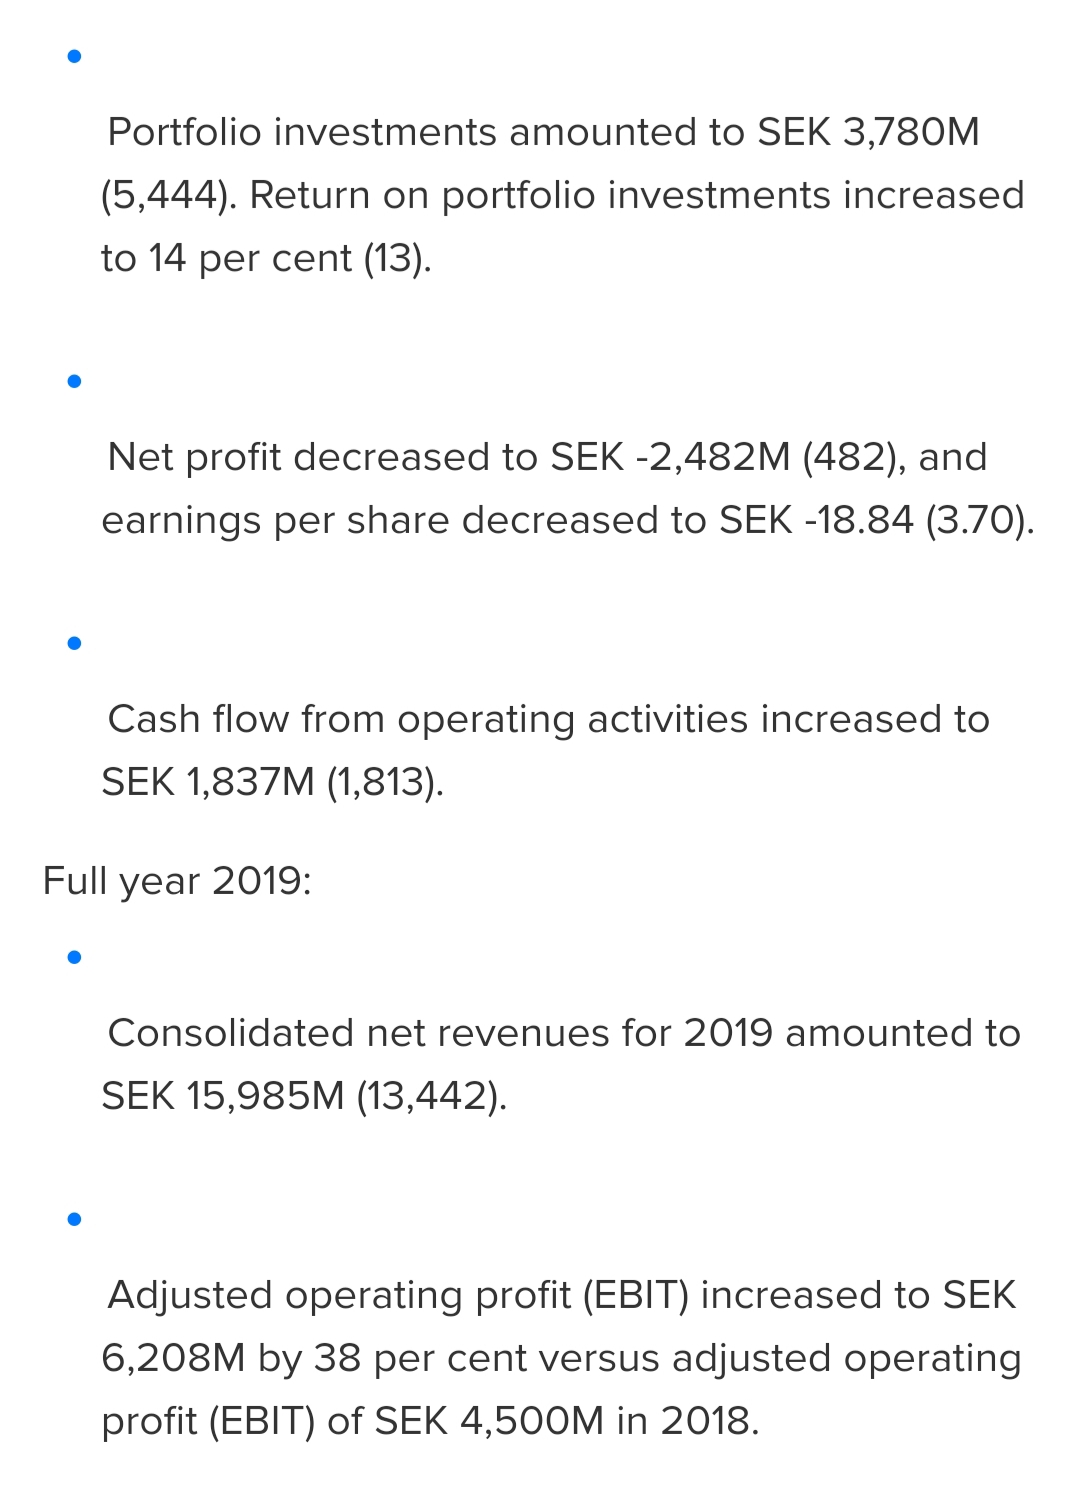
Intrum er altså et inkassofirma, der opererer i en næsten monopolagtig position i Norden, hvor man i Finland for eksempel kunne regne det væsentligt mindre Svea Ekonomi som en konkurrent. Selskabet har også søgt vækst ved for eksempel at købe store partier italienske junk loans (roskalainoja), og har i de seneste år været meget profitabelt. Sidste års fantastiske resultat blev primært hæmmet af poster uden pengestrømseffekt.
20200310_190244

Intrum genererer gode pengestrømme, så et par dårligere kvartaler vil ikke nødvendigvis vælte det, selv når man tager gældsbyrden i betragtning.
20200310_190327

Målet for 2020 var altså 35 SEK, hvilket er svært at forestille sig gå i opfyldelse på grund af den nuværende italienske farce. Selskabets udbytte (11 SEK i 2020) hviler dog på et solidt fundament med en payout-ratio på under 50 %.
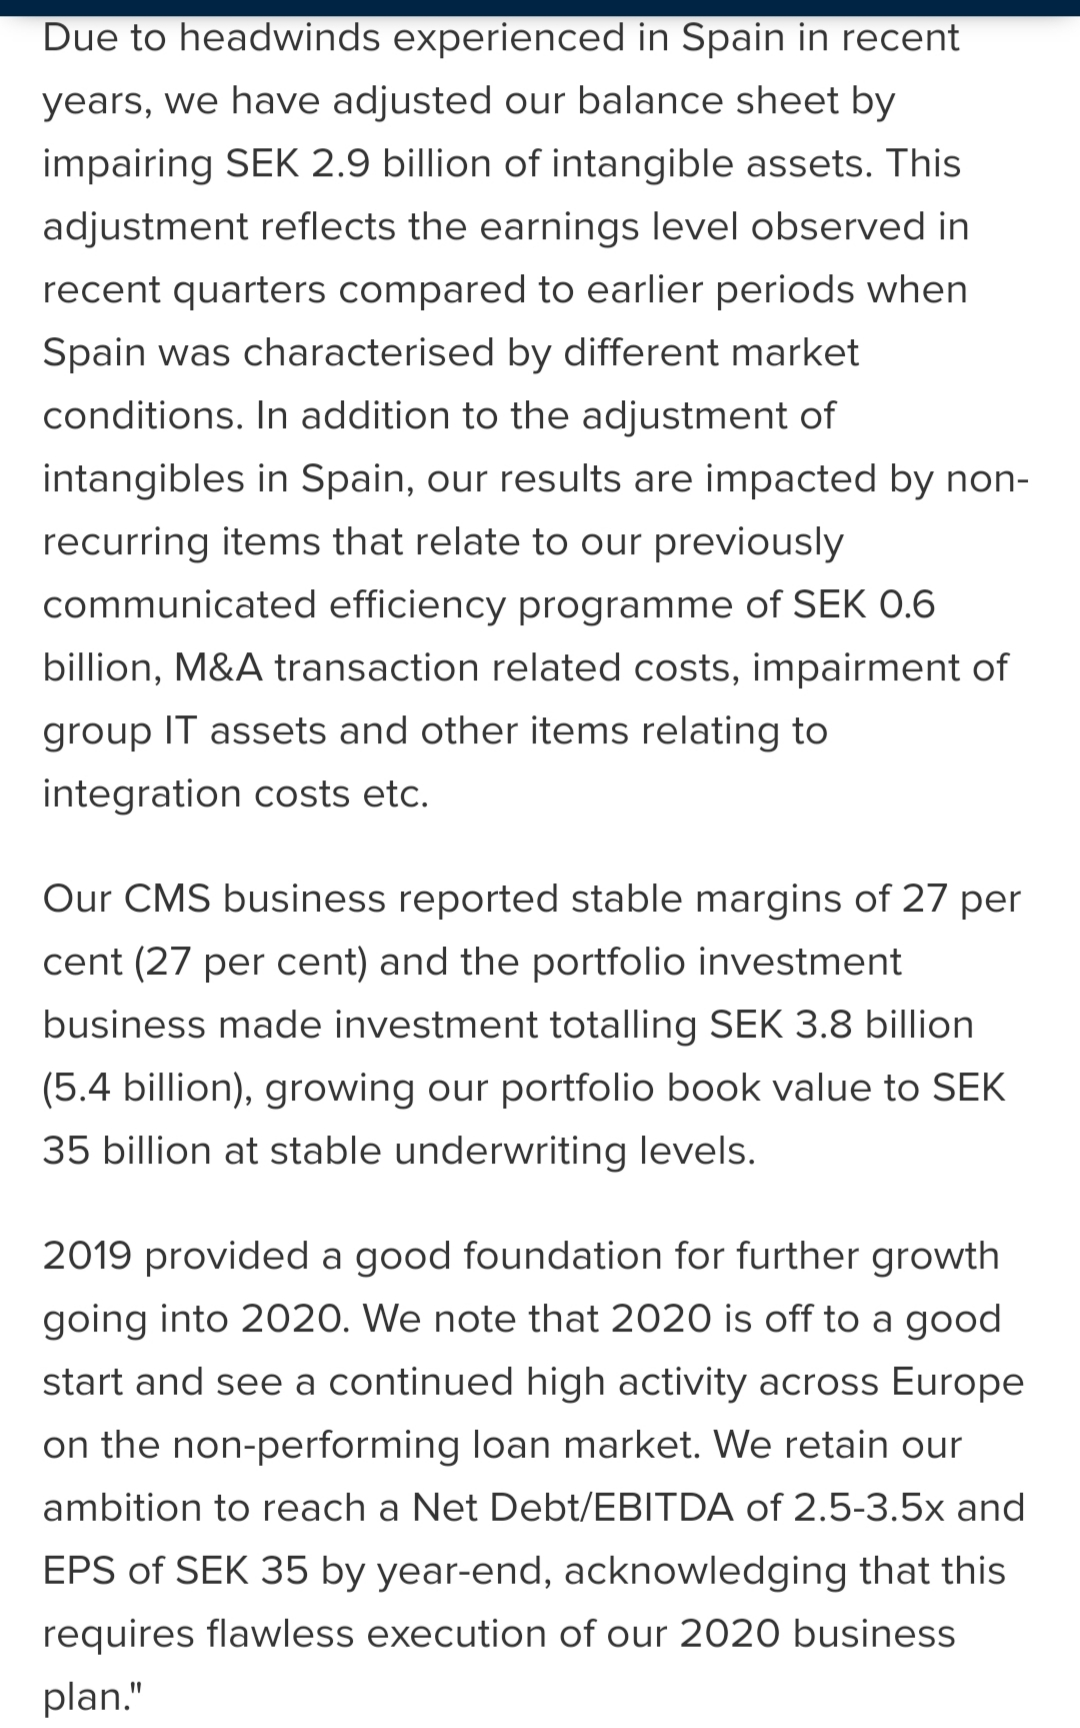
20200310_190353

Derudover har selskabets insidere også været på opkøb for nylig.
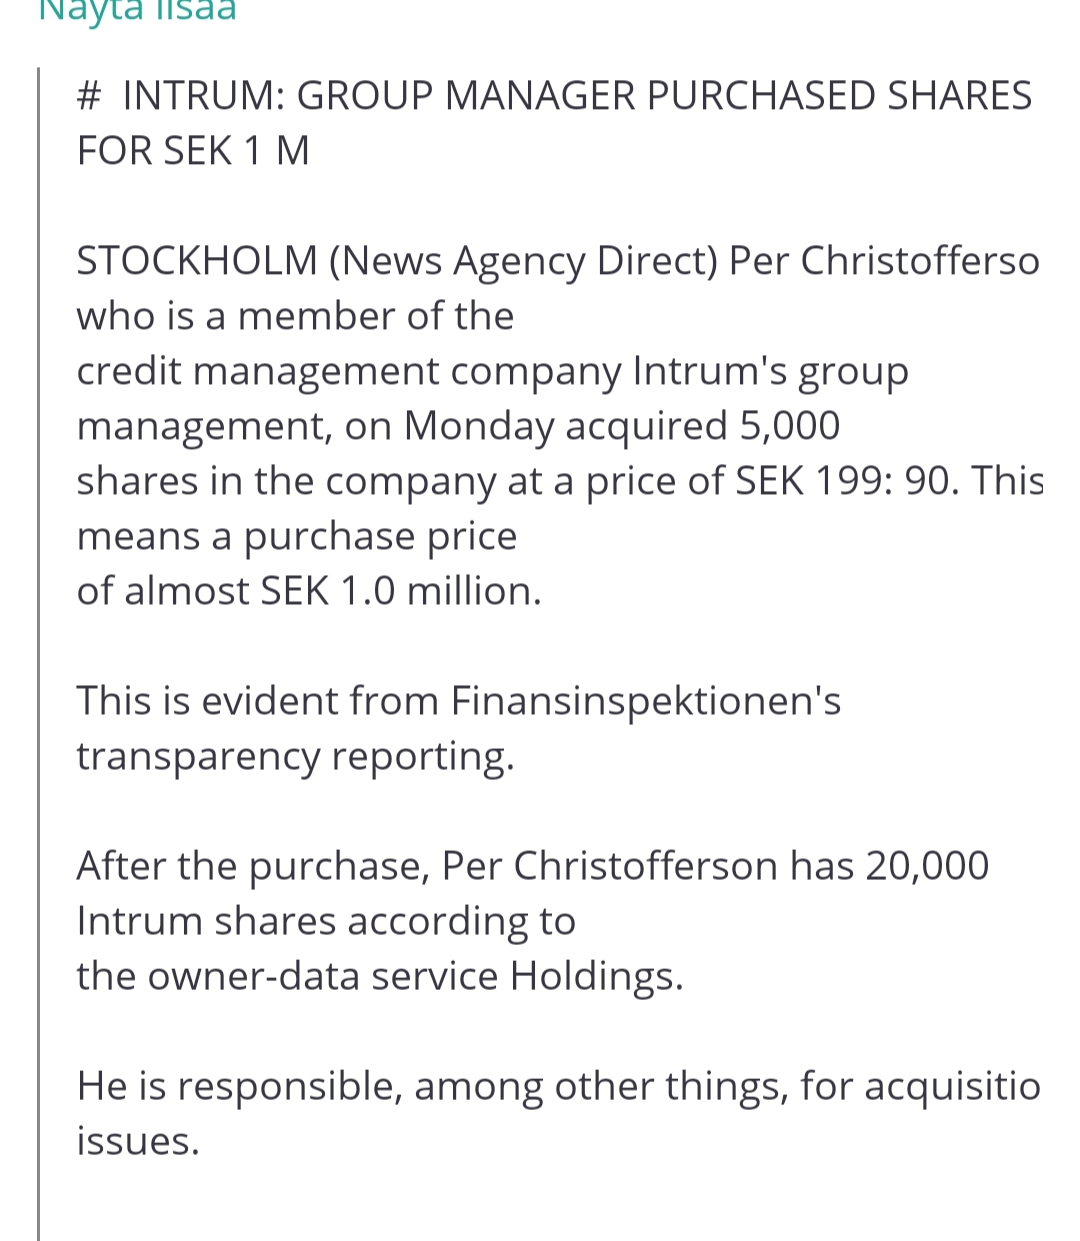
20200310_185958

I dag kom der en meddelelse om, at det italienske kontor i praksis er lukket på grund af corona. Effekten på resultatet i Italien kan anslås til ca. 10-15 %, så jeg kan ikke helt acceptere et fald af den størrelse, vi har set for nylig, af den grund.

Som et af Sveriges mest shortede selskaber er det forståeligt, at dårlige nyheder sender kursen ned i et ret hurtigt tempo. Den samme gearing fungerer dog også den anden vej; gode nyheder kan i bedste fald udløse et gedigent squeeze.

Jeg ser personligt den nuværende pris som forbløffende billig. Det nuværende udbytteafkast på over 6 % giver en god bund for i år, og med den nuværende prognose (afhængigt af analytikeren) er en P/E-værdi på 5,5-9 også billig for et historisk set profitabelt vækstende selskab. Som en lille bonus kan man også se en kurseffekt, da euroen højst sandsynligt vil svækkes over for den svenske krone i forhold til nu.

Det bekymrer mig dog en smule, at Sampo trak sig ud af aktien i løbet af februar. Ved storaktionæren mere end os? På den anden side formåede Mirko at berolige lidt ved aktieaftenen i Tampere, da han fortalte, at Intrum kun var en finansiel investering og ikke engang et forsøg på at opbygge en større ejerandel (nurkata). Men på den anden side, nu hvor prisen er næsten 100 kroner lavere, hvorfor så ikke?

Gælden kommer for eksempel heller ikke til at slippe op i Finland. Antallet af betalingsanmærkninger stiger kun, ligesom diverse afbetalingsløsninger gør det. Man kan få kreditkort i en pakke morgenmad. På trods af det betaler finnerne for eksempel i sidste ende deres gæld bemærkelsesværdigt godt, selvom det først sker gennem retten. Mængden af tab på udlån i Norden er ret lille.

Andre tanker?

5 Synes om

Virksomhedens navn er Intrum, og Justitia faldt bort for et stykke tid siden. Italiens andel af driftsresultatet er under 10 %. Har været i porteføljen i årevis, og det er en virksomhed, der sigter mod god vækst, men som indimellem misser (Spanien og Brasilien), og det bliver spændende at se, om Italien slutter sig til dem. I Grækenland starter man mere forsigtigt, men inden for sin branche er det stadig klart den største i Europa, og det giver porteføljen en lidt anderledes diversificering.

Jeg spørger altid disse virksomheder, der involverer etiske overvejelser, om der er god vilje fra markedet og politikere over for dem i krisesituationer. F.eks. ville jeg ikke turde investere en latin (en lille møntenhed, der bruges som symbol på en lille sum penge) i Fellow Finance. Intrum er dog en traditionel og ret velrenommeret aktør, der også kom igennem finanskrisen, så det førnævnte problem eksisterer næppe.

1 Synes om

Fint, super!
https://www.inderes.fi/fi/tiedotteet/intrum-launches-buyback-program
https://www.inderes.fi/fi/tiedotteet/background-intrum-initiating-share-buy-backs

Mine egne aktier er også i kraftigt minus nu :laughing:
Dette er absolut et positivt signal.

E:

3 Synes om

Intrum nu 128sek, og dette selskab begynder virkelig at interessere mig. Er der store risici, som en lille investor som mig ikke forstår, for den nuværende pris føles som en klar overreaktion? Selvom der er midlertidige vanskeligheder på grund af Italien, understøtter et godt udbytte og ROE stærkt og mindsker risikoen.

Godt du tog det op!

Jeg har ikke fulgt Intrum særlig tæt på det seneste, men der er vist sket en del de seneste år. Traditionelt kan man sige om disse inkassofirmaer, at nu begynder det langsomt at blive et købermarked, altså Intrrums forretning er på vej opad.

I en højkonjunktur er der få dårlige lån tilgængelige fra bankerne, og priserne stiger, hvilket belaster forretningen for virksomheder som Intrum. I en lavkonjunktur begynder flere og flere porteføljer at komme til salg, og priserne falder, hvilket er mere gunstigt. Det endelige opgør kommer til sidst, når der er fyldt op med billige porteføljer, og konjunkturen begynder at vende, hvilket muliggør en mere effektiv inkasso.

Jeg må sætte mig bedre ind i dette firma igen, når jeg får tid.

{“content”:“Intrum er faldet fra 125 til omkring 95-100 siden sidste uge? Fortsætter det med at falde, eller skal man begynde at købe? Mine fingre klør efter at købe.”,“target_locale”:“da”}

2 Synes om

{“content”:“Hvad fik denne til at falde i dag? Jeg havde selv tænkt mig at købe den til under hundrede, men nu kom jeg for sent. Jeg må undersøge det nærmere. Man skulle tro, der var nok forretning, men det pludselige fald undrer mig lidt.”,“target_locale”:“da”}

Muddy Waters er gået kraftigt short. Der kan komme et short squeeze, når amerikanerne når til enighed om hjælpepakken.

Spørgsmålet på nuværende tidspunkt er vel primært, hvor stor sandsynlighed du mener der er for, at virksomheden klarer sig gennem denne krise/de kommende år?

For prisniveauet er der historisk set ingen tvivl; det er billigt. Men, på en lidt “bullerom-agtig” måde, er det allerede så lavt, at det skræmmer.

Jeg stoler på, at insidere og bestyrelsen kender situationen. Insidere købte (199 SEK), og bestyrelsen besluttede derefter at starte opkøb af egne aktier.

1 Synes om

Jeg har også stor tillid til virksomheden. Selskabet meddelte hurtigt opkøb af egne aktier og meget beslutsomt.

“Tilbagekøb af aktier betragtes i øjeblikket som en attraktiv investering, som muliggøres af Intrums stærke finansielle position.”

Derudover blev det meddelt, at den maksimale pris er 200 SEK/aktie, som de er villige til at betale.

En af de mest shortede aktier i Stockholm. Et godt sted at skabe aktionærværdi :+1:

Cirka 10 % af aktiekapitalen shortet. Hvis Nalle nu købte en stor blok med Sampos kasse, ville det gå stærkt opad.

En attraktiv pris, men MW er ikke en ubetydelig virksomhed. Det ville være et stort tilbageslag, hvis der blev fundet noget skummelt i Intrums balance. Min hukommelse forbinder MW med at afsløre kinesiske selskaber, så det er overraskende at se MW efter en nordisk forretning. Nå, en shortrapport eller i det mindste nøglepunkterne vil vel blive offentliggjort om dette en dag.

Priserne er fuldstændig vanvittige lige nu. Det har de været i et par uger. MW forstyrrer, fordi de har en irriterende tendens til at grave alle skeletter ud af skabet. Forhåbentlig finder de ikke noget nu. Et godt tidspunkt at købe egne aktier, de burde købe dem grundigt og med begge hænder.

For kort tid siden blev dette anset for at være et godt køb for 300 kr., nu kan det fås for en tredjedel af prisen. Hvis nogen finder noget mistænkeligt ved Intrum, så fortæl mig endelig, for den nuværende pris virker virkelig billig.

Godt sagt, tør du allerede trykke på købsknappen?

Jeg er ikke 100 % sikker, men kunne denne aktieemission skyldes dette?

Jeg er dog tilfreds med deres egne køb nu, da de har købt lige under 8 % af aktiekapitalen. Som aktionær siger jeg tak :+1:

https://www.inderes.fi/fi/tiedotteet/intrums-share-buyback-program-completed
https://www.inderes.fi/fi/tiedotteet/intrum-press-release-notification-major-shareholding-own-shares

Intrum købte Lindorff og blev forpligtet til at sælge visse dele af Lindorff/sig selv, i hvert fald nordiske aktiviteter. Antallet af aktier steg tilsvarende. Vi har været med på Intrums ujævne tur siden 2014, og der er faldet næsten 50 SEK/aktie i udbytte indtil videre. I min kones portefølje er der stadig 100% flere aktier end mine egne.

{“content”:“Intrum har en hel del gæld, og markedets rygter siger, at det er derfor, f.eks. MuddyWater shorter Intrum. Det er vistnok den mest shortede aktie i Stockholm. Intrum bruger denne gæld til at købe lån og har systematisk opnået et afkast på 20% på deres investeringer. Fra Italien købte de lån for et par år siden, da lokale banker ryddede op i deres balancer under pres fra ECB, selvom den italienske centralbank forsøgte at bremse op og sagde, at de ikke skulle sælge for billigt.\n\nNormalt ville jeg ikke røre et selskab med en lignende gældsmængde med en ildtang, men i Intruds tilfælde har nysgerrigheden taget overhånd.”,“target_locale”:“da”}

Jeg købte mine første to partier Intrum i april. Helt ærligt må jeg sige, at det er for svært at vurdere alle risici, men sandsynligvis er kursen faldet på grund af disse italienske lån, og den store gælds gearing spiller også en rolle i, hvorfor short-sælgere er interesserede. Jeg har dog stadig tillid til ledelsen, at de ved, hvad de laver. Der er altid lån at inddrive, og når kursen er under 150 SEK, er det historisk set en usædvanlig billig pris.