Nå, här börjar det redan bli tillräckligt för en podcast  Frågorna är så omfattande (analytikerutveckling, karriärvägar, arbetstid och -sätt, hänsyn till familjer i arbetet, analytikers ansvar i operativa uppgifter, belöning…), att svara med ett meddelande skulle vara som att publicera en ny bok

25 gillningar
Kan det senaste pressmeddelandet om distributionssamarbetet sammanfattas så att Inderes är betalaren för att kunna producera pressmeddelanden med bredare räckvidd som mervärde för sina egna kunder och samtidigt öka sin egen synlighet för internationalisering, när analysinnehållets spridning expanderar och internationaliseras?
EDIT: DJ:s affärsmodell verkar vara att fakturera prenumeranter för innehållet och betala royalties till innehållsproducenterna (Inderes) baserat på användningen av innehållet. Det låter genast bättre!
EDIT2: Med Copilot (ursäkta detta!) har jag skissat en gissning om intäktspotentialen. Baserat på detta är samarbetets betydelse betydligt viktigare för synlighet än för omedelbar omsättning. Tjänstens prenumeranter är dock företag eller professionella investerare, så det handlar inte om en tjänst riktad till konsumentkunder i antal.
| Antal användningar av innehållet | Royaltyer / mån (uppskattning) | Royaltyer / år |
|---|---|---|
| 5 000 läsningar | 500–1 000 € | 6 000–12 000 € |
| 20 000 läsningar | 2 000–4 000 € | 24 000–48 000 € |
| 50 000 läsningar | 5 000–10 000 € | 60 000–120 000 € |
21 gillningar
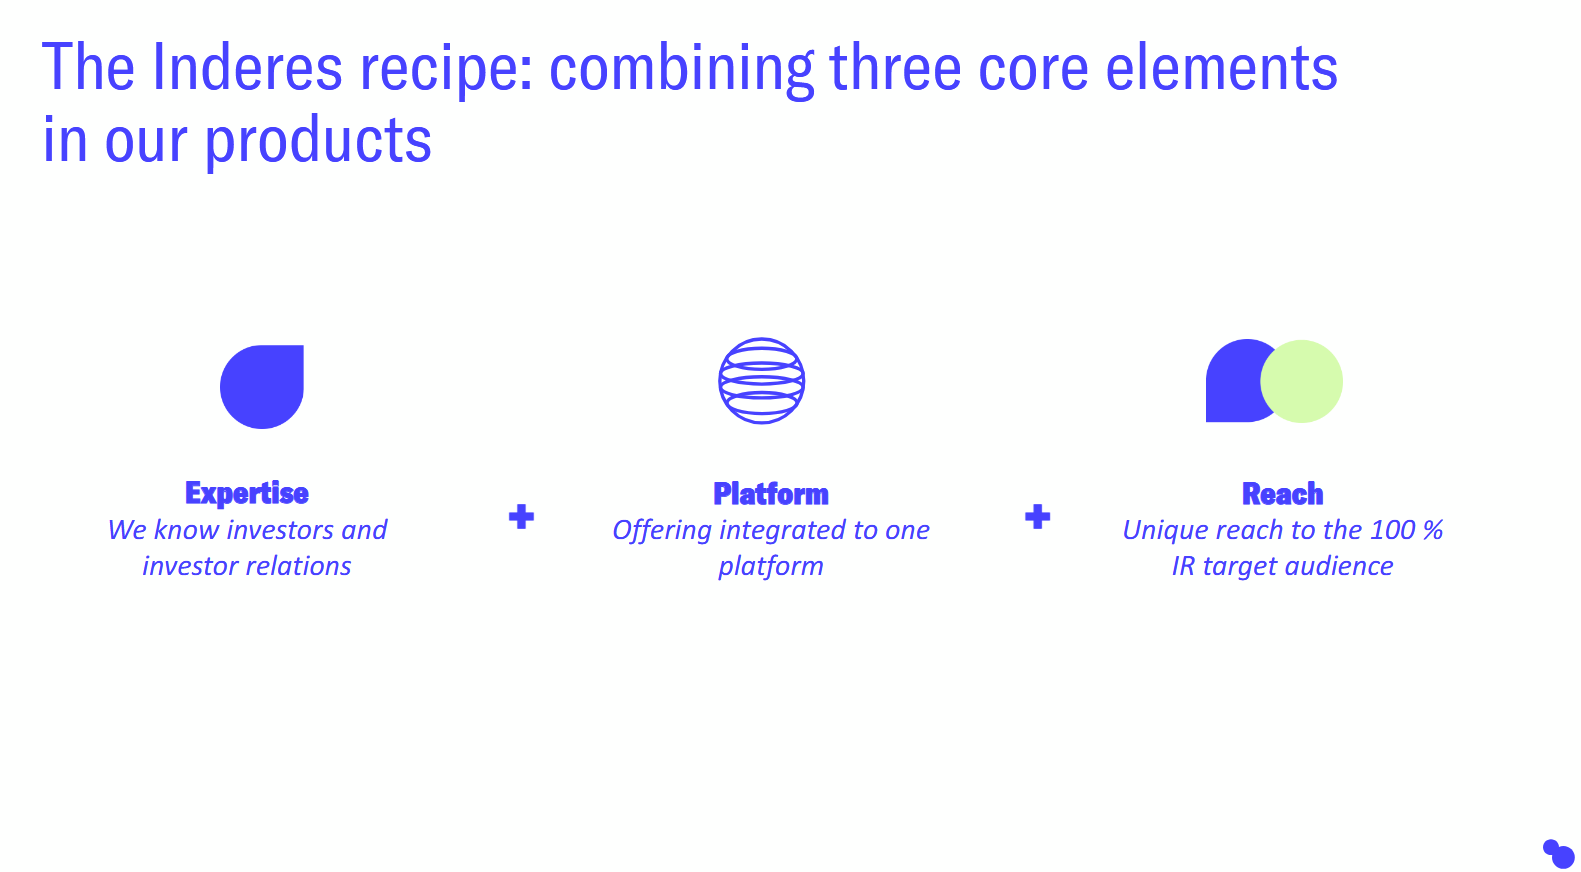
Jag kan bakgrundsbelägga detta på en allmän nivå. I distributionspartnerskap beror penningflödet lite på om vi talar om distribution av analyser (då kan royaltyintäkter komma till oss) eller distributionsnätverket för ett pressmeddelandesystem (då rör sig normalt inga pengar). I vissa av dessa institutionella terminaler får vi ett litet royaltyintäktsflöde baserat på konsumtion. Det är dock inte särskilt betydande ur vår intäktslogiks synvinkel. Det större värdet är strategiskt och ekosystemförstärkande, för att citera CMD-bilderna, det tredje elementet, nämligen räckvidd. Det vill säga, genom att ansluta sig till Inderes når ett börsbolag via en aktör alla målgrupper för investerarkommunikation (Inderes-communityn, sociala medier, mäklare, media, institutionella portaler..).
39 gillningar
Dessa fastnade i mitt huvud av någon anledning. Jag insåg äntligen att det berodde på att jag på sistone har lämnat flera utländska investerargemenskaper där man diskuterade aktier jag ägde. Att logga in på sidorna och bläddra igenom trådar som är flera klick bort börjar kännas för mödosamt, så jag slutade helt med det. Det är bara så mycket enklare att till exempel mata in en fråga till ChatGPT, som “vad diskuterade norska investerare om den här aktien den här veckan,” och sedan till exempel instruera agenten att upprepa sökningen automatiskt och skicka en sammanfattning via e-post vid önskad tidpunkt. I e-posten övervakar naturligtvis en annan AI, som skickar en notis om något brådskande och relevant hittades i meddelandena.
På samma sätt är det numera så trivialt att leverera en helt personlig morgonrapport till sin egen e-post att nästan vem som helst med sunt förnuft kan bygga en sådan på några timmar, förutsatt att man först inser att det är möjligt och går med på att betala de trettio euro i månaden för det.
Detta har också förändrat hur jag tänker om användningen av Inderes forum. Det är sällan värt att öppna en ny tråd för företag som inte garanterat är populära, eftersom det ändå blir en monolog och utomlands finns det nästan säkert redan en färdig diskussion som man kan komma åt via ChatGPT. Att läsa Inderes forumtrådar i stor utsträckning verkar inte heller alltid vara en smart sak längre. Det är alldeles för mödosamt jämfört med att en forumanalysbot skulle följa diskussionen och sammanfatta kärnpunkterna, och om ämnet intresserar mer, så kan man naturligtvis alltid komma åt de ursprungliga meddelandena via länkar. Att hoppa över onödiga brusmeddelanden på forumet är en upplevelse som liknar att ladda ner en adblocker för första gången och rensa hela internet från onödiga annonser. När man väl har upplevt det är det svårt att gå tillbaka, eftersom nollmeddelandena bara börjar irritera ännu mer.
På längre sikt är det naturligtvis inte hållbart om stora massor övergår till chattbotar, eftersom källmaterialet, det vill säga innehållet, försvinner när diskussionen torkar ut. Man kan ta modell från till exempel Viafins tråd, där ingen diskussion om aktien längre förs, trots att det är en aktie som Inderes följer och analyserar. Hur ser forumet ut om de flesta trådarna blir sådana?
Detta kommer säkert att ta lång tid och mycket arbete, eftersom gamla hundar tar en fruktansvärt lång tid att lära sig nya trick, så spridningen av nya verktyg på populationsnivå är en process som tar årtionden. Men att öppna webbsidor som fungerar som innehåll för en AI-bot börjar åtminstone för mig mer och mer kännas som att läsa Wikipedias källor. Visst gör man det ibland om ämnet är viktigt, men i vardagen orkar man ofta inte bry sig när man får den relevanta informationen färdigt tuggad i ett bra format.
44 gillningar
Denna förändring i investerarbeteende är en intressant trend ur perspektivet av demokratisering av aktieanalys. För oss öppnar det upp enorma möjligheter att accelerera demokratiseringen av analys och branschens omvälvning. De senaste 15 åren var bara en skrapning på ytan, när sociala medier och utvecklingen av digitala tjänster, i kombination med krisen för traditionell aktieanalys efter finanskrisen, öppnade ett fönster för att producera analys på ett alternativt sätt och för en bredare publik. Hela den globala aktieanalysmarknaden, som jag ser den, bygger fortfarande på bankernas egna slutna ekosystem och så kallad mäklarledd analys. Det vill säga analys som produceras för institutioner, vars konsumtion inte är särskilt skalbar, eftersom den bygger på relationer och 1:1 möten. Prenumerationsanalys har tagit små steg här och där, med Finland som det enda tydligare undantaget jag känner till.
Om vi tänker oss att investerarnas sätt att konsumera information och söka investeringsobjekt börjar förändras på det sätt som Pohjolan Eka beskriver (vilket är mycket möjligt), är detta en intressant möjlighet ur demokratiseringens synvinkel för investeringsinformation. Verktyg som tidigare krävt en Bloomberg-terminal för 2000$/månad kommer att bli tillgängliga för vanliga investerare till försumbara kostnader. Om en investerare i Peru vill fördjupa sig i Revenio som investeringsobjekt och låta agenter övervaka företagets utveckling, kommer AI:ns råmaterial med största sannolikhet att bestå av material från Juha Kinnunens ledningsintervjuer samt Juhas egna tankar och penna. Och vad med de många andra analytikerna som följer Revenio (så kallat gratis)? Dessa analyser är strikt låsta för en begränsad grupp. Inderes analys relativa värde för Revenio (som betalar räkningen) ökar ytterligare. Inderes uppgift är att säkerställa att oavsett vilka verktyg och metoder investerare börjar använda för att följa aktier, är vi en integrerad del av den processen. Om vi lyckas med detta blir affärsbyggandet mot företagen anmärkningsvärt enkelt.
Vi följer alltså med dit investerarna går. Som exempel började investerare 2016 konsumera mer innehåll via video och sociala medier, så Inderes började bygga upp denna förmåga och framgången med detta accelererade affärsverksamheten. Nu kan nästa förändring vara betydligt snabbare.
Nyckeln är alltså att vi bygger ett öppet ekosystem, när hela värdekedjan för aktieanalys globalt bygger på mycket slutna och relativt lokala bankekosystem. Eftersom vår intäktsmodell i grunden bygger på företagens sida, är denna öppna verksamhetsmodell möjlig. Om intäkterna bygger på investerarsidan / bankverksamheten är det mycket svårt att bygga en öppen modell, eftersom det sannolikt kräver en fullständig förnyelse och disruption av den egna verksamhetslogiken. Bankernas uppenbara styrka är naturligtvis att de är tätt kopplade till stora kapitalflöden, vilket kan göra det “lättare” att bygga en intäktsmodell på många sätt än Inderes B2IR-försäljning med sina långa försäljningscykler. Även om detta sällan diskuteras, har Inderes uppenbara disruptiva hot från början varit att köparen av ett börsnoterat företag kan se bankens gratis analys som en substitut för vår tjänst. Trenden har lyckligtvis gått i motsatt riktning i över ett decennium, och genom att förbättra produkten har vi hittat vår egen nisch på marknaden.
Mycket talas om disruption och förändring i vilka tjänster investerare använder och hur investerarnas arbetssätt förändras, men Inderes analysverksamhet måste enligt min mening också ses i hela aktieanalysmarknadens sammanhang. Och denna granskning kan inte göras utan att inkludera bankernas aktieanalys, som sannolikt representerar långt över 90 % av branschens värdekedja (enligt en snabb ChatGPT-utredning spenderas 20 miljarder dollar/år på sell-side-forskning → detta bara för att få en uppfattning om storleksordningen). Hur denna värdekedja kommer att förändras i framtiden är en oerhört intressant fråga. Vår tanke är naturligtvis att ta vår egen del av värdekedjan, eller snarare att blanda om hela kortleken genom att vända upp och ner på intäktslogiken. För att lyckas i konkurrensen kommer det säkert även i fortsättningen att vara avgörande vem som snabbt och i rätt tid kan ta i bruk ny teknik och nya verksamhetsmodeller.
66 gillningar
Några kommande investerarevenemang där jag kommer att berätta om Inderes som investeringsobjekt:
Börsinvesterarens vecka, Inderes och Kauppalehtis gemensamma evenemang, 11.9. kl. 11.40
Börsstiftelsens Börskväll, 17.9. kl. 17.00
Båda evenemangen är online. Jag strävar efter att ge en kort översikt över verksamheten och strategin samt lämna utrymme för diskussion och frågor. Välkommen!
EDIT: datum korrigerat
22 gillningar
Skulle Inderes kunna börja erbjuda en livestreamingtjänst till Ice Cage eller andra evenemangsarrangörer, eller är företagets mjukvara lämplig för detta? Det verkar finnas ett behov på marknaden för fungerande mjukvara även inom denna evenemangsbransch.
10 gillningar
Tack för frågan!
Det korta och tråkiga svaret skulle vara: ja och nej. Jag ska förklara bakgrunden lite, först ja-sidan. Tekniskt sett finns det inga hinder för att tjänsten inte skulle kunna användas även för streaming av sport- / underhållningsevenemang. En robust plattform som även stöder streaming för stora massor, utrustad med bra funktioner. Och med jämna mellanrum används plattformen för evenemang inom genren massevenemang, främst via partners till slutkunden.
Och nej-sidan av svaret. Inderes mål är att vara plattformen nummer ett för investerarkommunikation (EDIT: IR-evenemang), både vad gäller kundvärde och, en vacker dag, mätt i marknadsandelar. Vad gäller kundvärde är vi redan bland de absoluta toppskiktet i branschen, etta i Norden när det gäller marknadsandelar, och i Centraleuropa är vi starkt på god väg mot en betydande marknadsandel. Detta mål återspeglas i arbetet så att både produktutveckling och go-to-market-arbete fokuserar på att stödja detta mål. När man som plattform får betjäna kunder i högt krävande ”får inte misslyckas”-tillfällen (kvartalsrapporter, CMD:er), finns det en naturlig upsell-potential till interna evenemang och liknande streamingar som företaget arrangerar. Att fördjupa sig i genren massevenemang skulle kräva GTM-insatser för en helt annan målgrupp, och även produktutvecklingen skulle ha en något annorlunda inriktning. Inom R&D gäller 80-20-regeln väl: 80% av de nödvändiga funktionerna är desamma i båda, och de återstående 20% är segmentspecifika. Ett konkret exempel: ska vi lägga till en live transcript-funktion på roadmapen, eller en chatt som svävar ovanför videospelaren. När vi vill vara bäst inom den valda genren som är specifik för Inderes, styrs de sista 20% till produktutveckling som är värdefull för investerarkommunikation. Vi fokuserar alltså på det där vi känner genren djupt och kan erbjuda kunden mervärde på annat sätt än genom teknisk funktionalitet.
37 gillningar
Detta var oerhört väl genomtänkt. Ryggraden hos investerare är numera tanken att plattformsägarna kan kapa den största värdeskapelsen, och att investerare skulle lämna Inderes plattform vore negativt för Inderes, men så är det naturligtvis inte nödvändigtvis. Även om man naturligtvis skulle tro att t.ex. IR-kostnaderna skulle sjunka när investerare kan ställa frågor direkt till en chatbot istället för en IR-mänsklig chatbot, kan effekten i själva verket vara den motsatta. Det kan vara så att företagen i framtiden måste betala större summor för att chatbotplattformens information ska vara uppdaterad och i korrekt form. På samma sätt kanske Kinnunen måste få större ersättning för sin Revenio-analys i framtiden, för om du inte beställer en öppen analys från Inderes som används som material för chattbotar, så kommer dessa botar att mata investerare med icke-neutral och felaktig analys, vilket orsakar enorma missförstånd.
Att se bankernas analys som en konkurrent är intressant, eftersom bankerna under de senaste åren har strävat efter att minska tjänsteutbudet för vanliga kunder genom att skära ner servicenätverket och kontaktpunkterna samt genom att lägga produkter bakom serviceavgifter. Inom finansbranschen märks skillnaden inte nödvändigtvis, eftersom tjänsten fungerar för de rika, men för den vanliga investeraren är det komplicerat och kräver många steg samt ointuitiva användargränssnitt för att få tillgång till bankernas analyser. Dessutom, eftersom investerare ändå är kunder i olika banker, är det bekvämare för alla att analysen produceras av en enda part som distribuerar den till alla. Åtminstone ur slutkonsumentens perspektiv, men naturligtvis kan företagen tänka annorlunda, eftersom man inte alltid tänker på eller lyssnar på privatpersoners åsikter i dessa frågor.
Hur allvarliga konkurrenter ser ni modernare nästa generations lösningar, som till exempel Quartr, för Inderes? Just nu, om jag vill titta på till exempel Revenios gamla kvartalsevenemang från Quartr-appen, så är det bara ett par tryck på telefonen och allt fungerar, och det tog 5 sekunder. Det finns ljud, transkription, bilder, prognoser…allt. Bara VD:ns ansiktsvideo saknas, men det är oftast den minst värdeskapande och mest bandbreddsslösande komponenten i sändningen.
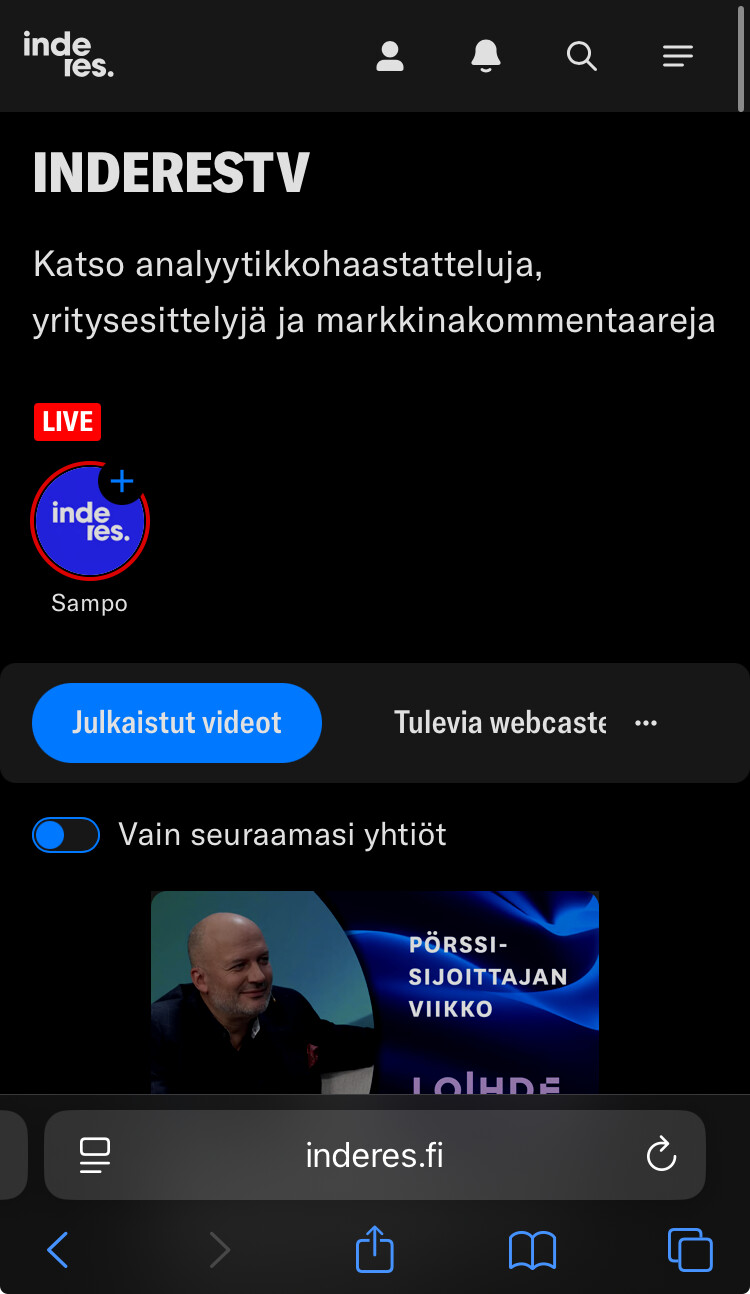
Enligt min vetskap är det inte möjligt att få en liknande upplevelse från Inderes investerarplattform, och jag vet inte ens hur man skulle få tillgång till era gamla sändningar. Man skulle förmodligen hitta dem på något sätt genom att bläddra på er webbplats, men det skulle inte vara lätt 
Inderes:
Quartr:
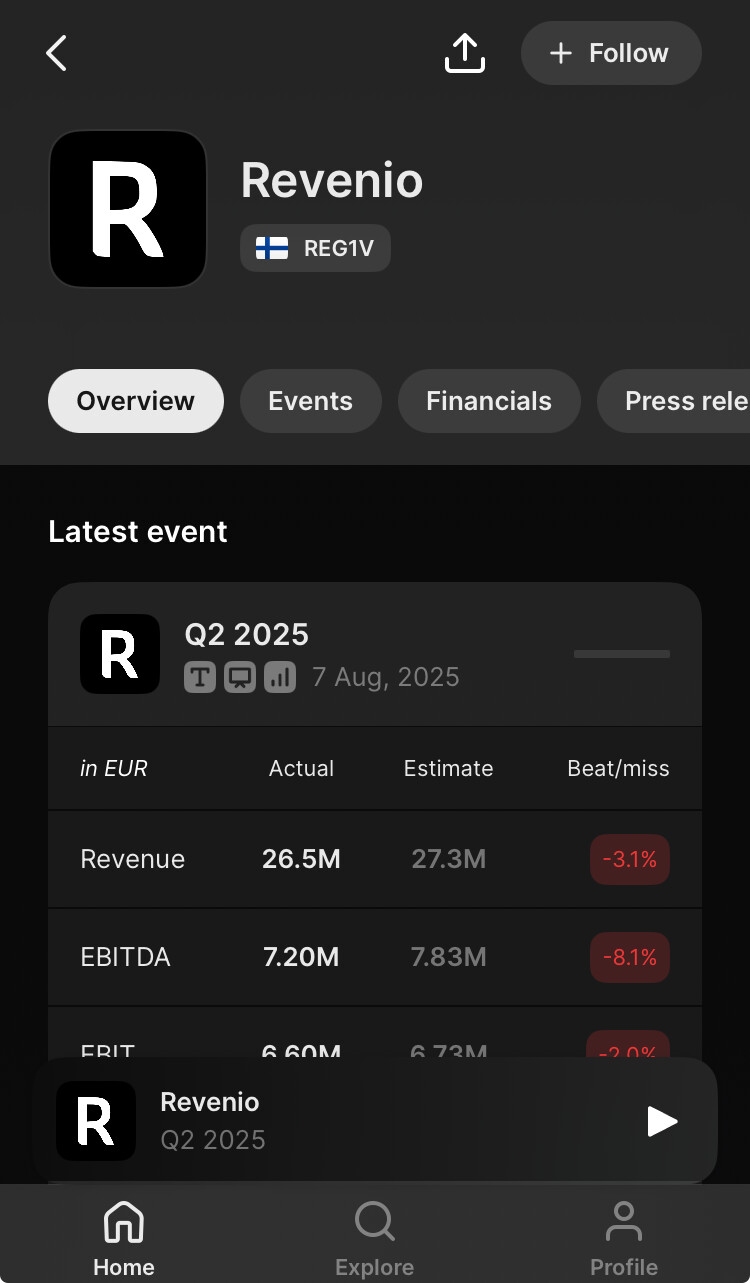
Evenemangsordningen är förstås en sak för sig och uppenbarligen en bra affär, men skapar er investerarplattform verkligen mervärde jämfört med konkurrenternas plattformar, och vilka är ens dessa konkurrensfördelar? Intervjuer och analytikernas reaktionsvideor är förstås bra innehåll och de är tyvärr endast tillgängliga via era webbplatser, men skulle man inte småningom kunna bygga en modern distributionsplattform för dem istället för InderesTV? Ni har förmodligen Finlands bästa backend, men det frontend-UI som presenteras för investeraren fungerar inte alls. Tidigare fanns Inderes-appen, men dess utveckling verkar ha avslutats.
32 gillningar
Jag svarar på detta ur perspektivet av en IR-evenemangsplattform som erbjuds investerarkommunikatörer. I det avseendet befinner sig Quartr på en annan plats i värdekedjan. För att genomföra en kvartalssändning behöver företaget ett verktyg för att genomföra sändningen. Quartr, liksom några andra distributörer, distribuerar på plattformarna X,Y,Z och genomför sändningarna på sin egen plattform, och gör det i ett välpaketerat format för publiken. För Videosync är det dock för närvarande ingen konkurrent. Kanske onödig spekulation, men jag ser inte heller Quartrs inträde som en IR-evenemangs-implementeringsplattform som särskilt sannolikt av flera skäl.
Jag svarar igen ur perspektivet av en IR-evenemangsplattform: Vid valet av implementeringsverktyg har företag flera urvalskriterier: kvaliteten på talarupplevelsen, hur enkelt det är att organisera en kontrollerad Q&A-session, vilken typ av publikinsikt plattformen ger, hur trovärdig/pålitlig leverantören är, varumärkesfrågor etc. etc. Distributionsomfattningen är för vissa kunder naturligtvis ett urvalskriterium: i vårt erbjudande förutom Quartr och andra distributörer får kunden synlighet på inderes-webben, vilket naturligtvis inte har något mervärde för till exempel ett spanskt börsbolag, men här i Norden har det det.
18 gillningar
Ja, det är obestridligt att ni har goda utsikter inom företagsevenemangs-entreprenad och tillhörande tjänster, särskilt på videosidan. I princip är videoproduktion inte nödvändigtvis en högvärdig aktivitet ur ett investerarperspektiv, eftersom fokus ligger på ljud och bilder, men ni är ju ett b2b-företag och för företagskunder kan det upplevas som en värdefull tjänst att få sitt eget ansikte ut i etern.
Efter att evenemanget har producerats av Inderes, går en stor del av den potentiella värdeskapelsen förlorad på distributionssidan när användare tvingas till andra tjänster med inkompetent gränssnittsdesign.
Här är ett exempel på användarupplevelsen om jag bara vill titta på en video producerad av Inderes, i detta fall Revenio 25Q2, som hittades på andra plattformar på några sekunder:
Jag skriver in inderes.fi. Där finns en lovande knapp “Webcastit” (Webcasts), men Revenio-videon går inte att hitta hur mycket jag än försöker.
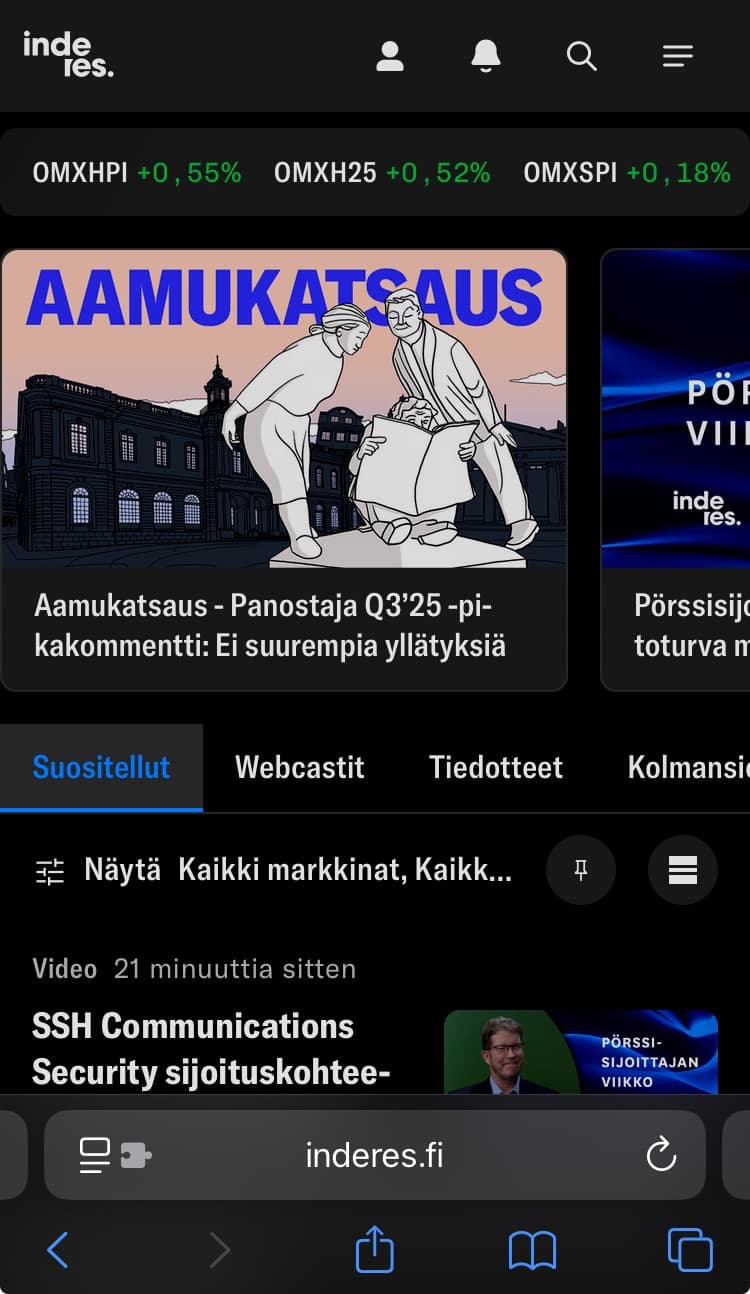
Jag trycker på hamburgermenyn InderesTV. Revenio-videon går inte att hitta genom att trycka på någon knapp där heller.
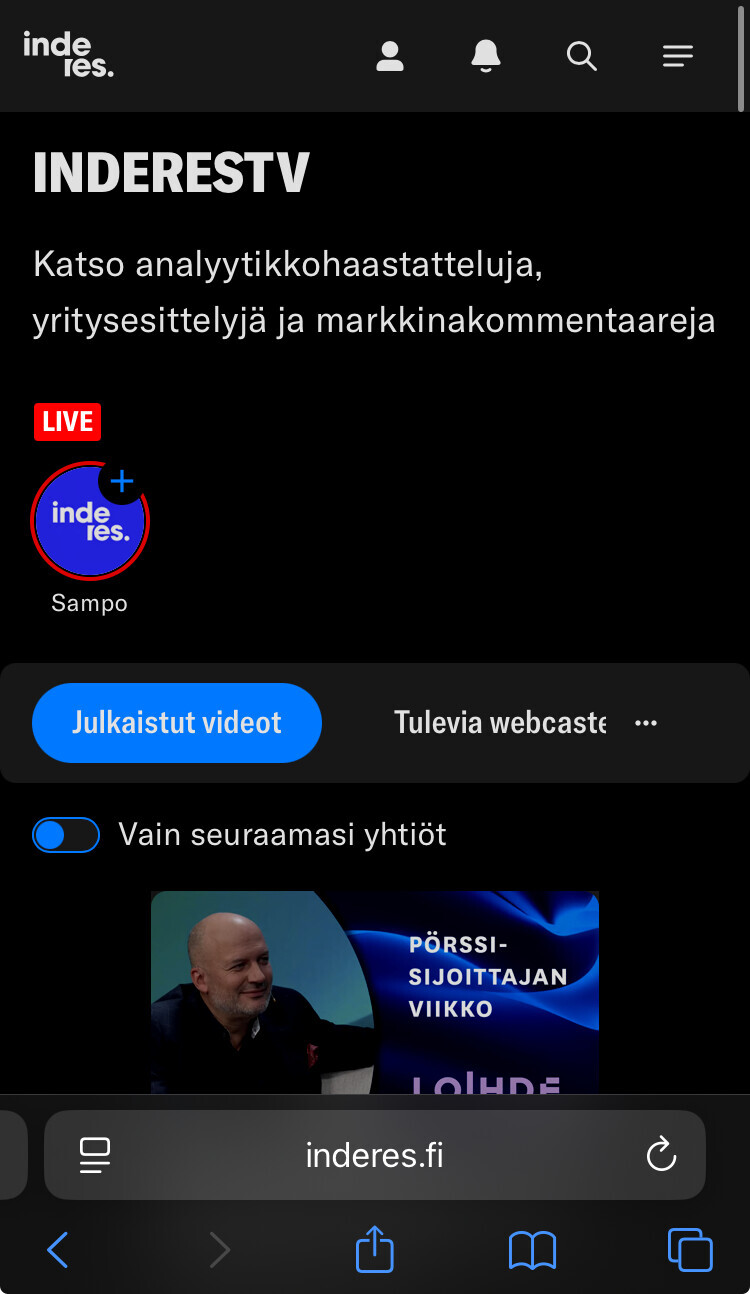
Låt oss sedan gå till företagssidan. Det fungerar inte här heller för Revenio-videon.
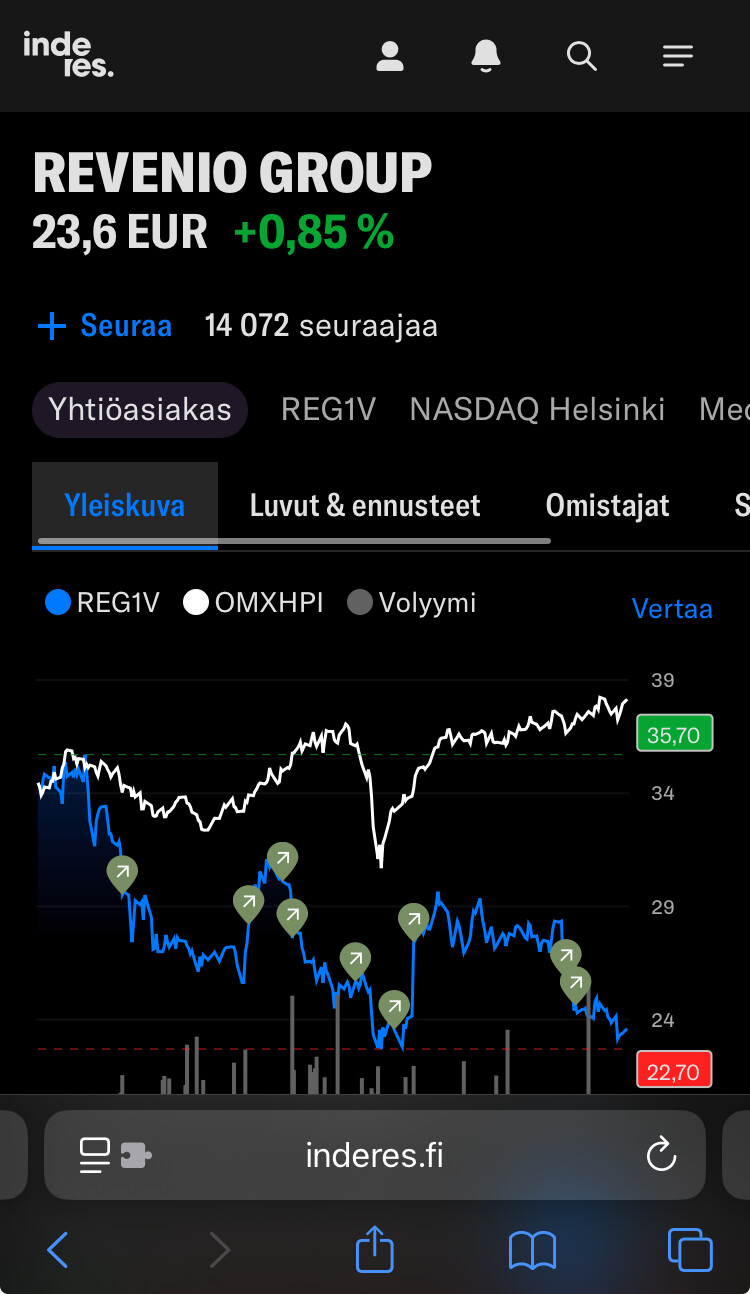
Låt oss scrolla ner. Nu kommer det några siffror, men ingen video i sikte.
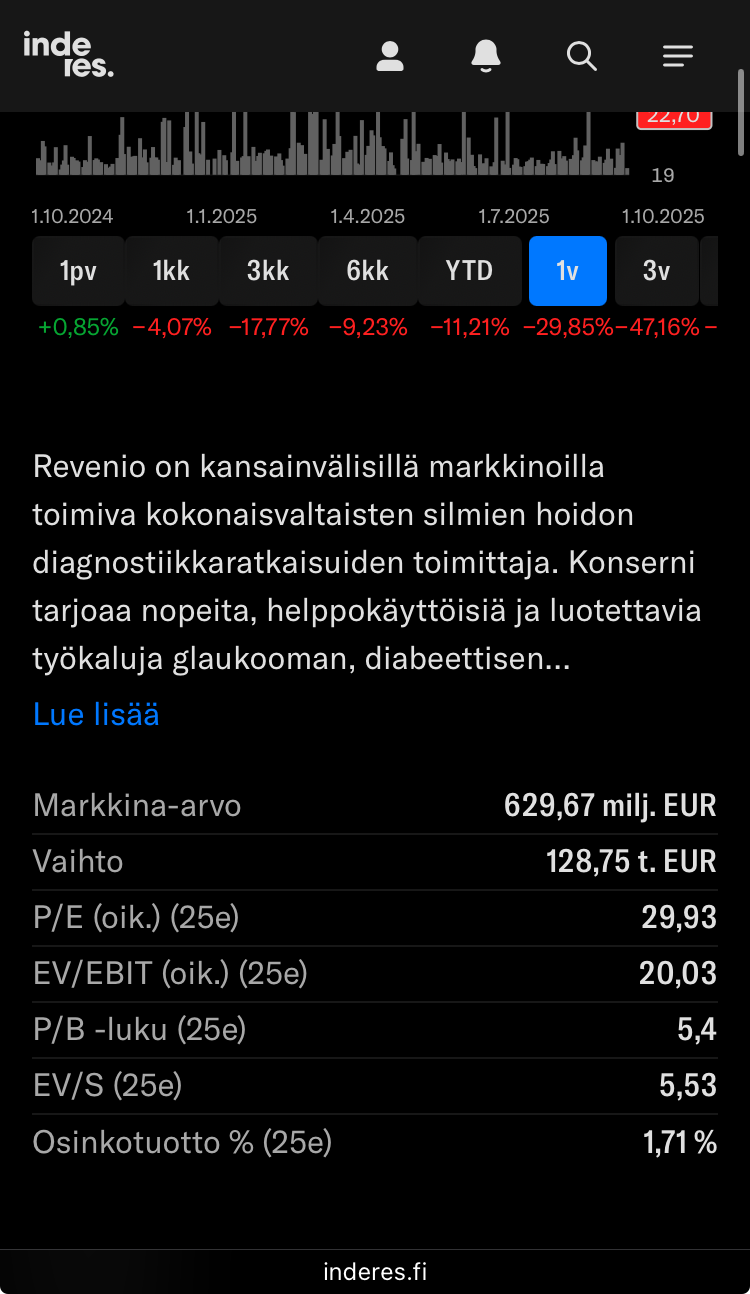
Äntligen fick vi det viktigaste, det vill säga målkurs och rekommendation, men videon hittas fortfarande inte.
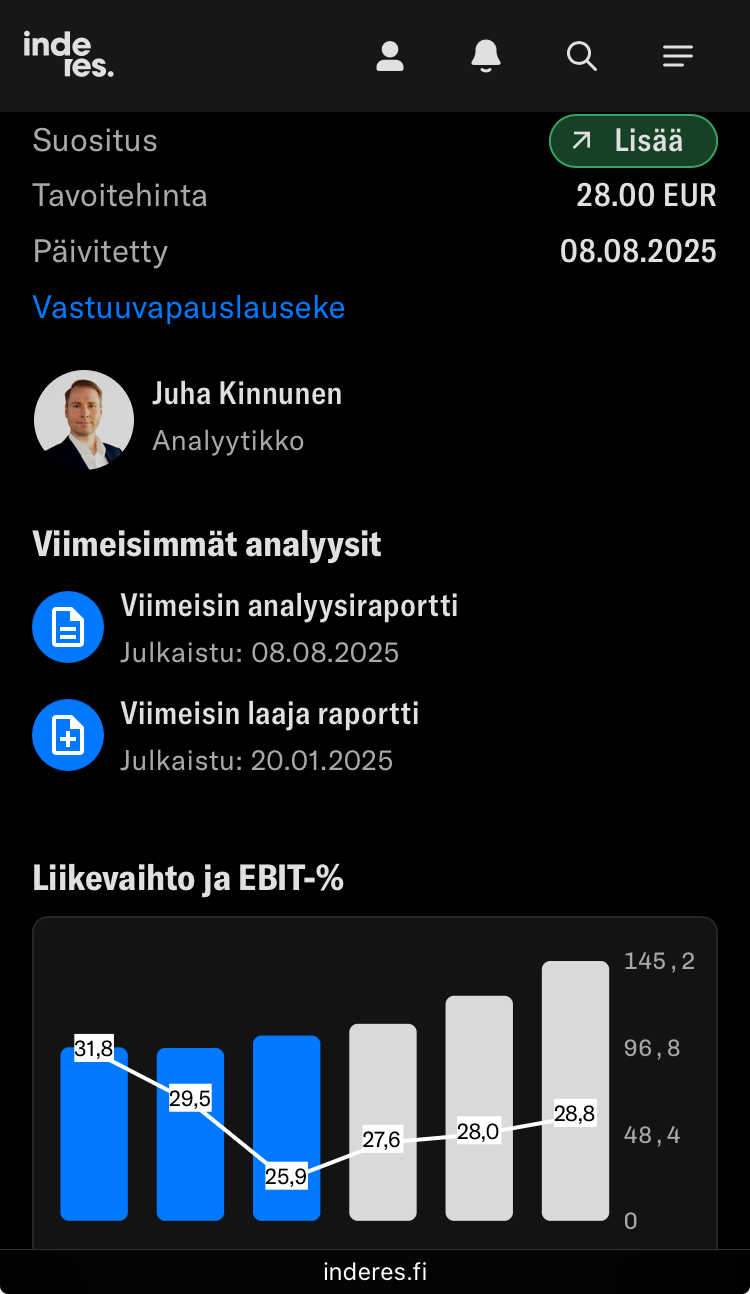
Man får scrolla mer. Nu fick vi utdelningsprocenten, så behöver man ens titta på videorna när allt väsentligt är känt?
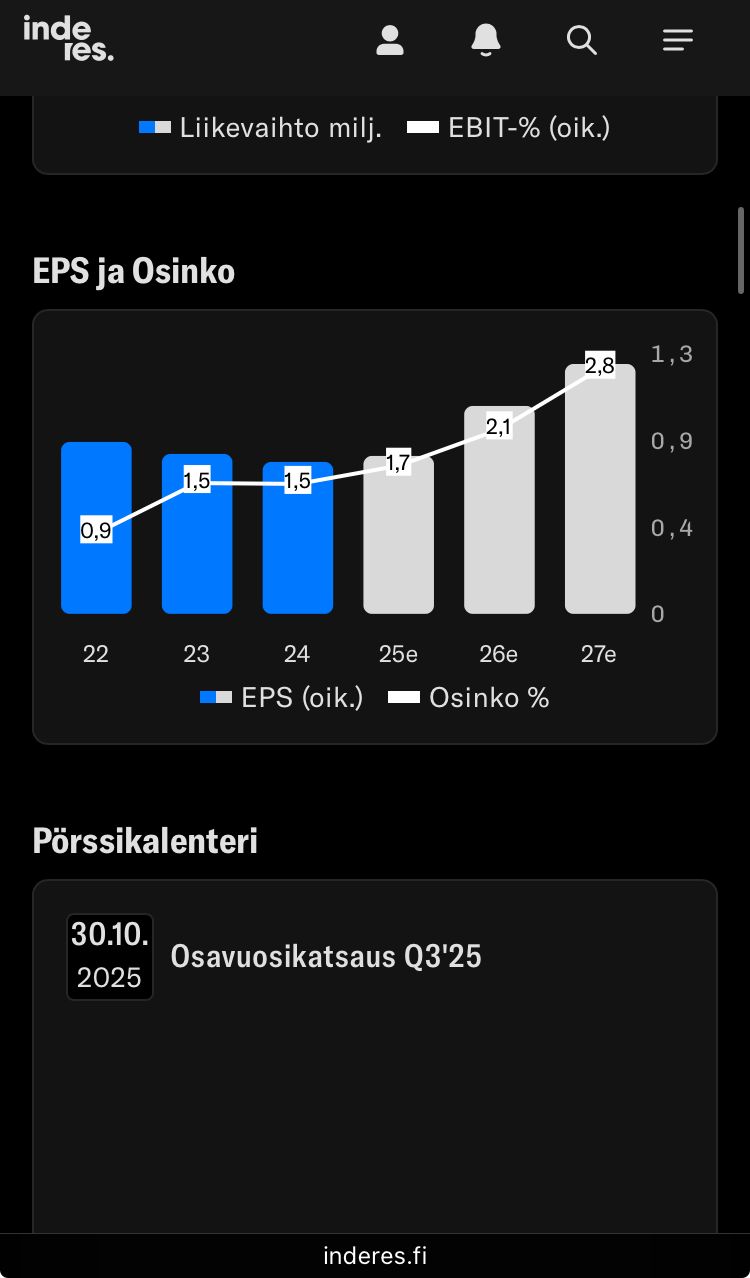
Jösses. Skulle Revenio-videon kanske finnas under fliken “Webcastit” (Webcasts) den här gången, trots att det var en bom två gånger tidigare?
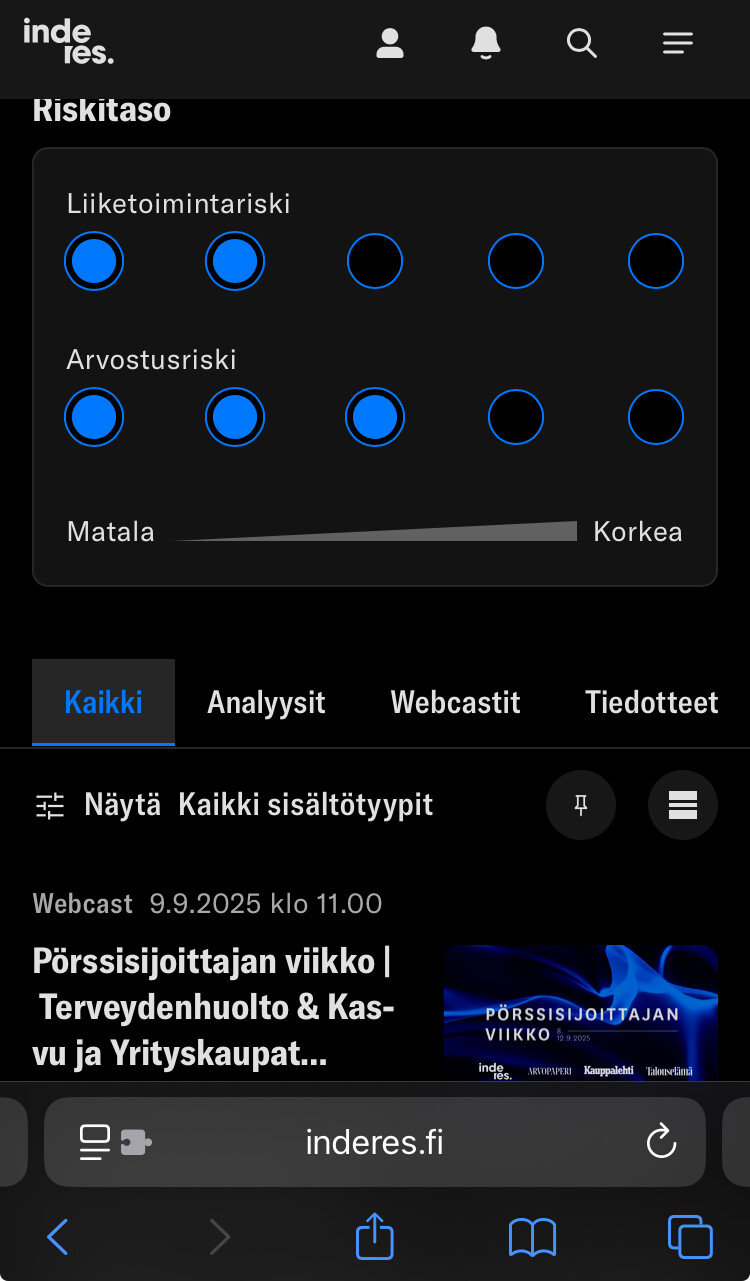
Där hittades den!
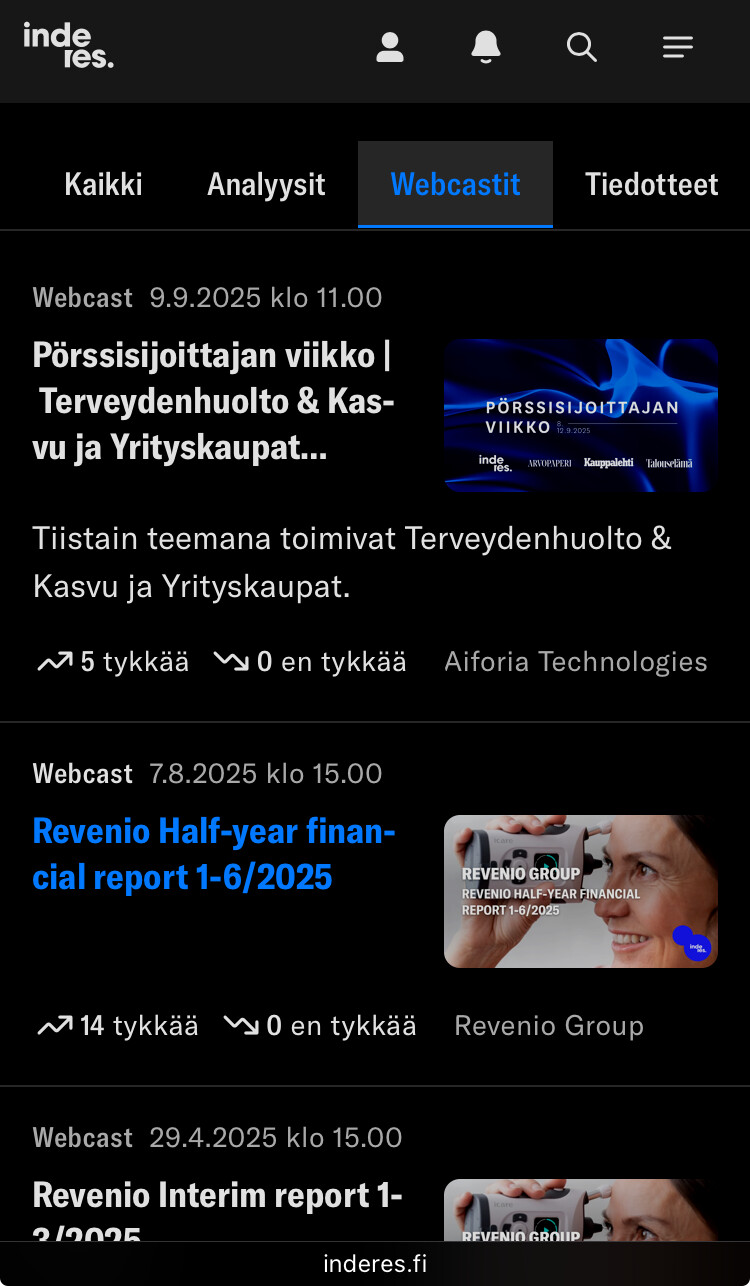
Videon kunde äntligen öppnas, men även om det krävdes en resa för att hitta videon, som Jules Verne skulle kunna skriva en hel bok om, är resultatet ändå en besvikelse, eftersom videon har publicerats ofullständig. Från den saknas helt tidsstämplar och transkription samt andra moderna bekvämligheter, så Inderes antar tydligen på allvar att jag skulle sitta och lyssna på något VD-snack i 41 minuter i ett sträck, när konkurrenterna erbjuder samma evenemang på 15 minuter genom att möjliggöra att hoppa över onödiga delar och snabbskanna transkriptionen. Det kommer inte att hända
Så om innehållsdistributionssidan inte kan fixas eller ens göras konkurrenskraftig mot tredje parter på något sätt, vore inte ett alternativ att stänga ner webbplatsen inderes.fi, behålla forumgemenskapen, och styra resurserna till era styrkor, det vill säga omfattande evenemangsarrangemang, produktion av videomaterial och optimering av Videosyncs kod? Där är ni starka aktörer även på europeisk nivå, som ni verkligen bevisade, och produkten kanske inte når sitt rätta värde i Inderes nuvarande distributionskanal. Inte ens Ferraris säljs hos Kamux.
57 gillningar
Om Inderes inte hade analysverksamhet, så ja. Jag träffade just ett IR-produktionsbolag som en gång hade försökt bygga ett liknande gränssnitt för investerarsidan, men gett upp, eftersom det finns så många olika tjänster och verktyg för aktieplockare och de hade inget att sticka ut med. Och nyttan för evenemangsverksamheten motiverar inte de stora investeringar som krävs.
Men i vår analysverksamhet spelar vår egen plattform en kritisk roll (och plattformsutvecklingen är en del av denna verksamhet), så det lönar sig att utnyttja den för att skapa större kundvärde än konkurrenterna även inom mjukvaru- och evenemangsverksamheten (och för att leverera innehåll till användarna). Vår egen plattform och dess distribution var en av de viktigaste faktorerna som gjorde att vi, efter sammanslagningen med Flik, tog över den finska IR-marknaden för webbsändningar.
32 gillningar
“Laaja henkilökunnan omistuspohja on tehnyt inderesiläisistä “julkisia eläimiä” , kun sadan suurimman omistajan lista kuitenkin on kaikkien nähtävissä (en muuten pääse vertaamaan enää omistustilannetta kuin 31.8.2022 saakka Inderesin omistajasivuilla eli ensimmäinen vuosi puuttuu lähes kokonaan)“
–> Hej! Jag vill bara påpeka att dessa äganden nu syns från början igen. Tack för uppmärksamheten!!
21 gillningar
Vi lägger till detta här också @Kaisa_Vanha-Perttula var i en intervju med @Sara_Antonacci, detta torde intressera de som följer den här tråden
Inderes egen Kaisa Vanha-Perttula har bakom sig en mångfacetterad och inspirerande resa till aktieanalytiker, utöver det arbetar hon med Inderes Femme-gemenskapen. Fundamental investering är en viktig hobby för Kaisa, som började för ungefär fem år sedan, först med fonder, vid sidan av vilka även direkta aktier har tillkommit. I avsnittet berättar Kaisa bland annat om sin resa till aktieanalytiker, samt sin egen investeringsresa!
Ämnen:
00:00 Start
01:02 Kaisa Vanha-Perttula
04:10 Att hamna i analytikerrollen
10:04 Företag under Kaisas bevakning
13:56 Att börja investera
21:01 Kaisa som investerare
28:31 Källor inom investering
33:25 Framgångar och misstag
40:34 Karriärens inverkan på investering
44:16 Som kvinna i en mansdominerad bransch
48:23 Hälsningar till Kaisa i det förflutna
Musik: Nalle Ahlstedt, D8 Music
Följ gärna kanalen så får ni en notifikation när nya intervjuer, portföljöversikter etc. kommer.
https://www.youtube.com/@InderesFemme
21 gillningar
Augusti månads omsättningssiffror är ute, inget dramatiskt, även om en treprocentig minskning jämfört med referensperioden förvisso inte heller förtjänar stora applåder. I vilket fall som helst ligger vi fortfarande 0,4 miljoner före förra året (Även om avrundningar inte beaktas kan siffran vara något annat, red. anm.): Inderesin liikevaihto laski 3 % elokuussa 2025 | Kauppalehti
Verkställande direktör Mikael Rautanen:
”Augusti månads omsättningsutveckling baserades på en minskning av projektomsättningen inom evenemangsverksamheten jämfört med föregående år samt en stark tillväxt inom programvaruverksamheten. Bakgrunden till minskningen av omsättningen inom evenemangsverksamheten var bristen på kapitalmarknadsdagar och andra evenemangsproduktioner.”
Omsättningssiffrorna i meddelandet presenteras till den genomsnittliga växelkursen för rapporteringsperioden.
Månatlig omsättningsutveckling (milj. euro)
| Månad | 2025 | 2024 | Förändring |
|---|---|---|---|
| Januari | 1,1 | 1,0 | 11 % |
| undefined | -— | —: | —: |
| Februari | 1,8 | 1,7 | 0 % |
| undefined | -— | —: | —: |
| Mars | 2,4 | 2,3 | 7 % |
| undefined | -— | —: | —: |
| April | 2,4 | 2,2 | 8 % |
| undefined | -— | —: | —: |
| Maj | 1,6 | 1,9 | -12 % |
| undefined | -— | —: | —: |
| Juni | 1,2 | 0,9 | 29 % |
| undefined | -— | —: | —: |
| Juli | 1,3 | 1,3 | 2 % |
| undefined | -— | —: | —: |
| Augusti | 1,2 | 1,3 | -3 % |
| undefined | -— | —: | —: |
17 gillningar
Jag märker att jag är en lite annorlunda ung person när jag följer investerardiskussionen kring Inderes. Jag var själv, genom mitt tidigare arbete, involverad i programvara för företagskommunikation under ett decennium, där jag tyckte mig se en mycket liknande utvecklingskurva som nu på marknaden för IR-programvara. Jag investerade flera gånger i det norska mjukvaruföretaget Meltwater (erbjuder mediebevakning, analys och pressmeddelandedistribution för organisationers kommunikation), som till slut köptes ut från börsen. Vissa aktörer i branschen (som Cision) hade initialt även landsspecifik tjänsteverksamhet, tills skalbara mjukvarubolag och lokala tjänsteverksamheter differentierades i takt med att branschen utvecklades och riskkapitalister rörde sig inom branschen. När Inderes mjukvaruverksamhet började dyka upp på radarn har jag också följt dessa (mina antagna) jämförbara företag till Inderes och jag ser mycket liknande dynamik i dessa branscher.
De europeiska jämförbara företagen till Inderes IR-mjukvaruverksamhet som jag själv har identifierat inkluderar bland annat tyska EQS Group, brittiska Investis Digital, Ingage IR samt aktörer som erbjuder ett bredare utbud av IR-tjänster, såsom Notified (numera en del av Equiniti Group). Utöver dessa är globalt kända konkurrenter till exempel Q4 Inc. (stark AI-fokus i produkterna) och uppenbarligen i viss mån även Nasdaqs IR Solutions-produkter.
Anmärkningsvärt i utvecklingen de senaste åren är att majoriteten av dessa företag har övergått till riskkapitalisters ägo. EQS Groups huvudägare blev amerikanska Thoma Bravo år 2024, Investis Digital har varit i Investcorps ägo sedan 2021, och likaså det noterade Q4 Inc. övergick till Sumeru Equity Partners ägo i slutet av 2023. Värderingarna har enligt min mening varit ganska häpnadsväckande, vilket tyder på tillväxtförväntningar. Även Ingage IR köptes av Computershare. Vissa av dessa har alltså även andra erbjudanden än bara denna IR-mjukvarusida, men de fungerar ändå som någon form av måttstockar.
Jag tänker att denna närvaro av riskkapitalister återspeglar ett intresse för den aktuella kategorin och sannolikt är en indikation på marknadskonsolidering.
Jag försöker inte säga något annat här än att bredda perspektivet från enbart konsumentinriktad verksamhet till ett bredare sammanhang.
59 gillningar
Intressant observation @Timo_Huhtamaki! Nu när du tog upp namnen på dessa företag kunde jag inte låta bli att titta på deras siffror, kursutveckling och historia, i den mån de fanns tillgängliga.
Det kanske mest intressanta med denna några minuters bläddring var att:
- företagens värderingar verkligen har varit ganska höga, åtminstone i samband med avnoteringen från börsen (P/S- och EV/S-multiplar i storleksordningen 5-7)
- multiplarnas höjd understryks av att företagen ofta har varit olönsamma – Q4 inc. tydligen hela tiden
- omsättningen har vuxit ganska bra, men det verkar inte finnas någon väsentlig skillnad mot Inderes tillväxtkurva – detta verkar vara en marknad med god tillväxt
- börshypen var stor under coronaåren, men sedan slogs aktierna ner i toaletten
Mot denna bakgrund är Inderes rentav ett förstklassigt företag inom denna bransch. Det växer (om än för närvarande plågsamt långsamt), har varit lönsamt även under svåra tider och är rentav prisvärt i sin värdering. Om vi når prognosen i år, så är P/S i storleksordningen 1,5 (jämfört med de olönsamma internationella konkurrenternas P/S >5) och EV/EBITA kanske 12.
Det är naturligtvis bra att notera att Q4 inc. avnoterades från börsen redan i början av 2024 och den nordamerikanska hypen verkar vara så stark att jag inte vågar gissa vilken utveckling Q4 inc. har lyckats åstadkomma där 2024-2025. Kanske har även de acceptabla värderingsnivåerna förändrats under de senaste två åren.
Hur det än är, är Inderes definitivt ett av de absoluta kvalitetsföretagen inom denna bransch, och dessutom ett ganska prisvärt sådant.
49 gillningar
Tack Timo!
Även jag strävar i mitt eget arbete efter att förstå trenderna inom vår bransch genom vad som händer i kommunikations- / marknadskommunikationsvärlden. Jag tror att dessa trender kommer att följa med en fördröjning till IR-fältet även i fortsättningen.
Som exempel, sociala medier. Detta blev för länge sedan en fundamental del av kommunikation och marknadskommunikation, men inom IR-fältet är det fortfarande ett lite exotiskt, nytt och ibland till och med kontroversiellt ämne (man kan ju inte göra IR i sociala medier! För att inte tala om forum!). Eller influencer-marknadsföring – även här börjar vi se de första antydningarna inom IR-fältet. Dessa förändringar är oundvikliga. Finland är lyckligtvis en föregångare på många områden.
IR som verksamhetsfält förändras långsamt och ibland citeras IR som den “mest konservativa avdelningen” i ett stort företag. Detta beror inte på att vi som arbetar med IR i företag skulle vara konservativa, oinnovativa och oförmögna att förändras. Denna roll råkar bara vara under tryck från ägare, styrelse, ledning, offentlighet och strikt reglering. Att driva innovationer och reformer i detta sammanhang är ett noggrant arbete och en balansgång. Det finns inte för mycket utrymme för kreativitet och galna påhitt, men om man bara strävar efter att följa regler och göra det obligatoriska, blir kommunikationen lätt meningslös och ineffektiv.
Ur Inderes synvinkel är detta ett tveeggat svärd. Branschen förändras relativt långsamt och trender borde vara relativt lätta att uppfatta (jämfört med till exempel konsumentsidan), och affärsmodellen är relativt “sticky” när produkterna integreras som en del av kundens processer. Å andra sidan kan det kännas plågsamt långsamt att driva innovationer och förändringar, och snabb tillväxt kräver ofta särskild listighet. Och även om man utvecklar världens finaste prylar och verksamhetsmodeller för IR, kan det hända att kundkretsen ännu inte är redo för förändring. Och försäljningscyklerna är långa (“vi gör affären, vänta jag kollar bara uppsägningstiden för den nuvarande leverantörens avtal… javisst, vi återkommer i slutet av nästa år”).
Jag gillar den inbyggda spänningen i vår verksamhetsmodell, som ligger mellan den snabbt föränderliga B2C-sidan och den långsammare B2IR-sidan. Det tvingar oss att lösa problem där svaren inte är uppenbara. Man måste förstå investerarens värld, men också kunna anpassa den till IR:s vardag och verklighet. Jag tror att det är så bra produkter skapas.
P.S. På tal om skomakarens barn… När det gäller Inderes egen investerarkommunikation är jag medveten om att utmaningen med kommunikationen är att vi, mycket förståeligt, bedöms både i gott och ont utifrån det som är uppenbart och synligt från konsumentsidan (modellportföljens avkastning, tjänstens användargränssnitt, analytikerbyten), medan B2B-sidan till stor del förblir osynlig. Jag är glad att dessa mindre synliga saker också lyfts fram!
49 gillningar
Välkommen @Samuli_Anttila!
Ämnen:
00:00 Start
00:23 Samuli Anttila
00:57 Inderes bekant sedan tidigare
01:50 Investering
02:44 Senaste köp och försäljningar
03:21 Deltids producent för Morgonrapporten
17 gillningar
IPO-fönstret är nog nu öppet i och med Postis och Cityvarastos annonserade noteringar, och Inderes hemmamarknad växer därmed igen. Båda är nog redan Inderes kunder, eftersom en intervju har gjorts med Cityvarasto och Postis infosändning har genomförts med Videosync.
EDIT. Igår byttes en exceptionellt stor mängd aktier i slutcallen. Fick Seikku redan sålt sina aktier?
EDIT. Marknaden verkar ha vuxit med ytterligare en idag när Talenom meddelade att de eventuellt listar Easor.
41 gillningar