Nedan finns en tweet som handlar om Nebius dotterbolag Avride, vilket inte är något nytt för den som har följt företaget. Ganska mycket upprepning alltså.
Tweeten berättar att företaget är en pionjär inom autonom körning, som utvecklar både självkörande fordon och robotleveranser. Dess teknik har testats under krävande förhållanden och har bevisat sin säkerhet. Företaget har lyckats investera effektivt även när det gäller kostnader och kan expandera utan stor kassaflödesrisk. Målet till 2026 är att expandera till flera städer och öka antalet fordon och robotar avsevärt. Strategiska partners stöder också denna utveckling.
Rakuten, partner till Nebius Avride, utökar sina robotleveranser till sin huvudsakliga e-handelsplattform för att möta bristen på förare. Tjänsten har redan testats i Tokyo och partners inkluderar bland annat Yoshinoya och Starbucks.
Nebius uppnådde en guld-nivå i SemiAnalysis GPU Cloud-ranking, och denna nivå framhäver företagets förmånliga priser, effektiva användning av datacenter och egen serverteknik, som erbjuder utmärkta förhållanden för små och medelstora företag.
Nedan finns en tweet som berättar hur Nebuius konkurrensfördel bygger på stark ingenjörskompetens och skräddarsydda serverlösningar, som företaget designar i samarbete med NVIDIA.
Servrarna optimeras för framtida chipteknologier, vilket minskar kostnader, förbättrar tillförlitligheten och minskar driftstopp. Enligt denna tweet ger det företaget en betydande effektivitets- och kostnadsfördel jämfört med andra molntjänstleverantörer.
Nebiuses balansräkning är stor jämfört med omsättningen. Det tyder på att företaget fortfarande är i en start-up-fas. Företagets bokförda värde per aktie ligger runt 14 euro, och kassan per aktie är 10,39 euro. På sätt och vis finns en kortsiktig botten för aktien i slutändan åtminstone i dessa siffror. Nu handlas aktien runt 22 euro. Och företaget är nettoskuldsfritt, med en kassa på 2,4 miljarder efter skulder. Så det borde vara långt kvar till konkurs, om man nu börjar fundera på det.
I fredags noterades Coreweave, som fick förstaplatsen i den bedömningen. Nebius tog också en rejäl nedgång i fredags, och min tolkning var att en del marknadsaktörer förmodligen bytte sina Nebius-aktier mot Coreweave när möjligheten uppstod.
Den artikeln innehåller en hel del teknisk information som åtminstone jag hade svårt att förstå som utomstående, men det finns också saker där som är lätta att förstå och som är särskilt relevanta för investerare. Här är några viktiga punkter om Nebius:
Nebius is notable for providing the lowest pricing in the GPU cloud market, enabled by their financial position. With billions of dollars on their balance sheet and no existing debt, they benefit from abundant financial resources and significant maneuvering room.
One of Nebius’s key strategies for maintaining such low prices is its commitment to using custom Original Design Manufacturer (ODM) chassis. By designing hardware internally and partnering directly with Original Design Manufacturers (ODMs), Nebius bypasses traditional OEM providers like Dell and Supermicro, which typically apply gross margins of around 10-15%. Nebius’s ODM strategy significantly reduces gross margins to about 2%, dramatically lowering both initial hardware investments and ongoing operating expenses, such as power consumption. This cost efficiency places Nebius uniquely among non-Hyperscalers providers, as they adopt an optimization typically only seen within hyperscale cloud providers.
Även en något mer negativ vinkel:
Despite offering on-demand NVIDIA H100 GPUs at roughly $1.50 per hour (at least for the first thousand hours per month) —half the cost charged by competitors like Lambda Labs—Nebius struggles with customer adoption. Many users still prefer Lambda Labs primarily because Nebius’s UI and UX remain overly complex and unintuitive, creating friction that deters less technically inclined customers. Nebius is committed to fixing its UI/UX issues.
Jag störs dock lite av det här stycket, att kunderna är villiga att betala mer för tjänsten till Lambda. Detta måste alltså vara en tydlig brist i Nebius erbjudande. Prissättningskraft är enligt min mening viktigt för ett investeringsobjekt och detta förverkligas tydligt inte i Nebius fall. Som nämnts ovan är kassan stark och förhoppningsvis kommer förbättringar att uppnås genom produktutveckling. Ytterligare en observation. Även om Nebius team enligt min förståelse har brutit banden med Putins administration, tror jag inte att de är särskilt starka, åtminstone inte i USA, för att vinna statligt stödda affärer. Jag tror att amerikanerna, som vanligt, föredrar amerikanskt och att affärerna går till exempelvis Coreweave, som enligt artikeln naturligtvis också har det bästa erbjudandet av alla konkurrenter.
CoreWeave har å andra sidan en tung skuldbörda. Naturligtvis är Nebius bara i början av sin utvecklingskurva, och CoreWeave har förmodligen redan fått ett bra fotfäste. Jag kikade även på Supermicros balansräkning. Även där är skulden mycket mindre än hos CoreWeave. På grund av skuldbördan hoppar jag själv över CoreWeave, eftersom man med skuldfria företag vågar och orkar sitta igenom kursras, som jag fick uppleva år 2022.
Nebius är en av de mest intressanta tradingaktierna på min lista på grund av de kraftiga kursrörelser den erbjuder. NBIS fyllde gapet (22,93- 24,76$) i slutet av förra veckan och är nu inom det stängda gapet. Aktien har blankats kraftigt på sistone, så även uppgångarna är snabba när blankningspositioner stängs. För närvarande är antalet blankningsbara (dvs. tillgängliga för utlåning) aktier hos IBKR 5 625 338 st, medan antalet aktier som var tillgängliga för utlåning de senaste veckorna låg runt 3 200 000 – 3 500 000 aktier. En något positiv spekulationsnyhet nedan.
Investeringar i datacenter kommer i framtiden att fokusera på AI-beräkningar, enligt tweeten nedan.
Enligt tweeten kommer datacenter byggda för AI-användning, som de som utvecklats av detta företag, att dra nytta av denna trend. AI-relaterade utgifter kommer att överträffa traditionella datacenter till år 2031, med en årlig tillväxt på 22,9 procent.
Nedan följer en slags omfattande analys av Nebius, vilket oundvikligen innebär att en del kommer att vara bekant. Här är en refererad sammanfattning av den:
Nebius Group har obemärkt vuxit fram som ett av de mest intressanta namnen inom AI-infrastrukturfältet. Företaget bygger sin egen AI-optimerade molnmiljö och ökar sin kapacitet kraftigt både i Europa och USA. Även om DeepSeeks lansering orsakade ett aktiekursras har kursen sedan dess återhämtat sig. Nebius har fortsatt sin tillväxt med en stark kassa och utan skulder. Företagets kundbas är brett diversifierad och dess konkurrensfördel baseras på egen infrastruktur och hög ingenjörskompetens. CoreWeaves IPO väckte frågor om den allmänna efterfrågan i branschen, men Nebius utmärker sig bland annat tack vare egna datacenter och långsiktig effektivitet. Utsikterna är starka och värderingsnivån är attraktiv.
“Nebius has hundreds of AI/ML engineers with over a decade of cloud experience. Unlike most cloud providers, they design their own racks — a key advantage.”
Nedan finns en lång text om Nebius, det lönar sig att läsa hela artikeln, även om jag har inkluderat en sammanfattning nedan.
Enligt texten har företaget vuxit fram som en intressant utmanare bland molnplattformar för AI-utvecklare. De bygger i stort sett allt själva – från datacenter till mjukvarulagret – och erbjuder en flexibel, högpresterande och kostnadseffektiv miljö, särskilt för AI-tränings- och inferensbehov.
Nebius satsar på egen hårdvarudesign och använder de senaste komponenterna från NVIDIA, vilket ger en teknisk fördel och besparingar. Flera AI-startups och forskningsorganisationer har blivit kunder hos Nebius, bland annat på grund av dess tydlighet, skalbarhet och kundfokus.
Nebius erbjuder också en inferenstjänst som bland annat stöder öppna LLM-modeller. Sammantaget är det en snabbt växande neocloud-tjänst som betjänar både små utvecklingsteam och avancerade företagskunder, och dessutom gör det utan den byråkrati eller prisstrukturer som är typiska för hyperskalare.
Enligt artikeln nedan expanderar Nebius sin AI-infrastruktur till Sydostasien.
På GITEX Asia 2025 kommer företaget att presentera sina molnlösningar, stödja startups med programmen Nebius for Startups och AI Lift, samt även erbjuda GPU- och inferenskrediter till tävlingsvinnare.
Företaget stängde en finansieringsrunda på 700 miljoner USD i december 2024 med stöd från investerare som NVIDIA och Accel. Under 2024 rapporterade Nebius en intäktstillväxt på 462 % jämfört med föregående år och angav som mål att uppnå en årlig återkommande intäkt på upp till 1 miljard USD i slutet av 2025. SemiAnalysis, en oberoende portal för branschanalys, tilldelade nyligen företaget guldstatus i sitt GPU Cloud ClusterMAXTM Rating System.
Ja, Cunhas artikel är ett riktigt Nebius-fyrverkeri. Cunhas artikel betonar att Nebius är flexibelt och skräddarsyr datacentret exakt efter kundens behov. Våren har varit tyst när det gäller nyheter, och större affärer har förmodligen försenats på grund av den förvirrade ekonomiska situationen som orsakats av Trump. Men Nebius starka kassa är just nu en utmärkt buffert och ger handlingsutrymme att agera i dessa svåra tider. De största nyheterna/affärerna får vi förmodligen höra efter sommaren.
I tweeten nedan lyfts det fram att Nebius erbjuder ett omfattande utbud av AI-tjänster på en enda plattform, från dataförberedelse till modellimplementering, vilket minskar behovet av flera leverantörer och effektiviserar verksamheten, förenklar processer och förbättrar avkastningen på investerat kapital.
Det är ju en hel del överlappande information med meddelanden som redan har presenterats i den här tråden, men jag läser ofta om s.k. samma eller liknande saker från olika platser och ser hur människor betonar och lyfter fram dem.
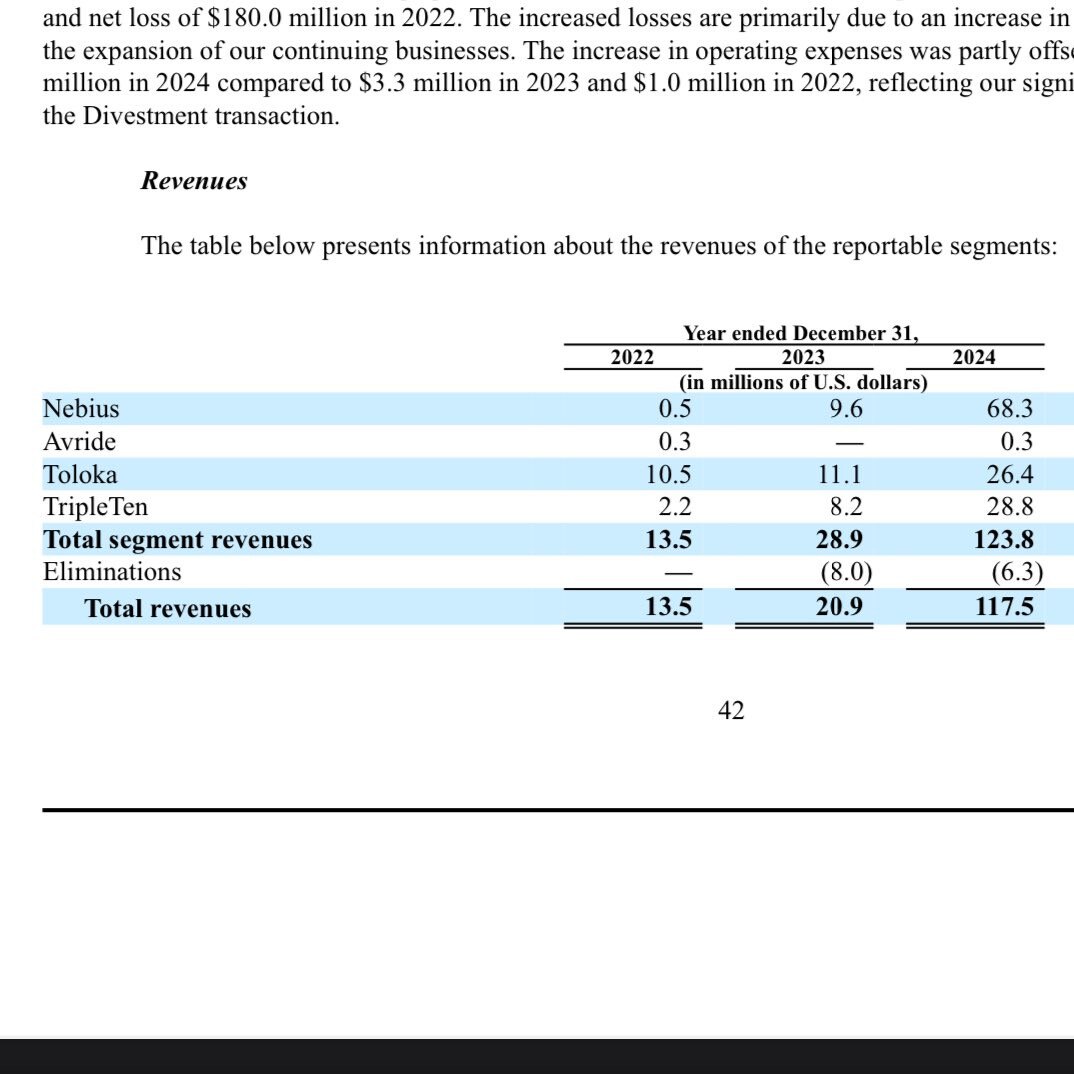
I denna tweet berättas det om när Nebius publicerade sina omsättningssiffror för 2024, uppdelat per enhet.
Avride genererar ännu inte betydande intäkter, men dess självkörande teknik har stor långsiktig potential. Toloka erbjuder värdefull och högkvalitativ data till AI-laboratorier. TripleTen fokuserar på omskolning av anställda för AI-eran.
Nebius har också en betydande andel på 28 % i ClickHouse, som är ett av de viktigaste mjukvaruföretagen inom databasteknik i världen.
Nebius välkomnar Bezos Expeditions som ledande investerare i AI-dataföretaget Toloka
Möjliggör betydande och snabb skalning av Tolokas verksamhet för att dra nytta av betydande marknadsmöjligheter inom AI-data
Positionerar Toloka bland de främsta AI-dataföretagen globalt, med stöd av strategiska investerare i världsklass
Säkrar långsiktig potentiell uppsida för Nebius aktieägare från tillväxten av Tolokas verksamhet
Ger Toloka större flexibilitet och oberoende i styrning
Som ett resultat av att Nebius upphör att inneha majoritetsröstmakt i Toloka, kommer det inte längre att inkludera Tolokas resultat i Nebius konsoliderade finansiella rapporter och kommer istället att rapportera sitt innehav i Nebius aktieinvesteringar från stängningsdatumet. Nebius kommer att ge mer detaljer vid sitt kommande vinstsamtal den 20 maj 2025.