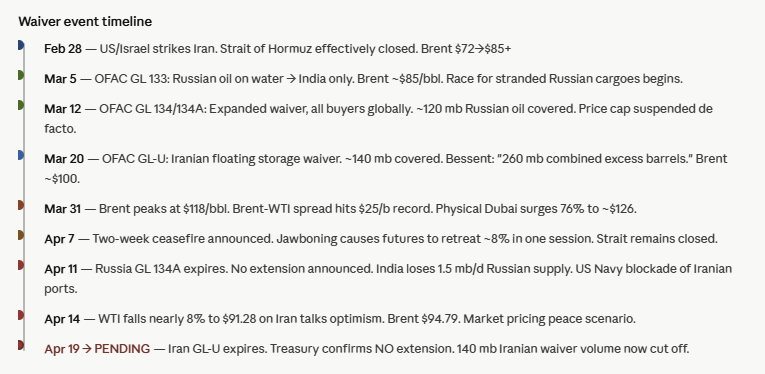
Hejsan. Jag bestämde mig för att starta en separat tråd, eftersom även om ämnet rör säkerhetsläget i Mellanöstern och olja, kräver den storskaliga hanteringen av detta en bredare diskussion om mekaniken på options- och terminsmarknaderna. Jag skulle uppskatta en koncentrerad diskussion och kritik kring ett ganska osannolikt men möjligt scenario som jag har sammanställt. Detta scenario är visserligen historiskt sett mycket osannolikt, men jag anser att det är värt en tråd eftersom det kan få konsekvenser som påverkar hela värdepappersmarknaden.
Genast till att börja med: Detta är inte någon ”sannolik” situation eller prognos som man bör börja satsa pengar på. Låt oss snarare fokusera på riskanalys än på spekulationer med dollartecken i ögonen. Situationen påverkas i mycket hög grad av hur läget i sundet utvecklas under de kommande två veckorna, och det är förmodligen omöjligt att förutsäga. Jag kommer inte att bedöma denna geopolitiska situation här. Istället fokuserar jag på ett premiss där det antas att stängningen av sundet fortsätter i åtminstone två veckor till.
Historiens största short-fälla?
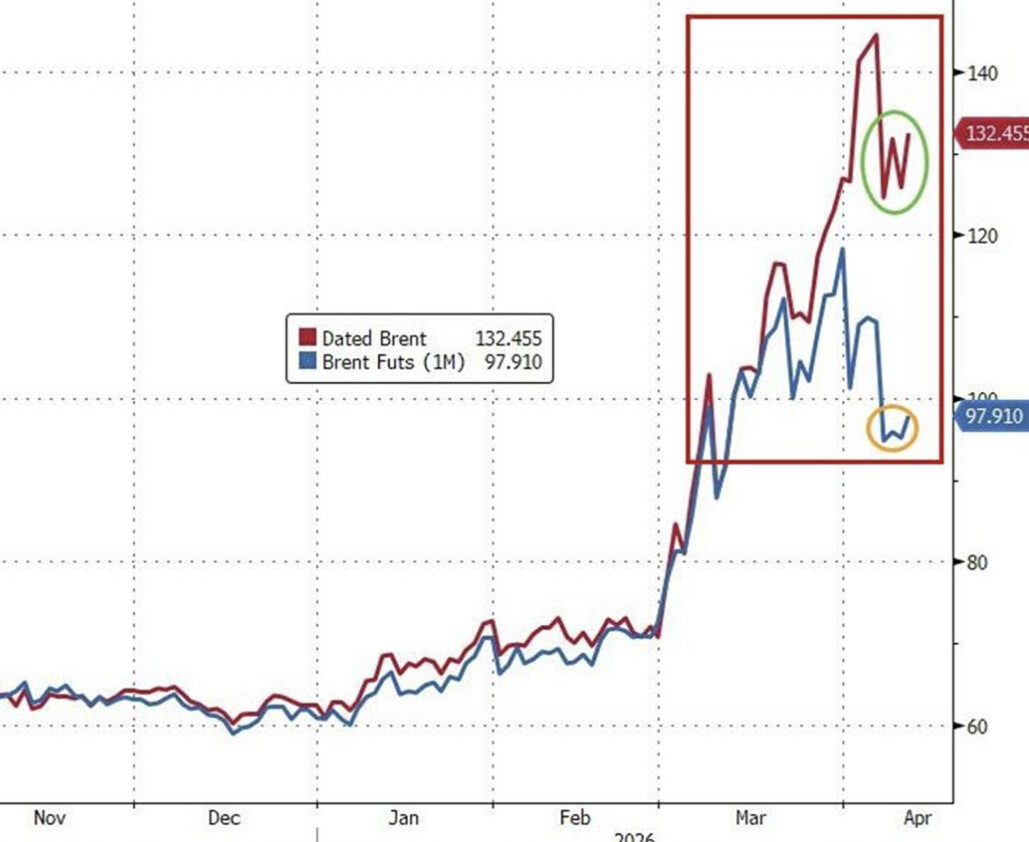
Oljeterminens pris ($95) sjunker nu som om kriget redan vore avklarat. Priset har fallit med 15 % på en vecka. Volatiliteten är maximal: Till exempel fick Trumps tionde kommentar, som i praktiken var innehållslös i informationsväg (“kriget är över, vi vann”), priset att tillfälligt rasa med 3 % på natten. På samma sätt kan mycket slarviga, källösa tweets eller kommentarer från den amerikanska administrationen orsaka mycket våldsamma rörelser. Nu verkar det som om marknaden försöker förutse Trumps ”drop like a rock”-scenario, men jag tror att spekulationen i detta spel har tappat all kontakt med fysiken. Pappersmarknadens irrationalitet syns också till exempel i rörelser där till och med en handelsbojkotten mot iransk olja fick priserna att sjunka på längre sikt, trots att åtgärden faktiskt förvärrar den globala utbudssituationen genom att ta bort 2 miljoner fat per dag från utbudet.
1. Fysisk verklighet vs. Pappersillusion Samtidigt som terminen handlas under hundra dollar, skriker den fysiska sidan efter hjälp.
-
Dated Brent: Handlades i början av veckan till $148,87. Köpare betalar dessutom upp till $20+ i premie för kvalitet och belägenhet.
-
WTI (Cushing): Det fysiska priset är $114, även om majterminen släpar efter.
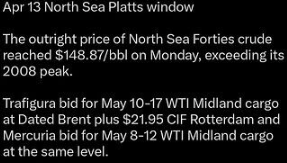
De fysiska fatpriserna visar att den akuta bristen har nått väst. Mängden olja till sjöss (oil on water) har minskat vid den europeiska kusten med uppskattningsvis 35 % jämfört med marsnivån. Avbrottet i leveranserna från Persiska viken slår till först nu på grund av de långa transportsträckorna. Även om det inte har importerats särskilt mycket olja direkt från Persiska viken till Europa, har en mycket stor del av den ändå importerats via mellanliggande länder, till exempel från hubben i Turkiet eller som raffinerat bränsle antingen direkt eller via till exempel USA och Indien. Lagren töms alltså, och ”pappersolja” värmer inte upp raffinaderierna. Samtidigt är läget det att oljemarknaderna är globala, och genom priserna sprids bristen i Asien även till väst. De sista transporterna från Persiska viken anlände till Europa under denna april månad. Även om blockeringen skulle upphöra idag skulle det ta en månad innan flödet av fysisk olja återvände (och även då skulle det vara begränsat på grund av infrastrukturskador).
2. Terminernas mekanik tvingar fram konvergens
Terminernas mekanik: Pappersmarknaden kan leva sitt eget liv under månaden, men vid månadsskiftet avräknas brentterminen mot Brent ICE-indexet, vilket baserar sig på priserna på faktiska fysiska fat. Om prisskillnaden mellan det fysiska och papperet är $50, och avräkningsdagen tvingar dem matematiskt samman, måste marknaden antingen krossa den fysiska världen (osannolikt på grund av akut brist, leveranstider och den pågående stängningen) eller få priserna i pappersvärlden att rusa till månens höjder. Det finns inget annat alternativ, så i slutet av april får vi se vilken sida som ger vika.
Indexet beräknas senast den bankdag som följer på avräkningsdagen som ett genomsnitt av relevanta Dated Brent-noteringar, fysiska forward-affärer (21-day BFOET) samt därtill hörande prisskillnader. Beräkningen är relativt komplex, men sammantaget orsakar den en konvergens mot dated-priserna, eftersom det annars skulle uppstå arbitrage på marknaden. Du kan läsa mer om beräkningen av ICE Brent-terminens avräkning här: Client Challenge
3. Den matematiska fällan
Oljemarknadernas Open Interest (OI) har exploderat till ett historiskt rekord på 19,8 miljoner kontrakt. Detta motsvarar på papperet 19,8 miljarder fat, det vill säga nästan 200 gånger den globala dagsförbrukningen.
Ett enormt tryck har koncentrerats till juni-brentterminen (LCOM6):
-
Pappers-OI: Cirka 800 miljoner fat (800 000 kontrakt).
-
Fysiskt utbud: Nordsjöns (BFOET) faktiska produktion i juni är endast cirka 21 miljoner fat.
För varje fysiskt fat finns det 38 pappersfat. När dessa 800 miljoner ”pappersfat” den 30 april tvingas möta verkligheten med 21 miljoner fat, kan dörren visa sig vara alldeles för liten.
4. Scenario: ”Omvänd Corona”
År 2020 nådde WTI -$37,63, eftersom långa positioner fastnade utan lagringsutrymme. De traditionella utbuds-/efterfrågemodellerna förutsåg att det lägsta priset skulle bli runt 10 USD/fat, men en anomali på finansmarknaderna pressade tillfälligt WTI kraftigt på minus. Nu är situationen den omvända: Short-positionerna sitter fast utan olja.
År 2020: När WTI sjönk till negativa nivåer i april 2020 uppgick Brents totala Open Interest (OI) till cirka 2,2–2,5 miljoner kontrakt. Marknaden var stor, men bestod till största delen av kommersiella aktörer som försökte hantera fyllda lager. Nu (2026): Brents OI har exploderat till 8,3 miljoner kontrakt. Marknaden har därmed nästan fyra gånger så många “pappersmässiga” insatser jämfört med historiens största ras.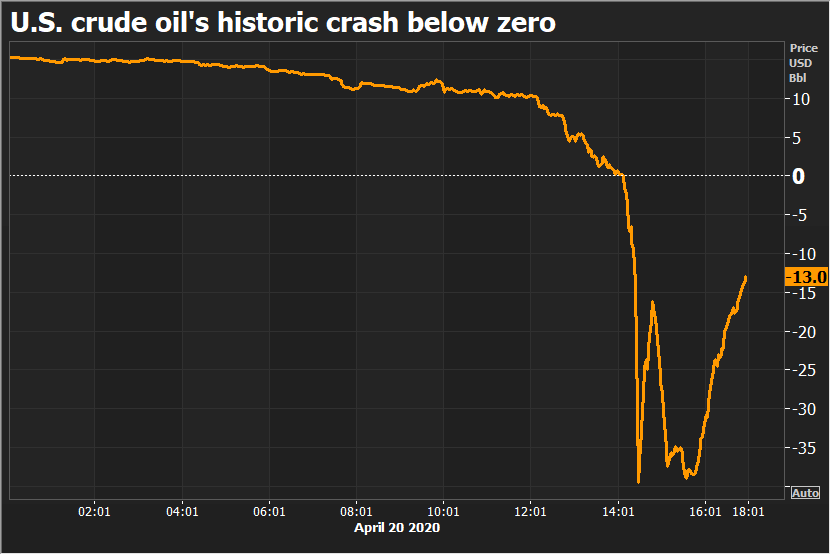
Brent är i förhållande till WTI en global prissättare som omkring 80 % av världens fysiska råolja är kopplad till. Eftersom kopplingen är global är insatserna och penningflödena mångdubbelt större.
Om premissen håller förutspår jag en tvåfas-urladdning:
-
Fas 1 (21.4.): Avräkning av WTI-terminer. Första paniken när blankarna inser att det inte finns några fysiska varor. Blankningar stängs genom att termurer köps upp. Detta är en försmak. WTI-terminer avräknas fysiskt, så paniken kan bli ganska stor. Uppgången kan avta när WTI-terminerna rullar vidare, om inte marknaden inser odjuret som lurar under Brent.
-
Fas 2 (27–30.4.): Megalomanisk uppgång på Brents avräkningsdag eller ett par dagar dessförinnan. Om Dated Brent ligger kvar på $140±nivån tvingas terminen konvergera mot ICE Brent-indexet.
5. Short squeeze och “Overshoot” Ett flertal aktörer har ökat sina blankningar i förtröstan på Trumps diplomati. Om en squeeze drar igång kan priset tillfälligt skjuta i höjden långt över “verklig nivå” när blankarna tvingas köpa tillbaka terminen till vilket pris som helst för att överleva.
Faktorer som talar för detta:
-
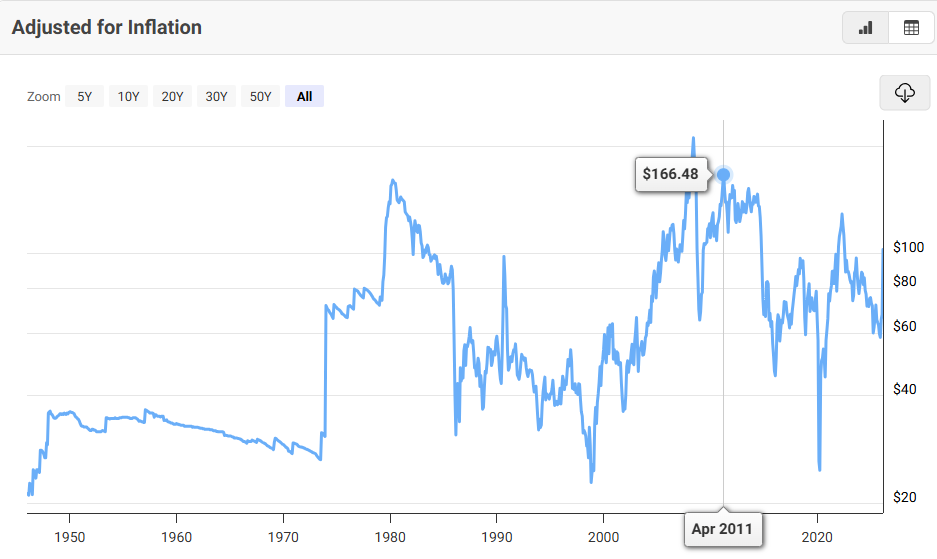
Olja är historiskt sett ganska “billigt” just nu. De reala priserna var under flera år högre än i dag 2009–2014.
-
Historiskt sett de största SPR-frisläppningarna någonsin vittnar om en allvarlig kris. Mars 2026 års rekordstora frigörande på 400 miljoner fat är i en helt egen division sett till omfattning. Som jämförelse var den tidigare största samordnade frigörelsen år 2022, då IEA-länderna släppte ut totalt 180 miljoner fat.
-
Så sent som igår sade IEA:s Birol att de nuvarande priserna inte återspeglar krisens allvar eller utbudets knapphet.
-
IEA har också talat om att det utöver historikens största SPR-frisläppning på 400M fat kan komma att behövas mer och har meddelat att man är beredd på det.
-
Utöver stängningen av Hormuzsundet har en betydande mängd oljeinfrastruktur skadats eller stängts ner, och det kommer att ta tid att få igång produktionen igen även om situationen lugnar ner sig. IEA uppskattade i april att produktionsstoppen (shut-ins) i Mellanöstern har stigit till cirka 9,1 miljoner fat per dag. Enligt Wood Mackenzies uppskattning kommer ungefär hälften av detta (ca 4,5M bpd) att vara tillbaka inom några dagar om fartygen tillåts röra sig.
-
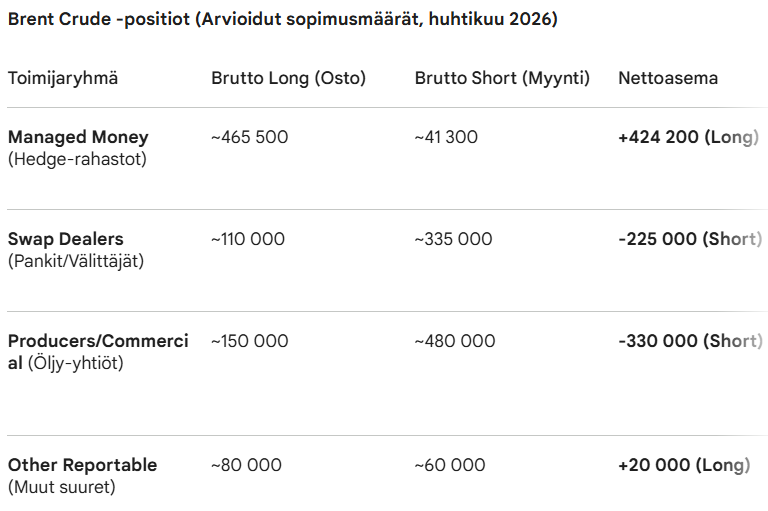
Det egna (retail) blankningsmentaliteten är massiv. På till exempel Hyperliquid, som institutioner inte använder, har funding raten sjunkit till en nivå där blankare betalar 400–600 % i årlig ränta för att upprätthålla sin position. Sociala medier är fulla av oljeblankare. Även om en vanlig blankare inte skulle röra optioner direkt, måste derivat och belåningsprodukter som köps av spekulativa investerare ändå balanseras upp med optioner av emittenterna. Å andra sidan har sannolikt även institutioner hedgat oljeprisets nedgång för egen räkning. De stora aktörerna har i detta avseende naturligtvis balanserat sina positioner med call-optioner. Å andra sidan kan oljeförbrukande aktörer ha köpt dyr olja för att skydda sina balansräkningar mot nedåtgående förluster med optioner.
-
Priserna för Dated ligger på historiska rekordnivåer, IEA talar fortfarande om historiens värsta oljekris, men papperspriserna är långt från rekorder.
-
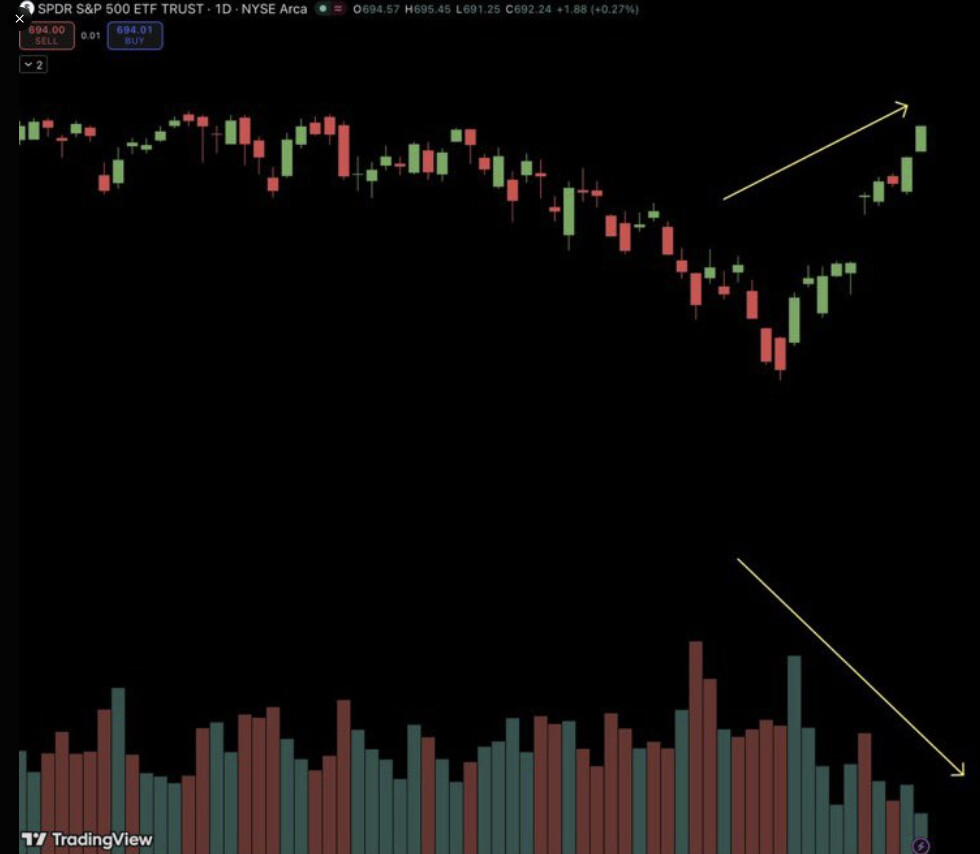
Marknaderna har stigit kraftigt i aktier i samband med oljenedgångarna, men volymerna har varit exceptionellt låga under uppgångarna. Även om marknaderna prisar in en “krisen är över”-fas verkar de stora pengarna fortfarande saknas i bilden. Ser institutionerna risken?
-
USA:s incitament: USA skulle kunna bli en nettovinnare om landet lyckas binda upp långsiktiga oljeleveransavtal till rekordhöga priser.
-
Även om de omedelbara Dated-priserna skulle rasa plötsligt, använder det index som beräknas för terminen ett vägt genomsnitt, så terminens avräkningspris kan ändå bli högre än det senaste Dated-priset.
Punkter som talar emot scenariot:* Oljeprodukter, såsom diesel, är på nedgång. Produkter är mindre sårbara för spekulation och mer kopplade till fysiska priser. Nedgången kan förklaras av den stora andelen SPR-interventioner (Strategic Petroleum Reserve) som raffinerat bränsle. SPR-frisläppandena har enligt vad jag förstår börjat först den här månaden. Dessutom har det rapporterats om möjlig indisk skuggexport, där rysk diesel exporteras till Europa. Men priset kan också vara en förväntan på att situationen normaliseras.
- Måndagens “dated” (fysiska spotpriser) på 140+ återspeglar måndagens priser, då terminsoljan låg 8–10 % högre än i dag.
- Om marknaden tror att sundet öppnar i maj kan “dated”-priserna rasa i förväntan inför avräkningen den 30 april. Det stämmer att även om sundet öppnade i morgon kommer den fysiska bristen att bestå i veckor. Men det extra “rädtepremien” smälter bort och raffinadörerna vågar använda sina lager i vetskap om att oljetillgången återvänder inom 1–2 månader, varför “dated”-priserna kan falla kraftigt till följd av fredsnyheter. Nedsidan är ändå mycket begränsad, åtminstone i den fysiska verkligheten, eftersom bristen inte förbättras snabbt.
- Det finns också en massiv mängd köpoptioner (call-optioner) öppna. Till exempel kan flygbolag ha köpt optioner för att skydda sig mot det värsta. Om dessa stora aktörer börjar tro på en fred via Trump kommer de att börja sälja av sina långa positioner för att inkassera vinster, vilket balanserar den prispåverkan som korta positioner orsakar. Om börsen (ICE) höjer marginalkraven kraftigt på grund av volatiliteten slår det också mot de långa positionerna.
- Kinas roll: Världens största lagrare, vars oljeflöden och faktiska lager är höljda i dunkel, kan besluta eller kan redan ha beslutat att sälja olja till marknaden för att dämpa priserna, vilket minskar den fysiska premien.
- Transporterna genom sundet har förbättrats något då enskilda länder har fått specialtillstånd. Om vi ser en växande trend kan “dated”-priserna börja prissätta detta.
- Den två veckor långa vapenvilan löper officiellt ut måndagen den 20 april, dagen för WTI-terminernas förfallodag. Chanserna för en permanent lösning finns om alternativet är en fortsättning på kriget i stället för utdragna förhandlingar. Inga efterföljande förhandlingar, i synnerhet inte direkta förhandlingar, har dock avtalats ännu baserat på offentliga uppgifter.
Sammanfattningsvis: Scenariot kräver att Hormuzstängningen varar till månadens slut och att “dated”-priserna förblir höga. Men just nu är marknaden riggad för en stor risk för en historisk explosion, vilket kan ske även om man inte ser några nya eskaleringar i det geopolitiska läget, utan enbart en utdragen förhandlingsprocess.
Vad säger Inderes experter på optioner och oljemarknaden om situationen? Är det något jag missförstår som kullkastas även om premisserna för scenariot håller? Och vilka blir marknadseffekterna på andra håll om den beskrivna “raketen” inträffar? Vilka faktorer som talar emot scenariot har jag missat?
Disclaimer: Jag är inte oljebranschproffs och vet egentligen ingenting.