Atte on tehnyt F-Securesta laajan raportin, joka on muiden laajojen rapsojen tapaan kaikkien luettavissa. 
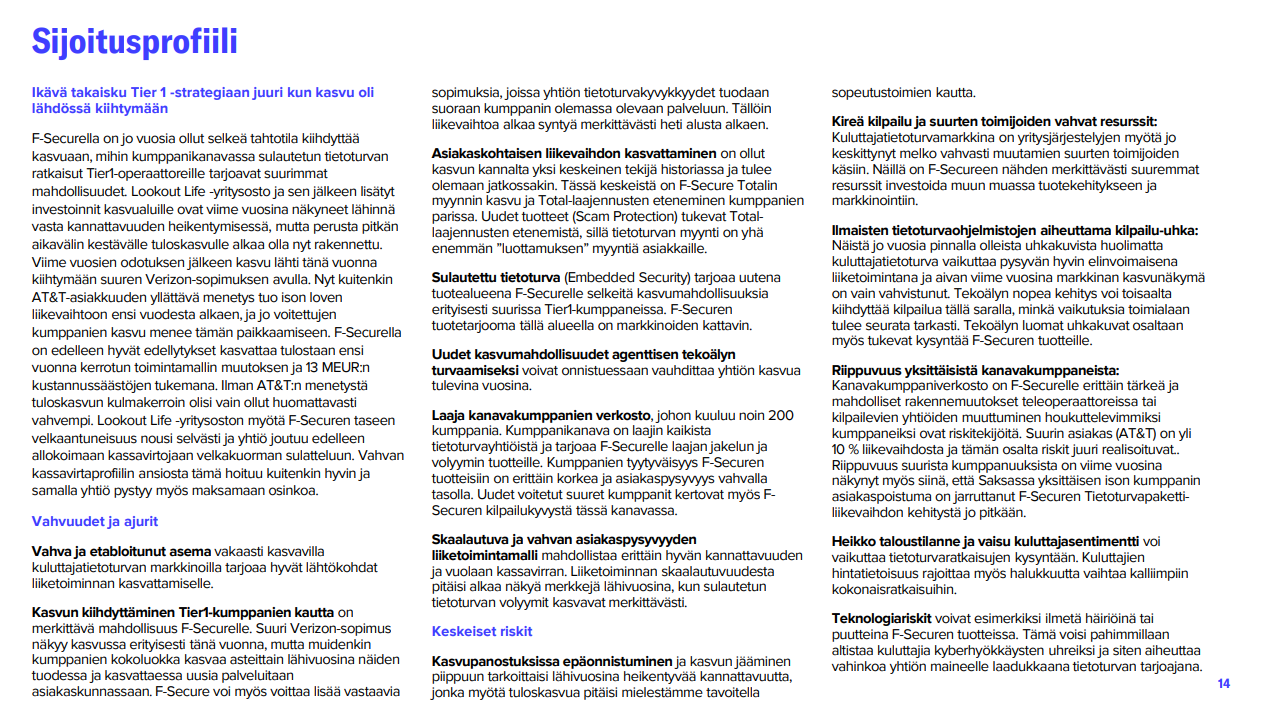
Toistamme F-Securen lisää-suosituksen, mutta laskemme tavoitehintaa 1,7 euroon (aik. 2,0 EUR) laskeneiden ennusteiden mukana. Yllättävä suuri asiakasmenetys (AT&T) luo valitettavan ison loven yhtiön ensi vuoden liikevaihtoon, ja suunnitteilla oleva toimintamallin muutos ja merkittävät kulusäästöt menevät pitkälti tämän paikkaamiseen. F-Secure tavoittelee edelleen tuloksensa kasvavan ensi vuonna, mihin nähden osakkeen arvostus (2026e oik. P/E 9,4x) on matala. Merkittävän takaiskun jälkeen lyhyen aikavälin nousuvara voi kuitenkin olla tiukassa, ellei Tier 1 -strategian edistymisestä saada muuten uusia hyviä uutisia.
Rapsasta lainattua:
Vuonna 2027 AT&T:n asiakasmenetys painaa voimalla FSecuren kehitystä Q2’27 alkaen, jonka vuoksi ennustamme nyt yhtiön liikevaihdon laskevan 1,6 % 154,5 MEUR:oon. Lasku näkyy Sulautetussa tietoturvassa (2027e -8 %), missä Q1:llä ennustamme vielä Verizon-sopimuksen siivittävän liiketoiminnan 70 %:n kasvuun. Q2:sta alkaen odotamme 23-25 %:n laskua edellisvuodesta. Odotamme muiden Tier 1 -kumppanin ylösajon tukevan kehitystä, mikä osaltaan kompensoi AT&T:n n. 4 MEUR:n lovea kvartaalissa. Mikäli muissa kumppaneissa kehitys on hyvää tai F-Secure onnistuu voittamaan uusia suurempia sopimuksia, voisi yhtiön liikevaihto kasvaa myös ensi vuonna.