Coala-Life - Hjerteovervågning

Jeg besluttede mig endelig for at oprette en tråd om dette, så jeg ikke behøver at fylde kurs-overvågningstråden med spam :sweat_smile:.

Coala Life udvikler systemer/apps/enheder til hjerteovervågning (jeg kender ikke branchen så godt, så jeg kan ikke sige det helt præcist). Altså SaaS og sundhedsteknologi som branche. Der er allerede opnået godt med patenter og produktgodkendelser/anbefalinger, så den teknologiske risiko er begrænset, og salget bør for alvor tage fart i år. Selskabet blev børsnoteret sidste år på en lidt speciel måde, da et tidligere selskab “købte” dette ind på børsen og frasolgte de gamle forretningsaktiviteter.

“Coala Life er en medicinteknisk virksomhed grundlagt i Sverige med fokus på skybaseret hjerte- og lungediagnostik. Virksomheden har udviklet og lanceret Coala Heart Monitor – en prisvindende, FDA-godkendt og CE-mærket produktplatform, der muliggør langvarig fjernovervågning, analyse og algoritmebaseret diagnostik af hjertet samt auskultation af lunger, eksternt og i realtid. Coala Heart Monitor markedsføres primært til sundhedsudbydere som en Rx-løsning til brug i patientens hverdag og hjemmemiljø. Virksomhedens løsninger er baseret på over 10 års forskning og udvikling og er beskyttet af mere end 30 patenter. Hovedkontoret ligger i Uppsala, Sverige, og siden 2019 har det amerikanske kontor ligget i Irvine, Californien. Mere end 10.000 patienter har brugt, fået stillet en diagnose eller er under langvarig overvågning med Coala Heart Monitor. I Coala Care Portal er der i øjeblikket tilsluttet mere end 1.700 læger og sygeplejersker fordelt på mere end 500 udbydere.”

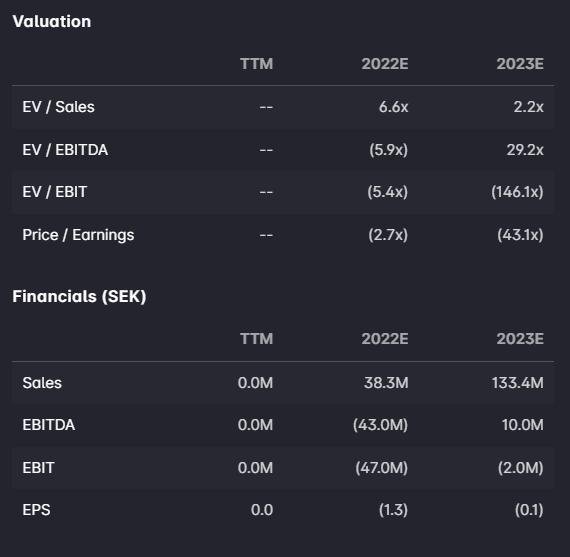
Selskabet er naturligvis stadig meget tabsgivende, men tallene for de foregående kvartaler er tilsyneladende blevet påvirket af forhold relateret til børsnoteringen. Udvandingen har været kraftig, og på grund af den specielle børsnotering var værdiansættelsen af selskabet udfordrende (og i det mindste hos Nordnet misvisende), hvilket er grunden til, at aktiekursen ser… meget interessant ud. Red Eyes estimater:
Q1:

Coala_Q1_2022_SV_FINAL.pdf (coalalife.com)

Et ret stort opkøb blev offentliggjort for et øjeblik siden.

Hvortil Red Eyes kommentarer er:

Coala Life: Initial Take on the Acquisition of Vitrics (redeye.se)

CEO’en købte netop i dag en pæn portion:

“Coala Lifes CEO, Dan Pitulia, købte 500.000 aktier den 9. juni 2022 til en samlet værdi af ca. 1,6 MSEK, med en gennemsnitspris pr. aktie på 3,2277 SEK. Aktierne blev købt på Nasdaq First North Growth Market.
Efter opkøbet ejer Dan Pitulia i alt 3.411.279 aktier, svarende til 4,29 procent af de udestående aktier i Coala-Life Group AB (publ), samt 1.271.706 warrants. Ejerskabet er personligt og via nærtstående parter og selskaber.”

6 Synes om

Toimari tilføjede igen lidt.

Coala Lifes CEO, Dan Pitulia, erhvervede 100.000 aktier den 15. juni 2022 til en samlet værdi af ca. 0,245 MSEK, med en gennemsnitlig pris pr. aktie på 2,4550 SEK. Aktierne blev erhvervet på Nasdaq First North Growth Market.

Efter erhvervelsen ejer Dan Pitulia i alt 3.511.279 aktier, svarende til 4,42 procent af de udestående aktier i Coala-Life Group AB (publ), samt 1.271.706 warrants, ejerskabet er personligt og gennem relaterede parter og virksomheder.

2 Synes om

Q3-resultat. Væksten er startet godt, selvom det er nemt at vokse fra nul. Der er stadig betydelige underskud.

Tredje kvartal 2022

  • Nettoomsætningen steg til 5,0 mio. SEK (0,9).

  • EBITDA udgjorde -27,8 mio. SEK (-16,0).

  • Driftsresultatet udgjorde i alt -28,2 mio. SEK (-16,9).

  • Resultat efter skat var -18,5 mio. SEK (-16,0).

  • Resultat pr. aktie (vægtet) var -0,3 SEK (-7,8).

  • Pengestrømme fra driftsaktiviteter var -36,0 mio. SEK (-13,7).

Månedlige USA-tal er begyndt at blive offentliggjort (yay)

Sept:
KPI’er september 2022:

  • Patienter i RPM pr. 30. september 2022: 2.600

  • Årlig omsætningsrate pr. 30. september 2022: 2,7 mio. USD

Okt:
KPI’er oktober 2022:

  • Patienter i RPM pr. 31. oktober 2022: 2.800

  • Årlig omsætningsrate pr. 31. oktober 2022: 3,2 mio. USD

2 Synes om

“Let” udvanding :smiley:

" Coala-Life Group har til hensigt at gennemføre en fortrinsretsemission af units, garanteret til 75 procent, bestående af nye aktier og warrants på ca. 101 mio. SEK

Fortrinsretsemissionen omfatter højst 198.704.085 units, og hver unit består af én (1) ny aktie og én (1) warrant udstedt uden vederlag. Tegningskursen er 0,51 SEK pr. unit og refererer til aktien. "

Antal aktier før emissionen 79,4 mio.

"Hovedårsagen til fortrinsretsemissionen er at finansiere selskabets fortsatte kommercielle ekspansion, primært i USA. QorumPartners, som er et servicefirma inden for fjernovervågning af patienter (Managed Remote Patient Monitoring), blev etableret i begyndelsen af 2022 og er siden vokset hurtigt. I august 2022 opkøbte Coala Life Vitrics, som også er et servicefirma inden for fjernovervågning af patienter. Salget af det medicinske udstyr Coala Heart Monitor har udviklet sig godt med et stigende antal tilbagevendende kunder, og i Sverige er salgsorganisationen blevet omorganiseret for at skabe et bedre tilbud til det svenske sundhedsvæsen. I foråret 2022 modtog Coala Heart Monitor 510(k)-godkendelse til brug ved lungeauskultation. Coala Lifes patientplatform og software er blevet videreudviklet, og flere milepæle relateret til dette er nået.

For at sikre, at selskabet har de bedste betingelser for at opbygge og vækste sin forretning, primært i USA, og for at udvikle sit produkttilbud og etablere bæredygtig lønsomhed, har bestyrelsen til hensigt at indkalde til en ekstraordinær generalforsamling for at beslutte om fortrinsretsemissionen (samt overallokeringsoptionen og emissionen til betaling af garantiprovision). Ved fuld tegning vil selskabet initialt modtage et provenu på ca. 101 mio. SEK før fradrag af transaktionsomkostninger. Skulle overallokeringsoptionen blive udnyttet fuldt ud, vil selskabet initialt modtage yderligere provenu svarende til ca. 10,1 mio. SEK før fradrag af transaktionsomkostninger. Ca. 25 mio. SEK forventes at blive tilført selskabet gennem modregning af gæld (set-off of debt). Transaktionsomkostningerne relateret til de forskellige emissioner anslås at udgøre ca. 10,9 mio. SEK. Selskabet kan desuden modtage yderligere provenu i det tilfælde, at warrants udnyttes til tegning af nye aktier i løbet af tredje kvartal 2023.

Det forventede nettoprovenu vil, i nedenstående prioritetsrækkefølge og med den omtrentlige fordeling angivet i parentes, blive anvendt til:

  • Fortsat markedsindtrængning i USA (50%)

  • F&U (12,5%)

  • Finansiering af den daglige drift (37,5%)"

En form for emission var forventet, da selskabet satser på vækst, men der kommer til at være store tab i det mindste i den indledende fase. Størrelsen på denne emission er dog ret svimlende, især da størstedelen af den allerede er tegnet på forhånd :smiley:. Nå, dette er trods alt bedre end en konkurs, da selskabets produkter virker kompetente og forretningsmæssigt lovende, så længe man kommer igennem den indledende periode med underskud.

2 Synes om

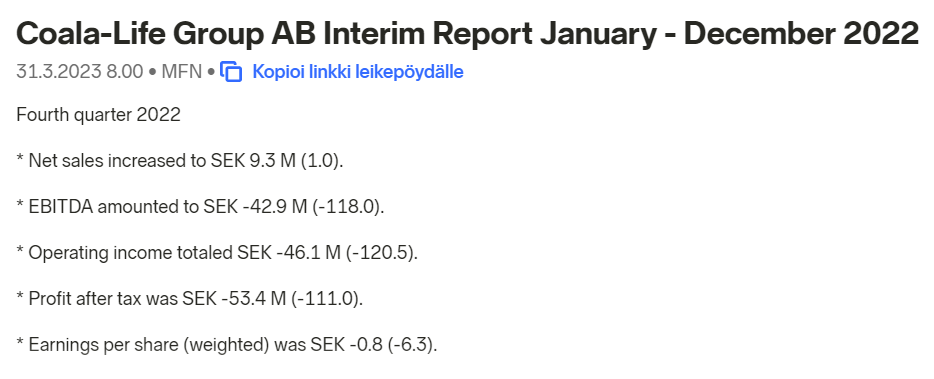
Q4 er ude. Væksten er svimlende (omend udgangspunktet for omsætningen var lille), og det absolutte tab er blevet reduceret, men i dette tempo vil pengene helt sikkert slippe op igen på et tidspunkt. Når man kigger på EPS-linjen, kan man blive lidt svimmel, da tabet i Q4 alene er større end aktiens værdi (og for hele året er det betydeligt mere) :smiley:

Forretningen er dog kommet godt i gang, og målene for 2024 er stadig gældende.

“. Selv når vi tager i betragtning, at vi har styrket organisationen for at udvikle den udvidede service, er de nøgletal, der er offentliggjort i denne rapport, i overensstemmelse med vores finansielle mål om en omsætning på 250 millioner SEK inden 2024 med et positivt driftsresultat og en bibeholdt bruttomargin på over 80 %.”

Det vigtigste i denne case er formentlig, om virksomheden formår at få et positivt cash flow, før pengene slipper op og virksomheden går konkurs, hvis den ikke længere kan få ny finansiering. Hvis virksomheden overlever den indledende fase, virker forretningen dog god, og branchen taget i betragtning er der ingen frygt for, at kunderne slipper op i meget lang tid.

1 Synes om

Virksomheden opererer i et ret svært og konkurrencepræget segment. Der findes efterhånden en hel del virksomheder, der producerer disse forskellige bærbare/enkeltkanals/ellers små EKG-apparater og de systemer og algoritmer, der er bygget op omkring dem. Der er bestemt en reel medicinsk anvendelse for dem, men det er de færreste, der kan gå sejrrigt ud af konkurrencen.

Her er der dog en lidt anden vinkel sammenlignet med andre, da apparatet inkluderer fonokardiografisk analyse (lytning til hjertelyde), hvilket jeg ikke kan huske at have set hos andre firmaer. Jeg kan dog ikke forestille mig, at det giver nogen særlig fordel for sundhedspersonalets kliniske arbejde. Det er klart, at disse nok også markedsføres til lægfolk med tendens til selvovervågning. Efter min mening bevæger man sig her ud på lidt gyngende grund, og jeg kan stadig ikke forestille mig, at det skulle give virksomheden nogen særlig konkurrencefordel.

Intet udelukker naturligvis, at produktet kan få stor succes i fremtiden. Efter min smag er det bare en ret spekulativ og yderst risikabel investering.