Jag har observerat Citycons aktie under en längre tid med tanke på att köpa, eftersom fastighetsbranschen intresserar mig. Enligt nyckeltalen skulle aktien vara förmånlig, men ingen tillväxt skulle vara att vänta. Utdelningen är dock hög, så jag undrar om det inte skulle finnas bättre användning för de medel som avsatts för utdelning med tanke på tillväxt? Är investerarna nöjda med den avkastning som enbart utdelningen ger? Som nybörjarinvesterare förstår jag inte allt, så skulle någon kunna upplysa mig?
Jag tror att om du läser tidigare meddelanden i denna tråd kommer du att få bra information om Citycon.
Enbart utdelning är ofta inte ett bra valkriterium i sig, även om det kan vara helt okej när det gäller Citycon.
- Åtminstone följande punkter: Konkurrens bland köpcentra, men City har ganska bra
- Huvudägaren har nära 50 % (möjligt bud, men ingen stor premie, hot eller möjlighet).
- Kommer utdelningen att hållas? Speciellt om Gadiz köper och får över 50 % men köperbjudandet avvisas (vad är den maximala nivån, varför har han inte redan köpt majoriteten, skulle premien vara lägre senare).
- När blir det tillväxt?
En vän till mig var intresserad av detta under hösten och jag rekommenderade honom då att titta på Hoivatilat, EQ och Capman (Hoivatilat har köpts, EQ och CAPMAN har stigit avsevärt). Det kan därför vara värt att överväga till exempel Capman, som är involverad i fastigheter på en tjänstebaserad grund och som utvecklare, men med andras pengar.
Denna kommentar innehåller inga rekommendationer, och bland annat Capman och EQ har stigit sedan jag senast tänkte på det.
Jag har Capman och Hoivatilat i min egen portfölj.
1 gillning
Jag äger faktiskt redan Capman och Hoivatilat, som jag köpte när priset var under tio. Eftersom kapital snart kommer att frigöras från Hoivatilat, väcktes mitt intresse för andra aktörer inom fastighetsbranschen. Dessutom arbetar jag själv inom fastighetsbranschen, så branschen intresserar mig.
Tack Viljo för det snabba svaret.
1 gillning
Jag kommer att vara intresserad av Citycon när de får ordning på beläggningsgraden. Kanske är detta lokalt, men åtminstone i Esbo är både Iso Omena, Ainoa och den mindre Niitty däremellan ett lapptäcke av tomma butikslokaler. Nåja, Iso Omena är nästan fullt, de två andra inte alls.
Det finns lite av en “för många köpcentrum för snabbt”-sjuka i luften.
Citycons finansiella uthyrningsgrad var 95,3% efter Q3-rapporten. 
3 gillningar
mitt svar verkade innehålla fler frågor än svar.
Är Niitty och Ainoa Citycons?
De verkar onekligen vara i en utmanande situation, även om de redan har sålt av mer riskabla verksamheter på grund av handelns förändring.
Hmm. Det har jag trott, men nu när du säger det… Niitty verkar vara Newsec och Ainoa ägs tydligen av Lähitapiola. Glöm det då… 
2 gillningar
Japp, Niitty och Ainoa är inte Citycons, men en del av Heikintori är ;D Niitty ägs tydligen av OP:s fond, och Newsec är operatören.
Heikintori är en egen special snowflake - en skyddad kiosk som inte kan jämnas med marken, men det är säkert en utmaning att behålla hyresgäster när stället är i det skick det är.
{“content”:“Det här verkar vara en ganska klassisk värdeinvestering baserad på nyckeltal. Bolaget har ett eget kapital per aktie på 11,36 € (Q3/2019) och om du måste betala 25,5 % i utdelningsskatt på det, skulle 8,46 € vara en neutral startnivå om bolaget lösgör balansräkningen som utdelningar till ägarna. Men en investerare är ju inte nöjd med att bara få tillbaka sina egna pengar. Citycons totala kapitalavkastning har varit dålig, så att utveckla köpcentrum skapar knappast värde i e-handelns tid. Man kan kanske se det som ett substitut för en ränteplacering. Jag köpte själv denna som nybörjare för ett par år sedan, lockad av utdelningsavkastningen, men avyttrade placeringen när kursen steg.”,“target_locale”:“sv”}
{“content”:“Jag tycker att Citycon är ganska bra som en del av portföljen. Den kvartalsvisa utdelningen, som ligger på 6-7%, är ganska bra. Den ger nämligen ränta på ränta. Jag skulle inte underskatta dess avkastning. Nu när detta år har varit mycket bra, kan den avkastningen kännas liten, men på lång sikt uppnår den det som många strävar efter, men alla når inte.”,“target_locale”:“sv”}
3 gillningar
Problemet med Citycons höga utdelning är bolagets låga resultat, det vill säga när utdelningen delas ut borde kursen sjunka, eftersom den utbetalda utdelningen är större än bolagets resultat. Bolaget betalar utdelning kvartalsvis på 28,9 miljoner, medan resultatet i år i genomsnitt endast har varit 10 miljoner per kvartal. Som aktieägare tillhör bolagets egna kapital dig i proportion till dina ägda aktier och utdelningen är bara en överföring från bolagets konto till ditt eget konto minus skatt. Utdelningens goda sida är naturligtvis flexibiliteten. Den ger möjlighet att skapa värde genom att investera i mer produktiva objekt.
Andelen utdelningar är 70–80 %. Alltså tydligt under 100 %.
1 gillning
Var fick du den informationen? I kassaflödesanalysen i Citycons delårsrapport för Q3 2019 framgår att utdelning betalades ut totalt 86,8 miljoner euro under Q1–Q3. Resultatet uppgick enligt IFRS till 34,6 miljoner euro och EPRA-resultatet, som inte beaktar värdeförändringar i fastigheter, till 110 miljoner euro. Dessa EPRA-siffror är avsedda att illustrera affärsresultatet mellan fastighetsinvesteringsbolag, men finansiärer är intresserade av IFRS-siffrorna. Till EPRA:s nettotillgångar läggs dolda skatteskulder relaterade till fastigheter jämfört med IFRS (investeraren drar nytta av denna räntefria skuld), men i praktiken måste skatter betalas vid försäljning. IFRS-siffrorna är också jämförbara mellan bolag.
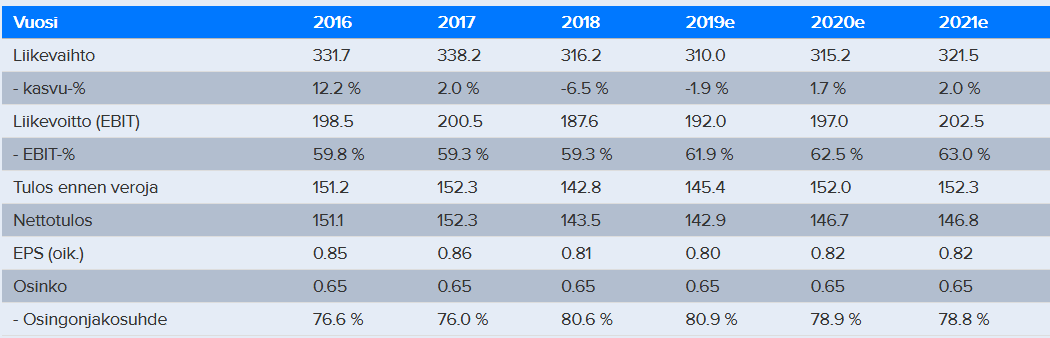
Detta är givetvis en korrigerad EPS. Men över flera år. Problemet med kortsiktiga kassaflödesberäkningar är att de påverkas av större projekt som Citycon har.
2 gillningar
Jag hämtade den alltså från tabellen på Indes hemsida 
Såg ni förresten @Gadus eller @Nyyb.K Jussi Askolas artikel i Seeking Alpha? Bland annat med BPR, SPG och MAC.
2 gillningar
Jag har tänkt köpa Simon och kommer förmodligen att göra det snart. Vägledningen höjdes också, men kursen har effektivt sjunkit.
Simon har också vissa planer på att utveckla en del av fastigheterna för flerfunktionsändamål. Brookfield har gjort detta framgångsrikt under lång tid, men i inget av fallen verkar det finnas särskilt mycket förtroende. Portföljerna är dock av hög kvalitet och markområdena är värdefulla med bra lägen, så potential finns definitivt.
Man kan naturligtvis inte jämföra dessa två företag direkt. Jag har inte tittat så mycket på MAC.
1 gillning
Jag kan inte säga om Citycons utdelning är för hög i förhållande till resultatet (eller resultatet för litet i förhållande till utdelningen  ), jag har inte orkat bläddra igenom siffrorna. Man skulle kunna tro att om ebitda-resultatet är högre, så är det ingen fara?
För mig var detta också en av de första investeringarna, den höga utdelningen lockade, men jag sålde med en ganska stor förlust. Dessutom var jag intresserad av företagets avyttringar och den relaterade strategin. Men sedan började jag oroa mig för fastighetsvärdenas nedgång, den kraftiga nedgången i nettouthyrningsintäkterna på grund av hård konkurrens, bland annat, samt osäkerheten om hur denna strategi skulle höja företagets resultat, eller om det bara var ett halmstrå som företaget använde för att hålla sig flytande genom att rida mot megatrender. Dessutom består avkastningen endast av en utdelning på 6-7%. En ganska svag total avkastning, så ut →
Jag har dock ansett att företaget är ganska välskött; företaget har emitterat obligationer med goda räntor och utnyttjat de låga räntorna, och företaget strävar systematiskt efter att sälja fastigheter i avlägsna områden och utvecklar nya fastigheter i bra områden. Men denna avyttring minskar å andra sidan också tillfälligt hyresintäkterna. Kanske kan detta vara en bra investering om hyresintäkterna börjar stiga efter strategiperioden. Men jag är inte intresserad. Och jag har inte riktigt följt hur det går för företaget längre. Jag vet bara att avkastningen fortfarande till stor del bygger på utdelning, och för mig räcker det inte riktigt, åtminstone inte nu. Dessutom är och kommer konkurrensen säkert att vara mycket hård fortfarande
1 gillning