Bra poäng. Borde man köpa i förväg på morgonen, för säkerhets skull? 
1 gillning
{“content”:“Nu fick jag svar från Citycons IR om detta. Det verkar vara en rent teknisk förändring: "Gazit Globe har tidigare flyttat aktier mellan förvaltarregistrerade och direkta aktieinnehav. Dessa är alltså relativt vanliga händelser och kan vara relaterade till vissa av Gazit Globes finansieringsarrangemang. Överföringar mellan olika förvaringskonton kräver inte ledningens transaktionsanmälningar till Finansinspektionen."”,“target_locale”:“sv”}
7 gillningar

 Tack för utredningen. Det hade inte varit så lätt att hitta svaret på egen hand.
1 gillning
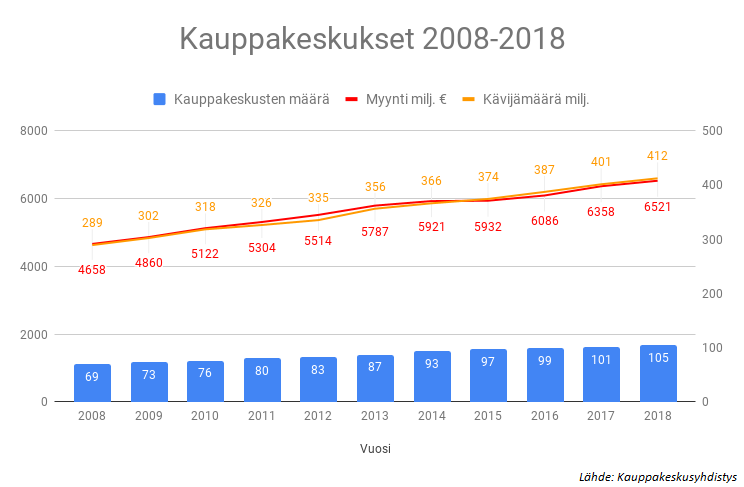

Tack för den intressanta bilden.
När man beräknar siffrorna per köpcentrum verkar de sjunka något. När det gäller Citycon skulle jag inte vara orolig här, eftersom de fokuserar på riktigt bra platser. Även här gäller “läge, läge…” som överallt annars i fastighetsbranschen.
4 gillningar
Jag märkte en ganska intressant sak, är detta något nytt eller är jag bara blind? 
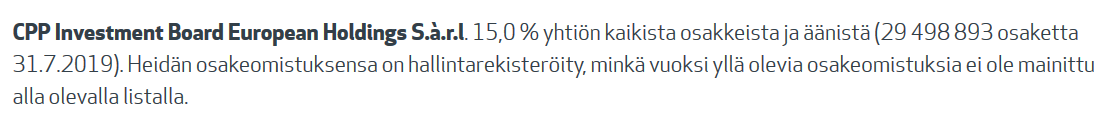
I praktiken kan CPP alltså hindra Gazit att köpa hela Citycon utan en rejäl premie (men knappast skulle våra pensionsbolag ha avstått gratis). Naturligtvis kan Gazit flagga över 50%, men kommer åtminstone inte att få 90% nu till nuvarande pris.
E: Tydligen håller Citycon en CMD idag
Intressant nog fastnade detta i ögat:
-
“På kort sikt är Citycons nya lednings mål att maximera värdet av bolagets befintliga fastigheter.”
-
“På lång sikt är vårt mål att vara ägare och utvecklare av urbana fastigheter med blandad användning.”
-
"Vi har redan en del bostäder, men vi har betydande möjligheter att öka andelen bostäder och kontor i vår fastighetsportfölj. "
 Kommer Citycon att börja köpa kontorsfastigheter i stora stadscentrum tro?
För närvarande har avkastningen i Citycon varit cirka 12% (inklusive utdelningar), sedan jag började min investerings"karriär" i början av vintern 2017.
2 gillningar
Jahapp, äntligen får vi flaggskeppet på plats.
En annan anmärkningsvärd sak som jag lade märke till är att Gazits köpeanbud på Atrium inte gick igenom.
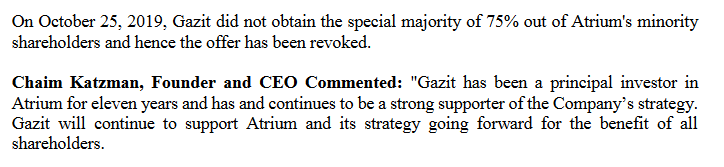
Försökte alltså köpa för 3,75 €/aktie när Epra NAV var 5,05 €.
1 gillning
{“content”:“Ska man hoppa på den här skjutsen, den har kommit ner ganska bra?  \nJag sålde tidigare för 9,30 euro, det vore frestande att köpa tillbaka den till samma pris.”,“target_locale”:“sv”}
3 gillningar
För mig är Citycon en tydlig utdelningsaktie. Den ger en stadig avkastning fyra gånger om året. Nu är utdelningsprocenten förmodligen 6,9. Enligt Inderes är Citycon varken billig eller dyr jämfört med andra europeiska köpcentrumföretag. Citycon har helt bra köpcentrum, inte bara i Finland utan även i andra nordiska länder. Det har pratats om Gazits möjliga inlösen (när ägandet överstiger 50%), men jag räknar inte med det. Synd egentligen om ytterligare ett finskt företag skulle försvinna från listorna. Belåningsgraden försämrades något från målet, så vissa arrangemang kan vara på gång. Men det borde inte vara något märkvärdigt. Jag tycker att det är ett okej bolag.
7 gillningar
@Elina_A Jag sysslar främst med utdelningsinvesteringar. Passar annars också bra in i portföljen med de andra. Du har rätt, det är synd när allt köps upp från börsen. Men det kommer naturligtvis också bra bolag som ersättning. 
1 gillning
Hur ser ni annars på färdigställandet av de nya köpcentrumen ur Citycons synvinkel? Alltså i Helsingfors, är det betydande för dem?
Tydligen gjorde sig Citycon av med köpcentret i Arabia, som skulle ha haft geografisk närhet till Redi och Tripla, så det har nog inte så stor betydelse, jag har inte uppdaterat min kunskap om Citycon på länge, då jag inte äger aktier.
1 gillning
Om du verkligen vill äga ett köpcentrumsföretag av hög kvalitet, så bör du titta mot Kanada. Brookfield Property Partners (BPR) som exempel, som äger en av de mest kvalitativa portföljerna i Nordamerika.
Nästan inga av de finska fastighetsbolagen väcker någon större entusiasm. Många har nu köpts upp, men problemet för alla har varit att den kritiska massan och skalan inte är tillräcklig. För varje liten renovering och köp söker man pengar och trycker nya aktier till en redan låg (med all rätt) värderingsnivå.
3 gillningar
{“content”:“Jag ser inte särskilt stor risk med dessa. Hittills har de legat tillräckligt långt ifrån varandra. För västra Esbo-bor är t.ex. Iso Omena nära och det är osannolikt att Redi eller Tripla tar något annat härifrån än pendlare från Böle. De ligger annars ganska långt bort.\n\nCitycon har haft en bra princip med sina egna köp och utvecklingsprojekt. De köper huvudsakligen sådana där det finns livsmedelsbutiker och som är trafikknutpunkter. Dessutom anser de att tjänster är viktiga.”,“target_locale”:“sv”}
1 gillning
Tack för tipset  Måste kolla upp det.
När det gäller Citycon är det skönt att man konkret kan följa åtminstone en del av dessa investeringar. Jag är mer en ägare än bara en spekulantinvesterare. När det gäller Citycon väcktes mitt intresse också av att de är verksamma även utanför Finland, dvs. för att citera deras webbplats är de “Nordens ledande ägare och utvecklare av köpcentrum”.
Att huvudägaren Gazit ligger precis under 50 % är inte heller en dålig indikator. En ägare med bäst insyn i företaget vill köpa mer… De har uppenbarligen haft en hunger att köpa mer, men har hittills inte velat överskrida lösningsgränsen.
3 gillningar
Japp, i portföljen finns, förutom Citycon, EPR, BPYReit och MPW. Jag följer DLR + O.
1 gillning
Finns det några upplysta kommentarer om Citycons företagsobligationsaffär? @Jesse_Kinnunen? Räntan verkar vara ganska förväntad, allt såldes inte, men blir dessa ofta ofullständiga annars?
Hybridens ränta verkar dyr i en amatörs ögon.
1 gillning
Räntenivån på cirka 4,5 % var något högre än vår tidigare uppskattning (3,5-4 %). Sådana här gröna hybridobligationer har, så vitt jag vet, inte funnits hos fastighetsbolag i Norden tidigare, så jag kan inte ge en direkt jämförelse. Emissionen gjordes genom ett anbudsförfarande (book building), vilket i praktiken innebär att investerare lämnade anbud om vilka villkor de var villiga att teckna hybridobligationen på, och sedan beslutade företaget utifrån dessa om emissionen och prissättningen. Högst 400 MEUR var uppskattningen och de beslutade alltså att emittera 350 MEUR. De hade säkert kunnat få 400 MEUR om de hade velat. Bifogat är vår tidigare kommentar om finansieringsarrangemanget: Citycon harkitsee vihreän hybridilainan liikkeeseenlaskua - Inderes
4 gillningar
Det går väl inte att få reda på vilka som tecknat lånet? I princip skulle väl huvudägaren få avkastning förbi minoritetsägarna om denne tecknade lånet?
1 gillning
Såvitt jag förstår får tecknarna inte veta det förrän lånet har emitterats och noterats på börsen (22/11). I princip skulle huvudägaren kunna få avkastning med hybriden utanför andra ägares intresse, men en årlig ränta på 4,5 % är inte särskilt hög jämfört med t.ex. Citycons direktavkastning som för närvarande ligger på cirka 7 %. Jag anser det inte sannolikt att Gazit skulle teckna denna hybrid och nöja sig med en så låg avkastning (Gazit är också en fastighetsinvesterare). Det skulle vara en annan sak om hybridens ränta vore t.ex. 8-10 %, då skulle Gazit kunna överväga att teckna.
1 gillning