Tid til en gennemgang.
Nogle spredte observationer:
-
Blev børsnoteret omkring 2007 via en ‘reverse merger’-procedure gennem et mindre heldigt mineselskab 
-
Den oprindelige branding som helsedrik slog fejl, men så i starten så succesfuld ud, at Coca-Cola sammen med Nestlé udviklede deres egen ‘minus-kalorie’-drik for at konkurrere med Celsius. Omkring 2010 opstod der en bølge af retssager mod disse drikkevareproducenters påstande; CC & Nestlé tabte deres og trak drikken fra markedet, mens Celsius vandt deres retssag, da der ikke var noget mistænkeligt ved deres forskningsresultater.
Retssagen tærede dog på forretningen, som er afhængig af distributører.
-
Rebranding omkring 2012 som ikke-børsnoteret; hovedinvestoren købte stifterne ud og hentede topchefer ind, som rebrandede Celsius fra en helsedrik til en energidrik (nå ja, en helse-energidrik).
-
Tilsyneladende det eneste firma, der er gået hele vejen ned og op igen ad alle trappetrin fra listen (Nasdaq) til ikke-noteret og fra ikke-noteret op igen. Jeg husker ikke hele trappen (‘penny-stock etc’), men direktøren gennemgår dem i interviewet.
-
Til forskel fra mere traditionelle energidrikke er Celsius en ‘helse-energidrik’ og ikke et hypermaskulint brand, hvor forbrugeren hopper ud fra fly eller laver triple-ollies (jeg har ikke stået på skateboard, hvilket nok kan ses på terminologien) fra det ene hustag til det andet. Derfor er der ingen kønspræference.
Historik:
2008
Distribution i Chicago, Detroit, Boston, Los Angeles, etc. Omsætning 2,5 mio., tab godt 5 mio.
2009
Kapitalrejsning ved at rokere rundt på B-aktier, flere indsatser. Der testes via Costco og andre store kæder, om der er efterspørgsel – fuld gas hvis der er. Der køres med et tab på knap 8 mio. med en omsætning på knap 6 mio. (stigning i tilgodehavender på 2 mio.)
2010
Godt 8 mio. i omsætning, tab på ~20 mio. Tabet skyldes nationale markedsføringskampagner inkl. tv, tilsyneladende gennemført fordi erfaringerne med de store kæders ‘penetration’ var gode.
2011
Gik i gulvet, deregistered (afnoteret).
2016
Tilbage i spillet, 15 mio. på balancen, omsætning omkring 23 mio. og tab på 3 mio. (i genregistreringen ses nogle år tilbage, hvor der også var tab på nogle millioner).
2017
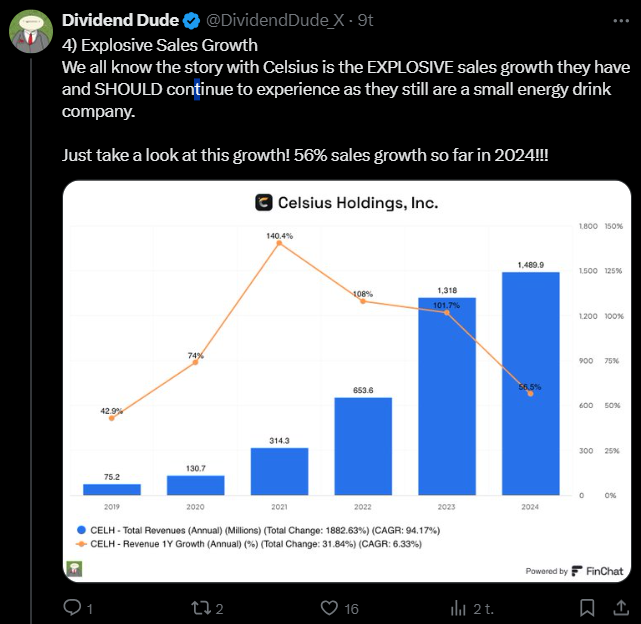
Omsætning 36 mio. (+59%), tab 16k. 20 mio. i beholdning på balancen.
2018
Omsætning 57 mio. (+45%), tab 11 mio. (store internationale markedsføringskampagner). 12 mio. på balancen.
2019
Omsætning 75 mio. (+43%). Resultat på 10 mio. 25 mio. på balancen. Distributionsaftaler i Kina indgået (dyrt). Solgt aktier for 26 mio. (formodentlig en emission eller lignende, jeg orker ikke at tjekke).
2020
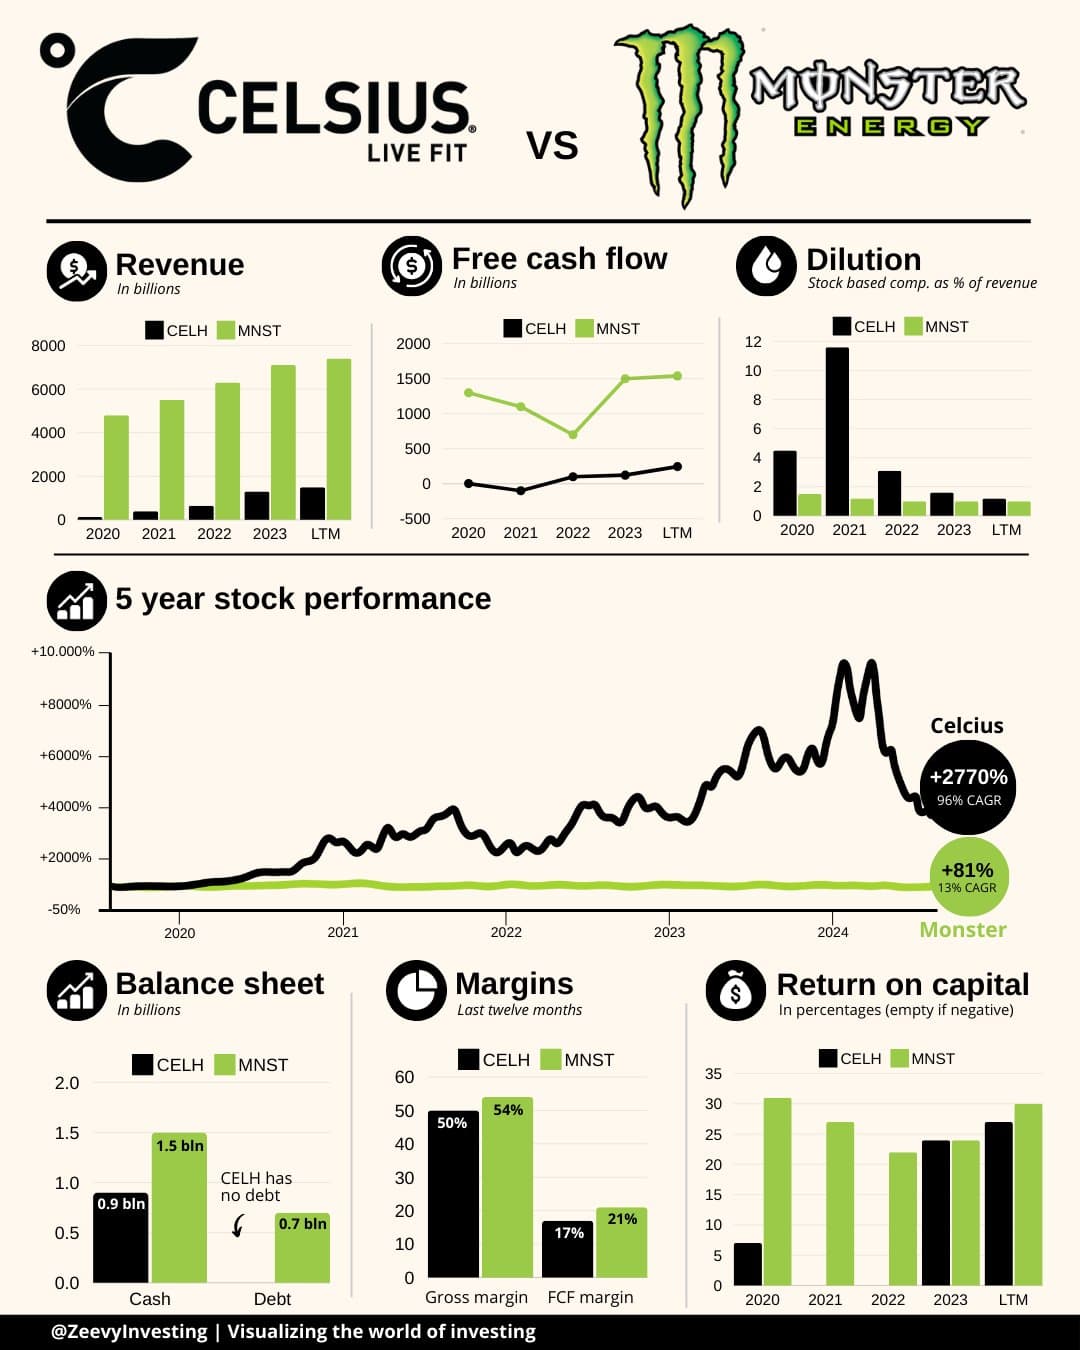
Omsætning 131 mio. (+74%). Volumen begynder at forbedre bruttomarginen markant. En ‘note’-ting relateret til de kinesiske distributionsaftaler trak resultatet ned med over 10 mio., resultat knap en million. Knap 70 mio. på balancen.
Pengestrømmen ser mærkelig ud pga. Kina-tingene. 4 mio. hentet ved brug af ‘stock options’ (finansieringsopgørelse). Om det så er relateret til kompensation, som udgør 6 mio. Udvanding (dilution) under alle omstændigheder.
2021
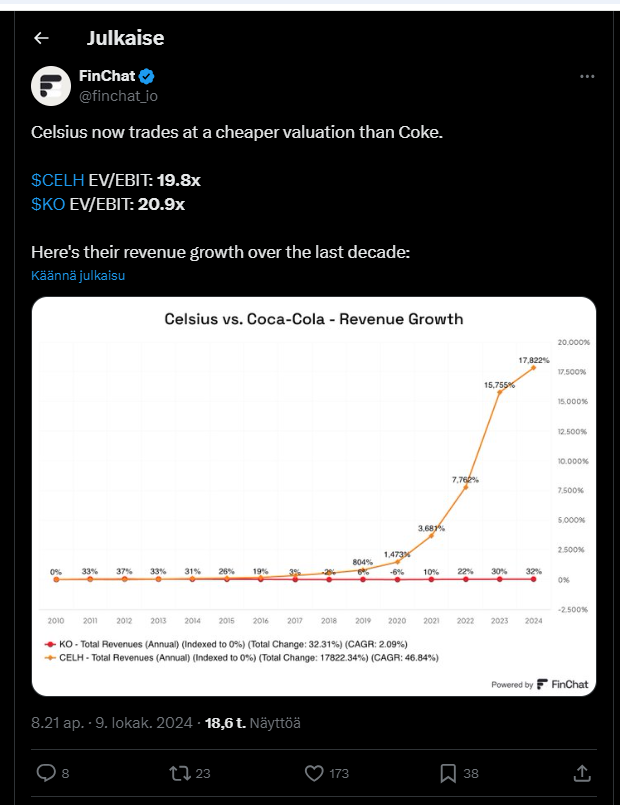
Omsætning 314 mio. (+140%), vækst næsten udelukkende fra USA (97%). Bruttomarginen faldet ~6 procentpoint fordi dåser (aluminium) er blevet dyrere. Markedsføring +110% ÅoÅ (år-over-år), dvs. 75 mio. Stock options (aflønning) tredoblet ÅoÅ. Resultat ~4 mio. Balance i plus med 165 mio.
2022
Omsætning 654 mio. (+108%), vækst fra USA og marginalt fra Asien, forværring i Europa. Underskud på 200 mio. Markedsføringsbudget 353 mio. (+372% ÅoÅ). Balancen 860 mio. i plus (godt en halv milliard fra Pepsis distributionsaftale). Pengestrøm 100 mio.
I pengestrømsopgørelsen ses godt en halv milliard i udvanding af aktiekapitalen til Pepsi. Pepsi-aftalen kom med i billedet fra august.
2023
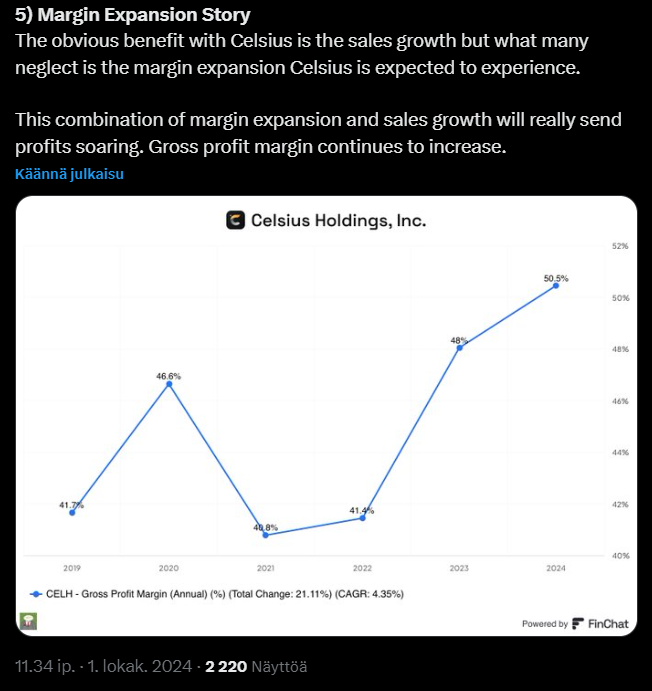
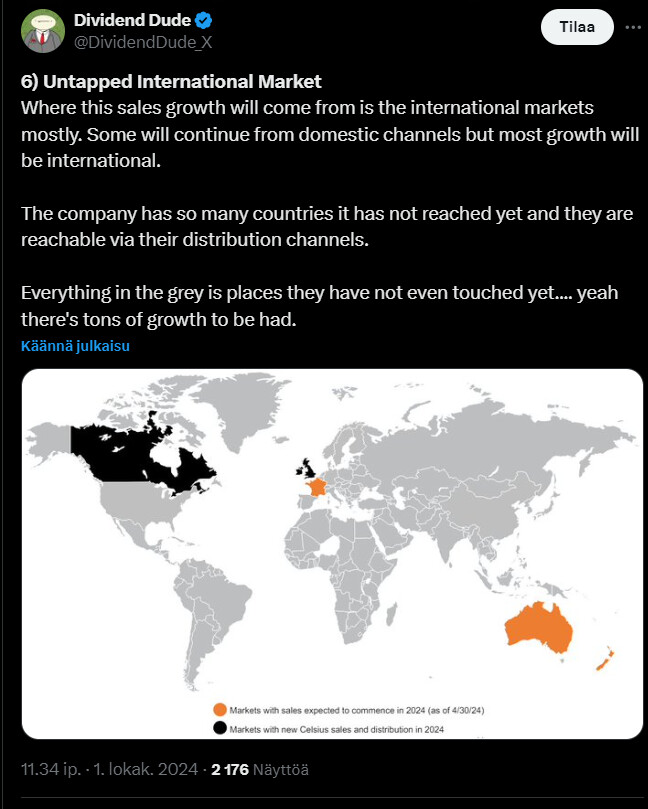
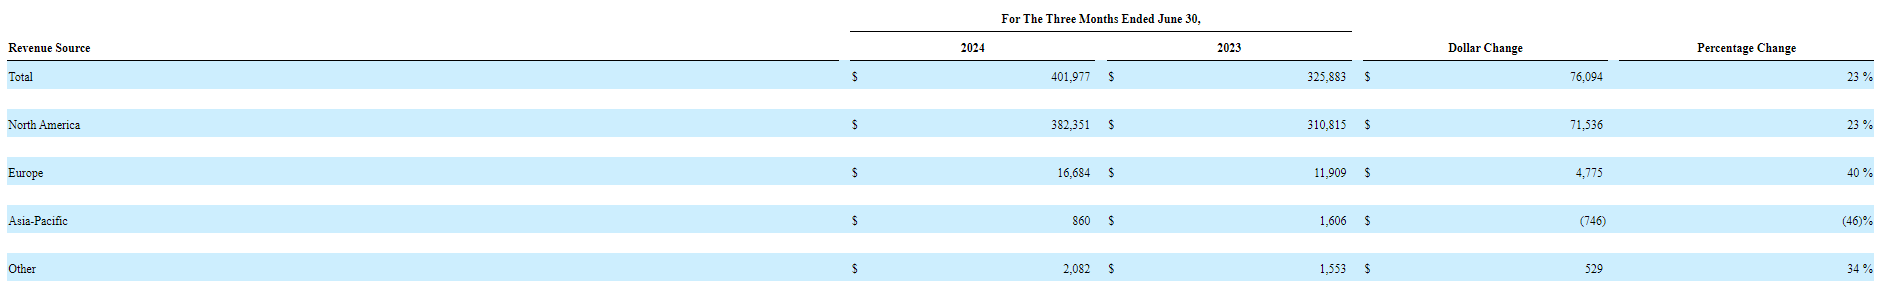
Omsætning 1,3 mia. (+102%). USA +105%, Europa +41%, Asien +30% og andre mere end firedoblet. Men alle andre er lilliputter sammenlignet med USA. Bruttomarginen hoppede op tæt på 50% pga. ‘efficiencies in raw material sourcing, and product waste reduction’. Resultat knap 200 mio. Balancen i plus med over 900 mio.
Pengestrøm 100 mio. – hvis man korrigerer for væksten i tilgodehavender (antagelsen er, at alle penge, der er trukket på kredit i 2023, kommer ind + en anden antagelse er, at de ikke bliver liggende og mugner på forhandlerens hylde, hvilket ville belaste næste års salg tilsvarende), får man godt 200 mio.
2024
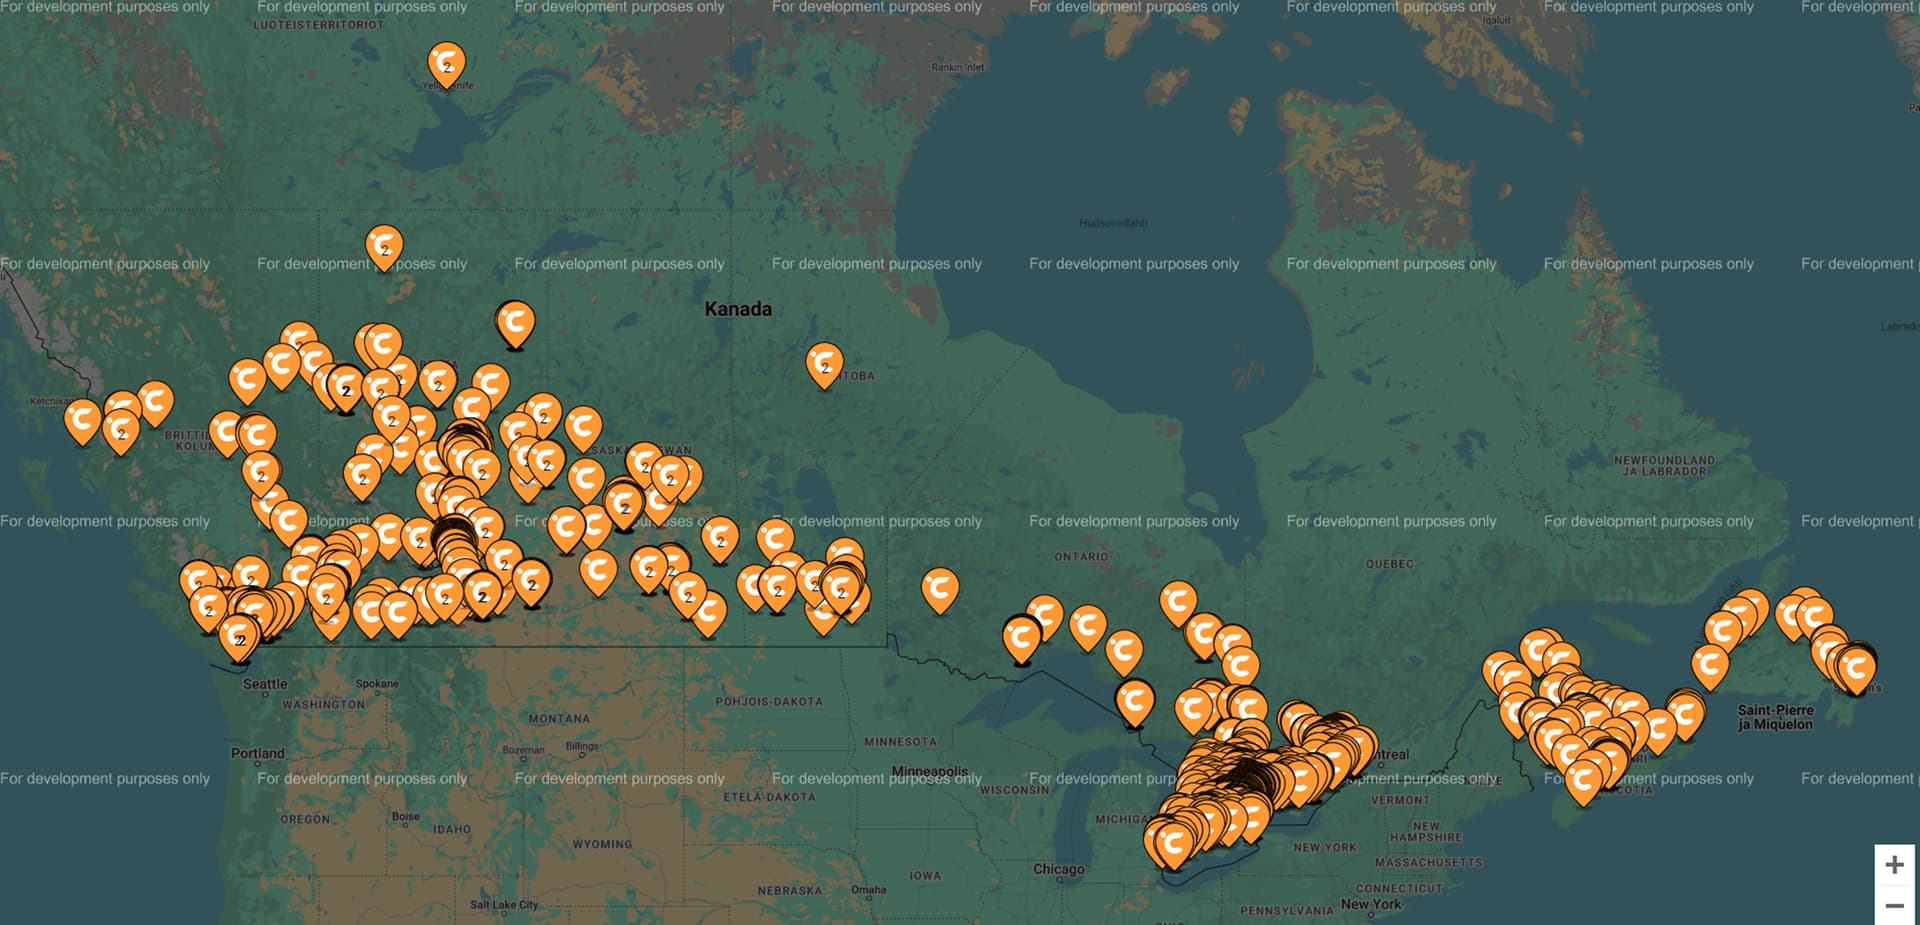
Q2 Nye distributionsaftaler hist og her i verden. Balance: ca. 900 mio. i plus. H1 2024 758 mio. (+30% vs. H1 2023). Pepsi har vist nogle problemer med distributionsforholdene. Resultat H1 132 mio. (+80% vs. H1 2023).
H1 pengestrøm løst anslået omkring en kvart milliard.
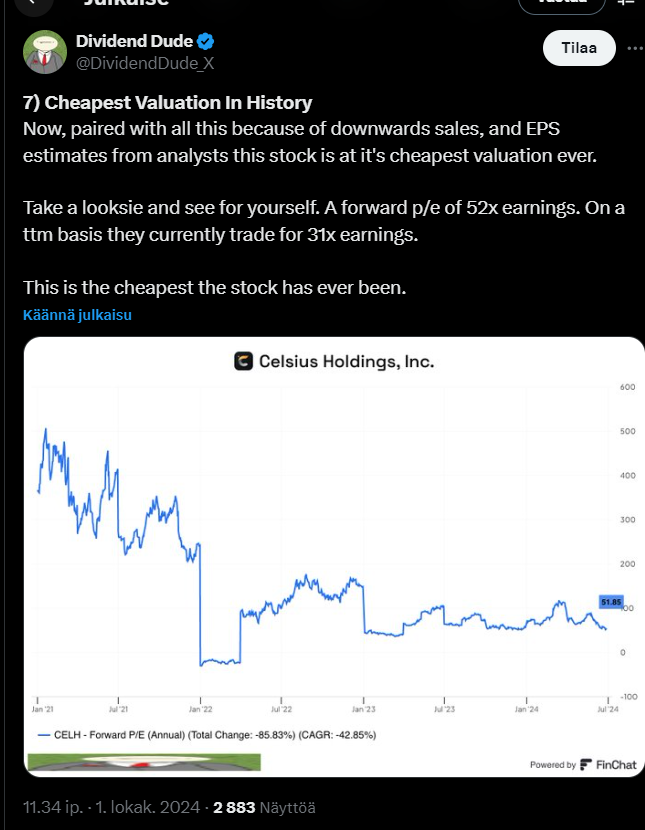
Når man tager højde for fejl i de antagelser og beregninger, jeg måtte have lavet, kunne jeg anslå den nuværende værdiansættelse til ~ 15-20 * indtjening pr. år.
Min egen oplevelse af produktet er, at det dufter og smager af syrlig frugt (godt!), der er ingen mærkelig blanding af akselfedt, gearolie og bagdel i duften, som jeg indimellem har lugtet, når nogen åbner en mere traditionel energidrik i nærheden.
(meget subjektiv vurdering  )
Jeg ved ikke, om dette er til gavn for andre, men jeg ville selv lave en lille gennemgang, da jeg finder firmaet interessant 
Nogle informative links:
Fremragende gennemgang af brandingen:
(73) The Strategy That Broke Celsius’ 10-Year Slump - YouTube
Interview med direktøren, han kender historien godt, selvom han ikke var med fra starten:
Celsius CEO: From Near Bankruptcy to $10B Company (youtube.com)