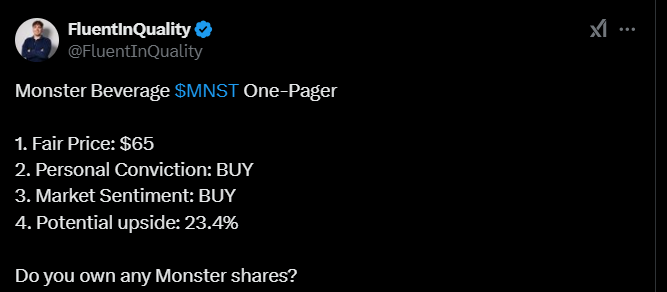
Monster - Kan det vokse mere?

image

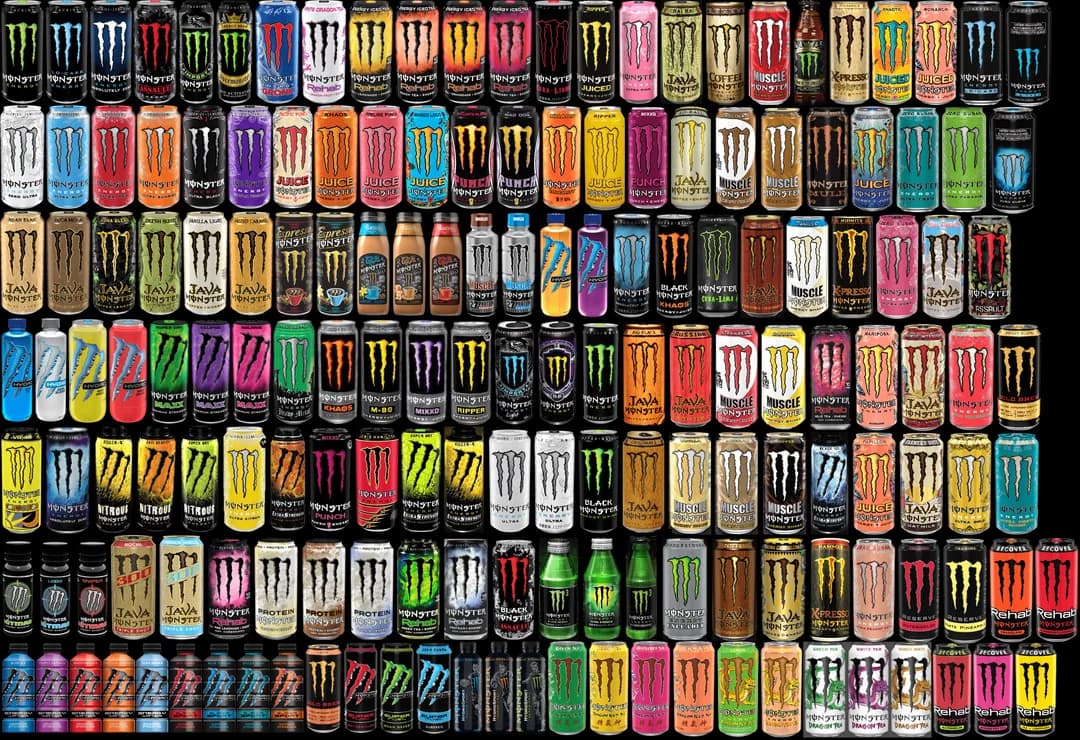
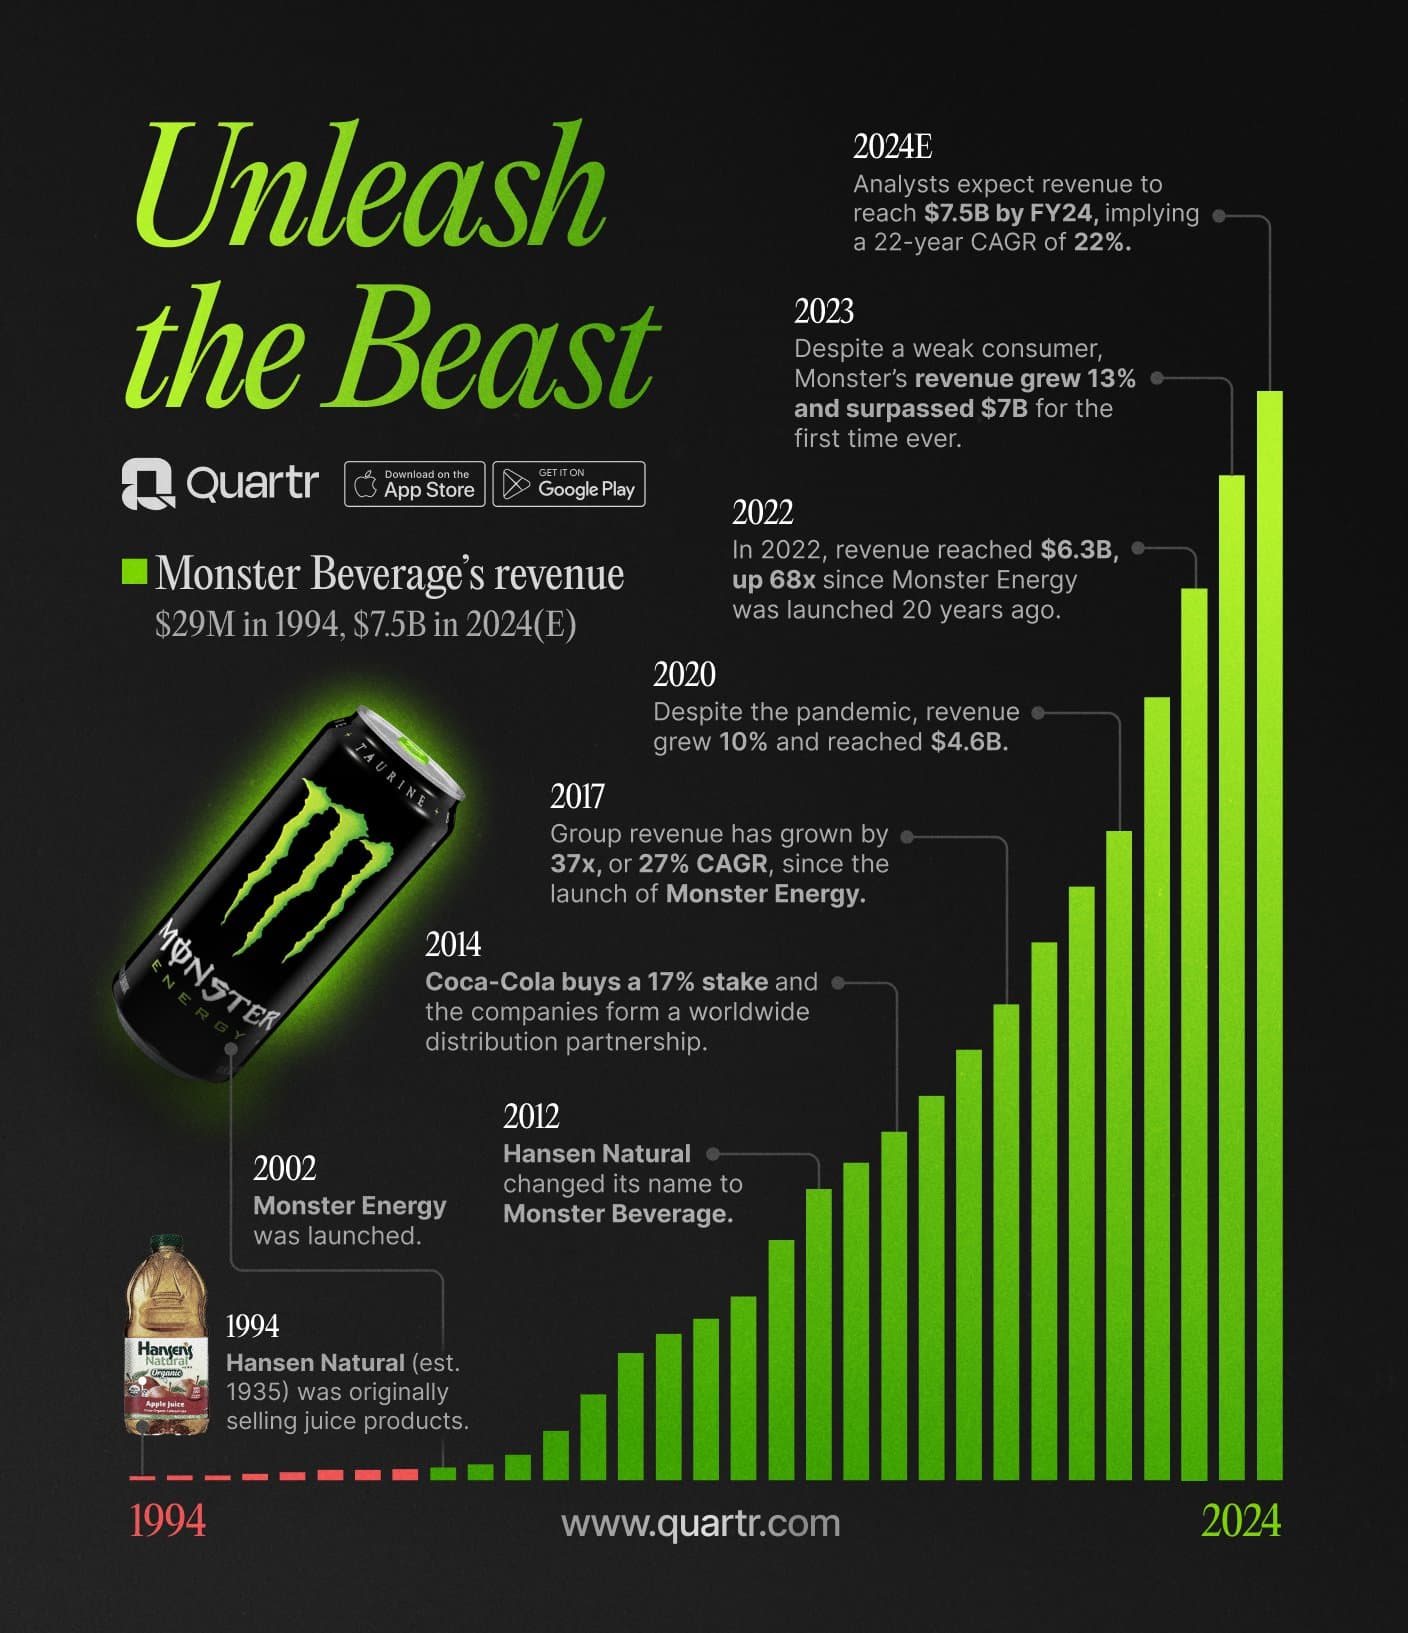
Monster Beverage Corporation er en amerikansk drikkevarevirksomhed, der producerer energidrikke som Monster Energy og Burn. Virksomheden blev oprindeligt grundlagt i 1935 under navnet Hansen’s i det sydlige Californien, og den solgte dengang juice. I 2012 ændrede virksomheden navn til Monster Beverage, da energidrikke blev dens største indtægtskilde.

Allerede i 2020 kontrollerede Monster 39 procent af det globale marked for energidrikke og var dermed den næststørste efter Red Bull. Virksomheden har udvidet sine aktiviteter gennem opkøb, såsom overtagelsen af CANarchy Craft Brewery Collective og købet af Bang Energys ejer, Vital Pharmaceuticals, hvilket har styrket dens position på markedet for energidrikke.


Med investorbriller

Monster er jo blevet en kæmpe, og når det gælder Monster, synes jeg, det er særligt vigtigt at forstå historien lidt. :slight_smile:

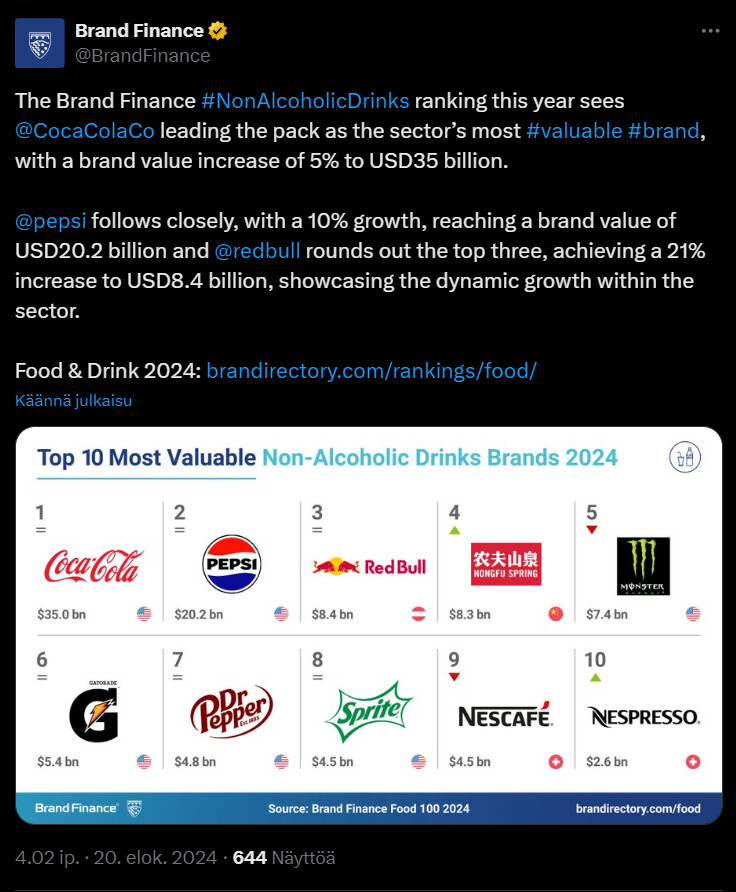
https://x.com/BrandFinance/status/1825881110607482926
image

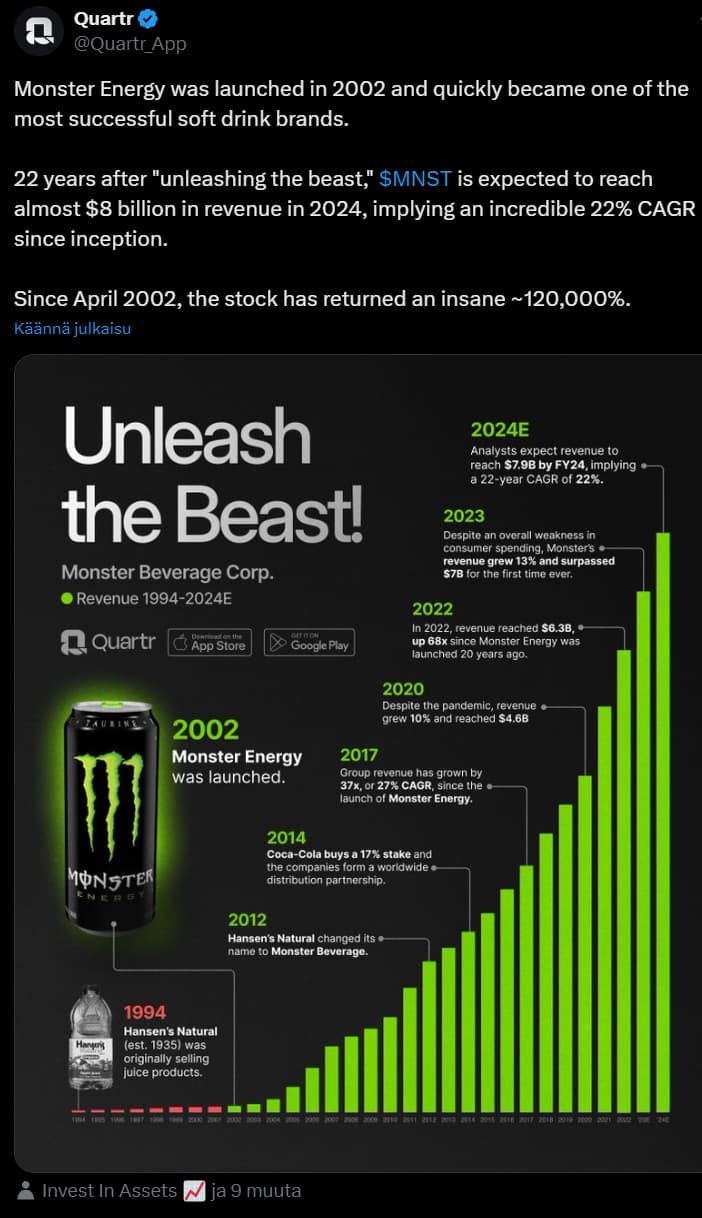
https://x.com/Quartr_App/status/1795449965491224951
image


og så til i dag

Efterspørgslen på energidrikke svækkedes i andet kvartal, hvilket især afspejles på det amerikanske marked, hvor forbrugerne strammer livremmen på grund af økonomisk usikkerhed. Selskabet hæver priserne på sine drikkevarer med 5 % fra november, hvilket kan være en risiko, hvis forbrugerne ender med at skifte til billigere alternativer, men på den anden side er der muligheder – selskabet er trods alt altid lykkedes med at holde gang i omsætningen, og små prisstigninger betyder, at der er mere tilbage på bundlinjen.

Analytikere er under alle omstændigheder bekymrede for, at prisstigningerne kan svække salget, især i lyset af den øgede konkurrence. TD Cowen sænkede sine forventninger til Monsters salgs- og indtjeningsvækst og vurderer, at selskabet fremover måske bliver nødt til at tilbyde rabatter for at lokke forbrugerne tilbage, hvilket betyder, at salget kan begynde at halte, og så er man alligevel nødt til at køre med tilbud. Det hjælper ikke Monster, at store detailhandlere som Walmart og Costco lokker kunderne væk fra de traditionelle butikker, hvor energidrikke ofte sælges.

På den anden side er Monster overbevist om sin markedsposition og sin evne til at hæve priserne. Selskabets ledelse understreger, at selvom situationen i USA er udfordrende, er efterspørgslen på energidrikke på de internationale markeder kommet sig efter de økonomiske kriser. Ledelsen mener, at energidrikke ses som “overkommelig luksus”, og brandets styrke vil bære det gennem markedets storme. Jeg ved ikke, hvordan man skal tage snakken fra de optimistiske og positive amerikanere… :slight_smile:

Selskabet fortsætter med at eksekvere sin vækststrategi, især internationalt, hvilket kan give en vis sikkerhed, hvis netop det amerikanske marked ikke retter sig som forventet. Det er vigtigt at følge selskabets reaktion på markedssituationen og dets evne til at tilpasse sig ændringer i konkurrencemiljøet.


Ved udarbejdelsen af dette, dvs. i august 2024:

P/E : 31,1
P/S : 6,19
P/B : 7,79


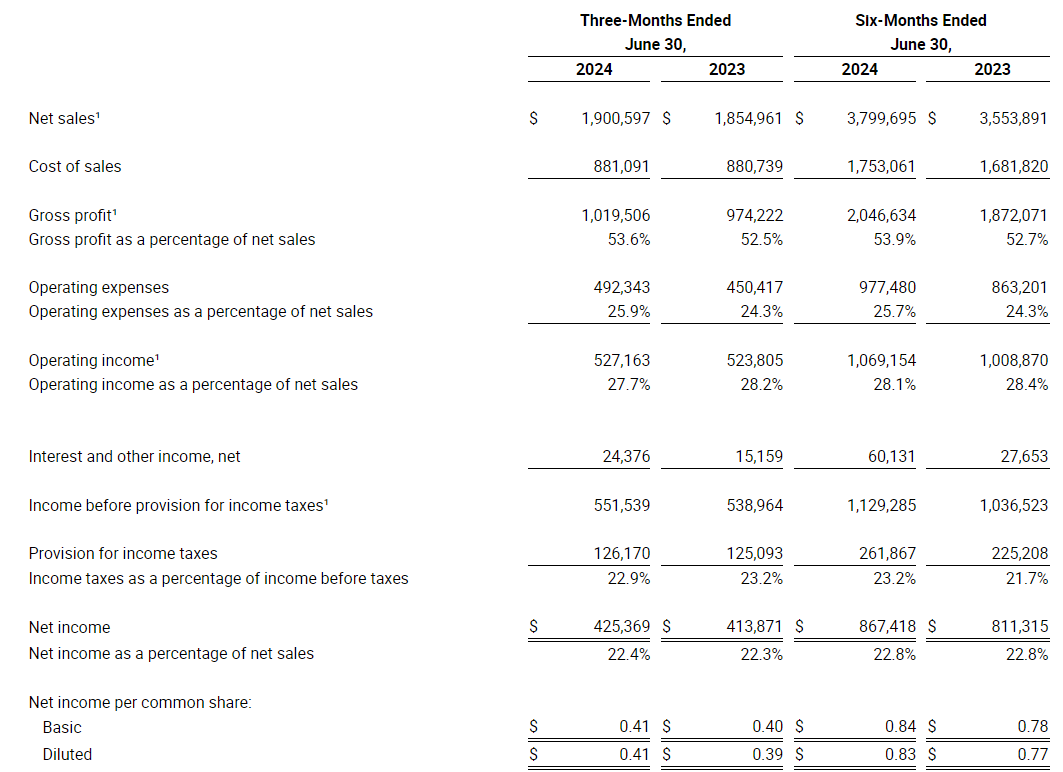
Monsters Q2:

Monsters salg i andet kvartal af 2024 steg med 2,5 % i forhold til året før. Nettoresultatet steg med 2,8 %, selvom efterspørgslen på energidrikke i USA og andre lande voksede langsommere, og kundestrømmen i detailhandlen faldt, så fortsætter den globale vækst på markedet for energidrikke.
image


Fra Monsters hjemmeside mere info, bl.a. dette:
image

image

23 Synes om

Monster er helt klart en generations-ting. Familiens teenagere er villige til at investere i det, mens boomerens energidrikke er cola/pepsi og kaffe. Monster koster omkring 3 € pr. dåse og smager efter min mening ikke godt, men når den unge generation køber, og de gamle går i jorden, så betyder min mening intet. Avancerne er da også i orden, når dåsens indhold måske koster 0,5 € leveret til hylden.

Denne del forstår jeg ikke. Walmart er en traditionel amerikansk butik. Intet er vel mere amerikansk end endeløse forstæder og de Walmart-butikker, der ligger dér, hvor man kan købe alt muligt → også Monster.

10 Synes om

The Coca-Cola Company ejer i øvrigt mindst 16,7 % af Monster (det var ejerandelen i 2015, jeg kan ikke lige finde nyere nyheder i øjeblikket. Monster har foretaget nogle aktietilbagekøb siden da.) :cup_with_straw:

7 Synes om

Jeg har længe overvejet, om jeg skulle åbne en tråd om Monster, men jeg har ikke haft overskud til at skrive et tilstrækkeligt omfattende indlæg.

Monster er en af de mest langsigtede investeringer i min nuværende portefølje. Jeg har købt op i den, nærmest uden at skele til prisen, hver gang jeg har haft ”overskydende” penge uden noget særligt formål, og tanken er, at jeg ikke behøver at sælge ud af den i mange år endnu.

Med den nuværende kurs er det den næstmindste position i min portefølje, men beløbsmæssigt er det dog femcifret, så jeg følger den ret aktivt.

Jeg drikker faktisk ikke selv ret meget Monster, men jeg vil gerne være med på markedet for energidrikke, og så følger jeg meget med i ekstremsport, hvor Monster er stærkt involveret som sponsor.

7 Synes om

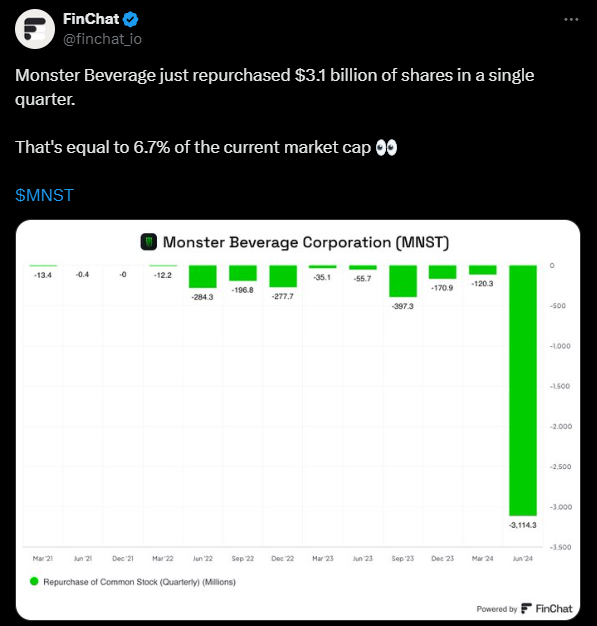
image
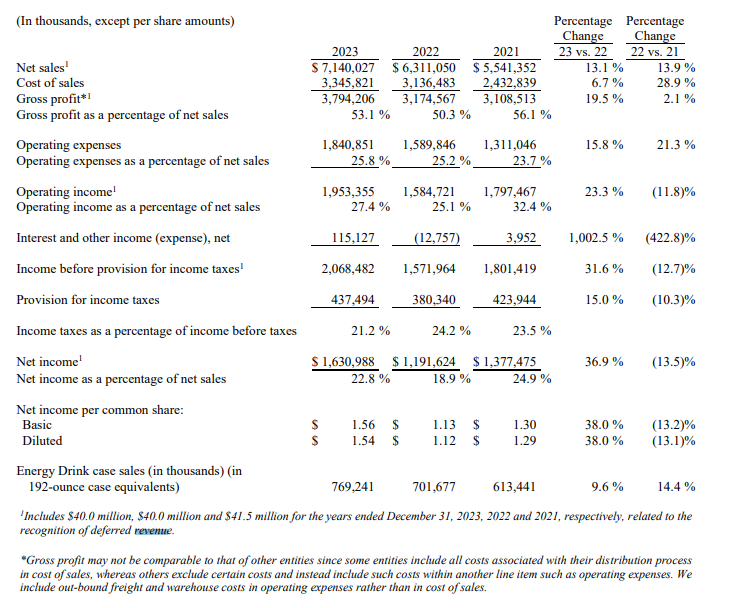
Hvor det dog varmer om hjertet at se den slags ageren fra rigtige virksomheder. :star_struck: Det er ganske vist dyrt, men det er alligevel beundringsværdigt at holde fast i buyback-strategien til det sidste. I sidste ende sætter dette også gang i EPS-væksten, selvom den absolutte vækst er træg.
5 Synes om

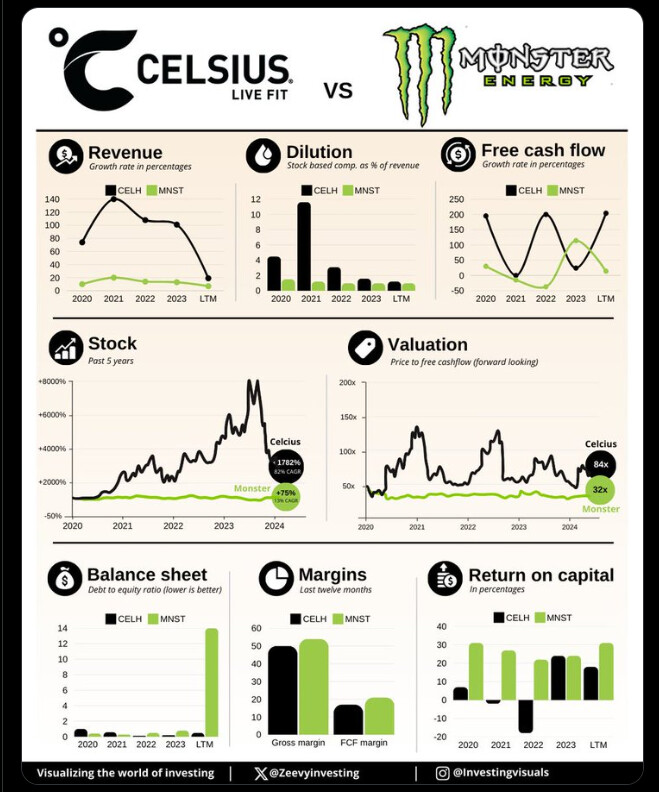
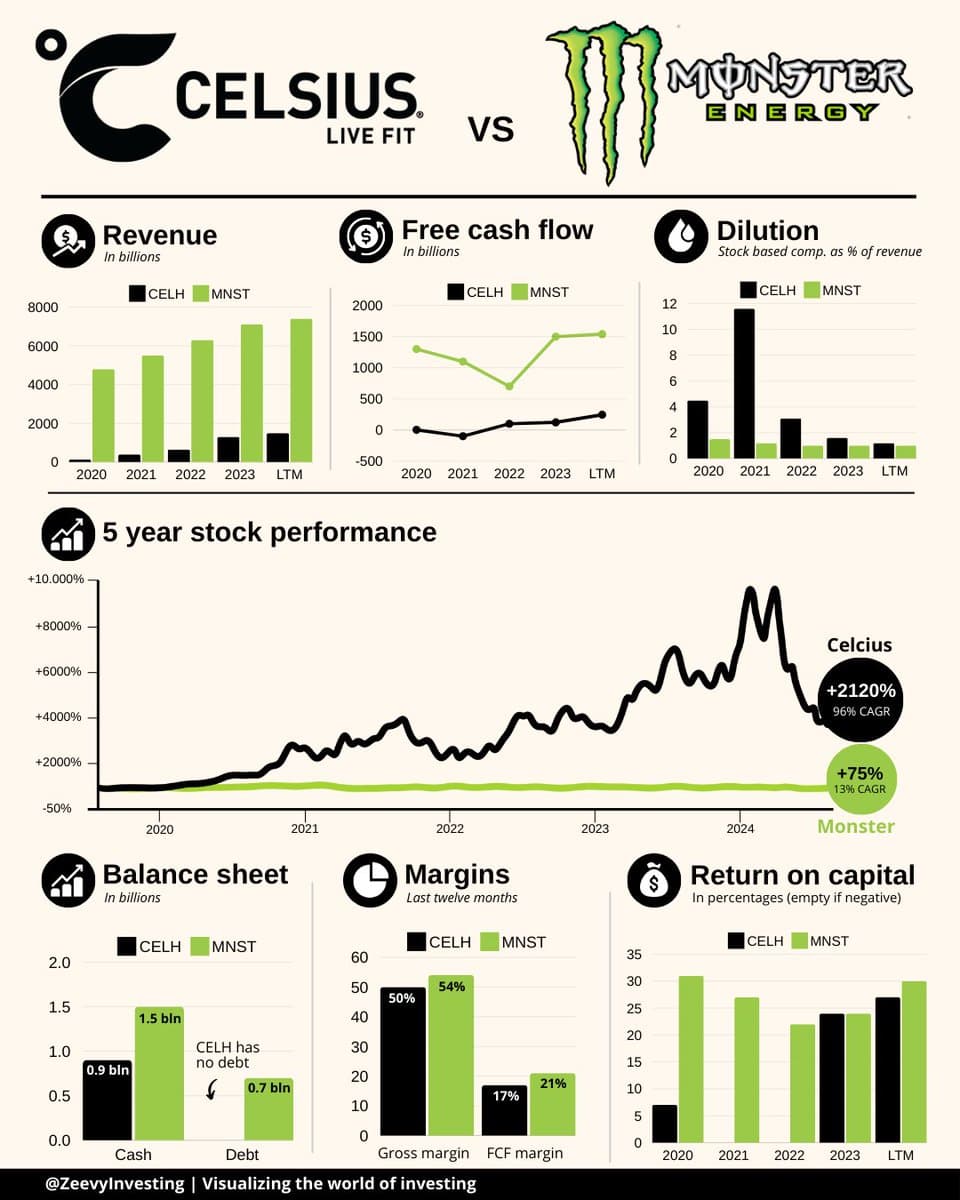
Et tweet siger noget i stil med dette:

Celsius er faldet omkring 70 % fra toppen i maj, men over de sidste fem år har den stadig slået Monster klart. Celsius er fortsat med at vokse stærkt i forhold til omsætning, frit cash flow og marginer. Celsius’ gældfrie balance skiller sig også positivt ud, så baseret på tweetet kan man konkludere, at aktiens langsigtede afkast er betydeligt bedre sammenlignet med Monster.

https://x.com/ZeevyInvesting/status/1842574253016977764

image

image

7 Synes om

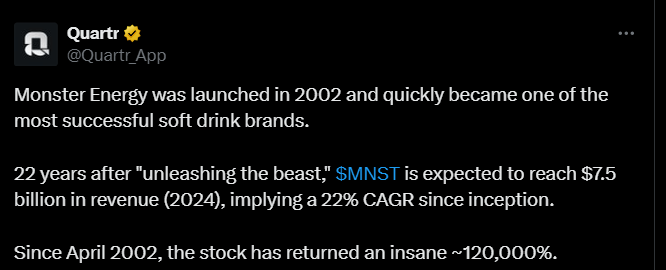
Igen må jeg hylde Monsters fortid. :cowboy_hat_face:

Selskabets omsætning forventes i 2024 at stige til 7,5 milliarder dollar, hvilket svarer til en gennemsnitlig årlig vækst på 22 procent. Siden april 2002 er selskabets aktiekurs steget med svimlende 120.000 procent.

https://x.com/Quartr_App/status/1856660809918665161
image
image


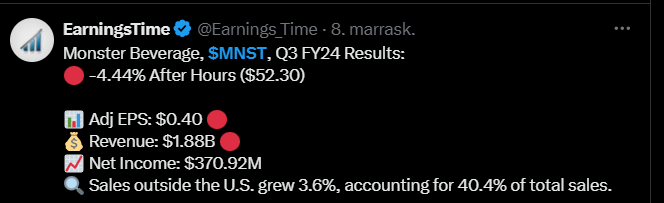
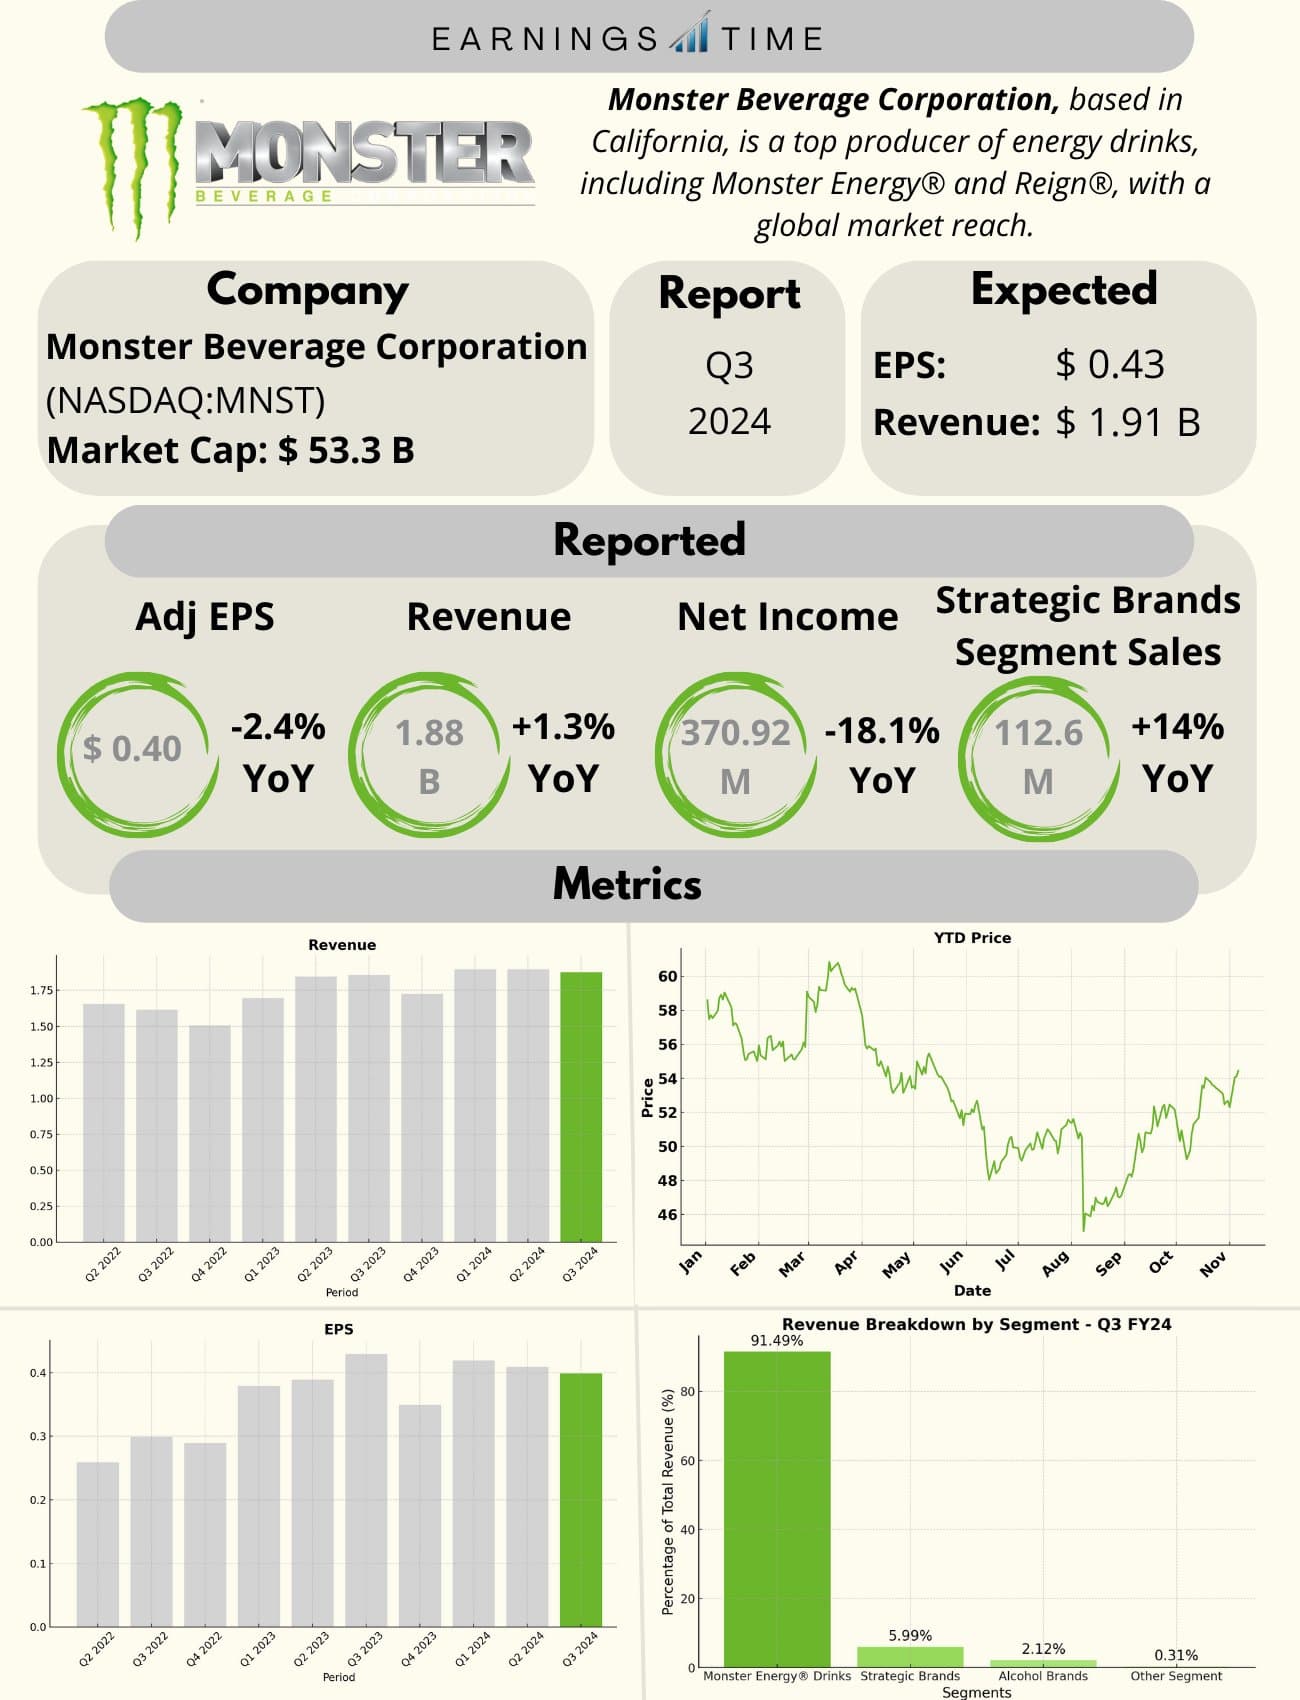
Lad os også se på nutiden, altså Q3-resultaterne. :slight_smile:

https://x.com/Earnings_Time/status/1854665989767454876

image
image

4 Synes om

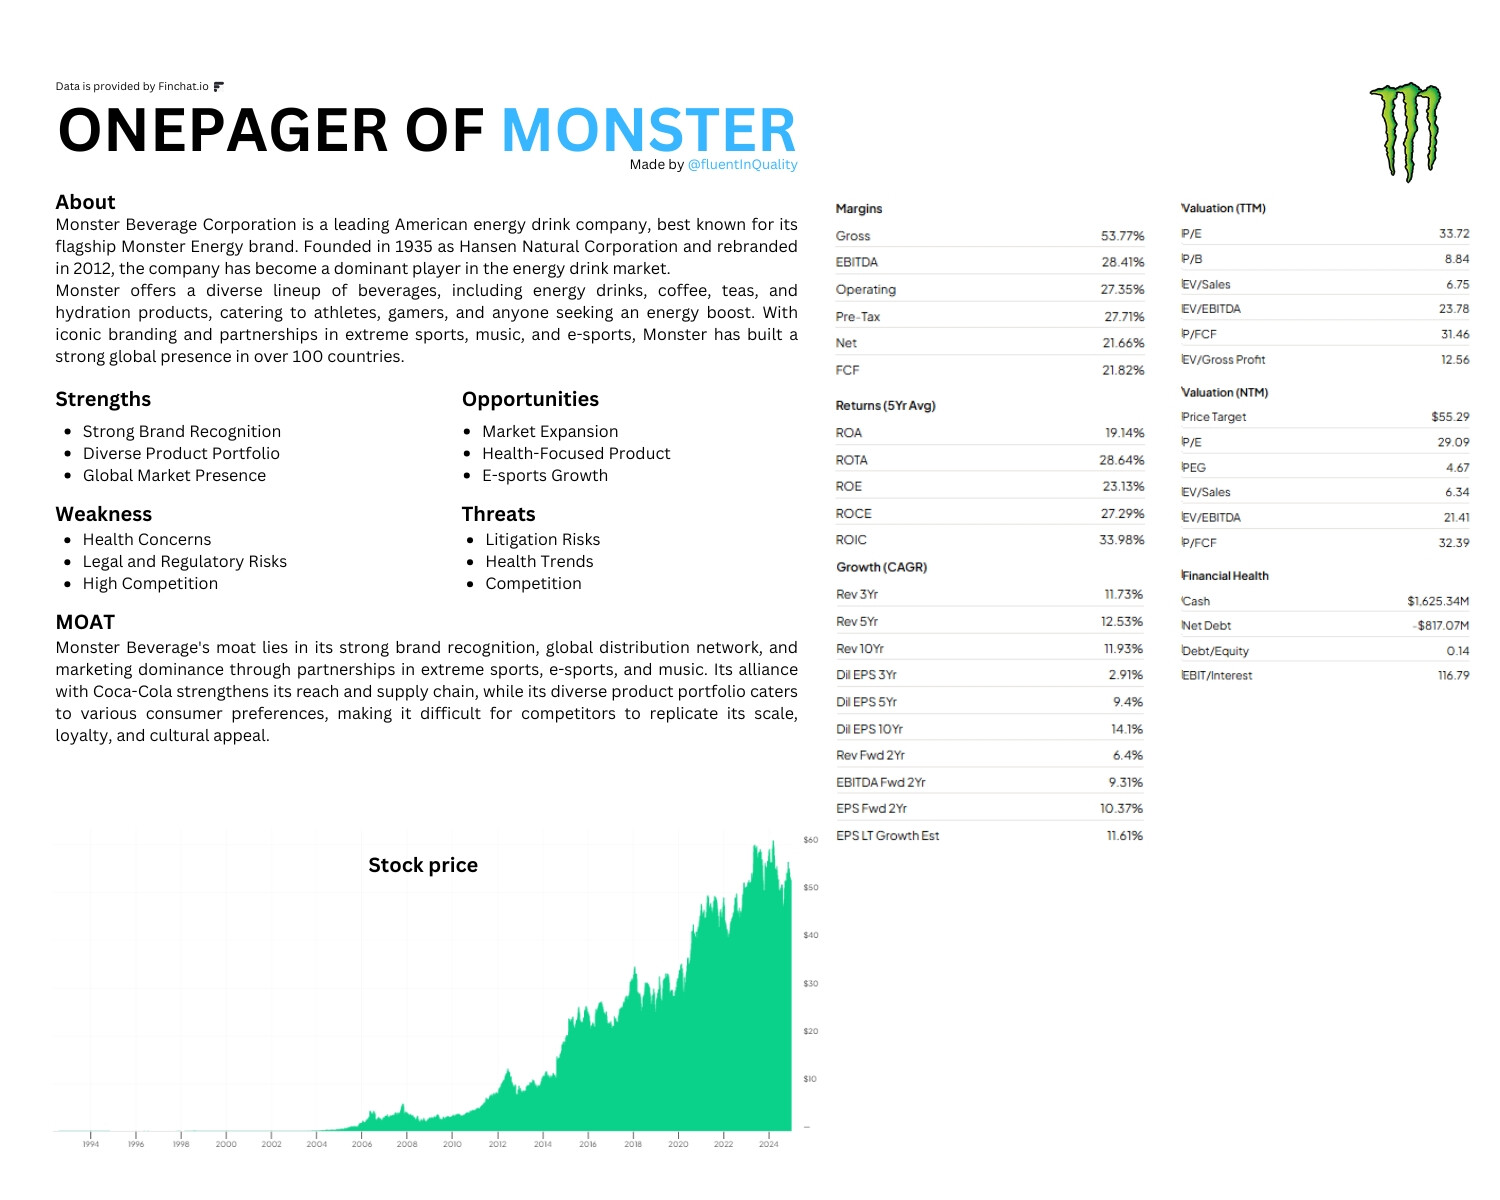
Nedenfor er et godt tweet fra Monster, som sandsynligvis vil interessere dem, der er interesserede i virksomheden. :slight_smile:

https://x.com/FluentInQuality/status/1875258222292169130
image
image

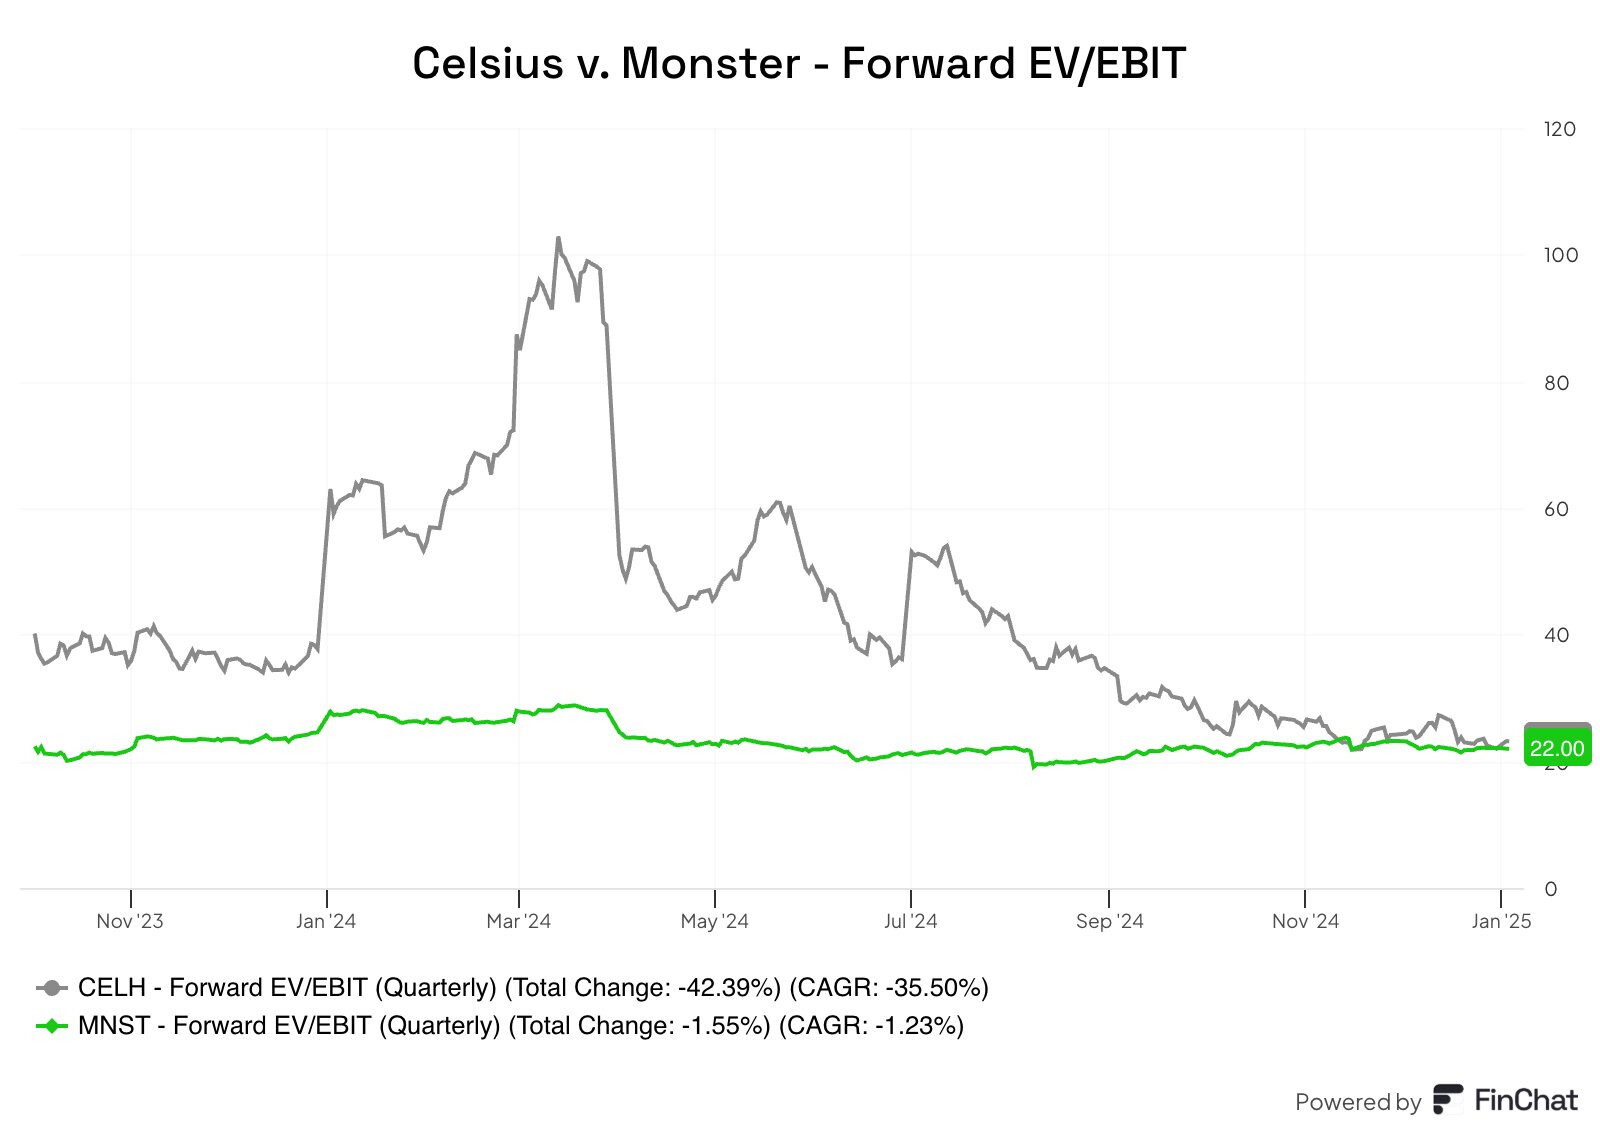
Nogen spekulerede på, at hvis Celsius får en loyal brugerbase, så…

image
image

3 Synes om

Investing visuals har igen lavet en interessant sammenligning af Monster og Celsius. :slight_smile:

https://x.com/ZeevyInvesting/status/1878441805261210111
image
image

4 Synes om

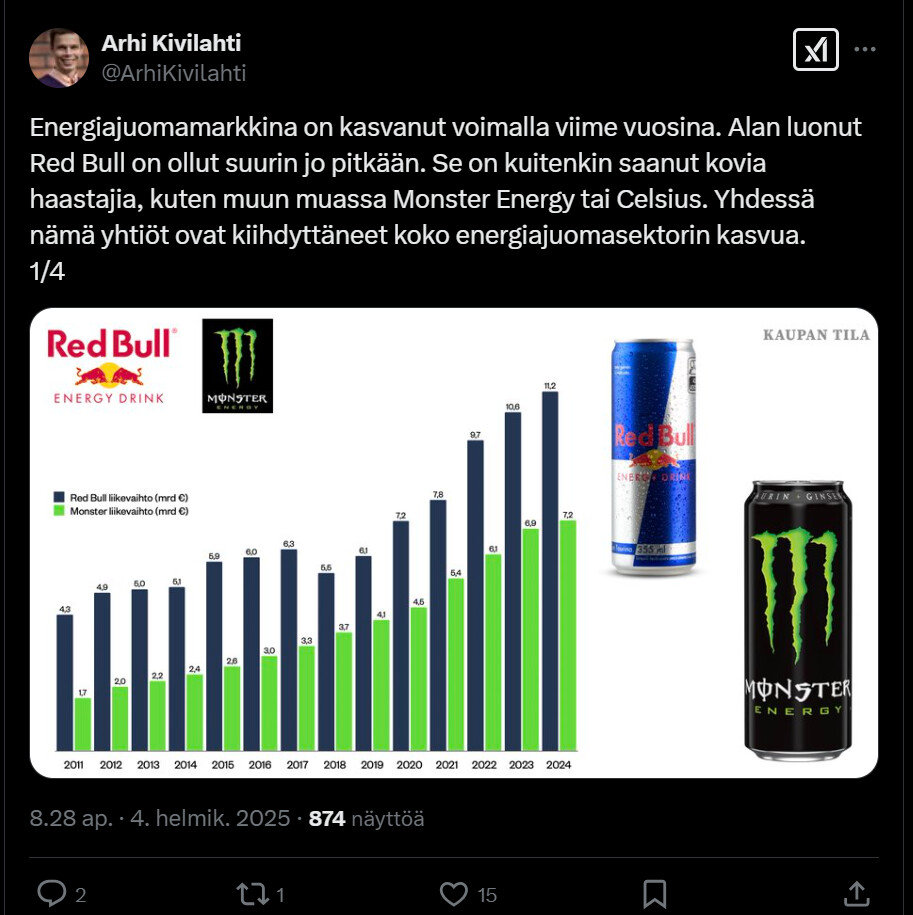
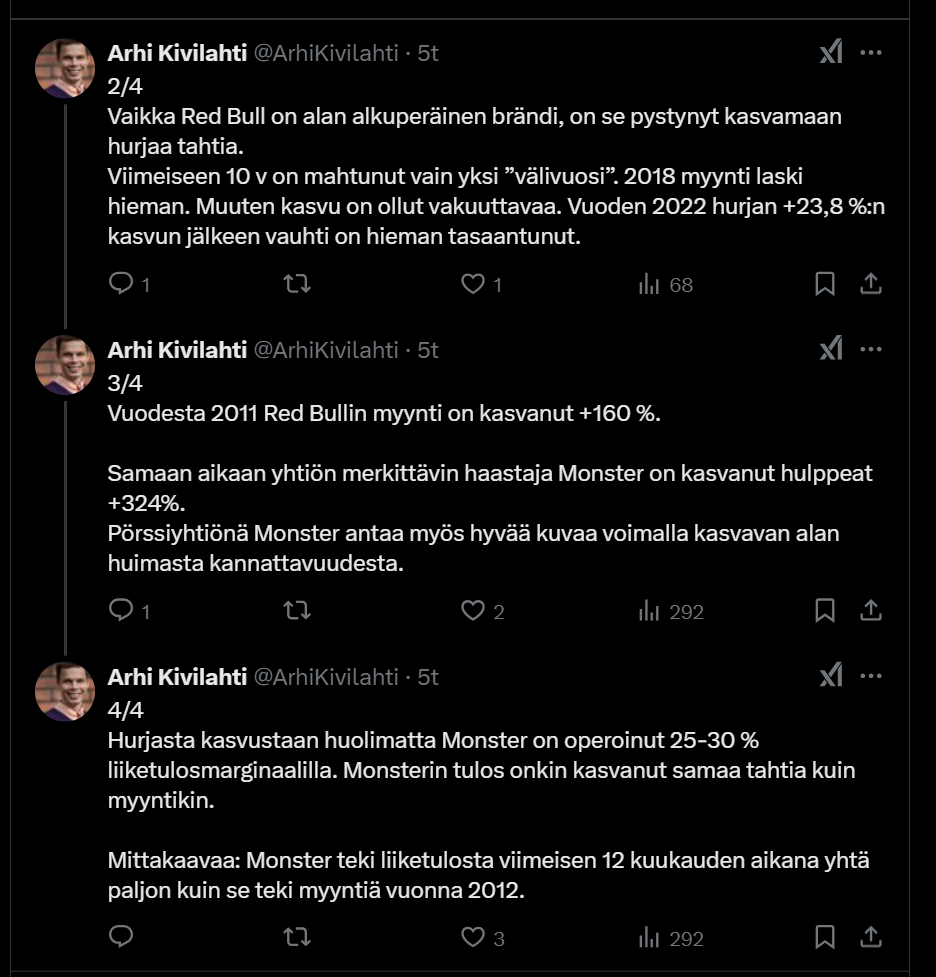
@Arhi_Kivilahti’s tweet-tråd nedenfor kunne være af interesse i denne virksomhedstråd, selvom fokus naturligvis er på Red Bull. :slight_smile:

https://x.com/ArhiKivilahti/status/1886663200889815326

image
image

5 Synes om

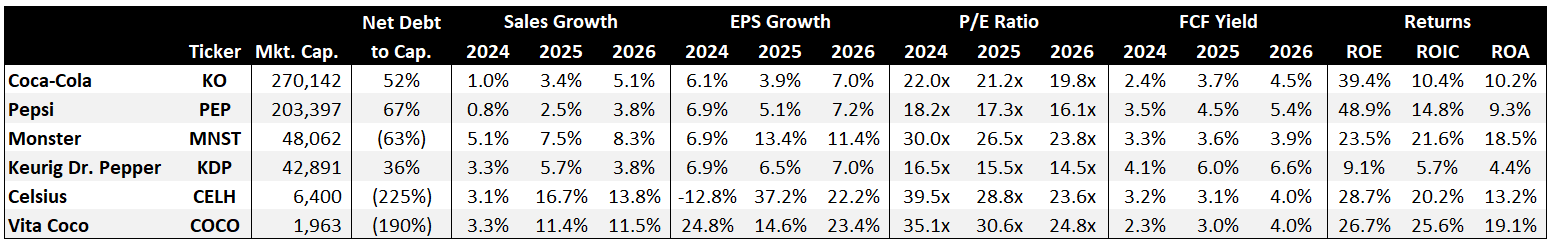
Her er, hvad jeg synes er en god sammenligning af forskellige drikkevareproducenter :slight_smile:

https://x.com/ConsensusGurus/status/1881441950722613614
image
image

2 Synes om

STNX’s investeringspodcast har en ret god kort video om Monster (fra marts). En interessant virksomhed, men jeg bør nok undgå at investere i den som storforbruger af Monster, da jeg ville blive for knyttet til aktien.

Og som en lille efterfølgende tilføjelse til denne besked, at Monster nu på det finske marked – og jeg tror også mange andre steder – er en ret billig energidrik, i modsætning til hvad der blev forfærdet over længere oppe i tråden. Så vidt jeg forstår, skyldes dette, at Coca Colas logistik muliggør lavere omkostninger for virksomheden. Som et eksempel på en prissammenligning (dog fra forbrugerens synspunkt), koster Monster ofte 2,15 € for en halvliters dåse, mens man for Nocco (0,33 l) skal betale mindst 2,65 €.

https://x.com/STNXfi/status/189789847418699798

4 Synes om

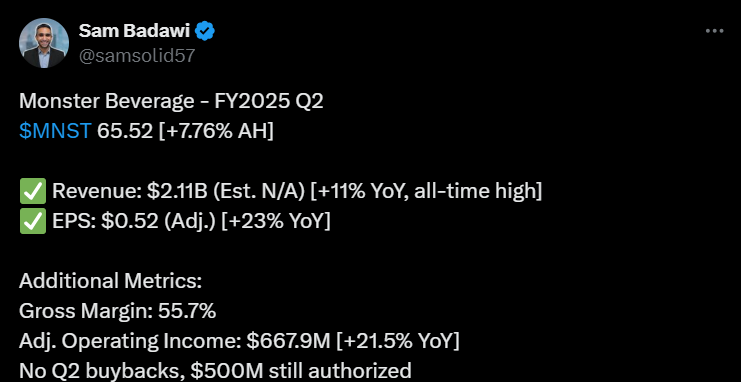
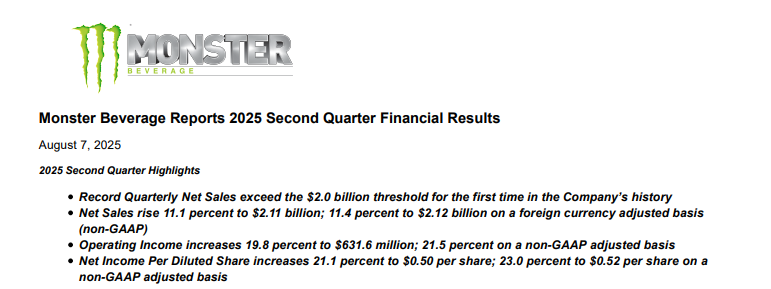
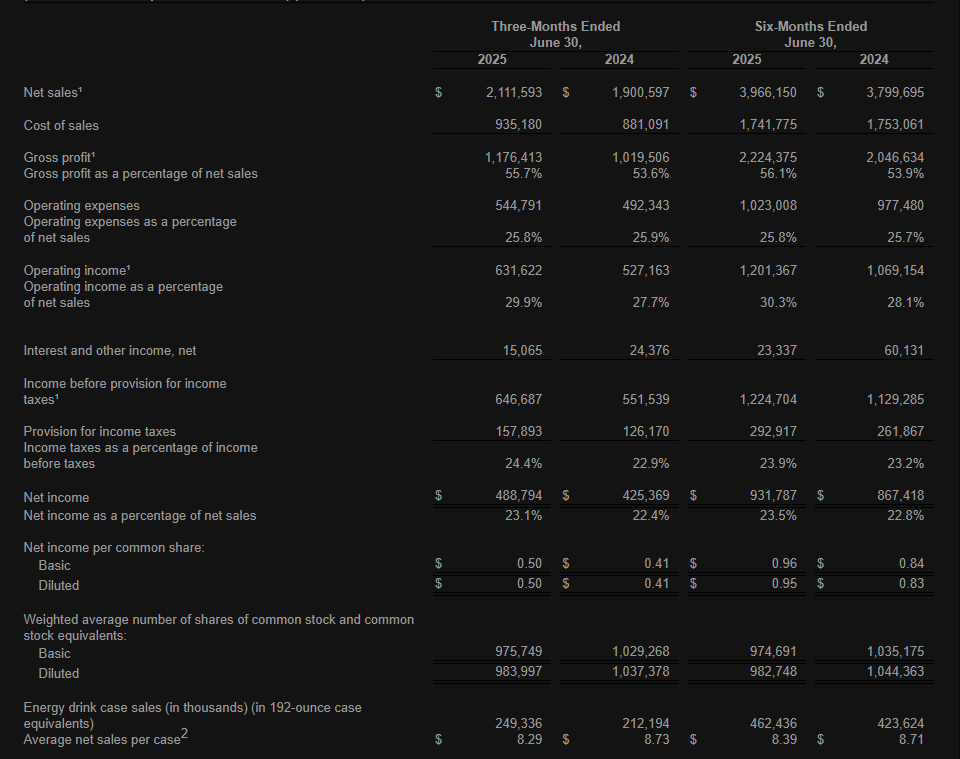
Monster slog rekordsalg og overskred for første gang grænsen på 2 milliarder. Omsætning og resultat voksede markant, og EPS steg også tydeligt.

Alle de vigtigste tal gik altså i den rigtige retning – og endda lidt med valutaforholdene i betragtning.

https://x.com/samsolid57/status/1953550042851422475


image
image


Virksomhedens egne materialer

image
image

1 Synes om

En opdatering/korrektion til dette er, at det blev fundet i Coca-Colas årsrapport, at The Coca-Cola Companys ejerandel i Monster var 21% (31.12.2024).

2 Synes om

Monsters Q3 ude. Stadig i stærk vækst.

6. november 2025

Højdepunkter for tredje kvartal

  • Kvartalsomsætningen nåede rekordniveau og steg med 16,8 % til 2,20 milliarder dollars

  • Driftsresultatet steg med 40,7 % til 675,4 millioner dollars

  • Nettoresultatet steg med 41,4 % til 524,5 millioner dollars

  • Nettoresultat pr. udvandet aktie steg med 41,1 % til 0,53 dollars pr. aktie

Monster Beverage Q3

3 Synes om

Monsters Q4 er ude. Væksten fortsætter bare.

26. februar 2026

Højdepunkter for fjerde kvartal 2025

  • Nettoomsætningen steg med 17,6 % og udgjorde 2,13 milliarder dollars

  • Driftsresultatet steg med 42,3 % og udgjorde 542,6 millioner dollars

  • Nettoresultatet steg med 65,9 % og udgjorde 449,2 millioner dollars

  • Nettoresultat pr. udvandet aktie steg med 64,9 % og udgjorde 0,46 dollars pr. aktie

https://investors.monsterbevcorp.com/news-releases/news-release-details/monster-beverage-reports-2025-fourth-quarter-and-full-year

4 Synes om

Væksten fortsætter.

Monster Beverage rapporterer økonomiske resultater for første kvartal af 2026
7. maj 2026

Højdepunkter for første kvartal af 2026

  • Omsætningen steg med 26,9 procent til 2,35 milliarder dollars
  • Driftsresultatet steg med 28,1 procent til 730,0 millioner dollars (24,1 procent eller 733,5 millioner dollars ikke-GAAP-justeret)¹
  • Nettoresultatet steg med 28,6 procent til 569,5 millioner dollars (24,6 procent eller 572,4 millioner dollars ikke-GAAP-justeret)
  • Udvandet resultat pr. aktie steg med 27,6 procent til 0,58 dollars pr. aktie (23,7 procent eller 0,58 dollars pr. aktie ikke-GAAP-justeret)
4 Synes om

Monster udgiver ikke selv så meget materiale eller pressemeddelelser ud over deres kvartalsrapporter, så jeg har forsøgt at samle et AI-baseret resumé af situationen og forventningerne baseret på det seneste Q1.

Monster Beverage offentliggjorde et meget stærkt Q1/2026-resultat, som klart overgik analytikernes forventninger. Markedet reagerede positivt, især på accelerationen i den internationale vækst og den fortsat stærke efterspørgsel på energidrikmarkedet.

Q1/2026 – hovedtal

  • Omsætningen steg med 26,9 % og landede på 2,35 mia. USD

  • Justeret EPS var 0,58 USD (estimat ca. 0,53 USD)

  • Det internationale salg steg med ca. 45 % og udgør nu ca. 45 % af den samlede omsætning

  • Driftsresultatet steg med 28 %

  • Selskabet tilbagekøbte egne aktier for ca. 100 millioner dollars

Monsters kerneproduktområde, energidrikke, fortsatte den meget stærke vækst:

  • Salget i Monster Energy-segmentet +27,6 %

  • Zero sugar / Ultra-produkterne var fortsat de vigtigste vækstdrivere

  • Predator- og Fury-brands på vækstmarkederne trak især læsset i EMEA- og LatAm-regionerne

Hvad drev væksten?

Ifølge analytikerne drager Monster i øjeblikket fordel af fire tendenser:

  1. Energidrikmarkedet vokser fortsat globalt

    • Forbrugerne skifter væk fra traditionelle læskedrikke

    • Sukkerfrie energidrikke vokser hurtigt

  2. International ekspansion virker

    • Monsters billigere brands vokser hurtigt på vækstmarkederne

    • Det internationale salg var på sit højeste niveau nogensinde i forhold til det samlede salg

  3. Distributionsnetværket er ekstremt stærkt

    • Partnerskabet med The Coca-Cola Company giver en global distributionsfordel
  4. Brandet bevarer sin premium-position

    • Selvom konkurrencen skærpes, fastholder Monster stadig en stærk markedsandel, især i convenience store-kanalen

Negative punkter og risici

Alt var dog ikke perfekt.

Marginalpres

Bruttomarginen faldt:

  • 56,5 % → 55,0 %

Årsager:

  • højere aluminiumsomkostninger

  • fragt-/logistikomkostninger

  • internationalt salgsmix (lavere marginer)

Ledelsen udtalte, at de forventer, at omkostningspresset vil fortsætte mindst frem til udgangen af 2026.

Alkoholbrands er svage

Alcohol Brands-segmentet faldt med ca. 6 %, og det er endnu ikke blevet en betydelig vækstmotor.

Værdiansættelsen er fortsat høj

Monster prissættes stadig med en høj multiplikator sammenlignet med traditionelle drikkevareselskaber:

  • P/E omkring 35–40x resultatet

  • markedet forventer fortsat stærk tocifret vækst

Dette gør aktien følsom over for en opbremsning i væksten.

Analytikernes generelle synspunkter

Efter regnskabsaflæggelsen har tonen været markant positiv.

Generel konsensus:

  • Monster ses stadig som et af de mest kvalitetsbevidste vækstselskaber i forbrugersektoren

  • Den internationale vækst er stærkere end forventet

  • Den frygtede opbremsning i energidrikkategorien er ikke indtruffet

Flere analytikere hævede:

  • omsætningsestimater

  • EPS-estimater

  • kursmål en smule

De mest positive synspunkter er baseret på, at:

  • den internationale penetration stadig er i en tidlig fase

  • Ultra/zero sugar-produkter understøtter premium-prissætning

  • selskabet genererer et meget stærkt cash flow uden gældsrisiko

Mere forsigtige analytikere fremhæver derimod:

  • den høje værdiansættelse

  • øget konkurrence, især fra selskabet Celsius Holdings

  • marginalpres på råvarer

Resumé fra en investors perspektiv

Monsters Q1 var i praksis det “best possible quarter”:

  • væksten accelererede

  • resultatet overgik forventningerne

  • det internationale momentum blev styrket

  • markedsandelene forblev stærke

Den centrale investeringscase ser stadig ud til at være:

“Langsigtet global vækst i energidrikke + ekstremt stærkt brand + høj lønsomhed.”

Største risici:

  • høj værdiansættelse

  • mulig opbremsning i væksten senere

  • råvare- og logistikomkostninger

  • skærpet konkurrence inden for premium-energidrikke

Kort sagt:

  • operationelt ser selskabet i øjeblikket meget stærkt ud

  • aktien er dog ikke længere billig, så afkastet afhænger af, om den ~15–20 % indtjeningsvækst fortsætter i de kommende år.

Monster Beverage Q2/2026 – resume

Monster Beverage Corporation offentliggjorde deres Q2/2026-resultater den 6. august 2026. Alt i alt et meget stærkt kvartal: Omsætningen steg markant, indtjeningen voksede i næsten samme takt, og den internationale forretning var særligt stærk.

Q2/2026 Resultat Ændring
Omsætning 2,54 mia. $ +20,2 %
Nettoresultat 584,5 mio. $ +19,6 %
Justeret nettoresultat 590,5 mio. $ +15,7 %
EPS 0,59 $ +19,0 %
Justeret EPS 0,60 $ +15,2 %

1. International vækst er fortsat motoren
Salg uden for USA steg med ca. 35 %, hvilket er et meget stærkt tal for en så stor virksomhed. Internationaliseringen ser fortsat ud til at tilbyde Monster masser af vækstpotentiale.

2. Omsætningsvæksten tog fart
Efter +26,9 % i Q1/2026 er Q2’s +20,2 % en smule langsommere, men stadig på et meget stærkt niveau. De 2,54 mia. $ i Q2 er et nyt rekordniveau.

3. Indtjeningen vokser fortsat tocifret
En EPS-stigning på +19 % viser, at væksten ikke kun er drevet af øget omsætning. Rentabiliteten forbliver meget god.

4. Resultatet overgik markedets forventninger
Den justerede EPS var 0,60 mod en forventning på 0,58. Omsætningen på 2,54 mia. overgik forventningerne på **2,43** mia. .

Derudover gennemfører Monster et 2:1-aktiesplit efter børslukketid den 10. august.

5 Synes om