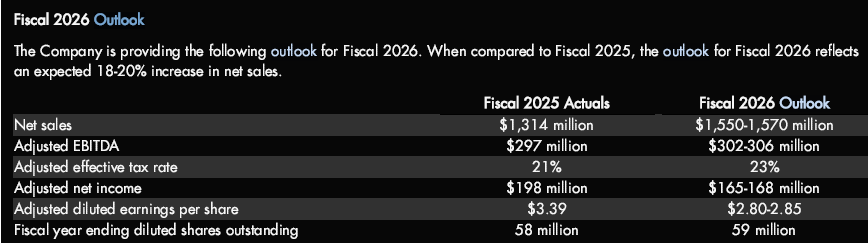Nå ja, det her passer jo også til Buffetts investering 
“Our family of brands includes e.l.f. Cosmetics, e.l.f. SKIN, Naturium, Well People and Keys Soulcare. Our brands are available online and across leading beauty, mass-market, and specialty retailers. We have strong relationships with our retail customers such as Target, Walmart, Ulta Beauty and other leading retailers that have enabled us to expand distribution both domestically and internationally.”
Hurtigt fundet fordeling:
“In the fiscal year ended March 31, 2024, national and international retailers comprised 84% of our net sales. The remaining 16% came from e-commerce channels.
The United States accounted for 85% of our net sales in the fiscal year ended March 31, 2024. The remaining 15% was attributable to international markets.”
CEO’en virker som en handlingens mand, jeg har ikke gravet dybere i ledelsen end det.
Økonomistyringen virker disciplineret, der var råd til hudplejefirmaet, der blev købt sidste år, og efter opkøbet er balancen flad (EV~MC).
Hvis man begynder at grave i pengestrømsopgørelsen, skaber forudbetalinger, aktiebaseret aflønning, vækst i tilgodehavender fra salg og lageromsætning ekstra arbejde, de skal korrigeres – de svinger en del.
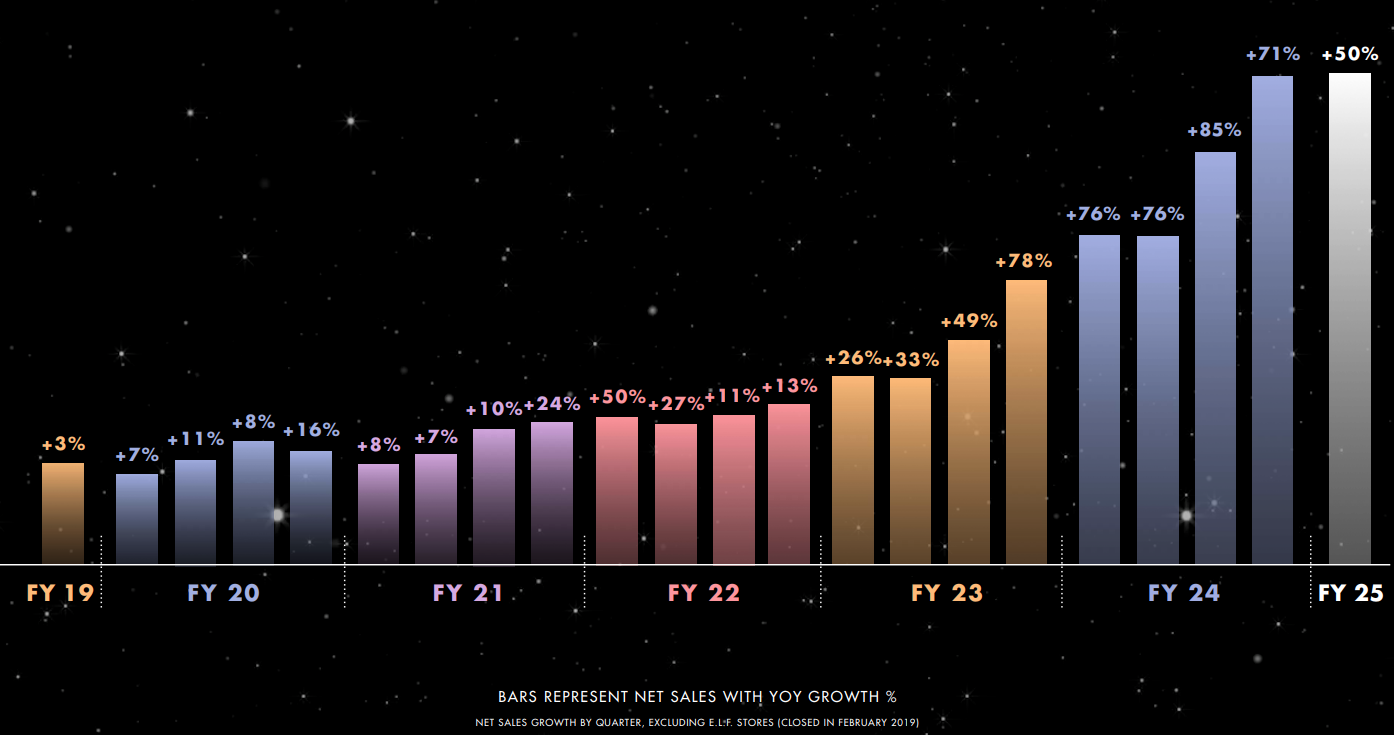
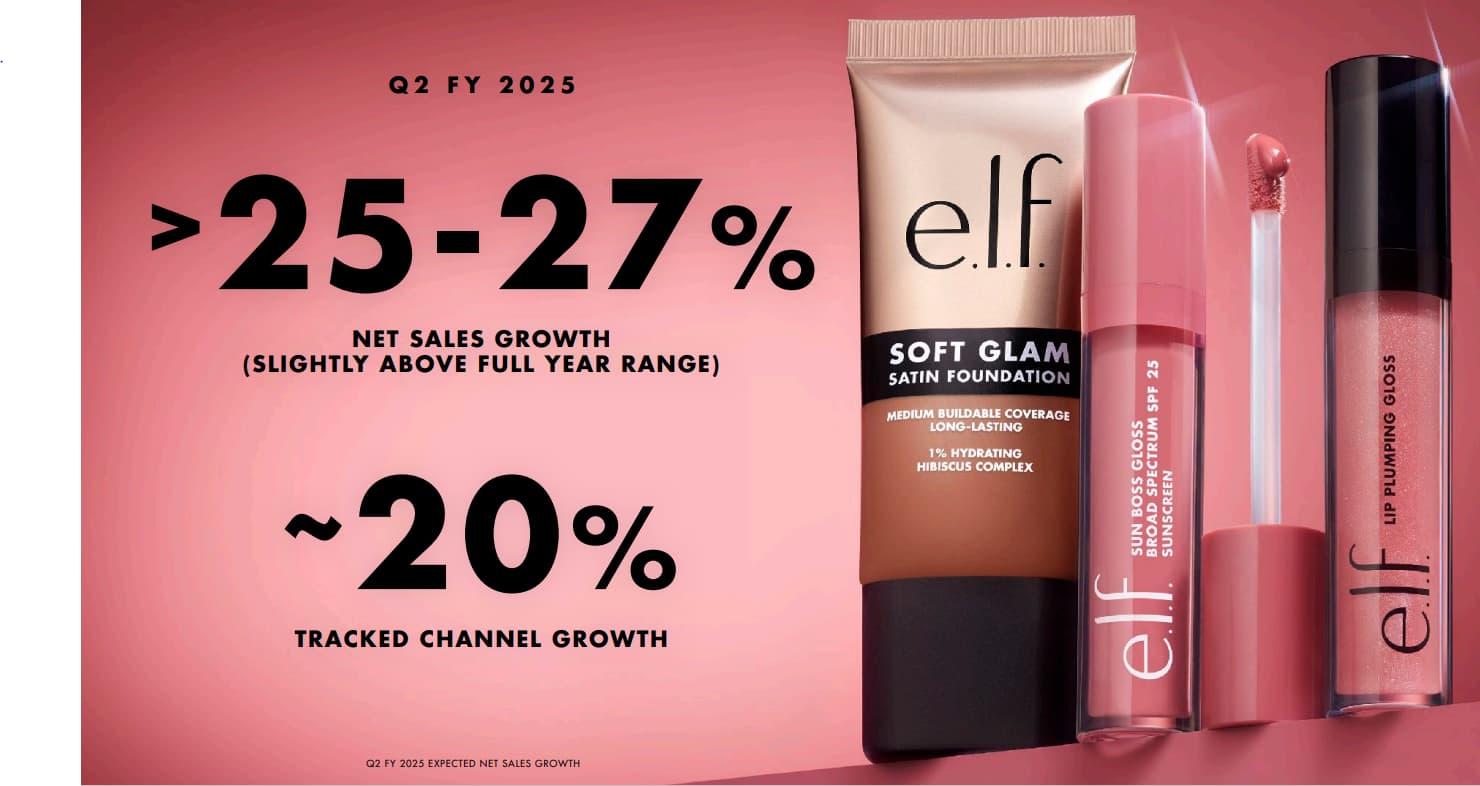
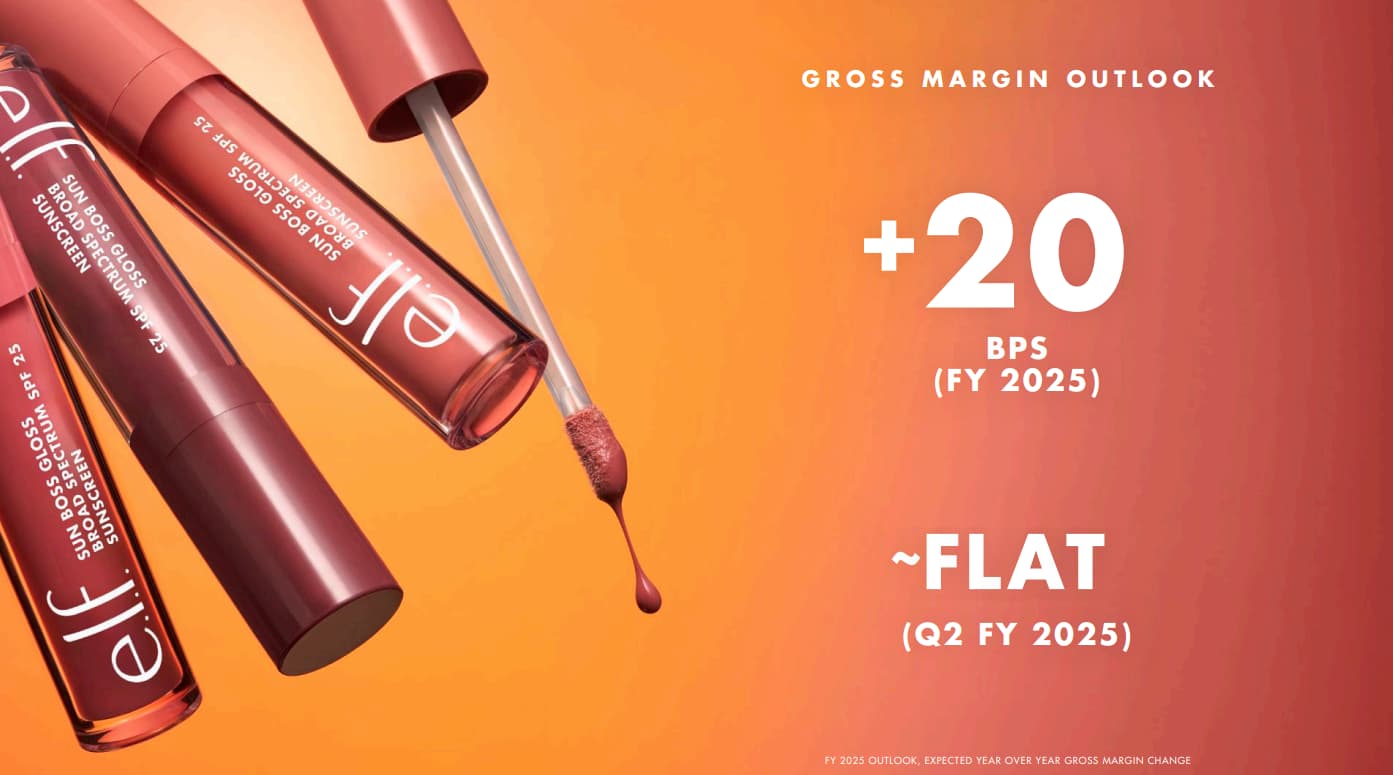
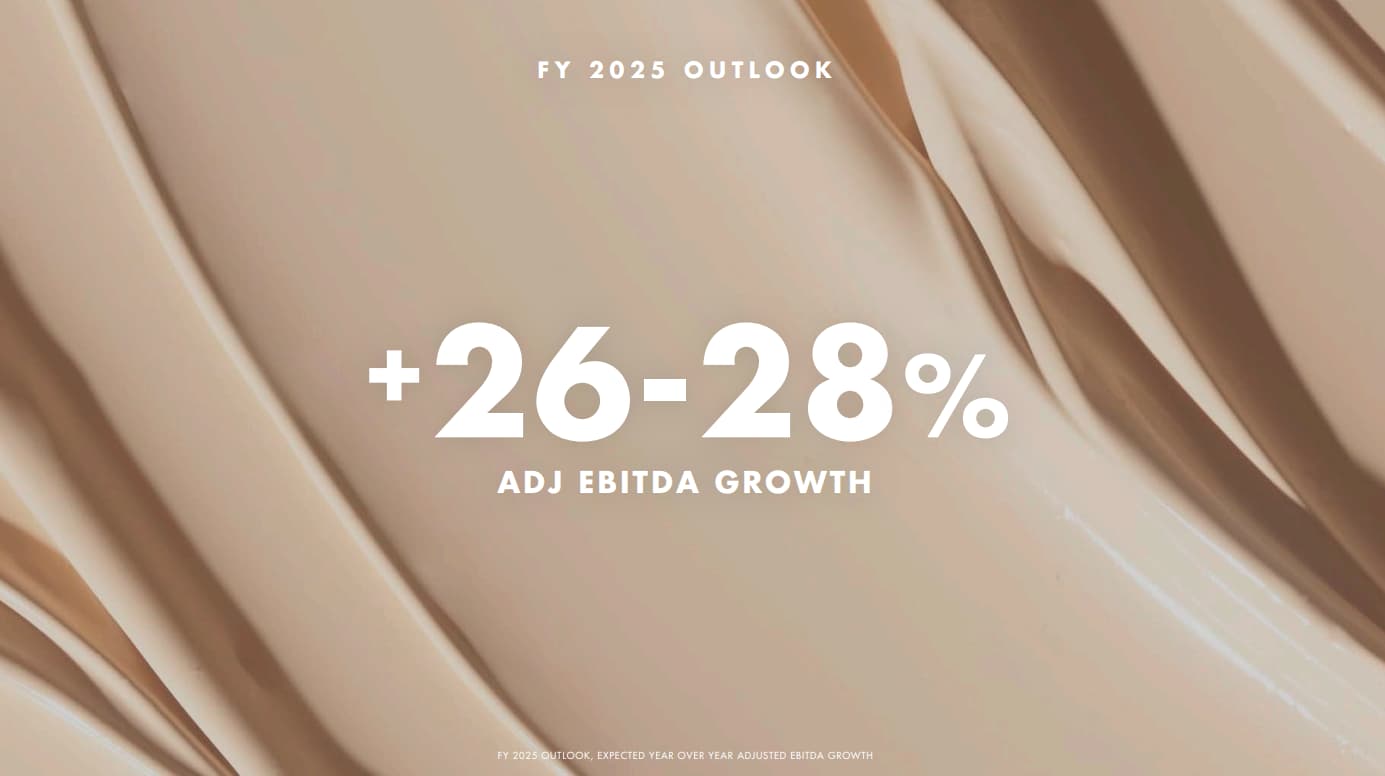
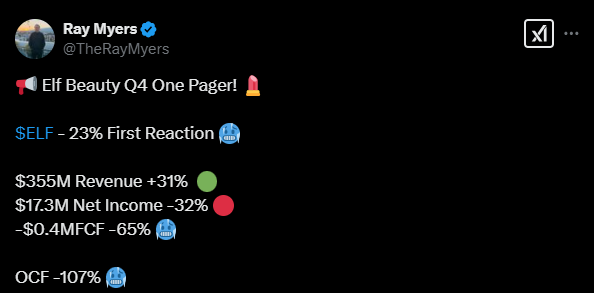
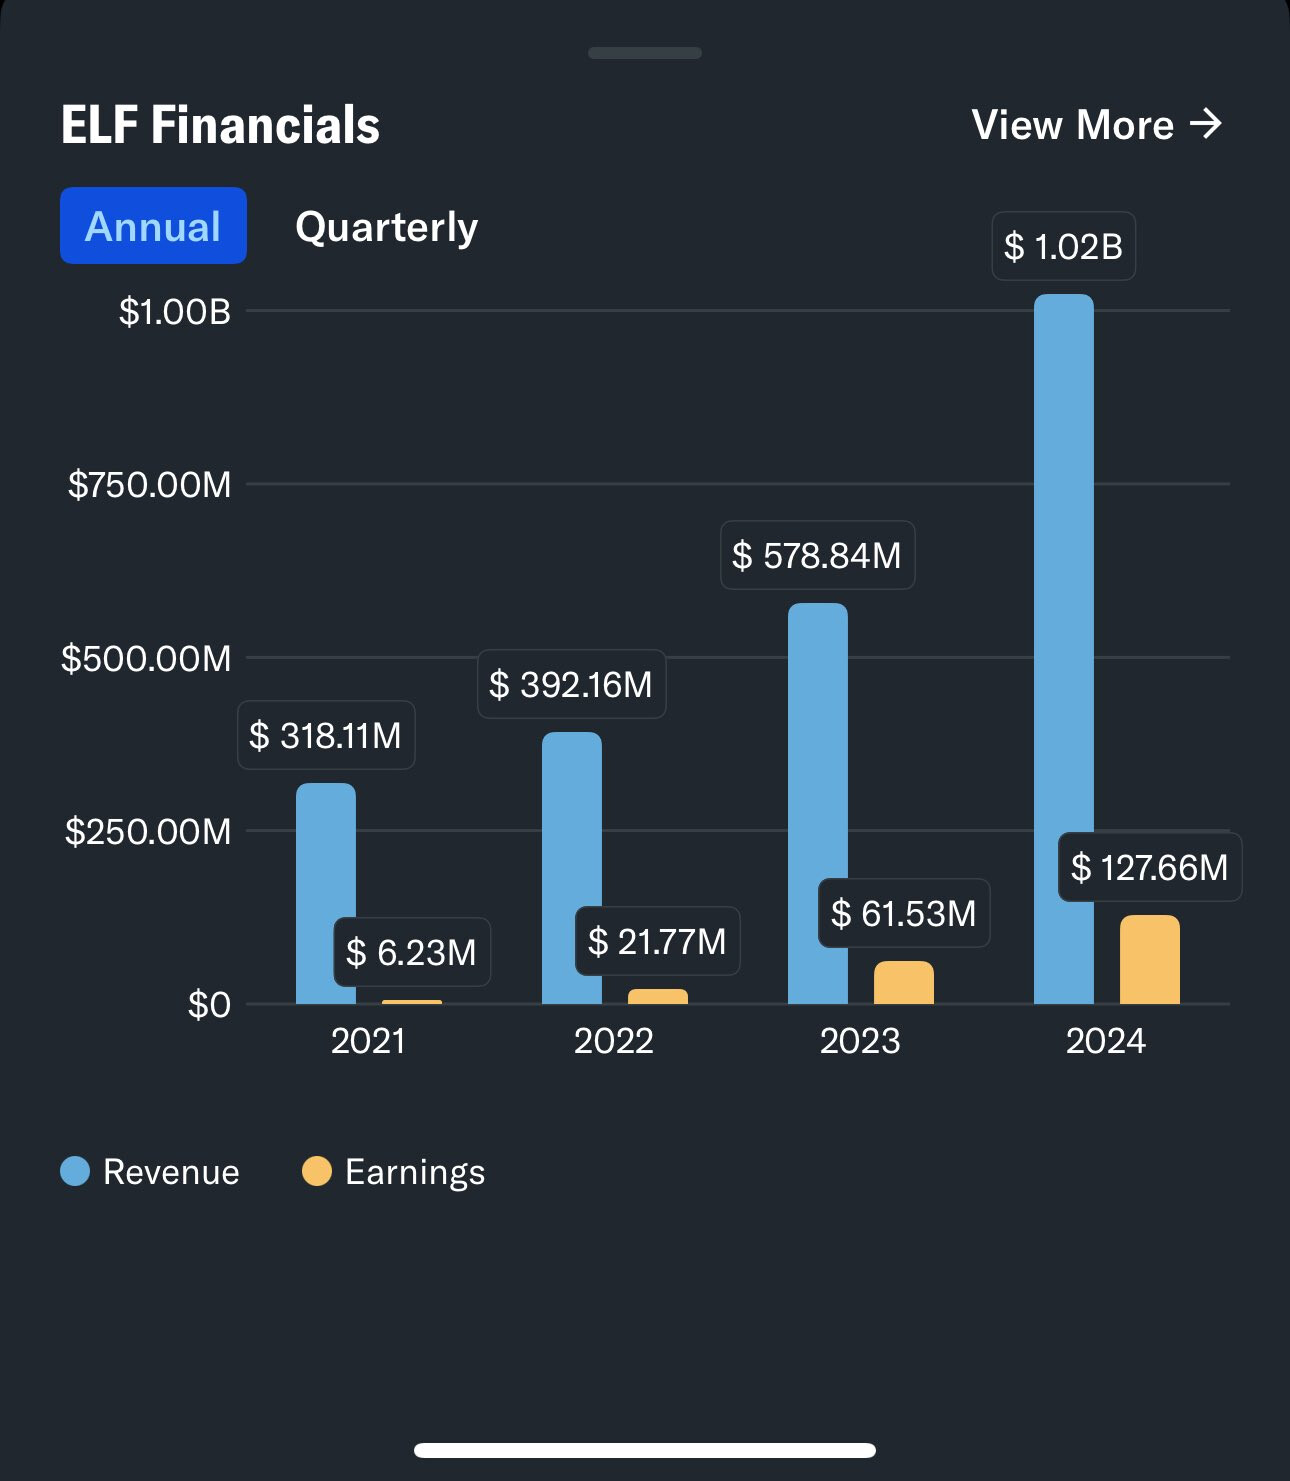
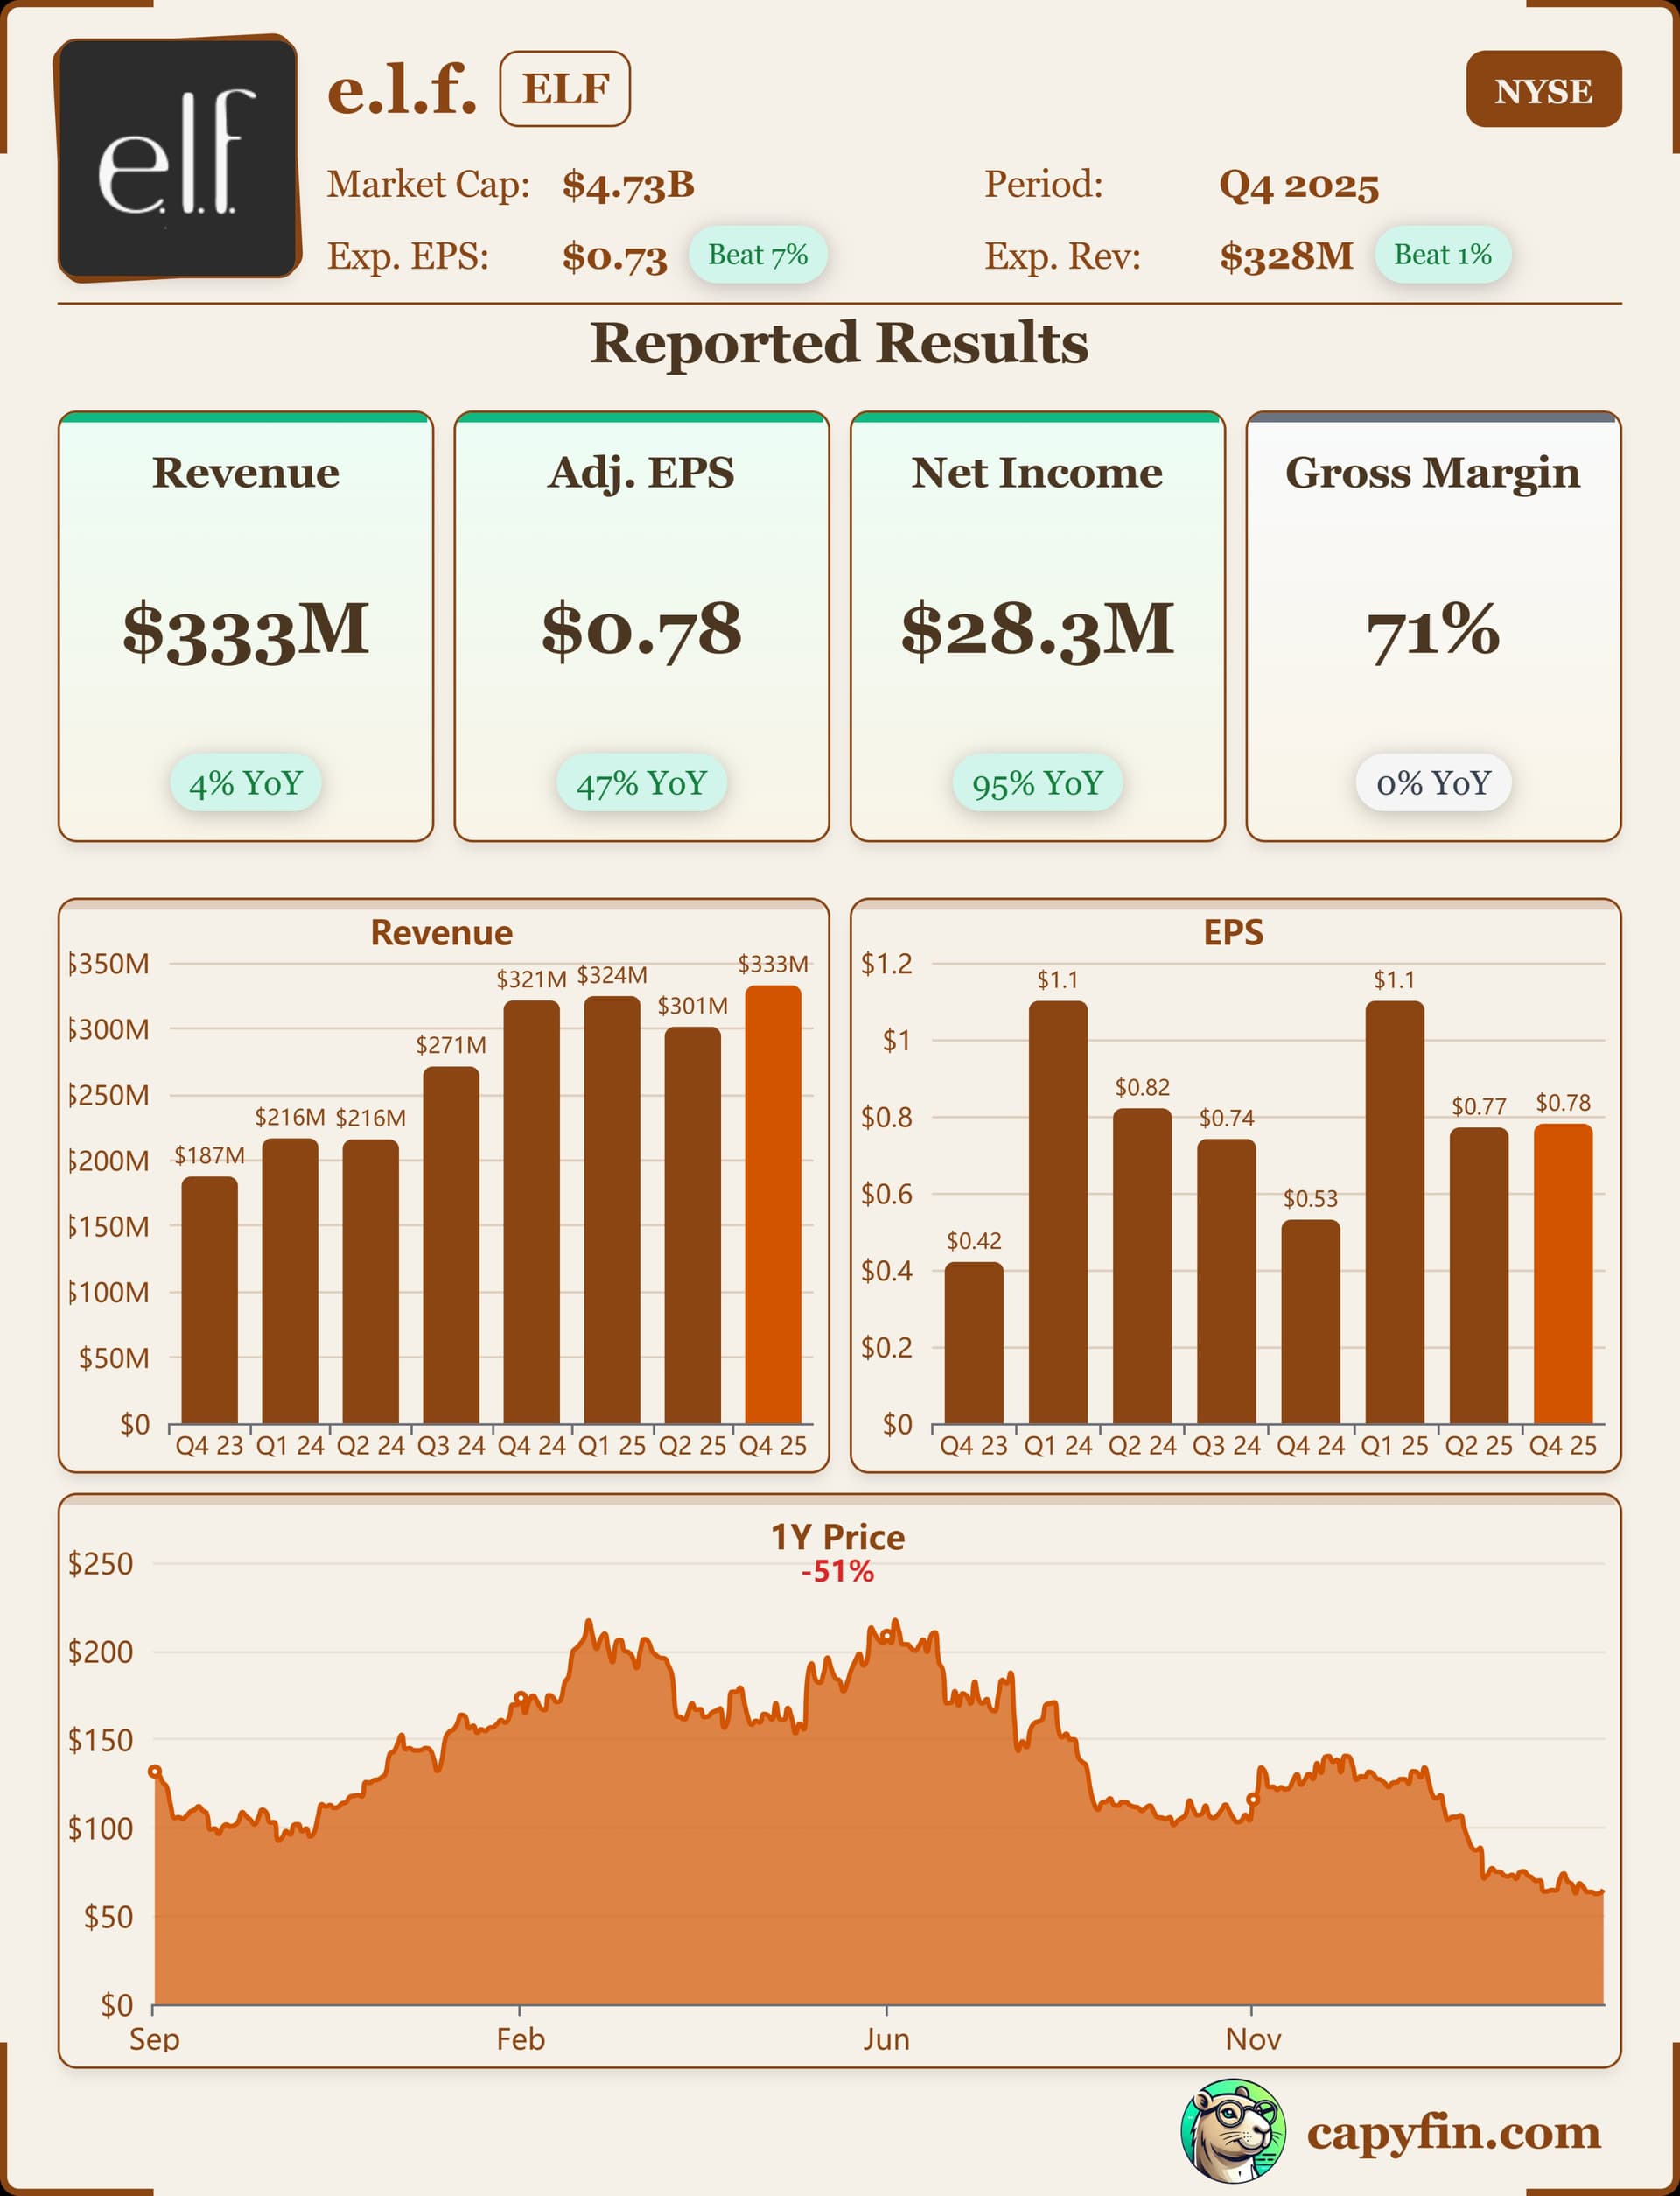
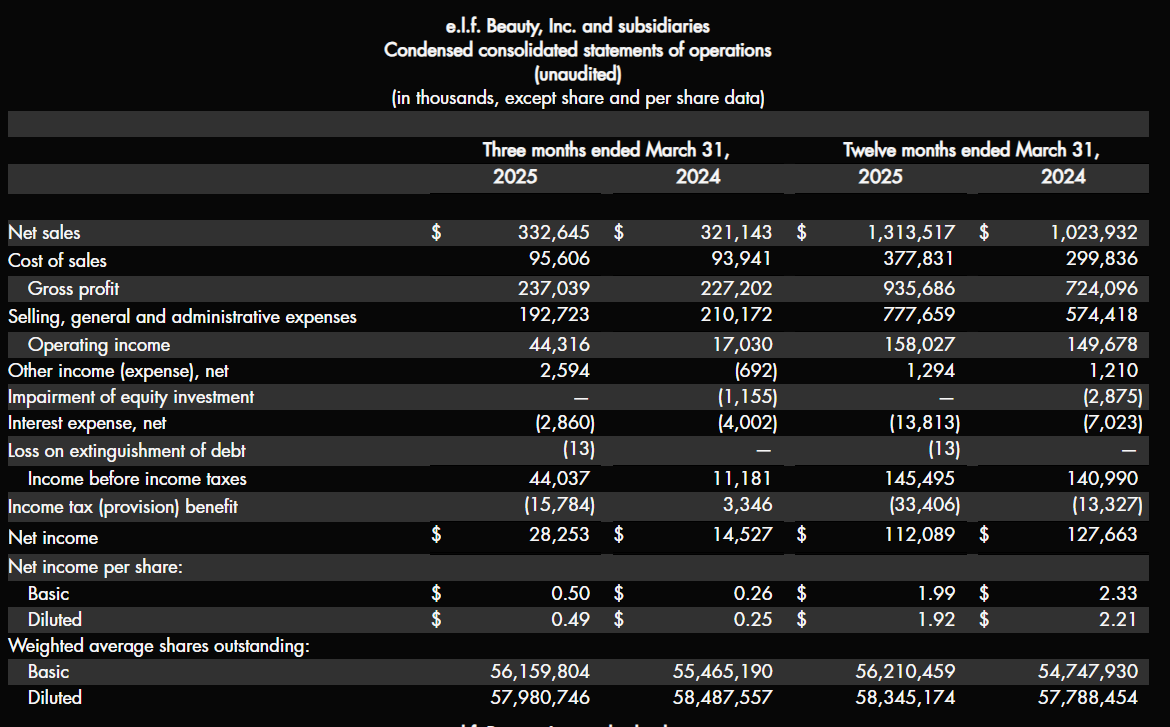
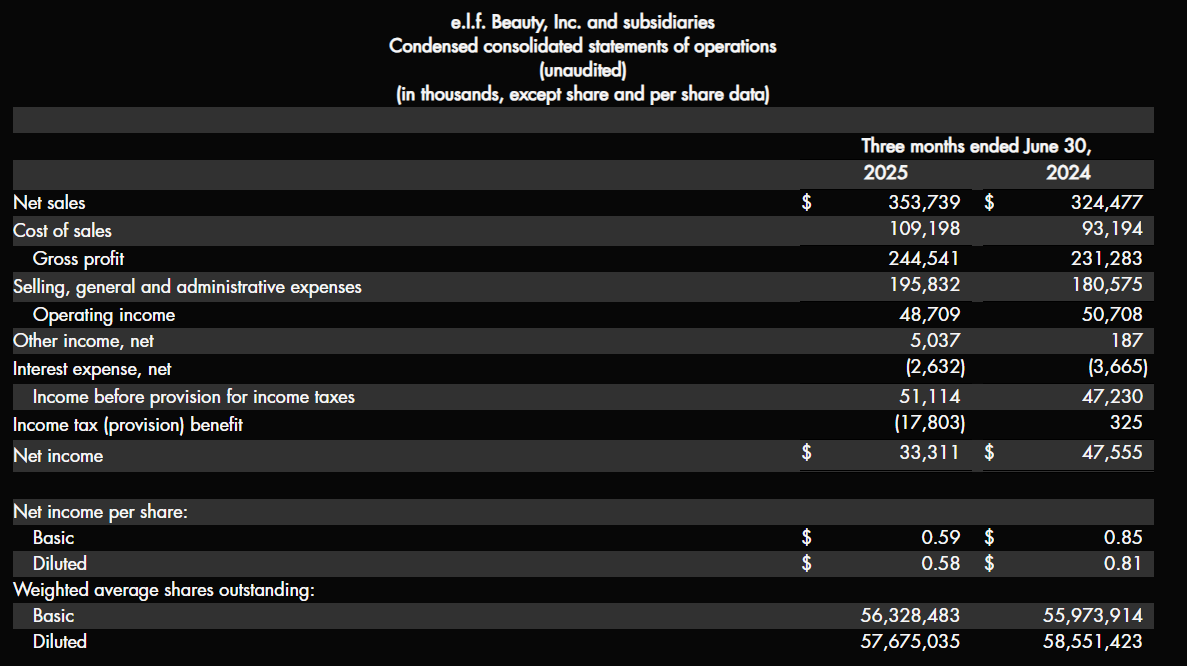
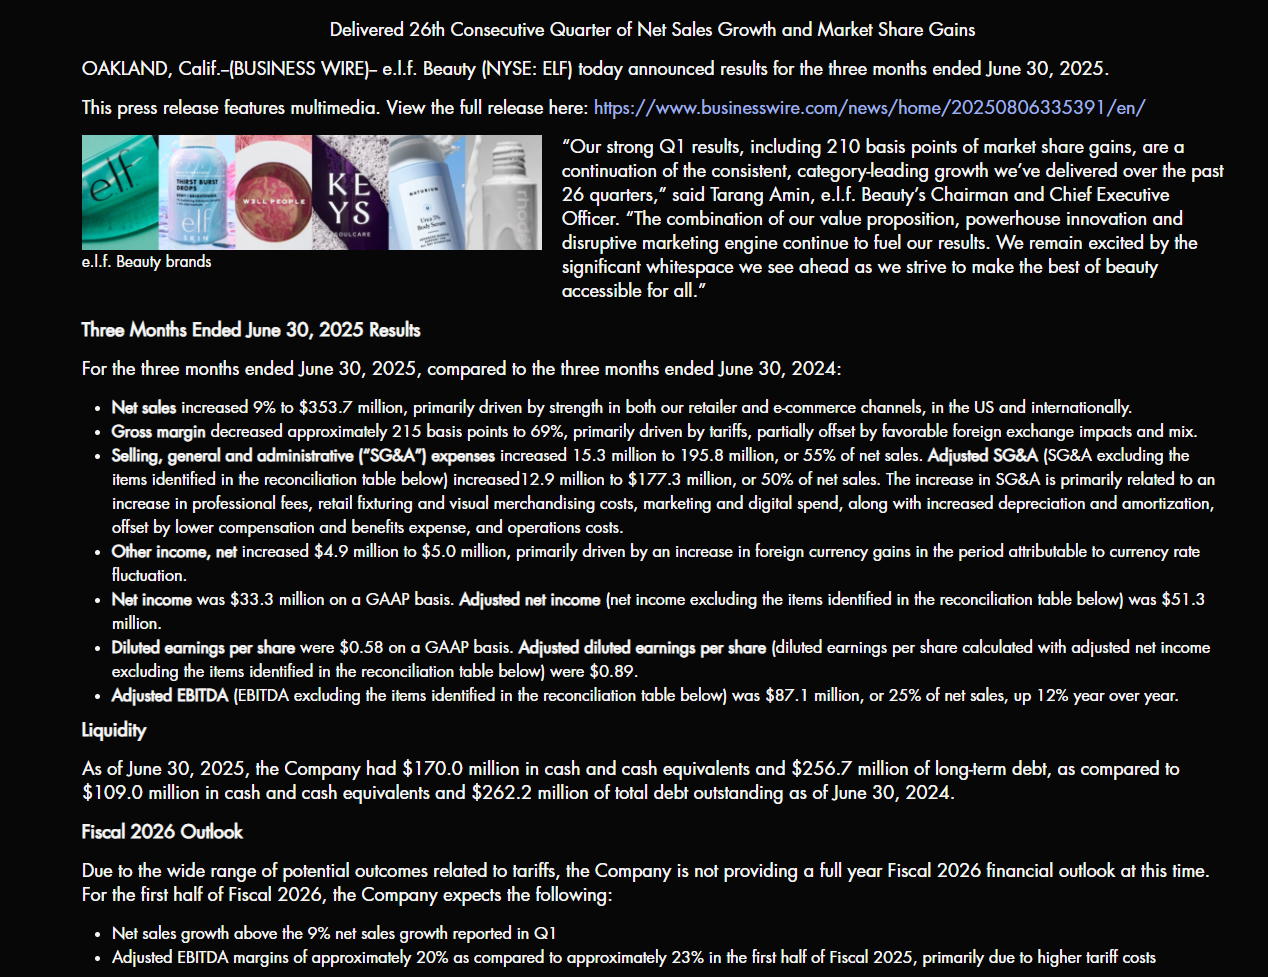
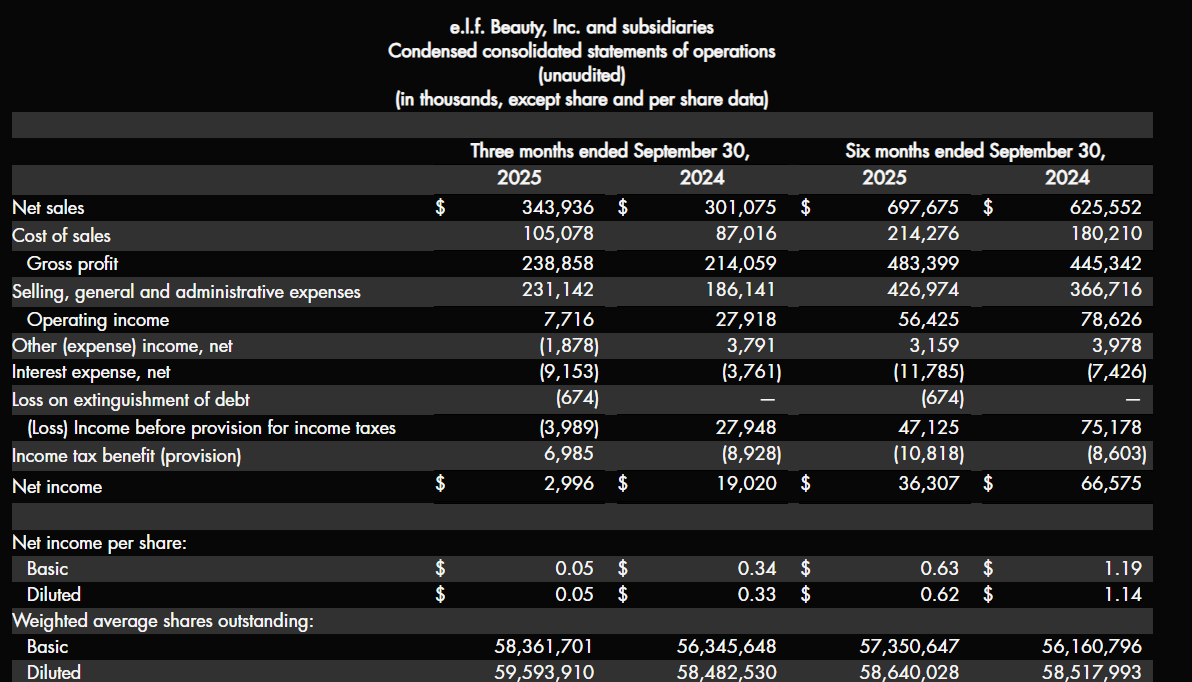
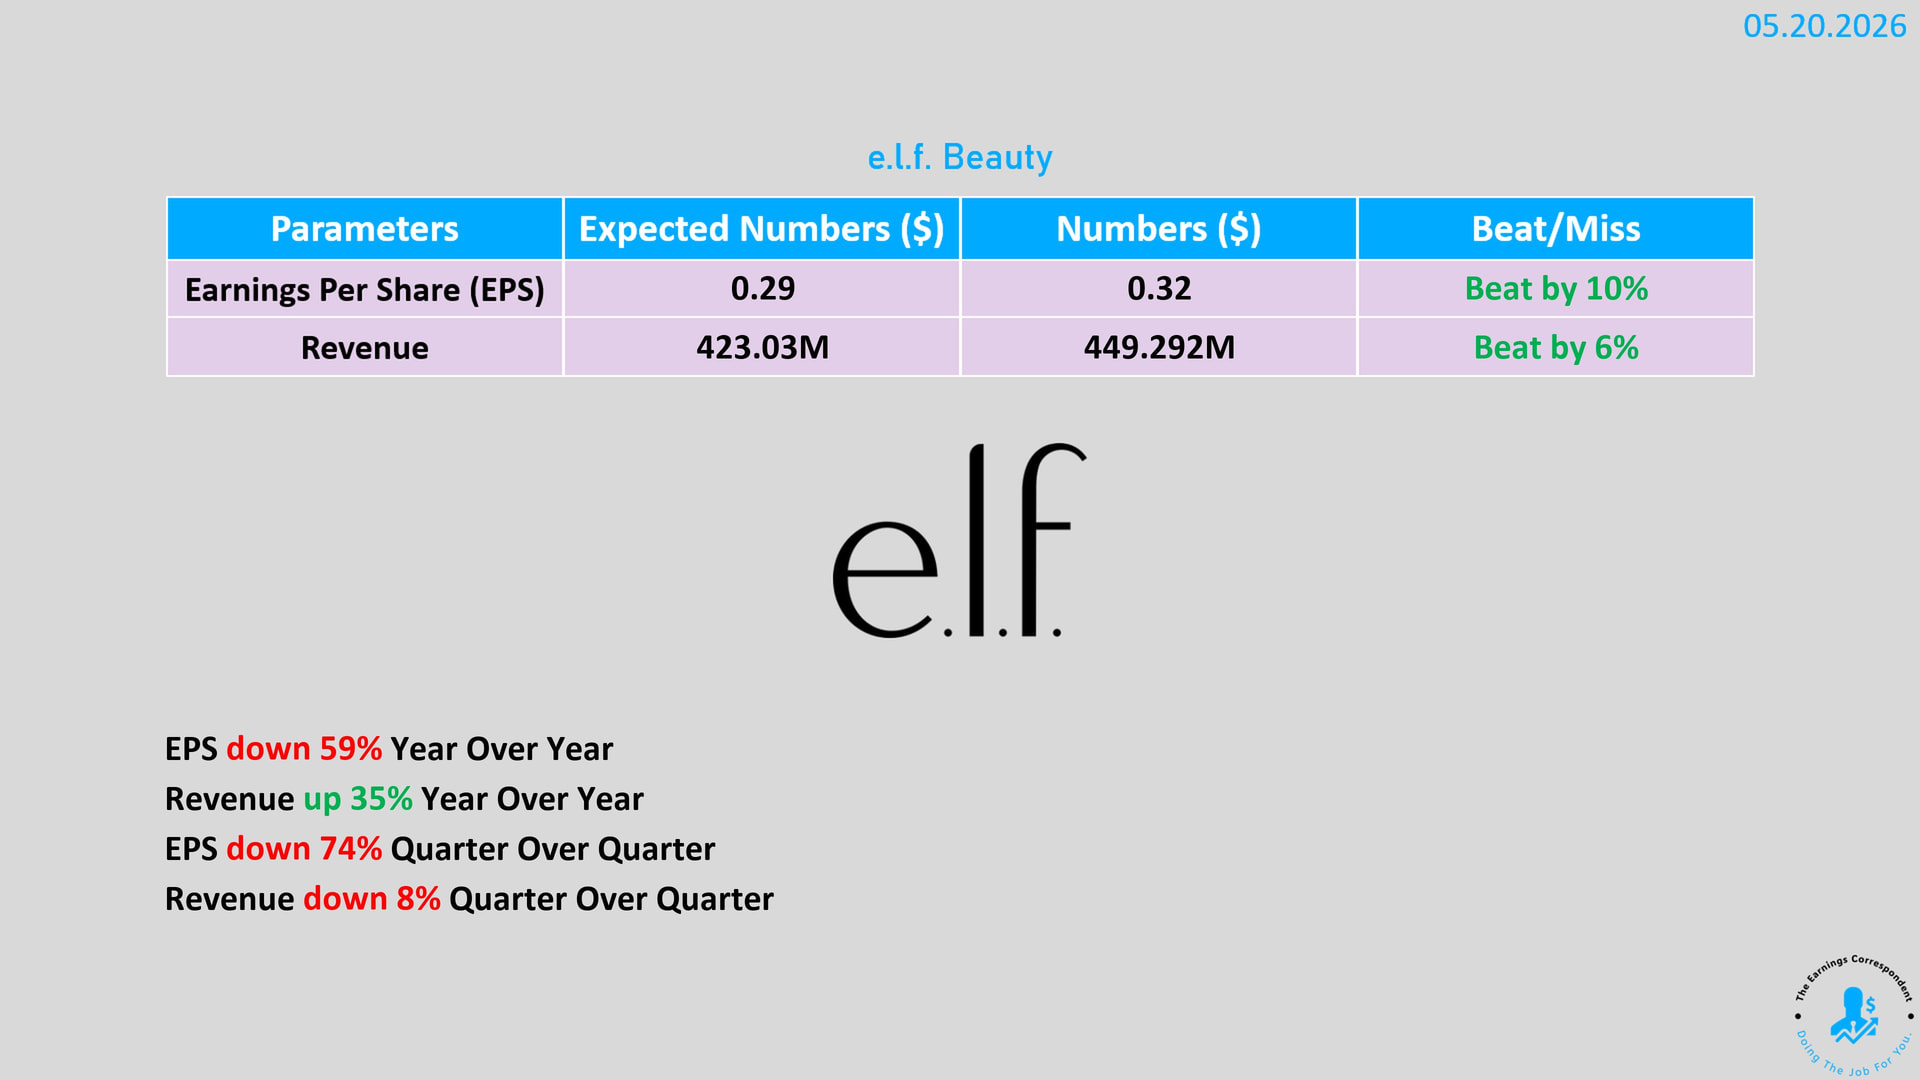
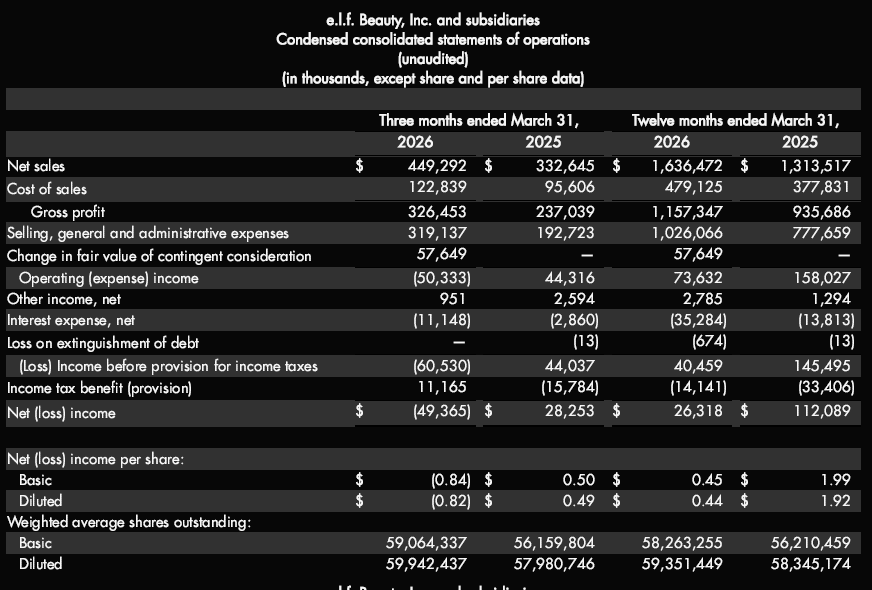
I det nuværende år (q1) sprang omsætningen og bruttomarginen +50% i forhold til q1 2023, men SG&A-omkostningerne blev fordoblet, hvilket efterlod et mindre nettoresultat på bundlinjen.
Ledelsens kommentarer taler kun om normal omkostningsvækst, hvilket bekymrer mig lidt. Jeg ville hellere have hørt om ‘midlertidige integrationsomkostninger’ eller lignende i forbindelse med sidste års opkøb.
“increase was primarily related to an increase in marketing and digital spend of $40.1 million, increased compensation and benefits expense of $15.1 million, increased operations costs of $10.7 million, increased retail fixturing and visual merchandising costs of $9.4 million, increased professional fees of $4.9 million and increased depreciation and amortization of $4.5 million”
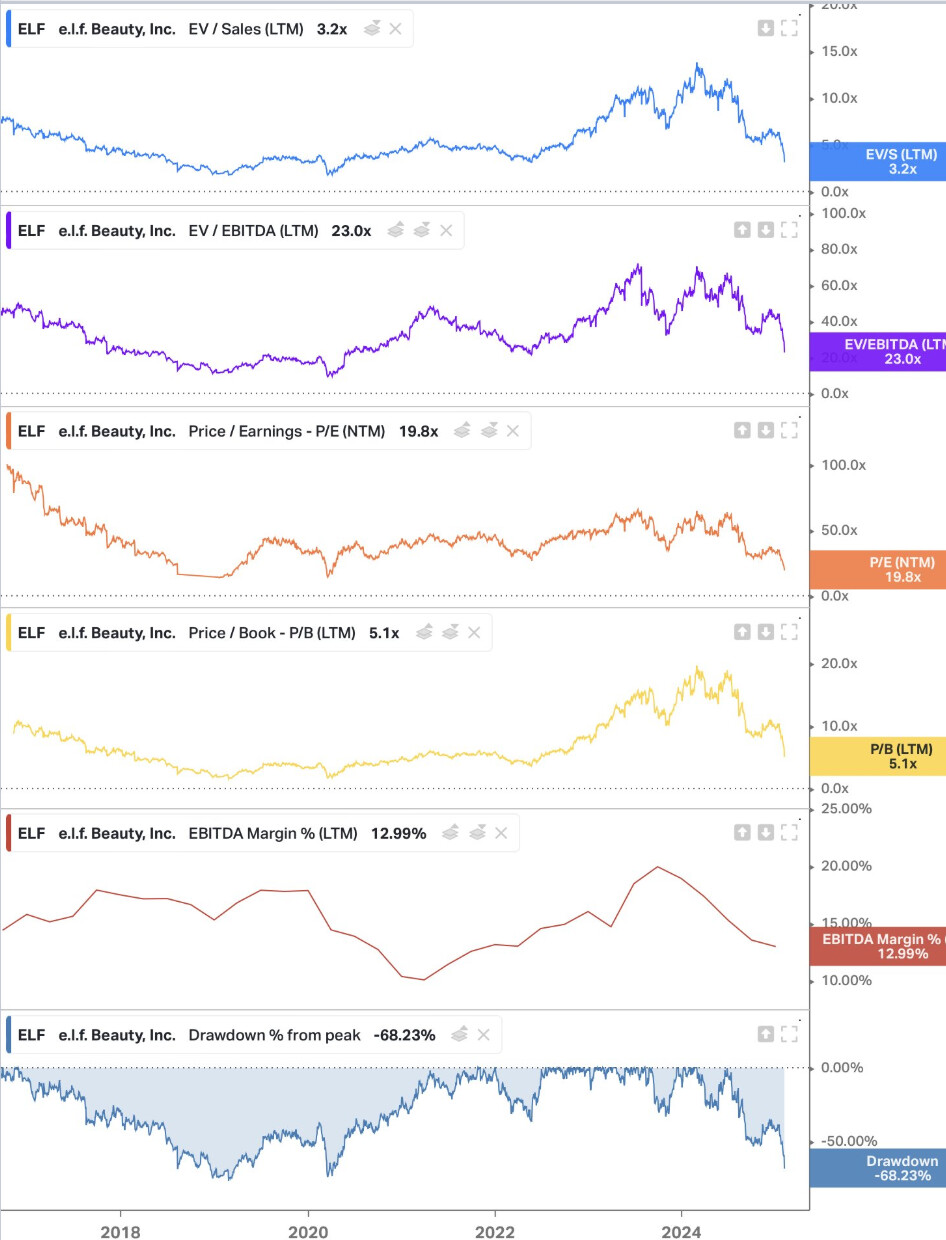
Værdiansættelsen kan estimeres med de tal, man ønsker, men det er ikke let. Det er nemt at drage forkerte konklusioner ud fra pengestrømsopgørelsen. P/E er 45 i forhold til sidste års nettoresultat.