Udover vores egen analyse findes der to andre analyser af CapMan (SEB og Nordea). Begge er af god kvalitet og offentligt tilgængelige. Nordeas analyse findes også i vores tjeneste, men SEB’s skal man finde i deres egen åbne portal. 
Især ved værdiansættelse er det ofte godt for en analytiker at se, hvordan kolleger griber virksomhedens værdi an. Jeg har lavet en kort sammenligning af vores tre værdiansættelser af CapMan.
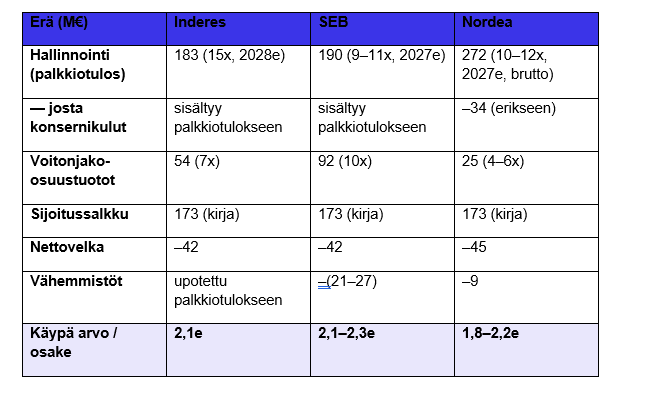
Hvad angår investeringsporteføljen, er vi praktisk talt enige: Alle værdisætter den til nogenlunde bogført værdi (173 mio. EUR). Dette er efter min mening et logisk udgangspunkt, og jeg ser ikke selv nogen grund til at anvende nogen form for rabat herpå. Nettogælden er også stort set den samme hos alle. 
Når det gælder indtægter fra resultatandele (carried interest), er der store forskelle i vores vurderinger. Nordea værdisætter dem til kun 25 mio. EUR, vi til 54 mio. EUR, og SEB til helt op til 92 mio. EUR. I SEB’s analyse springer det i øjnene, at de anvender en høj årlig indtægtsstrøm fra resultatandele på 9,2 mio. EUR samt en høj multipel på 10x for denne. I betragtning af at CapMans gennemsnitlige resultatandel i perioden 2017-2025 har været lidt over 4 mio. EUR, virker det som et meget optimistisk estimat. Nordeas ret pessimistiske estimat er efter min mening velbegrundet, da CapMans resultater på dette punkt har været ret svage de seneste år, og store forventninger til resultatandele er konstant blevet nedjusteret og udskudt. Jeg ser selv mit eget estimat som snarere optimistisk end pessimistisk. 
Den anden og mere interessante forskel er håndteringen af minoritetsinteresser, hvilket for CapMan er et usædvanligt stort spørgsmål. Vi fratrækker minoriteternes resultatandel direkte fra gebyrindtægterne, da teams direkte ejer minoritetsandele i de virksomheder, de forvalter (Infra, Growth osv.). Implicit er værdien af vores minoritetsinteresser over 40 mio. EUR, hvilket er den højeste blandt os. SEB værdisætter minoritetsinteresserne til 21-27 mio. EUR, og Nordea til kun 9 mio. EUR. Jeg mener, at især den værdi, Nordea giver, er meget lav, da minoriteternes resultatandel for de seneste 12 måneder er over 3 mio. EUR, og den vil vokse i takt med, at gebyrindtægterne skaleres. Man kan naturligvis argumentere for en lavere multipel for minoritetsinteresserne end for gebyrindtægterne, da minoriteternes resultat også påvirkes af indtægter fra resultatandele. Men især Nordeas 9 mio. EUR er efter min mening en klar fejl. 
Forvaltningforretningen kræver lidt beregningsarbejde for at få sammenlignelige tal. Nordea adskiller koncernomkostninger særskilt, og hos både SEB og Nordea skal minoritetsinteresserne fratrækkes denne værdi for forvaltningsforretningen for at nå frem til et tal, der er sammenligneligt med vores. De sammenlignelige tal er således: Inderes 183, SEB 165 (beregnet ud fra midtpunktet for minoritetsinteresser) og Nordea 230. Der er naturligvis stor variation i værdierne, men de befinder sig nogenlunde i samme boldgade. Der er overraskende store forskelle i multiplerne. Vi bruger 15x, SEB 9-11x og Nordea 10-12x. SEB og Nordea bruger år 2027 i deres prognoser, men vi bruger undtagelsesvist 2028, da 2028 klart er et svagere resultat end 2027. 2027 vil med stor sandsynlighed indeholde betydelige tilbagevirkende gebyrer til fonde, og derfor ser 2027-resultatet efter vores mening for godt ud.
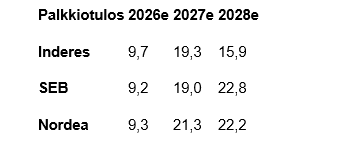
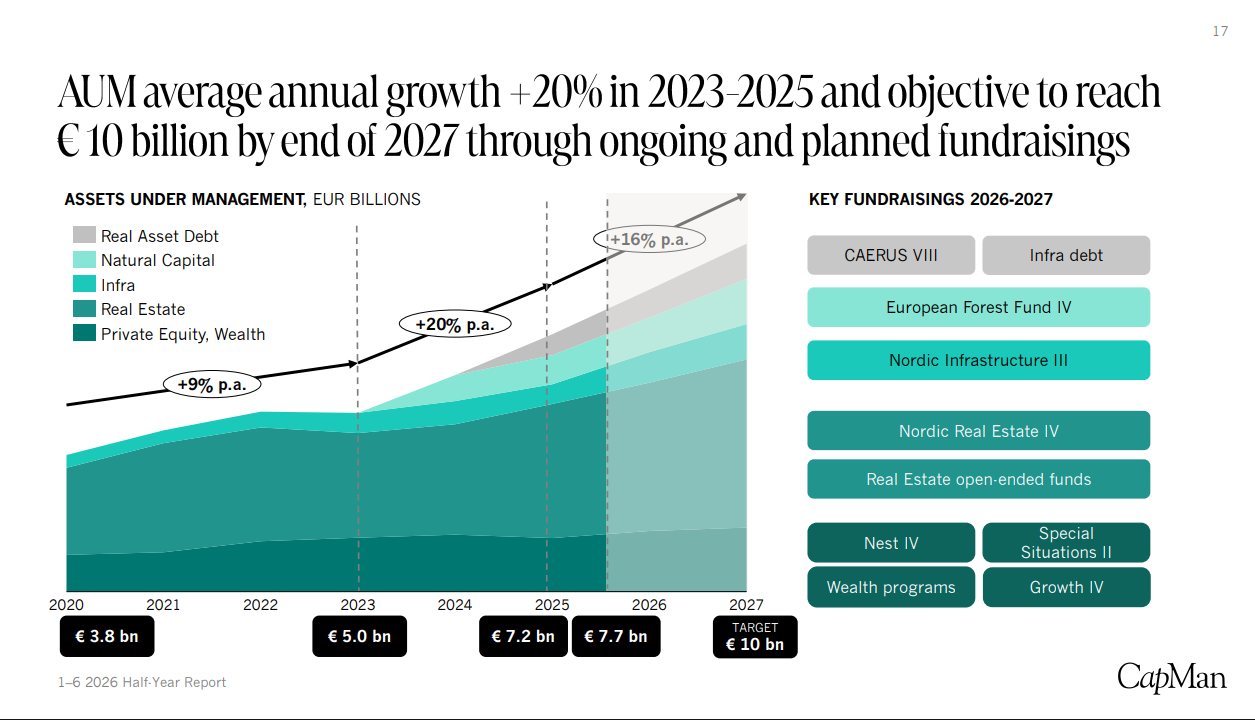
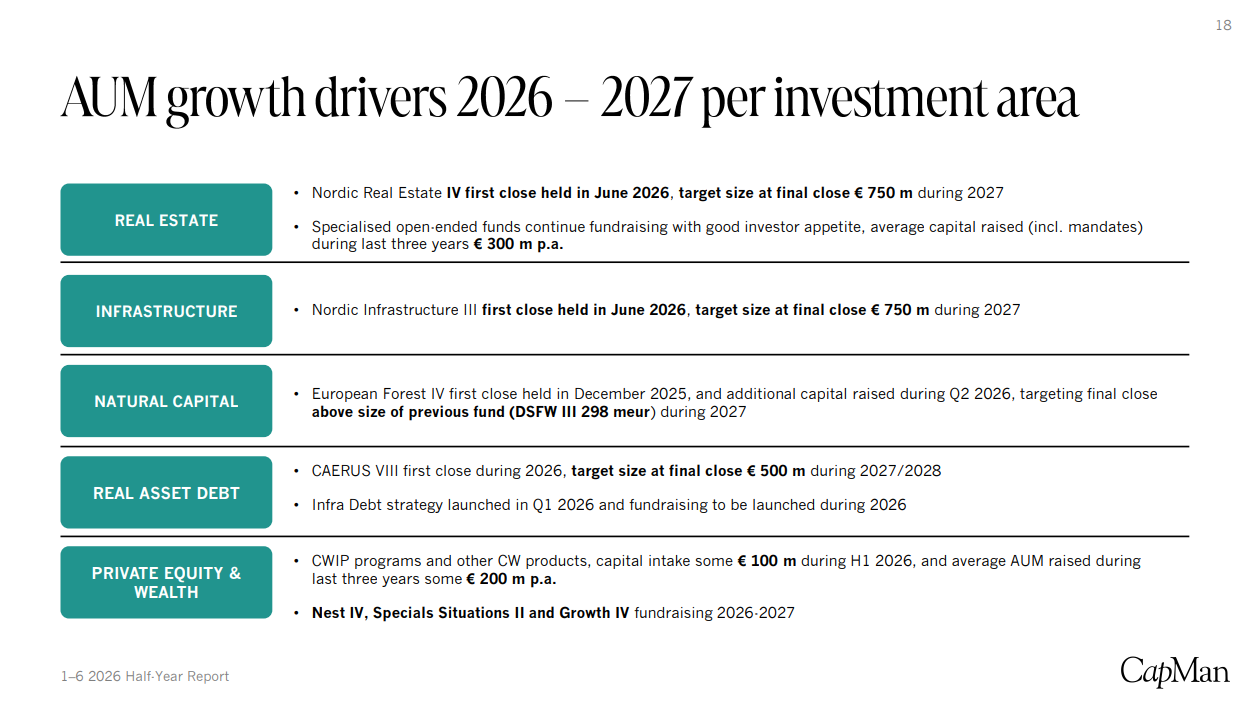
Når man ser på prognoserne for gebyrindtægter, bemærker man, at 2026-2027 er næsten identiske, men at der er en meget stor forskel i prognoserne for 2028. I mine ører lyder 2028-estimatet fra SEB/Nordea meget højt, fordi 2027 får tilført de tidligere nævnte tilbagevirkende gebyrer. SEB og Nordea er begge væsentligt mere aggressive end os, hvad angår resultatgearing (operationel gearing), og de forventer, at CapMan får stor succes med dette i løbet af de næste 2 år. Som jeg også har sagt her, har jeg mine egne bekymringer omkring fastholdelsen af omkostningskontrol og realiseringen af resultatgearingen. 
Summa summarum: Selvom der er forskelle i beregningerne, ender de alle meget tæt på hinanden: vores 2,1 EUR, SEB 2,1–2,3 EUR og Nordea 1,8–2,2 EUR. For alle baserer værdiansættelsen sig også kraftigt på realiseringen af resultatforbedringen i 2027-2028, det vil sige succesfuldt nysalg og resultatgearing. Hvis resultatgearingen udebliver, og værdiansættelsen skulle foretages ud fra de nuværende gebyrindtægter, ville værdien af forvaltningsforretningen være groft sagt halvdelen af den nuværende, og summen af delene ville falde til omkring 1,5 EUR. Jeg håber, at dette var til nytte for CapMan-følgere! 
Kilder: Nordea, SEB og Inderes’ Q2-rapporter om CapMan samt omfattende rapporter fra både SEB og Inderes.


 Derudover kræver denne form for sammenligning normalt en sum-af-delene-beregning (SOTP), da sammenligning af DCF-modeller eller multipelbaserede analyser sjældent er særlig frugtbar.

 CapMans administrerende direktør Pia Kåll var med til at fortælle om sin virksomhed som investeringsobjekt