Biorem – dominans for at reducere emissioner

Biorem er en cleantech-virksomhed, der designer, producerer og implementerer skræddersyet emissionsreduktionsteknologi til kunder gennem biologiske midler. Vi er specialiserede i at fjerne farlige forbindelser og lugte fra urent materiale på en omkostningseffektiv måde.

Du kan stole på os hos Biorem i ethvert projekt, uanset størrelse, og være sikker på, at du har den bedste tilgængelige teknologi og support til at løse dine sværeste udfordringer. Her er et link til Biorem’s lange præsentation, grundlæggende principper, baggrund og virksomhedsværdiskabelse.
https://www.reddit.com/r/pennystocks/comments/k5cmks/deep_dive_into_biorem_brmv_birmf_extreme_value/?utm_medium=android_app&utm_source=share

Biorem er kinesisk-ejet, Tus-Holdings ejer lidt over 60 % af os. Tus Holdings spiller ikke med små chips; den samlede værdi af de aktiver, de forvalter, siges at være 200 billioner CNY.

Biorems ledelse er blevet forstærket med kvalitet i form af CEO Derek Webb, en bachelor i miljøvidenskab med hovedfag i luftforureningskontrol. Derek har allerede over 1500 installationer på sit “bælte” inden for design, fremstilling og implementering i Amerika, Europa, Mellemøsten og Asien.

Formanden for bestyrelsen er Mr. Zao. Han bidrager med sin ekspertise fra Tuss-siden. (Vice President for TusHoldings, General Manager for Tus-Material Group osv.) Et meget imponerende CV.

Hvilke projekter er allerede blevet afsluttet? I slutningen af 2019 installerede Biorem sammen med Samsung et nyt biologisk system i en af deres halvlederenheder i Sydkorea. Designet af processen og udstyret blev afsluttet i Nordamerika, mens indkøb og levering af prototypesystemet udnyttede Biorems forsyningskæde og produktionskapacitet i Kina. Med et års driftsdata overgik systemets ydeevne forventningerne, og Samsung købte enheden for at fortsætte med at reducere procesemissioner.
https://finance.yahoo.com/news/biorem-announces-successful-demonstration-projects-130000521.html

Når man læser om Biorems projekter, opdager man altid, at kunden køber mere. Kundetilfredsheden er høj, og Biorem er en pålidelig partner også for yderligere ordrer.

Biorems økonomiske situation er god. Ingen gæld.

Shares Outstanding: 38,66 millioner

Market Cap: $16,2 millioner

Working Capital: $9,8 millioner

TTM Revenue: $20,8 millioner

TTM Adjusted Ebitda: $1,1 millioner

Current Backlog: $35,6 millioner

Her er den seneste Q3/2020 rapport.

https://www.biorem.biz/index.php/2020/11/25/2020-third-quarter-results/

Jeg ønsker jer alle glade tider med at finde og følge Biorems investeringshistorie. :cowboy_hat_face: Real Time Price Biorem

32 Synes om

God åbning, tak for det!

Hvis jeg forstår det rigtigt, så har insidere omkring 2/3 af aktierne, hvilket betyder, at free float er ret lille?

2 Synes om

Ved første øjekast ser dette ikke ud til at gå nogen steder. P/EBITDA (justeret)-forholdet er ikke vanvittigt dyrt, men det har heller ikke været i stand til at levere stabile resultater eller øge sin omsætning væsentligt.

Desuden er markedsværdien faktisk vokset til omkring 25 millioner, så de tal, der er citeret i åbningsopslaget, er forældede.

Der ser heller ikke ud til at være nogen speciel væksttendens i TTM her, medmindre der sker noget nu. Forudsat at Nordnets tal er korrekte for tidligere år.

Nå, ikke kun dårligt, for hvis der er noget her, kan det flyve under radaren.

3 Synes om

Lige præcis. En søgning på Biorem-aktionærer giver ikke mange resultater. Derfor har jeg fremhævet Tus Holdings’ rolle i dette som værende betydelig. Jeg er dog ikke bange. De har i det mindste musklerne til at drive virksomheden i den retning, de ønsker, og for Tus, husk, er at skabe værdi for aktionærerne nummer 1. :wink:

1 Synes om

I Pennystocks-linket er vækstkurven for omsætning og ordrebog meget godt beregnet:

Vækstmuligheden

Med nul gæld og en forward P/E ekskl. kontanter under 3, kan dette skrige smeltende isterning, men det kunne ikke være længere fra sandheden. Ved at tage et 3-års gennemsnit for omsætningen for at udjævne noget af uregelmæssigheden på grund af tidspunktet for kontrakter, har Biorems omsætningsudvikling siden 2015 været:

$15,7 millioner (2013-15 gennemsnit)

$14,5 millioner (2014-16 gennemsnit)

$18,5 millioner (2015-17 gennemsnit)

$20,9 millioner (2016-18 gennemsnit)

$22,5 millioner (2017-19 gennemsnit)

Gøres det samme for ordrebogen ved årets udgang, er tallene:

$13,6 millioner (2013-15 gennemsnit)

$16,0 millioner (2014-16 gennemsnit)

$17,7 millioner (2015-17 gennemsnit)

$19,4 millioner (2016-18 gennemsnit)

$23,9 millioner (2017-19 gennemsnit)

Og lige nu er den nuværende ordrebog på $35,4 millioner, det højeste, den har været i Biorems historie.

Jeg fik en omsætningsvækst på 9,4% om året 2015-2019 (beregnet som det “glidende” gennemsnit for det pågældende år og de to foregående). Men ja, ikke noget eksplosiv vækst indtil videre.

5 Synes om

Jeg læste det, men med de tal er vækstcasen ikke særlig stærk. Er det en omsætningsvækst på 5 % om året i de sidste 7 år?

(Her er startpunktet for tidsperioden taget omkring midten af den første treårige periode, Q2 2014, og omsætningen antages at være 15,7M TTM. Derfra er der rejst 6,25 år til Q3 2020, og TTM-omsætningen er nu 21M.

Jeg kan selvfølgelig have valgt en ugunstig tidsperiode. Hvis man tager tallet fra det sidste år af den pågældende glidende gennemsnitlige periode, ser væksten hurtigere ud, plus du sluttede i 2019, hvilket gør tidsperioden kortere, og omsætningen ved slutpunktet er også højere.

Det er nok ikke helt fair, da corona også var i 2020, så fra slutningen af den første glidende gennemsnitlige periode til slutningen af den sidste glidende gennemsnitlige periode ville det være 9,4 % om året.)

På Reddit siges det, at ud over Miami har virksomheden fået salg fra gentagne ordrer fra en anden by, Montreal. Kina opfattes også som en vækstmulighed, da hovedejeren er et kinesisk holdingselskab, men ellers er der ikke en væsentlig tilstedeværelse i Kina. Derefter tales der om mulig eksponentiel vækst, men der er stadig et ret stort hul.

Selvfølgelig er backloggen nu tydeligt større end tidligere, og omsætningen er trods alt også vokset over tid. Dog er backloggen som sådan ikke fuldt ud blevet omsætning, selvom den korrelerer med omsætningen.

3 Synes om

Bioremms indtægter er projektbaserede, og forhåbningen er, at vi næste år kan gennemføre projekter bedre. Bioremms indtjening vil stige tilsvarende.

Så vidt jeg forstår, er vedligeholdelsesforretningen ikke særlig stor. Hvad er serviceintervallet for vores bedste produkt, Synergy Multi Stage Systems? Biofiltre havde, så vidt jeg husker, en garanti på hele 10 år. Temmelig imponerende. :thinking:

3 Synes om

Jeg bemærkede den stigning, men er den væsentlig, en ikke-engangsforeteelse? Jeg ville ikke umiddelbart smide den ud uden at undersøge den nærmere, men der skal ske noget “nu”. God pointe dog, jeg vil prøve at grave mere.

Det samlede billede ser nu ud til at give en stærk nettokassebeholdning, en encifret omsætningsvækst, hvis skalering til resultatlinjen ikke er klar, og den forretningsmæssige bæredygtige rentabilitet er i øjeblikket et lille spørgsmålstegn.

Projektbaserethed kan påvirke forudsigeligheden, og når float kun er et par millioner dollars, ville en rabat på multipler ikke undre mig.

I sig selv, hvis omsætningen rapporteres som et glidende gennemsnit, ville dette sandsynligvis også være rimeligt for nettoresultatet.

7 Synes om

Et pilotprojekt med New York City kan give en masse ekstra indtægter. Den første enhed er allerede installeret på et spildevandsrensningsanlæg. Ifølge Derek frigives Legionella-bakterier ikke til luften under spildevandsbehandlingen. De bruger tilsyneladende BASYS- og BiofiltAIR-systemet til fjernelse af luftforurenende stoffer i dette projekt.

Simple to operate and maintain, BASYS systems are extremely flexible in nature: they can be stacked, roof mounted or installed underground. They can be constructed of high density polyethylene (HDPE), fibre-reinforced plastic (FRP) or stainless steel. They can be designed for forced draft or induced flow (positive or negative pressure), and there are a large number of options that can be selected to handle any application from heating, cooling, insulation, dust and aerosol removal.

BiofiltAIR systems are for large airflows and particularly suited for dense urban environments. They can be integrated into the building envelope, or located underground, above ground or a combination of the two.

These systems can also be designed for forced draft or induced flow (positive or negative pressure) and are available with a wide range of instrumentation and controls.

BiofiltAIR systems are aesthetically pleasing and can be integrated seamlessly with onsite weather stations and continuous performance monitoring

7 Synes om

Tak for at du startede tråden, @Kaira. Interessant selskab i et hot segment. Kan du venligst redigere trådens start, så man kan se, hvilken tekst der er din egen, og hvilken der er citeret. Nu fik jeg først det indtryk, at du arbejdede for Bioremi.

11 Synes om

{“content”:“Talmæssigt ser det ud til at være en perle i mine øjne, men jeg undrer mig over, hvor væksten skal komme fra. Produkterne ser dog ud til at være fremragende. Jeg skal prøve at undersøge sagen yderligere. Disse markeder er på ingen måde kendte for mig.\n\nTusind tak for et meget interessant selskab! @Kaira :grinning_face_with_smiling_eyes:”,“target_locale”:“da”}

Tak for din feedback, MW. :+1: Jeg har bevidst valgt en praktisk tilgang her. Biorem er os aktionærer, herunder også småinvestorer. Dit bidrag er også vigtigt. Agendaen er fælles for os, nemlig at tjene lidt penge gennem investeringsaktiviteter. Jeg forbeholder mig også retten til at tale uformelt om Biorem på en savolais-måde.

Salgsargumenterne er primært citeret fra Biorems investorpræsentation, dvs. de er stort set udarbejdet af Biorems marketingorganisation. Dem kan man roligt ignorere og overveje, om løfterne virker troværdige gennem projekterne. Feedback fra Samsung, Sinopec, Montreal og Miami har jeg haft indtryk af været god, da de har bestilt yderligere udstyr.

Nå, lad os dele det op. Den oprindelige præsentation er citeret fra Biorem, Tus Holdings-tallene er citeret fra Tus’ hjemmeside. Personbeskrivelsen er selvskrevet med Biorems persongalleri som kilde. Samsungs case er citeret ord for ord. Den økonomiske situation er citeret. “På jagt efter glade tider” er citeret tekst fra en, der er fornærmet. :sweat_smile:

2 Synes om

Bioremms repræsentant-/forhandlernetværk er bredt og globalt. Jeg fandt for eksempel ingen henvisning til Bioremm på Aquatechs hjemmeside. Aquatech har deres helt egne produkter, som de sælger og markedsfører. :thinking:

Er det sådan, at du bestiller en pakke fra Bioremm, men Aquatechs folk installerer den så alligevel i Australien? På den spanske repræsentant Residums hjemmeside var Biorem dog nævnt sporadisk i projekterne. BIOREM. Lideramos la innovación en biofiltración

Herfra til forhandlernetværket. Er disse aktører kendte for jer?

1 Synes om

“Jeg tror, at feedback fra Samsung, Sinopec, Montreal og Miami har været god, da de har bestilt yderligere udstyr.”

Det er svært at citere korrekt på mobilen.

Har der været nogen information om f.eks. Samsungs yderligere ordrer?

Ud fra disse forhandlere kan jeg ikke drage nogen anden konklusion, end at en Biorem-medarbejder i Kina står for salget af produktet? Der er en regionschef der, mens Mullin og Harman tager sig af resten af verden.

Kunne der være meget vækst i Kina i fremtiden, og installerer Biorem selv sine produkter der, når der ikke var nogen mellemmand listet udover regionschefen?

Q3-2020 har været ret stille, men det skyldes formodentlig corona. Ordrebogen er formentlig dels rekordstor, fordi de ikke har kunnet levere projekterne, men den stærke ordrebog giver håb om bedre tider og vækst i aktiviteterne.

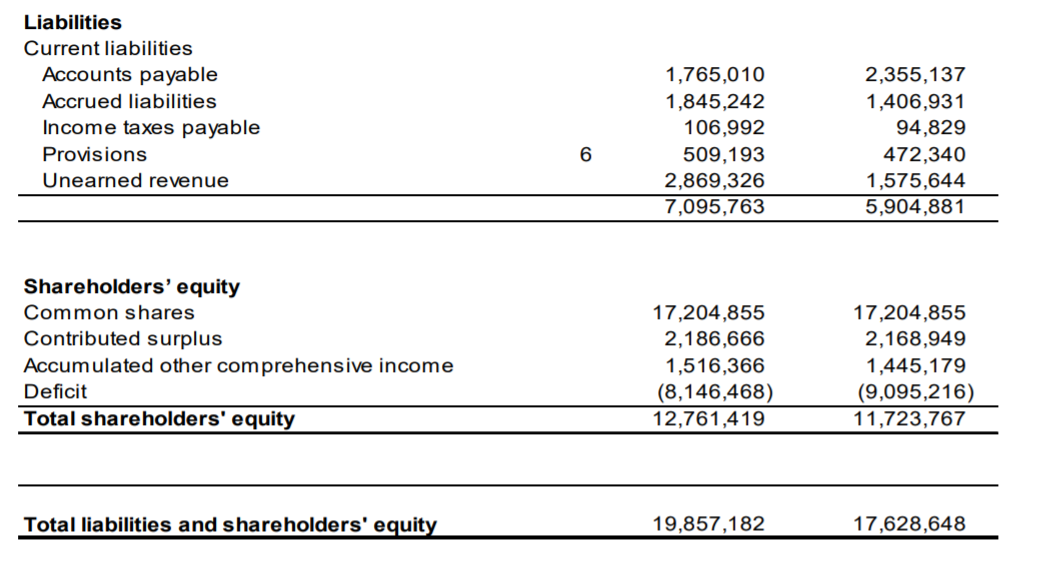
Selskabets balance ser ganske “pæn” ud, ingen produktudvikling osv. udgifter er aktiveret, og der ser ikke ud til at være bundet meget kapital i driften. Selskabet har ingen banklån og 9 mio. € i kassen. Egenkapitalen er knap 13 mio. €, så med en markedsværdi på omkring 25 mio. € er værdien af forretningen 12 mio. €. Hvis den kommer ind i en vækstbane, er den stadig ikke overprissat, selvom kursen selvfølgelig allerede er fordoblet.


Jeg tager muligvis en lille testposition, hvis prisen ikke stikker helt af på grund af forummet, da det er en aktie med lav omsætning. Dette forum er sgu spændende, ellers ville jeg aldrig have investeret i sådanne canadiske miniputterfirmaer.

E: Fik fat i 10.000 stk. i går til 0,60 CAD. Lad os se, hvad fremtiden bringer.

9 Synes om

Kære Biorem-brødre/-søstre, her er sidste uges interview med CEO Derek Webb.

Interviewet er lavet af smallcapdiscoveries.com, der specialiserer sig i at grave 10-baggers frem. :grinning: Et rigtig godt fund fra dem, og et overbevisende, optimistisk interview fra Derek. Jeg fik i hvert fald styrket min tro på Biorems fremskridt. Det er nok at lytte til de sidste 10 minutter, hvis du har travlt…
Biorem CEO Derek Webb

6 Synes om

Hvilken slags information eller forståelse havde du om konkurrencesituationen/konkurrenterne? Det kunne give et indblik i værdsættelsen.

Tak for spørgsmålet. Angående konkurrencesituationen siger Derek følgende:

count 24:10 →

Vores primære konkurrenter er meget store multinationale globale virksomheder, der udfører termisk oxidation (nævner ingen navne). Nævner generelt tyske virksomheder, der behandler spildevand i USA.

Omkring ti mindre virksomheder, der ikke skader Biorem, kommer og går, og de holder maksimalt 5-10 år. Men tænk, af disse 10 mindre virksomheder kan 1 eller 2 fungere på samme niveau som Biorem. Derek retter hurtigt, at de klarer sig på et lidt lavere niveau sammenlignet med Biorem.

Dette var irriterende i Dereks tale, når han kaster ting op i luften, men ikke specificerer eller uddyber. Hvem er konkurrenterne, og hvordan klarer Biorem sig bedre end dem? Meget udenadslært retorik.

Da Derek ikke var til nogen hjælp, kunne jeg så få en liste over Thermal Oxidation stock company? Vi kan starte med at analysere dem sammen.

https://www.environmental-expert.com/companies/keyword-thermal-oxidizer-12294/location-europe

Interessant interview, og jeg må virkelig se det hele, når jeg har mere tid, så det ikke kun er de sidste 10 minutter.

Men direktøren nævnte også, at undervurderingen ifølge ham skyldtes, at størstedelen af aktierne er ejet af Tussi og ledelsen, hvilket resulterer i lav omsætning. På den anden side påvirker den hårde konkurrencesituation, som direktøren også nævnte igen til sidst, sandsynligvis også.

Jeg er selv med en lille position og venter spændt på, hvad dette år bringer, for ifølge direktøren ville der ifølge videoen være noget værdistigende på vej til investorerne.

2 Synes om

Webb siger næsten ordret følgende i det Smallcap Discoveries-interview, som udkom i midten af januar (fra 16:00 og frem):

“We’ll be introducing a new product line, of new technologies, literally within coming days to weeks”.

Er der kommet noget nyt om dette? Jeg har ikke set nogen officiel meddelelse.