Jeg har kigget på BioDelivery Sciences International (BDSI) efter at have læst VIC’s fremragende artikel om emnet.
Link: Value Investors Club / BIODELIVERY SCIENCES INTL (BDSI)
Det er et amerikansk medicinalfirma, hvis patenterede hovedprodukt, Belbuca, udgjorde 90 % af omsætningen i sidste kvartal. Belbuca er et opioidbaseret smertestillende middel, der takket være dets administrationsmetode og egenskaber er sværere at misbruge end sammenlignelige produkter, og det har færre bivirkninger.
Belbuca administreres med en strimmel, der placeres i kinden og opløses i slimhinden. Salgsvæksten og markedsandelen, som aftog under pandemien, taler for lægemidlets konkurrenceevne.
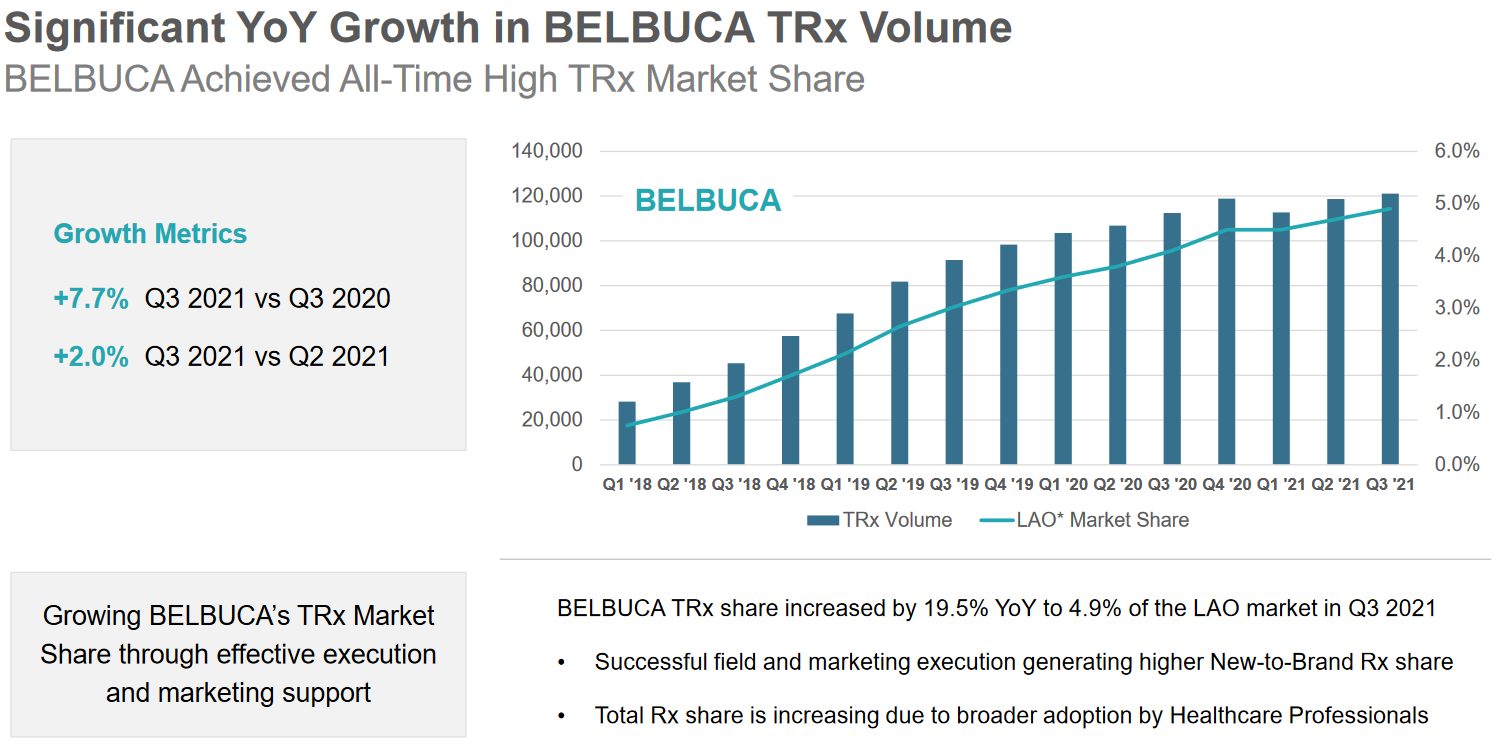
I første halvdel af 2021 voksede Belbuca’s omsætning med omkring 10 %, hvilket nærmede sig trenden før pandemien. Mere om begivenhederne i Q3 senere.
Virksomheden er i øjeblikket værdiansat til omkring EV/EBITDA 7 og P/E 10-12 baseret på 2021-multipler. DCF giver, med forskellige scenarier, en aktiekurs på 6-8 dollars, mens den nuværende kurs er 3,3 dollars. En lav pris for en fremragende virksomhed.
Årsagen til dette er en patentretssag, der startede, da Alvogen forsøgte at markedsføre et lignende produkt. Alvogens argument er, at BDSI’s patent blev forudgået af et patent med samme medicinske virkning (Tapolsky-patentet), og dette patent trådte ganske rigtigt i kraft et par år før BDSI’s patent. Jeg kan ikke fortolke retssagsrapporterne eller de faktiske forskelle mellem patenterne, men min interesse gælder BDSI’s resultater i tidligere tvister og ledelsens seneste adfærd.
Før Alvogen har BDSI været involveret i retssager med Teva Pharmaceutical og Aquestive.
Teva-sagen endte med et forlig mellem BDSI og Teva, og i Aquestive-sagen har retten “vendt sig” til BDSI’s fordel. Heraf kan man drage den konklusion, at BDSI er i stand til at forsvare sine patenter.
En anden interessant udvikling har fundet sted i insiderhandlen. Før forårets retssager solgte insidere konstant ud af deres beholdninger, indtil det pludselig stoppede i februar. Siden da har insidere aggressivt indløst optioner, og i ét tilfælde har de også købt på det åbne marked. Jeg vil beskrive deres handlinger som forsigtigt optimistiske.
Virksomhedens operationelle aktiviteter har også taget en mere aktiv drejning. I januar 2020 skiftede virksomheden administrerende direktør og påbegyndte tilbagekøb af egne aktier for 25 millioner. Virksomheden gennemførte også opkøbet af ELYXYB i Q3 for 15 millioner dollars og tilføjede dermed et migrænemiddel til sit sortiment fra starten af 2022. Lyder dette som en virksomheds aktiviteter, hvis omsætning og marginer står over for en indskrænkning?
I tredje kvartal skete der også andre interessante ting. Alvogen begyndte, i strid med aftaler, at sælge sin egen version af Belbuca. Dette blev hurtigt stoppet. Alligevel sænkede dette også omsætningsvejledningen med omkring 5-10 %. Dette er en forsmag på et muligt tab af eksklusiviteten af Belbuca-salget. Men det, jeg finder mest interessant, er årsagen til dette salg.
Hvad kunne være den fair værdi ved tab af eksklusivitet for Belbuca? Her er en ufuldstændig beregning med følgende antagelser: BDSI vokser 2 % uendeligt fra 2021, EBITDA-marginen falder fra 24 % til 15 % efter 2021. WACC er 8.
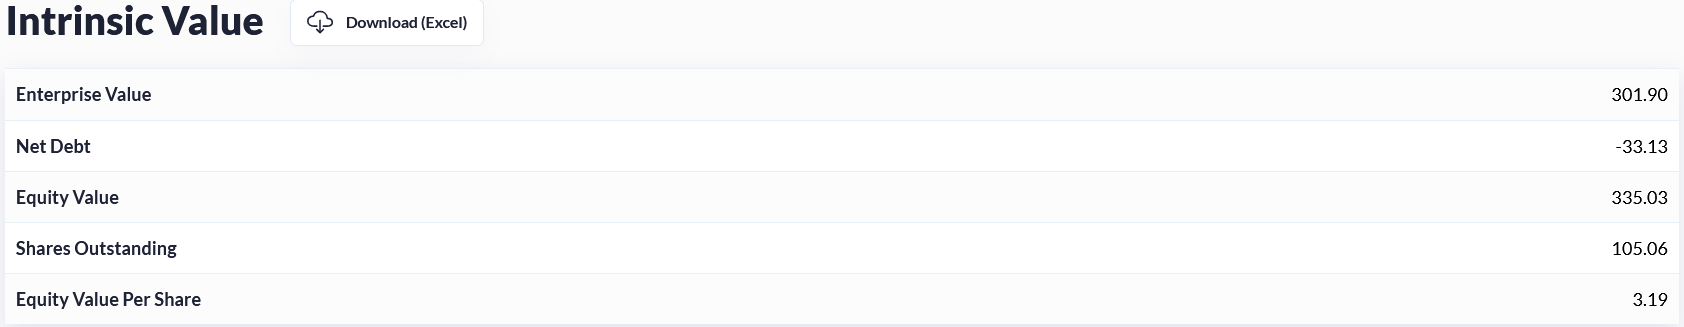
Lad os tilføje en sikkerhedsmargin på 20 % på grund af mulige retssagsomkostninger og manglende erfaring fra analytikeren. Vi får en kurs på 2,55, mens gårsdagens slutkurs var 3,3 USD.
Optimistiske scenarier giver en aktiekurs på 6-8 USD.
Forholdet mellem risiko og afkast virker fremragende i dette lys. Dette garanterer selvfølgelig ikke, at kursen ikke halveres i lyset af dårlige nyheder.
Skribenten købte dette lige før Q3 og fik et kursfald på 20 % inden for få dage og et stop loss, der aktiveres ved 3,5 USD. Jeg vil måske hoppe tilbage i med en lille indsats.
Kilder:
Q3 præsentation:
https://ir.bdsi.com/static-files/174f60b6-d1d7-4b3e-96d8-d2f060c58e52
Insiderhandler:
https://www.nasdaq.com/market-activity/stocks/bdsi/insider-activity
Retssagsrapporter