{“content”:“Fick just i morse en ny rekommendation för Basware som har sjunkit kraftigt.\nJag tänkte öppna en tråd. \nJag köpte en omgång Basware runt 18 euro, eftersom jag tänkte att det var mycket negativt inprisat i aktien. Dock har ledningen bytts ut och lönsamheten skulle bli positiv 2020. Jag antar att detta kan leda till en förstärkning av kursen. \nMin position är inte särskilt stor. \n\nVad tycker ni, hur många har redan gett upp och glömt hela företaget?”,“target_locale”:“sv”}
Japp japp, verkar det fortfarande vara? Jag har en sån. Härlig känsla att priset skulle vara tillräckligt lågt nu.
Men Basware hade väl en helt okej Q2 
Borde man nu kunna få detta företag att gå med vinst under 2020.
Kursen har redan krupit över 20 euro!
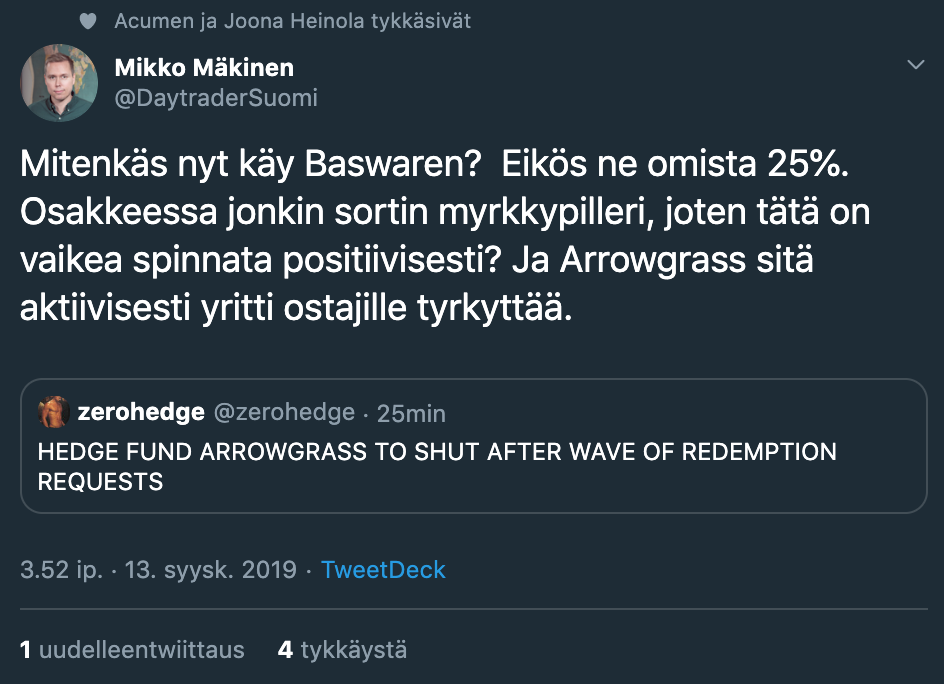
Vad i helvete. Vad händer med huvudägaren?
Ni har säkert redan sett våra kommentarer om ämnet, men vi lägger in det här i tråden också Baswaren pääomistaja sulkemassa rahastojaan - Inderes
1 gillning
Japp! Jag tänkte likadant, att eftersom arrowglass ändå var på väg att sälja, skulle en annan ägare vara bättre än de, och här skulle det finnas en färdig fångst, när mitt eget genomsnittliga inköpspris är under 18 euro, så en liten premie på kanske 50% skulle kännas rimligt, men visst, 35-40 euro skulle vara bättre.
Förra gången skulle priset ha varit 48 euro/aktie, men köparen hade tydligen inte finansieringen i ordning.
Viljo, hur kommer det sig att Baswares resultat är så dåligt? I mitt arbete stöter jag då och då på Baswares tjänster och har inte tänkt att branschen är så svår? Vad är det som är fel här?
Det verkar vara den molntransformation där pengarna kommer efteråt. Och att mycket energi har gått åt till att flytta gamla kunder till molnet. Senast sa VD:n att kvaliteten på kunderna var bättre, det vill säga fler nya kundrelationer, om jag minns rätt.
Min största anledning till att köpa var det låga priset. 17,56 och rejält över 18 eur partier.
Ny rekommendation 24 eur.
Det verkar som att kundernas betalningslogik också kommer att övergå från förskott till efterhand.
Helt okej att det vänder uppåt, det finns ju de som shortar 
Om Saas-företag internationellt värderas med en EV/försäljning-multipel på 8, så ligger Baswares multipel troligen runt 2,5, medan den vid budet i början av året skulle ha varit runt 5-6.
Det får förvisso inte mycket stöd från annat. Å andra sidan verkar ändringen i faktureringsmodellen vara radikal för intäktsströmmen, men kommer den att korrigeras?
Du sålde nog inte när det var ett rykte om köperbjudande? Jag gick in på 17,5 euro, så det såg redan bra ut vid 23 euro.
1 gillning
Jag tänker åtminstone att när Basware är en av de ledande aktörerna inom sitt område, och periodiciteten (tapioillisuus) försvinner i slutet av 2020 och förväntas kunna fortsätta växa, kommer företaget att betraktas på ett annat sätt. Enligt Petri är köpaktiviteten inom branschen hög, och SaaS-företagens EV/försäljningsvärdering är i genomsnitt omkring 8, medan Baswares är omkring 2,5?
I molnvärlden får man pengarna i efterhand, och även nya avtal sprids tydligen ut över flera år med månadsfakturering efteråt. Tydligen är man i det här skedet, när transformationen fortfarande är färsk, lite som i en mellansituation där man väntar på att betalningarna ska ackumuleras? Kostnaderna har förmodligen varit massivare från överföringen av gamla kundrelationer till molnet, och dessa förväntas minska.
Jag baserade alltså mitt köp spekulativt på en låg värdering, en förbättrad resultatkvalitet och cloud-orderstocken An. Och på att när tillräckligt många gamla kunder har flyttats till molnet, blir det möjligt att fokusera på att skaffa nya.
Jag fortsätter diskussionen själv. Jag märkte vid 23 euro att uppgången stannade, men jag hade redan lättat på positionen. Men jag skulle ändå vilja hålla kvar tills vi får en premie på knappt 100% från köpanbudet.
Huvudägaren avvecklar sin fondandel och kommer säkert att sälja sin andel. Det går inte att bara lägga ut den till försäljning. Den måste säljas som ett block, och den andelen är väl 25%, om jag minns rätt?
I väntan på det borde resultatet vara positivt i slutet av 2020 om man ska tro den nya ledningen.
1 gillning
Om det går ner till runt 16 euro igen, då kanske jag fiskar.
Företaget lyckades rekrytera toppchefer från konkurrenterna till både USA och Storbritannien
https://www.basware.com/en-us/news/basware-appoints-blair-tolbard-general-manager-for/
https://spendmatters.com/uk/breaking-news-justin-sadler-smith-leaves-sap-ariba-and-moves-to-basware/
3 gillningar