Hej. Finns det några nära följare av Aspocomp här? Åsikter om företaget, drar det nytta av 5G-marknaden? Kursutvecklingen verkar åtminstone vara vild.
4 gillningar
Orderstocken är verkligen intressant (4,9 miljoner). Nästa kvartals omsättning har sedan 2017 varit ca 2,5 gånger orderstocken, vilket skulle ge drygt 12 miljoner i omsättning. Tidigare i år har vi 23 miljoner. Totalt skulle det vara 20% över förra året, när prognosen bara är cirka +10%.
"FRAMTIDSUTSIKTER
Bolaget bibehåller helårsprognosen oförändrad. Under 2019 beräknas omsättningen öka med cirka 10 procent från 2018 och rörelseresultatet förbättras från 2018. Under 2018 uppgick omsättningen till 29,1 miljoner euro och rörelseresultatet till 2,9 miljoner euro."
Marknadsreaktionen på negaren var verkligen långsam. Jag hade hunnit sälja mina positioner flera gånger.
Ja, jag hann sälja mina 11 och 35 sekunder efter vinstvarningen. Det ska bli intressant att se hur resultatet blir. Förra årets EPS var ändå 0,59, 0,40 EPS skulle vara en bra nivå även med nuvarande kurs.
Ja, jag märkte att Nordnet sålde snabbt där.
Hälsningar! Det finns inte så mycket diskussion om Aspocomp ännu, men något finns det – så jag tänkte kort kommentera vinstvarningen här också och bidra med mitt strå till stacken!
Även om en negativ vinstvarning förvisso var mycket möjlig efter en svag början av året, var timingen och styrkan (“kommer att ligga väsentligt”) en tydlig negativ överraskning. Innan den senaste rapporten skrev jag “I ett svagt scenario kan Aspocomp också tvingas utfärda en negativ vinstvarning under slutet av året, då farten förmodligen skulle hämtas från en lägre nivå”, men Q2 skulle fortfarande vara starkt baserat på kommentarerna från våren utanför bilindustrin. Den bedömningen gick tydligt fel. Nu är vinstvarningens timing sådan att Q2-siffrorna förmodligen är inkluderade och det finns åtminstone en rimlig synlighet för Q3. När detta kombineras med företagets kommentar om en allmän försvagning av efterfrågan i början av sommaren, verkar både Q2 och Q3 bli svåra. Och början av året var redan svag, så år 2020 verkar resultatsmässigt bli ett “mellanår”. Tyvärr finns det ingen synlighet för nästa år, så återhämtningshastigheten för resultatet är praktiskt taget omöjlig att bedöma utan ytterligare information.
Beträffande aktiens värdering är situationen motstridig. Med 2020 års multiplar är aktien relativt dyr, även om min egen prognos skulle vara för pessimistisk, och verkligen dyr om den förverkligas. Men när man tittar 12 månader framåt har 2020 års siffror naturligtvis ingen större betydelse om resultatet återhämtar sig till tidigare års nivåer nästa år. För Aspocomps del är det dock svårt att se starkt framåt när 1) synligheten är kroniskt dålig, det vill säga resultatet är svårt att förutsäga, och 2) resultatutvecklingen har nu vänt till negativ, vilket åtminstone inte enbart beror på coronapandemin (även H2’19-resultattillväxten var negativ). Med tanke på aktiens höga riskprofil borde en tydlig uppsida vara synlig för att rekommendationen ska vända till den positiva sidan. Nu är potentialen, som säkert finns, ganska mycket höljd i dimma.
Det är dock ett intressant företag, och om man ser på den stora bilden har den cirka femåriga ökningen i både resultat och aktiekurs varit fantastisk. Dessutom är det stora investeringsprogrammet i slutfasen för företagets storlek, så det finns potential även framåt. Vi får se om företaget kan återgå till vinsttillväxtens väg och med vilken lutning. Efter Q2’20-rapporten blir vi klokare när lite mer kött kan sättas på benen kring den knappa informationen i vinstvarningen.
Här är också en länk till morgonversionen av den senaste uppdateringen: Aspocomp: Kysyntä on ilmeisesti sakannut pahasti - Inderes (kräver inte Premium, rapporten är förstås också ute).
Vi fortsätter att följa, lycka till med investeringarna!
PS. Marknaden är faktiskt mycket ineffektiv i dessa små bolag, så snabb reaktion kan göra mycket nytta.
8 gillningar
Aspocomp upp 5% idag, Aspocomp har åtminstone tidigare haft mycket samarbete med Nokia, vars goda form säkert syns även i Aspocomp. Eller har detta förändrats de senaste åren?
3 gillningar
Officiellt berättar Aspocomp inte detta, men Nokia har under de senaste åren varit och är enligt min uppfattning fortfarande en av Aspocomps största kunder. Andelen har dock minskat betydligt om man tittar på en lite längre tidsserie – och det är bra att man inte är helt beroende av en enskild kund.
Å andra sidan tror jag inte att Nokia ligger bakom den senaste tidens uppgång. Uppgången startade från detta meddelande, varefter det har varit mer rörelse i Aspocomps aktie igen. Det känns som att investerare ibland blir entusiastiska, och ibland avtar intresset igen 
3 gillningar
Märkligt att företaget redan halvvägs in på året förutspår att resultatet kommer att ligga betydligt under föregående år. Om sikten är dålig framåt, kommer man då i bästa fall att behöva höja prognosen, eller ser man att ingenting kan förbättra situationen under H2? Hos konkurrenterna har utsikterna och resultaten varit mycket bättre, vilket nu också borde lyfta Aspocomp… I onödan?
Det har varit en hel del att ta igen i början av 2020. Rörelseresultatet för H1’20 var nog -0,2 MEUR, medan det under H1’19 vid den här tidpunkten var behagliga 2,3 MEUR. Avvikelsen är alltså cirka 2,5 MEUR, vilket är en mycket stor siffra för lilla Aspocomp.
Under slutet av året kan vi mycket väl förbättra jämfört med jämförelseperioden, men inte ens det bästa halvårsresultatet någonsin skulle räcka för att täcka upp skillnaden. Och marknadssituationen verkar inte vara gynnsam för detta just nu. Detta år kommer nog inte att kunna räddas resultatmässigt, men det finns alltid nästa år.
2 gillningar
Vad var det för kramp som drabbade kursen i fredags under sista timmen? Jag funderade fortfarande på de sammanfattande förklaringarna i Q3-rapporten om minskad efterfrågan inom fordonssegmentet, trots att biltillverkare genomgående har rapporterat siffror som överträffar konsensus i Europa, och särskilt en förbättrad efterfrågan i september.
På sista metern kom en större köptransaktion som sedan kraftigt höjde priset på den illikvida aktien. Jag har åtminstone inte själv märkt några nyheter eller liknande som kunde ha drivit upp priset.
Generellt kommer efterfrågan på kretskort förmodligen med en fördröjning, särskilt när lagernivåerna fortfarande var höga. Men Aspocomp är som en liten aktör naturligtvis inte beroende av hela marknaden, utan snarare av vissa kundrelationer. Å andra sidan, så länge asiatiska jättar har överkapacitet och kan reagera på även “mindre behov”, kan inköpen riktas dit och inte till Aspocomp. Detta har nog också haft en viss effekt, eller hade åtminstone under Q3.
2 gillningar
Det är tyst här på forumet… Juhas uppdatering:
Vi höjer Aspocomps riktkurs till 4,2 euro (tidigare 3,8 euro) och vår rekommendation till öka (tidigare minska). År 2020 var ett mycket svårt år för företaget och Q4-resultatet kan ännu medföra en ny besvikelse, men vi tror att resultatet kommer att återhämta sig under 2021. Om den förväntade resultatförbättringen inträffar och företaget återgår till lönsam tillväxt, är aktiens nuvarande värderingsnivå låg (2021e P/E 10,5x). Synligheten är kroniskt dålig när det gäller Aspocomp, men vi anser att risk/avkastningsförhållandet för aktien är ganska bra på lite längre sikt.
År 2020 var bedrövligt, men inte bara dåligt
Coronapandemin rörde om hela kretskortmarknaden under 2020, och året blev resultatmässigt bedrövligt för Aspocomp. Även om Q4-resultatet enligt vår bedömning är rimligt, förutspår vi att rörelseresultatet för 2020 kommer att landa på cirka 0,4 MEUR (2019: 3,4 MEUR). Rörelseresultatet för Q1-Q3’20 gick med förlust och året inkluderade också en ful negativ vinstvarning. Trots att året resultatmässigt var bedrövligt, skedde positiv utveckling bakom siffrorna med tanke på framtiden. En betydande del av svagheten kan tillskrivas telekommunikationssektorn (5G-produktutvecklingscykeln) och bilindustrin som drabbats av corona och branschomvandlingen, och företagets satsningar på halvledarindustrin har redan burit frukt (omsättningen har ökat med cirka 80 %). År 2021 inleder företaget med en mer balanserad kundbas och inte enbart beroende av exempelvis telekommunikationssektorn.
År 2021 kommer att medföra en vändning till det bättre
När det gäller Aspocomp är synligheten alltid dimmig, så det enda som är säkert är överraskningar. Ändå verkar marknadsutsikten relativt lovande inför 2021, eftersom produktutvecklingen generellt har kommit igång och den teknologiska utvecklingen verkar ha fått extra fart av coronapandemin. Efterfrågan på snabba leveranser inom telekommunikationsnäten, som är viktiga för företaget, kan snabbt återhämta sig när 5G-utvecklingen fortskrider och överkapaciteten hos massleverantörerna rätas ut i takt med att den allmänna efterfrågan ökar. Snabba leveranser inom telekommunikationssektorn var under 2020 på sina ställen till och med historiskt svaga, så det finns utrymme för förbättringar. Inom halvledare och säkerhet har utsikterna redan tidigare varit starka. Vi förväntar oss att marknadssituationen normaliseras i år och att Aspocomps omsättning återhämtar sig till nära 2019 års nivå, när efterfrågan på telekommunikationsnät återhämtar sig och den starka utvecklingen inom halvledar- samt säkerhets-, försvars- och flygsegmenten fortsätter. Samtidigt bör resultatförmågan återhämta sig kraftigt, även om vi förutspår att rörelseresultatet för 2021 (2,8 MEUR) kommer att ligga klart under 2019 års nivå (3,4 MEUR) då investeringar höjer avskrivningsnivåerna. Vi har inte gjort några ändringar i våra prognoser, men vårt förtroende för dem har förbättrats något.
Förväntningsvärdet är positivt, även om resultatvändningen redan är inräknad i priset
Enligt vår bedömning är det svaga resultatet för 2020 ett undantag snarare än regeln, och när man ser bortom coronagropen är företagets värdering rimlig (2021e just. P/E 10,5x EV/EBITDA under 6x). Trots en liten uppgång är Aspocomps aktie nu 10-20 % undervärderad i förhållande till jämförelsegruppen (inklusive Scanfil och Incap). Detta är delvis motiverat eftersom 2020 var ett mycket svårare år för Aspocomp än för jämförelseföretagen och det finns ännu inga konkreta tecken på en återhämtning av resultatförmågan. Ändå ser vi på lite längre sikt att Aspocomp har alla förutsättningar att återgå till lönsam tillväxt när företagets investeringsprogram fortskrider och reflekteras i resultaten. Aktiens risk/avkastningsförhållande är enligt vår mening inte att hylla, men när utsikterna för 2021 klarnar kan aktien redan ligga på en högre nivå. Vi är därför beredda att avvakta 2020 års bokslut med en försiktig öka-rekommendation.
https://www.inderes.fi/fi/tiedotteet/aspocomp-tiivistaa-johtoryhmaansa
3 gillningar
Vilken dålig prestation förra året…
1 gillning
Tja, här kan man se en liten glimt av ljus…
Aspocomp bedömer att nettoomsättningen kommer att öka och rörelseresultatet för 2021 kommer att förbättras jämfört med 2020. Under 2020 uppgick nettoomsättningen till 25,6 miljoner euro och rörelseresultatet till -0,1 miljoner euro.
2 gillningar
Vad tycker folk, kommer denna allmänna komponentbrist att gynna Aspocomp och möjligen i stor utsträckning med tanke på deras storlek 
4 gillningar
Jag kom fram till att om det inte är bra tider nu, när ska det då vara?
Från Juhas uppdatering av företaget den 11 mars:
\u003e I en situation med överkapacitet kan stora massproducenter exceptionellt erbjuda korta leveranstider, vilket äter upp Aspocomps konkurrensfördel från snabba leveranser med hög marginal.
Chipbristen slog till först i slutet av Q1 och syntes därför inte i den senaste analysen, enligt mig. Eller vad tycker @Juha_Kinnunen om effekterna av chipbristen?
Alla källor, inklusive Yle, ropar nu om underkapacitet och att den förväntas fortsätta till nästa år, bland annat NVIDIA och Qualcomm just i sina kvartalsrapporter. Det är förstås inte nödvändigtvis linjärt tvärtom, att Aspocomp nu har det bra, men det borde det kanske vara (IMO). Om ekonomin drar allmänt, så uppstår det ändå behov av snabba leveranser, och chipbristen borde ge ytterligare skjuts.
Å andra sidan är chipbristen ingen idealisk situation om den är så illa att kunderna stänger fabriker helt när varorna är alltför slut.
Och bristen kan förstås även drabba Aspocomp själva, även om min uppfattning är att “råvarorna” för chip och liknande inte är problemet nu. Företaget skrev själva på sina sidor den 25 mars detta:
Hur Aspocomp kan hjälpa till
\u003e Vi har ett omfattande materiallager på vår anläggning i Uleåborg och ett leveransnätverk med våra europeiska partners. Det kan vara fallet för europeisk sourcing även om du är van vid en asiatisk leveranskedja för dina produkter. Vi har levererat lösningar för PCB-konstruktioner som normalt inte produceras i en QTA-fabrik under normala omständigheter. Kontakta oss så hjälper vi dig.
https://aspocomp.com/2021/03/25/lead-times-and-logistics/
Härifrån är det lätt för en överavkastningsjägare att bullra ut tvåsiffriga avkastningsprocenter för nästa år om efterfrågan på snabba leveranser verkligen har funnits och/eller kommer under resten av året.
Om man tolkar Morningstars sammanfattning så att 2020 bara var en förståelig dipp och att man i år smäller till med historiska 2-4 miljoner euro i netto, då kommer ett P/E på 15 att tillåtas någon gång igen.
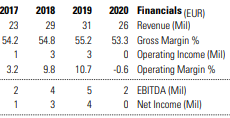
Inderes är för övrigt på samma linje med den vinstnivån:
\u003e Framåt sett borde företaget enligt vår mening misslyckas rejält om det inte lyckas överträffa resultatet från 2019 under de kommande tre åren
Ungefär på denna kursnivå har man dock också harvat över negativa nyheter, så jag förväntar mig ingen storslagen nedgång även om Q1 inte skulle vara fantastiskt. Och jag tänker inte ta en stor mängd aktier av detta, eftersom jag som lekman inte får någon klarhet i den långsiktiga utsikten. Jag misstänker också kroniskt och starkt att jag ändå inte är smartare än marknaden i mina tolkningar av efterfrågeutsikterna, utan att det finns skäl till harvningen.
Men man måste ju försöka, och jag ser därför gärna över en eller ett par kvartalsrapporter, så att det hela kommer igång hyfsat med “skin in the game”.
5 gillningar
Ursäkta @naata, att svaret har dröjt.
Det har funnits olika grader av komponentbrist inom branschen under lång tid. Aspocomp, som en europeisk aktör (när det gäller Uleåborgsfabriken), kan förstås befinna sig i en något annorlunda situation, men jag skulle inte dra några större slutsatser baserat på det meddelande som företaget riktat till (potentiella) kunder. Aspocomp har ju dock också lyft fram komponentbristen som en kortsiktig risk. Följande är hämtat från årsredovisningen:
COVID-19-pandemins påverkan på elektronikens leveranskedja
COVID-19-pandemin och de restriktioner den orsakat påverkar betydligt hela elektronikindustrins leveranskedjor. COVID-19-pandemin kan också påverka tillgången på delar och komponenter som elektronikmontörer behöver, vilket skulle försvaga efterfrågan.
Det är svårt att få en helhetsbild, för som du själv nämnde, i ett negativt scenario får kunderna inte sina produkter färdiga alls (eller så försenas de). Då försvagas även Aspocomps efterfrågan. I ett positivt scenario är situationen inte så illa, Aspocomp kan leverera och eventuellt få nya kunder genom situationen. Här skulle logistikutmaningarna kunna ge stöd, vilket skulle kunna stödja Europas attraktivitet (jämfört med Asien). Men kretskort är trots allt inte en massivt utrymmeskrävande produkt, så är containerbristen verkligen en så stor faktor? Dessutom, om komponentbristen ökar, brukar det vara så att större kunder får sina först. Visst är det bra om man har kunnat förutse, men om situationen drar ut på tiden skulle det också kunna vända sig mot Aspocomp.
Jag kan ärligt talat inte säga den totala effekten, men jag skulle inte alls vara säker på att den skulle bli positiv Vi får snart mer information om detta i samband med Q1.
Det kan förstås vara så att P/E 15x skulle tillåtas även med ett toppresultat – man ser galnare saker på marknaden, nästan dagligen nuförtiden. Men låt oss ändå komma ihåg att Aspocomps median P/E under de senaste 10 åren har legat på cirka 9-10x. En ökning på >50 % från det är mycket, och särskilt med det toppresultat du förväntar dig skulle det vara ett rejält språng. Aspocomp har dock ännu inte lyckats visa en hållbar bana för lönsam tillväxt, och 2020 gick riktigt snett. Av förståeliga skäl förstås, men om man jämför med till exempel Incap eller Scanfil från samma bransch, sticker Aspocomps resultat tyvärr ut.
Det är sant att Aspocomps aktie tycks ha hittat en slags bottennivå under pandemin. Trots dåliga nyheter har förtroendet för en återhämtning tydligen varit starkt, och åtminstone 2020 års resultat sågs i stort sett mellan fingrarna. I den meningen skulle en “jätteras” verkligen vara en stor överraskning för mig också, om den större bilden ändå förblir densamma.
Och en hälsosam självtvivel är alltid bra, det utövar jag själv ständigt 
När det gäller värderingsnivån skulle jag vara lite försiktigare. Den nuvarande värderingen inkluderar redan stora förväntningar på resultatförbättringar, eftersom 2020 års resultat naturligtvis inte kan motivera dessa nivåer på något sätt – inte heller 2021 års prognos enligt min åsikt. Men om resultatet återhämtar sig under de närmaste åren i enlighet med förväntningarna till tidigare toppnivåer och även utsikterna för resultatutvecklingen förblir goda, då skulle aktiens avkastningspotential vara god. Så ska det enligt min mening vara, eftersom man ju måste få betydande avkastningspotential som kompensation för den höga risken.
Men vi är säkert klokare efter Q1-resultatet. Enligt mina egna prognoser kommer Q1-resultatet fortfarande att vara i förlust, så man kan inte förvänta sig några underverk från det. Efter det börjar förväntningarna stiga och är redan ganska höga.
9 gillningar
Nu kom ett större avtal från Aspocomp precis före Q1-rapporten 
Imorgon hör vi säkert mer om detta.
10 gillningar
Det är svårt… Det är en märklig skillnad i prestation jämfört med konkurrenterna.