Man måste också komma ihåg att det här med användningen av artificifikell intelligens (AI) egentligen bara har varit ett fenomen i några få år. Gamla stofilerna saktar ner införandet, kostnadsbesparingar tvingas även andra än finländare till och det saktar också ner införandet av ny teknik. Ytterligare ekonomiska satsningar verkar nu göras inom patologin och inom hälso- och sjukvården i övrigt för att öka användningen av AI och digitalisering i Europa och på andra håll. Aiforia har redan spridit sina tentakler till åtminstone Frankrike, Italien, England och vad det nu kan ma vara. Det blir inte klart på ett ögonblick och det kräver nervar. Man måste ju tro på bolaget om man tänker investera, var och en fattar sitt eget beslut om man ska hänga med eller inte. Ett år eller två kommer nog att visa hur det till slut går med detta.
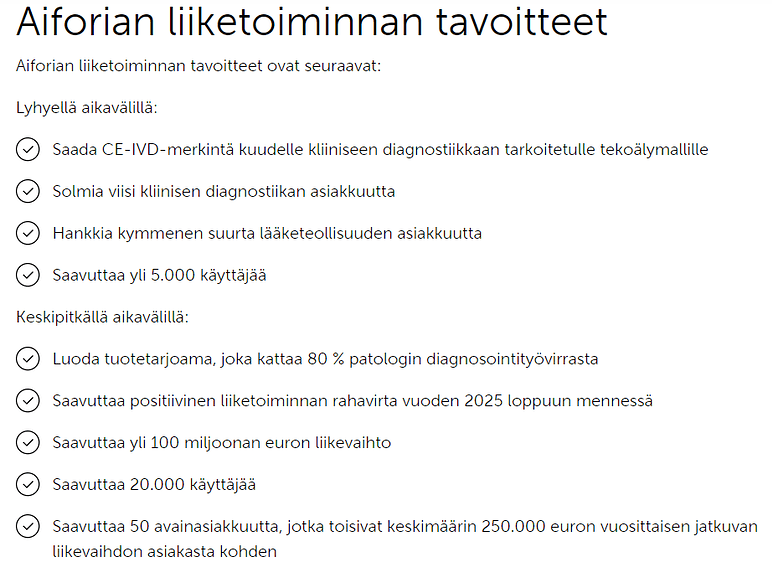
För fem år sedan, vid börsintroduktionen, var målen höga. Enligt dem skulle bolaget nu vara kassaflödespositivt (år 2025) och omsättningen överstiga 100 miljoner euro, om man ser på en medellång sikt om fem år. Under perioden 1-6/2026 rasade omsättningen till 753 tusen euro och pengarna bränns fortfarande upp i enorma takt. Jag skulle önska en analys från ledningen om vad som har gått fel och varför man fortfarande borde tro på den eviga tillväxthsagan.
Undersök för ro skull historiken när det gäller Nokia. År 1991 var Nokias sämsta år i bolagets dittillsvarande historia, och en försäljning av bolaget var nära (kopierat från Wikipedia). Den första NMT-telefonen kom 1987 och den egentliga uppgången började från och med 1992 och sedan bar det av i full fart. Det finns säkert också de som har slitit sitt hår och ångrat att de sålde sina Nokia-aktier i ett tidigt skede. Jag påstår nu inte att Aiforia skulle vara ett nytt Nokia, men det tog sin tid även där att utvecklas till branschens största + att göra misstag därefter. Kanske detta enligt många är en tagen ur luften jämförelse, men nog trodde en del på bolaget även då medan andra ansåg det vara nonsens, och samma sak tycks fortsätta när det gäller Nokia än i dag – framtiden får utvisa vad som händer med Aiforia. Som Mumintrollet (Hugo peikko) sa en gång i tiden: “Man kan inte vinna jämt, inte ens varje gång.”
Eli om\n - 1H2026 omsättning ca 750 tkr\n - omsättning nästan helt från dessa AI-analyser\n - förlust -7,5 mnkr\n => Om antalet analyser multipliceras med 11 blir omsättningen 8,25 mnkr, vilket skulle innebära att förlusterna upphör, förutsatt att kostnadsstrukturen är oförändrad och att den växande omsättningen inte heller ökar kostnaderna.\n\nNå, jag vet inte om det går riktigt så, men det krävs ett rejält flöde av nya beställningar, och de borde även generera omsättning.\n\nNu när startavgifterna är borta från omsättningen är den krassa sanningen att en föregångare som hör till den absoluta världstoppen inom sin bransch presterar ganska snålt – i en bransch som är extremt kritisk för slutkunderna, där läkare är dyra och det råder brist på dem.\n\nIntressant att se på måndag hur positiva analytikerna är med sina uppdateringar, trots att en vinstvarning (negari) naturligtvis har släppts.\n\nNågon sa att det motsvarar ett par affärsjurister på Alexandersgatan (Aleksanterinkatu) per år, eller lika mycket som tv- och sociala medie-profilen Niko Saarinen drar in på egen hand.\n\nNiko Saarinen är miljonär – bolagets resultat är häpnadsväckande\nNiko Saarisen yritys tahkosi jättituloksen - Ilta-Sanomat
Själv så väntade jag mig H1-rapporten framför allt ur den synvinkeln, om man skulle få klarhet i varför snacket om ständiga kundvinster och annat lovande har känts som om det står i missförhållande till omsättningens och orderstockens svaga utveckling. I detta avseende var rapporten och intervjun en besvikelse. Nu vet man att H1-omsättningen nästan helt bestod av löpande fakturering, men man har inte så stor nytta av det ännu eftersom det saknas uppgifter om den löpande faktureringens belopp tidigare, och man kan därmed inte bedöma dess tillväxttakt. Även annat som är väsentligt är öppet.\n\nOckså den vaga förklaringen till innebörden i målet om ekonomiskt oberoende var en viss besvikelse.\n\nSituationen är såtillvida tråkig att när det är svårt att få grepp om förhållandet mellan ”kundvinster” och omsättning, är den enda tydliga fästpunkten i framtiden H1-rapporten (anm. H2-rapporten) någon gång tidigt i vår. Innan dess har åtminstone jag svårt att bli entusiastisk, hur mycket man än rapporterar om nya kundrelationer och samarbetsprojekt.\n\nJag känner alltså själv ingen brådska att bli aktieägare igen (jag sålde alltså allt efter vinstvarningen), även om jag önskar företaget all lycka till och behåller det under bevakning.
Tack @Antti_Siltanen för att du i Inderes företagsintervju fortsatte ungefär där ni slutade i Q&A-delen av Aiforias webcast, det vill säga frågan om andelen löpande lösningar, dvs. SaaS-liknande intäkter, av omsättningen.
I mina öron lät en andel på 98 % för löpande lösningar under H1/26-perioden väldigt hög. Tyvärr gav bolaget ingen jämförbar information om andelen löpande lösningar för tidigare halvårsperioder (H2/25, H1/25), varken gällande omsättning eller orderstock, varken i euro eller procent. Det är alltså troligen mycket svårt för de som följer bolaget (inkl. analytiker) att bedöma utvecklingen av s.k. SaaS-liknande intäkter ens baserat på den nära historiken.
Begreppet “löpande lösningar” (recurring revenue solutions) har bolaget antagligen infört först i sin färska H1/26-rapport. Införandet av termen torde ha att göra med det nyligen tecknade EIB-finansieringsavtalet.
Jag anser att det vore oerhört viktigt att få veta vilka av Aiforias olika produkter och tjänster bolaget definierar som en del av de löpande lösningarna, och vilka som inte gör det.
I not 4, “Omsättning”, i Aiforias bokslut för 2025 tycker jag att de olika varor och tjänster som Aiforia producerar och fakturerar är ganska väl specificerade. I nämnda avsnitt specificeras även intäkter som redovisas över tid och intäkter som redovisas vid en viss tidpunkt.
Jag gissar att bolaget definierar t.ex. “licenser som installeras i kundens mjukvarumiljö och intäkter från installationen av dessa redovisas vid en tidpunkt i början av avtalsperioden, när licensen har levererats installerad till kunden” som en “löpande lösning”, trots att det enligt min mening är en engångsvara i kundavtalets inledningsskede eller dylikt. 
På grund av denna min gissning lät bolagets uppgift om en andel på 98 % mycket hög i mina öron. Det kan hända att jag är ute och cyklar med min gissning.
Hur som helst hoppas jag att ni på Inderes tar reda på vad bolaget exakt menar med “löpande lösningar” och berättar om det, till exempel i er företagsrapport imorgon eller alternativt här på forumet. Något mer än bara ett samtal till CFO:n i ärendet (om det inte redan är gjort).
Här är en bolagsrapport från Antti efter H1
Aiforias omsättningsutveckling i början av året var känd efter vinstvarningen i juli. Lönsamheten under H1 understeg våra förväntningar på grund av högre operativa kostnader än prognostiserat och en engångskostnad för personal. Bolaget vann nya kunder under perioden, men deras omvandling till omsättning framskrider långsamt. Vi upprepar vår Minska-rekommendation och sänker vår riktkurs till 1,1 euro (tidigare 1,3 euro) till följd av nedskrivna prognoser. Avkastnings-/riskförhållandet förblir enligt oss otillfredsställande på grund av osäkerheten kring tillväxten och att bolaget går med förlust.
Under helgen tittade jag på h1-webinariet. Det handlar alltså om att man tidigare har periodiserat omsättning från avtal som hade en “bakdörr”, det vill säga att kunden betalar i slutet av perioden ändå även om de inte skulle använda tjänsten, vilket är anledningen till att 2025 hade mycket mer omsättning. Den faktiska omsättningen som genereras av användning ligger alltså nu på denna nivå om 750k / halvår, och då troligen ännu lite lägre. Det kunde man ju ha berättat förra gången, istället för att låta en bild växa fram av att användningen har tagit fart på ett bra sätt. Usel investerarkommunikation.
Problemet med tillväxten är uppenbarligen att det tar upp till tre år för kunder att ta den i bruk. Vilken svår marknad, rejäl CAC. Visst är kapitalbehoven här stora och kostnadsstrukturen är inte heller helt lätt, R&D rullar på med stor volym hela tiden. En sak som jag ändå funderar på är varför en kund har skaffat Aiforias AI-patologifordon några år innan resten av det som behövs är på plats, bland annat skannrar? Det låter inte rimligt…
Enligt min mening är caset ett sådant där man trimmar produktportfolicen till toppskick, får ett halvt dussin nyckelkunder att flyga fint och sedan säljer av till en industriell köpare inom branschen, i konsoliderandets tecken.
Bra Antti och den intervjun. Det skulle också löna sig att intervjua styrelseordföranden Tenkanen och höra hans åsikter. Det är egendomligt att man driver med en sådan kostnadsstruktur och närmare 70 personer anställda, när omsättningen är och har varit mycket blygsam. Samma historier fortsätter… marknaden finns där och den är enorm, men sedan IPO:n har det varit så här i snart 6 år. Man är ständigt i ägarnas fickor och nu har man vaknat upp till att marknaden inte drar på det sätt som man föreställt sig. Vad gör styrelsen, som borde värna om att ägarvärdet växer? IPO-kursen var fem euro, nu ligger vi på en euro.
Salkunrakentajans analys sammanblandar aktieutspädning med en eventuell framtida finansiell förpliktelse när det står: ”Ur ägarnas synvinkel är utspädning att vänta även på annat håll. Det finns nästan fyra miljoner teckningsoptioner kvar, det vill säga 9,6 procent av aktiestocken, och syntetiska teckningsoptioner beviljas till investeringsbanken i samband med varje uttag av lånetrancher.”
En syntetisk teckningsoption späder just inte ut, utan omvandlas i stället till pengar från bolaget till finansiären först när aktiekursen stiger. Kursen stiger ordentligt när pengarna börjar flöda ordentligt från kunderna till bolaget. Sisäpiiritieto: Aiforia ja Euroopan investointipankki ovat sopineet sitomattoman alustavan term sheet -ehtoasiakirjan 20 miljoonan euron venture debt -rahoituksesta - Inderes
”En syntetisk teckningsoption är ett finansieringsinstrument som är typiskt för tillväxtbolags venture debt-arrangemang och är knutet till bolagets värdeökning. Optionerna kan utnyttjas i samband med vissa utlösande händelser, varvid Aiforia betalar dem kontant, vilket undviker en omedelbar utspädningseffekt för aktieägarna”
Dessutom är optionernas strike price (lösenpris) betydligt högre än den nuvarande kursen, t.ex. är teckningskursen för aktier som tecknas med optionsrätterna 2025A–C 3,64 euro per aktie, vilket innebär att de är under ytan (out-of-the-money), så det skulle vara meningslöst för optionsinnehavaren att teckna aktier nu när man kan köpa billigare på börsen. Bolagsstämman kan naturligtvis sänka teckningskursen, men varför skulle ägarna ändra reglerna, eftersom optionerna är ett incitament just för kursuppgång, det vill säga en bra prestation, och det är dags att visa vad man går för nu.
Styrelsen förlängde senast i januari teckningstiden för optionerna, vilket återspeglar att tron på omsättningstillväxten är långsammare än vad man tidigare trott. Det stora antalet optioner har sparat bolagets kassa, men bromsar naturligtvis kursuppgången om/när kursen väl börjar stiga och de tecknas genom att tillföra pengar till bolagets kapital och säljs på marknaden.
Dagens Inderes: ”Rörelseresultatet var -7,6 MEUR (H1’25: -5,4 MEUR) och låg klart under vår prognos på -5,9 MEUR. Skillnaden förklaras av en högre kostnadsnivå än väntat, vilket inkluderade en engångsbokföring på 1,1 MEUR till följd av ändringen i optionsprogrammen.”
Inte en enda cent flödade alltså ut, utan bokföringen är på papperet uppenbarligen från förlängningen av optionernas teckningstid i januari? Det försämrade rörelseresultatet tekniskt med 1,1 MEUR. Det hör väl till ”diskbänksrensningen” (kitchen sinking) och påverkar inte EIB-lånet. Om inga nya ändringar görs kommer resultatet att ”förbättras” framöver med samma belopp, såvida man inte redan justerar resultatet, nu hade det varit -6,5 MEUR.
Citat från artikeln:
”Den löpande omsättningen börjar ackumuleras först när lösningen har tagits i bruk i det kliniska arbetet och patologerna börjar använda den som en del av diagnostiken”, berättar Tapaninen.
De offentliga upphandlingar som vunnit kan hända att inte generera en enda cent till Aiforia om slutanvändarna inte tar den i bruk. Detta är den största risken i hela verksamheten, som bolaget borde kunna övervinna.
Någon kanske kan finna den här studien, publicerad i början av förra året, intressant. Den undersöker praktiska erfarenheter av införandet av digital patologi. Den täcker alltså hela värdekedjan, men berör även AI-lösningar under termen computational pathology. Studien kan läsas fritt.\n\nImplementing digital pathology: qualitative and financial insights from eight leading European laboratories - PMC
Läkare är som yrkeskår den allra sista gruppen som vill göra saker på ett annorlunda sätt. En yrkesgrupp som har fastnat totalt i sina gamla hjulspår. Beslutet om att ta i bruk ett nytt arbetssätt måste komma från organisationen, välfärdsområdet (Hyvinvointialue) eller liknande, som fastställer kostnadsbesparingsmålen. Patologerna måste utbildas, ges en tidsfrist för att införa det nya arbetssättet, tvingas till det och tröskeln för att få undantagstillstånd måste höjas. Aiforias produkt måste erbjuda tydliga kostnadsbesparingar och helst svara på denna knappa efterfrågan inom patologi och automatisering av arbetet. Pengarna är ändå så slut att det måste finnas en budget för att skaffa scanners. Visst är detta framtiden, men branschen förändras långsamt. Pengarna är den viktigaste motorn, oavsett hur mycket exaktare data man skulle få genom att göra på ett annat sätt.
[quote="Antti_Siltanen, post:1166, topic:25362"]\nDetta forskningsarbete, som publicerades i början av förra året och undersöker praktiska erfarenheter av att implementera digital patologi, kan vara intressant för vissa. Det behandlar hela värdekedjan, men berör även AI-lösningar under termen computational pathology. Studien är fritt tillgänglig att läsa.\n\n https://pmc.ncbi.nlm.nih.gov/articles/PMC12546502/\n[/quote]\n\nDet är bra att uppmuntrande kostnadsnyttoanalyser görs i vetenskapliga tidskrifter och att problem som de initiala investeringskostnaderna i början uppmärksammas. Den startkostnaden underlättas kanske också av Aiforias utjämning av faktureringen (vilket inte gjorde investeraren lugnare när det gäller en snabb omsättningsutveckling). Skannrar etc.\n\nDe beräknade besparingarna som presenteras i artikeln baseras enbart på den digitala patologins arbetsflöde, såsom att ersätta fysisk mikroskopi, effektivisera logistiken och spara in på laborant-/patologitimmar. Inga numeriska ekonomiska fördelar har beräknats för de direkta vårdeffekterna av AI-baserade prediktiva modeller. Det är förståeligt eftersom de fortfarande är under utveckling – ett exempel från ett par år sedan är Mayos prediktor för kolorektal cancer, QuantCRC, som avgör vilka patienter som ska ges cellgiftsbehandling och vilka som inte ska det. Man skulle kunna beräkna priset för besparingar i form av cellgifter och sjukhusdagar, men försök att räkna ut de mänskliga ”besparingarna” i pengar från det. Ett annat exempel är det nyligen tillkännagivna samarbetet med Stratipath Breast. Det går att modellera besparingar så fort dessa tas i bruk.\n\nDessa prediktiva modeller kommer utan tvekan att bli en del av den medicinska vardagen i framtiden, och då är det inte en fråga om digital patologi lönar sig eller ej – det kommer att vara en nödvändig del av behandlingsbesluten. Och det kommer att komma många sådana modeller. Man betalar rimligtvis betydligt mer för att använda en modell som deltar i ett behandlingsbeslut än för att bara beräkna ett konventionellt rutindiagnostiskt index för cancerceller. Då fungerar det inte längre att enskilda patologer sätter emot med ”jag vill inte och jag måste inte”. Man får gissa fritt när detta är vardag. De nämns visserligen redan nu kvalitativt i artikeln.\n\nDet finns växtvärk. Implementeringsfördröjningar och modellgodkännanden tar tid. Skalningen är sedan enkel för SaaS, förutom att infrastrukturens flaskhalsar, såsom skandiarbetet, måste röjas ur vägen först. Man kan köpa en billig skanner som kräver manuell arbetskraft, vilket gradvis äter upp besparingarna (beroende på lönenivån i det givna landet), eller en automatiserad och dyr. Det är väl därför en av Aiforias grundare också diskuterar dessa skannerfrågor till låga kostnader Aiforia - Lääketieteen kuva-analyysiohjelmistoja - #1027 käyttäjältä jerej ca 37:00
Som investerare i Aiforia vore det intressant att få en analytikerintervju med produktchefen Panu Kauppila om Aiforias framtidsutsikter och dess position i förhållande till andra aktörer i branschen. Enligt min mening skulle det kunna kasta ljus över och hjälpa till att förstå bolagets förehavanden. Eller är informationspolitiken uteslutande VD:ns ansvarsområde?
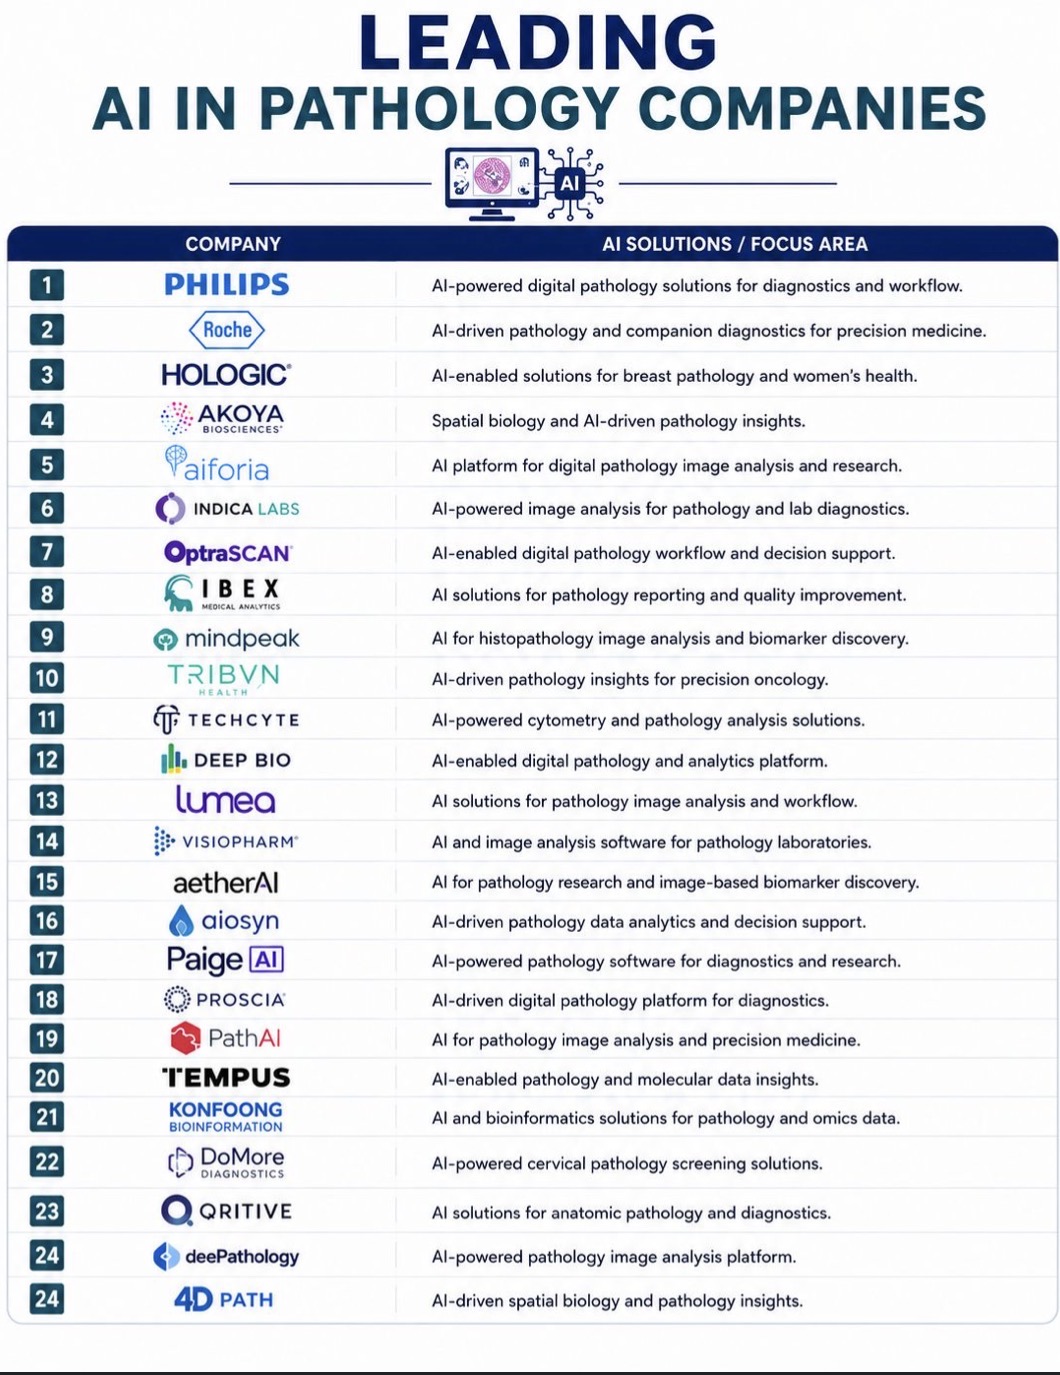
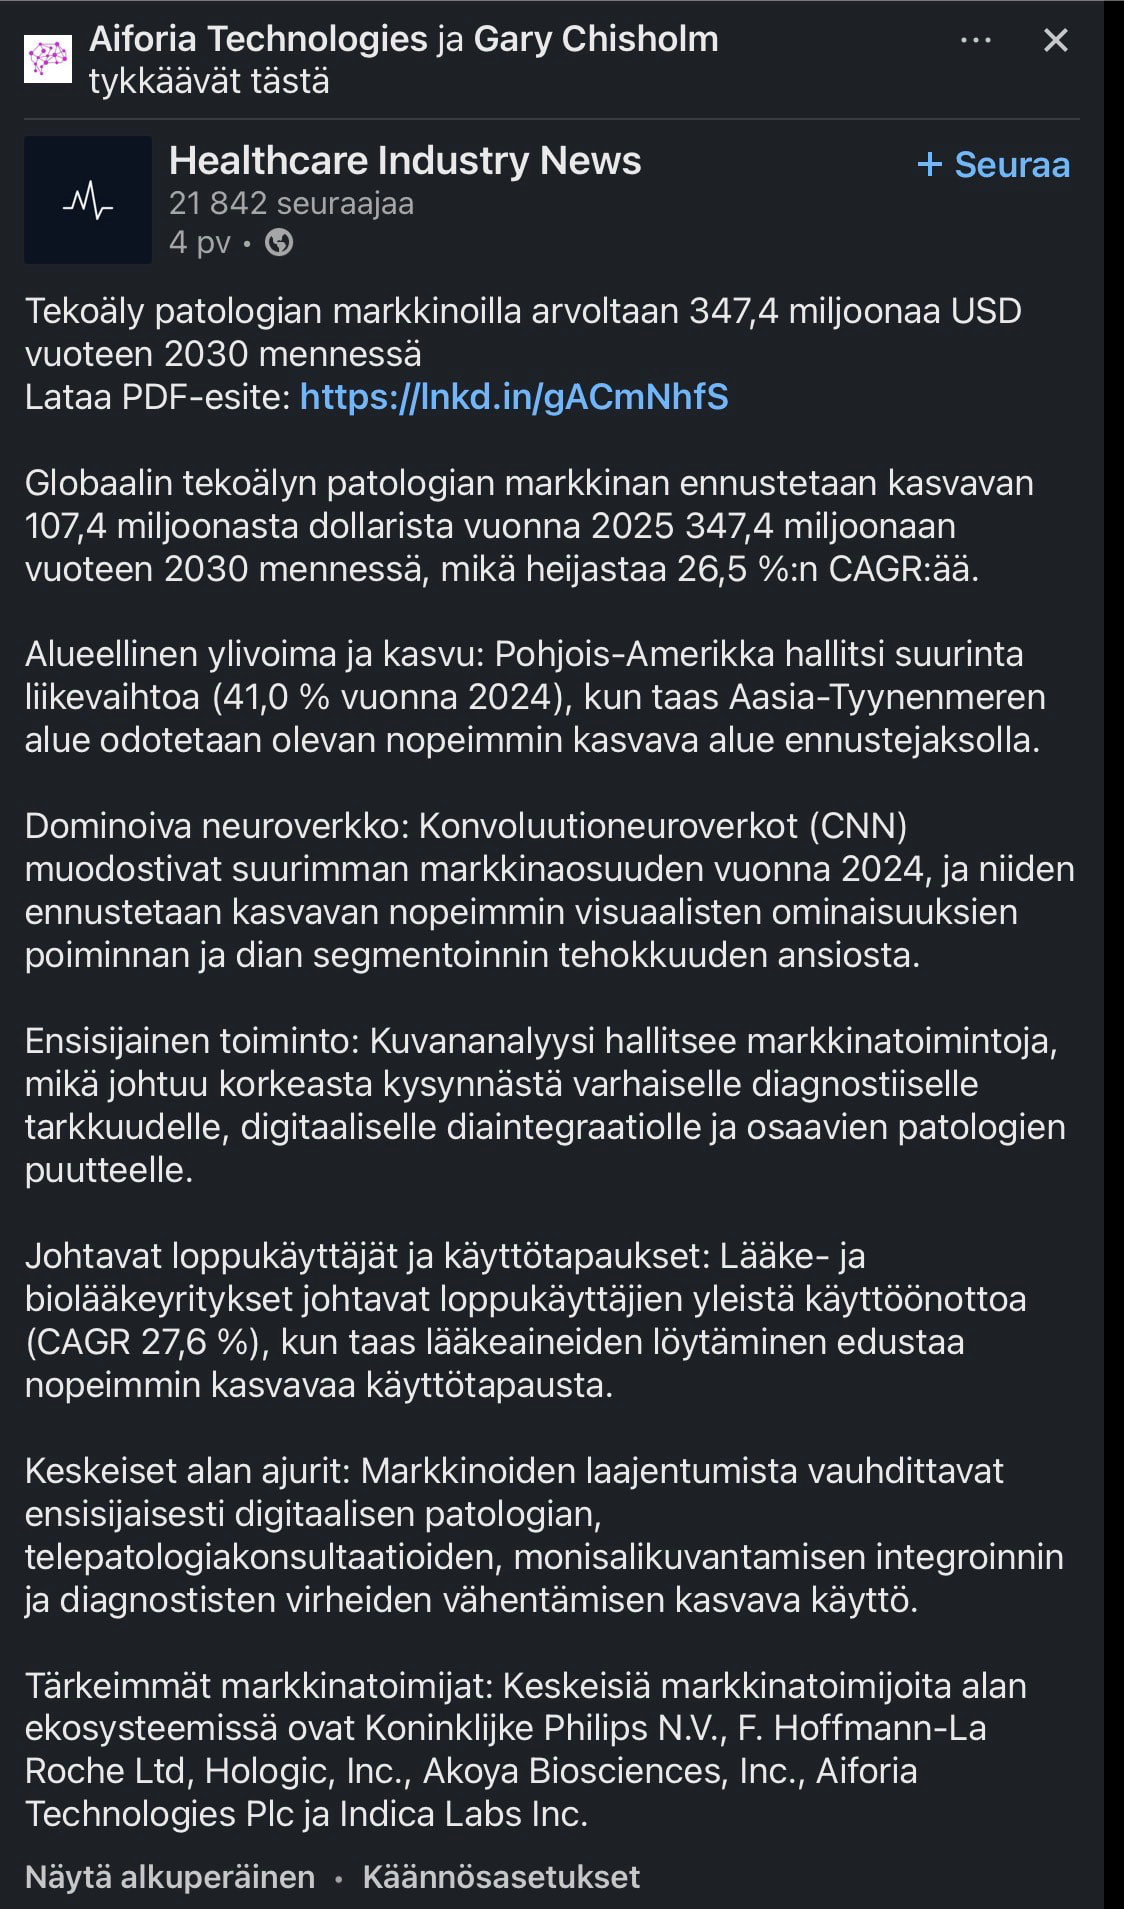
Aiforia har lyfts fram som en av de främsta marknadsaktörerna (Top market players). Översättningen kommer från LinkedIn. Den som postat inlägget är ett PR-bolag för ett marknadsundersökningsföretag. Sådana här studier är inte automatiskt lika tillförlitliga som den tidigare nämnda vetenskapliga artikeln i en tidskrift med okej status (även om den var finansierad av Big Pharma-bolaget AstraZeneca). Att de placerar sig i toppen säger ännu ingenting om den absoluta fördelningen av euro, men det ger synlighet och är en sorts notering. De som är intresserade kan lämna sina uppgifter där för att få hela rapporten och se kriterierna mer detaljerat. AI in Pathology Market to Reach $347.4M by 2030 | Healthcare Industry News Julkaistu aiheesta | LinkedIn
Aiforias tidigare omsättningsmål på 100 miljoner euro räknades alltså i H1-rapporten om till 50 potentiella 500 000-euroskunder år 2030. Om marknadsprognosen för “AI in pathology”-marknaden år 2030 på 347,4 miljoner USD slår in (Aiforia hade en källa för den siffran, nämligen det ansedda Signify Research, Digital Pathology World), skulle Aiforia behöva ta en andel på knappt 10 %. Kanske inte omöjligt med “Top player”-status, om det utöver de stora konsolideringarna även tillkommer små kunder, läkemedelskunder (Pharma), prediktiva modeller och en expansion av produkterna utöver det nuvarande diagnostikstödet, vilket Aiforia kommunicerar i sin strategi (nämnda slides för 3 dagar sedan).
Baserat the publicerade siffrorna (inkl. orderstocken) har försäljningen varit mycket svag under det gångna året. Man försöker åtgärda situationen genom att inrätta en Customer Success-enhet och anställa en ny försäljningsdirektör. Åtgärderna är i sig logiska, men ledningens långsamma reaktioner och korrigeringar väcker funderingar efter så långvariga och stora tillväxtinvesteringar. Bolagets personalresurser har varit exceptionellt stora i förhållande till intäkterna.
Jag saknar fortfarande mer information om vad som förändras i försäljningsstrategin för att man ska uppnå bättre resultat. Bokföringsmässiga förändringar räcker inte för att förklara den mycket tröga prestationen.
Aiforia åker ut ur modellportföljen. Tydligen kan uppgången börja nu baserat på denna gamla och trötta tes. Jag tror dock inte att man kommer in på ett tillväxtspår särskilt snabbt, och med tanke på det nuvarande utförandet är det nog inte helt fel att fundera på om man överhuvudtaget kommer att göra det någon gång.\n\nMallisalkku: Siivosimme epäonnistuneen Aiforia-sijoituksen salkusta - Inderes