Efima - programvaruföretag för ekonomiförvaltning, verksamhetsstyrning och automation

Jag måste erkänna att jag är ny inför att skapa den här nya tråden. Jag tänkte dock vara proaktiv för att ge ett forum för ett företag som strävar efter stark tillväxt. Er mer erfarna får gärna korrigera mig om detta blev fel :sweat_smile:

Bolagets noteringsprospekt Digiyhtiö Efima Oy suunnittelee listautumisantia ja listautumista Nasdaq First North Growth Market Finland ‑markkinapaikalle

Investerarsidor https://www.efima.com/sijoittajille

12 gillningar

Här är Kauppalehtis nyhet om företaget från i morse (tyvärr endast för prenumeranter): Miksi Efimaan kannattaisi sijoittaa? Toimitusjohtaja antaa päätökselle perusteita, joista tämä ei ole vähäisin: ”Meillä menee hyvin” | Kauppalehti

3 gillningar

Jag skapade en egen företagssida för detta nu :slight_smile: https://www.inderes.fi/fi/yhtiot/efima

8 gillningar

Och nu har också företagspresentationens webcast publicerats. Nästa vecka den 8 februari klockan 18:00 börjar den :slight_smile:

9 gillningar

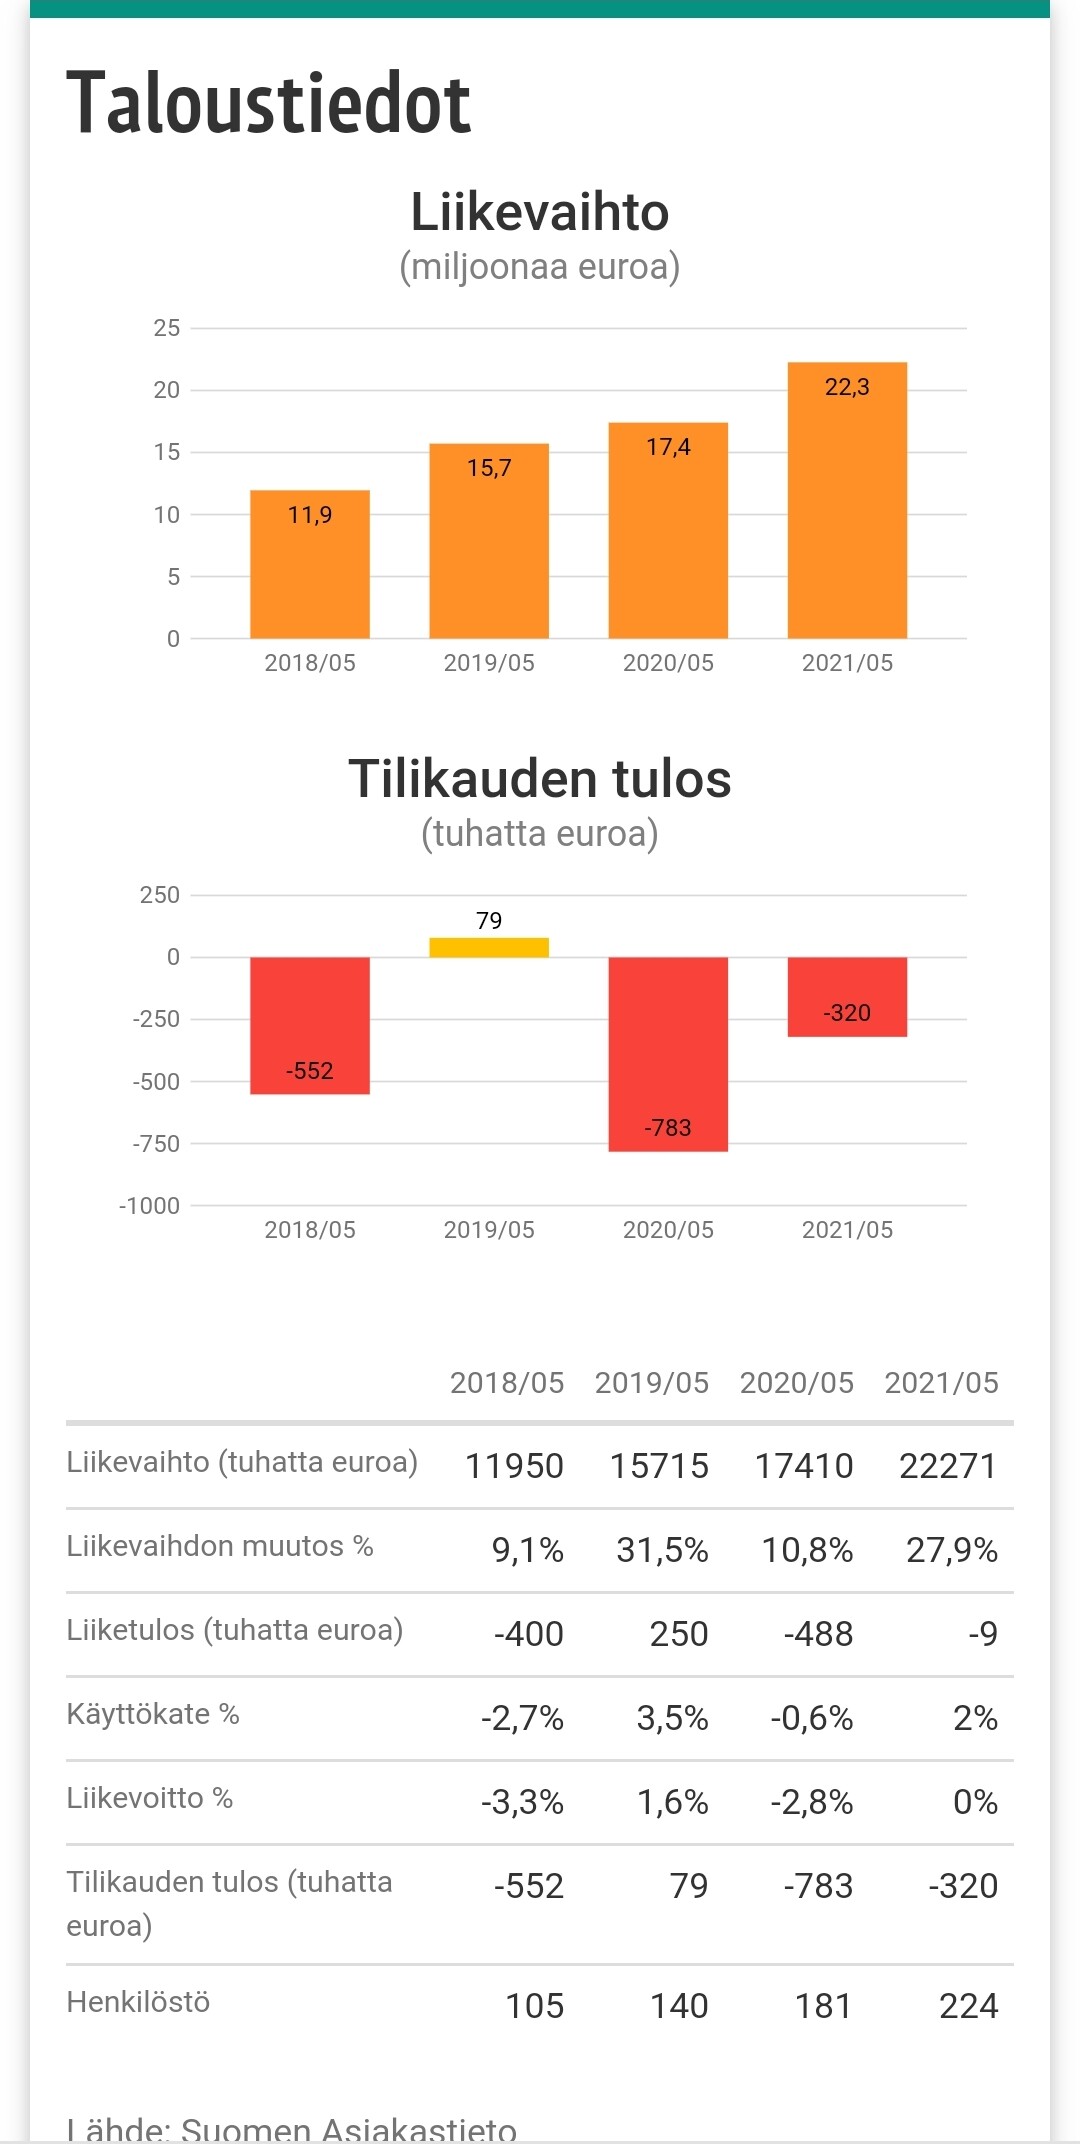
Kauppalehtis analytiker Ari Rajalas bedömningar av det föregående räkenskapsåret smickrar inte företaget.

“Koncernens nyckeltal ser usla ut. Resultatet är negativt och balansräkningen är i dåligt skick. Självförsörjningsgraden är svag och nettoskuldsättningsgraden är hög.”

“Det positiva är tillväxten. Efima har fördubblat sin omsättning på bara tre år”, beskriver Rajala företagets tillväxtambitioner.

2 gillningar

"Digiföretaget Efima

Företagets molntjänster omfattar programvarulösningar för ekonomistyrning, verksamhetsstyrning (ERP) och automation.

Molntjänsternas andel av omsättningen är cirka 70 procent.

Digitala ekonomistyrningstjänster har blivit företagets centrala tillväxt- och utvecklingsinvesteringsområde efter molntjänsterna.

Digitala ekonomistyrningstjänsternas andel av omsättningen är cirka 30 procent."

"Efimas VD Tero Salminen betonar i sina kommentarer hur ambitiösa tillväxt- och lönsamhetsmål företaget har för strategiperioden 2022–2024. Han anser att målen är väl motiverade.

“Den organiska omsättningstillväxten ska vara över 20 procent per år och ebita-marginalen över 10 procent i slutet av strategiperioden”, sammanfattar Salminen.

Enligt Salminen har företagets styrelse satt som mål att fördubbla omsättningen under strategiperioden till cirka 45 miljoner euro. Målet inkluderar möjliga företagsförvärv."

"Baseras på återkommande intäkter

Under senaste räkenskapsåret kom cirka 70 procent av företagets omsättning från molntjänster och cirka 30 procent från digitala ekonomistyrningstjänster.

Företagsledningen uppskattar att den potentiella marknadens storlek är cirka 735 miljoner euro. Detta inkluderar molnbaserade ekonomistyrnings- och verksamhetsstyrningsapplikationer, intelligent automation och digital ekonomistyrning.

Av denna marknad har Efima en andel på cirka tre procent, men företaget tror på en ökning. Investeringarna i molntjänster och robotik fortsätter.

“Målmarknaderna förväntas växa betydligt snabbare än den finska IT-marknadens uppskattade 4,5 procent under åren 2020–2025”, försäkrar Salminen.

Enligt Salminen baseras verksamheten på återkommande intäkter: under senaste räkenskapsåret var 62 procent av koncernens omsättning av återkommande karaktär.

“Återkommande intäkter ökar och det är precis vad vi strävar efter, enbart för förutsägbarhetens skull. Varje gång vi får nya kunder ökar de återkommande affärerna.”


https://www.finder.fi/IT-konsultointi+IT-palvelut/Efima+Oy/Helsinki/yhteystiedot/2097521

8 gillningar

Helsingin Sanomats presentation av bolaget:

Några höjdpunkter från nyheterna:
Den organiska omsättningstillväxten för räkenskapsåren 2014–2021 har i genomsnitt varit 26 procent per år.

I slutet av november hade bolaget 280 anställda, och enligt bolaget är de anställdas tillfredsställelse hög.

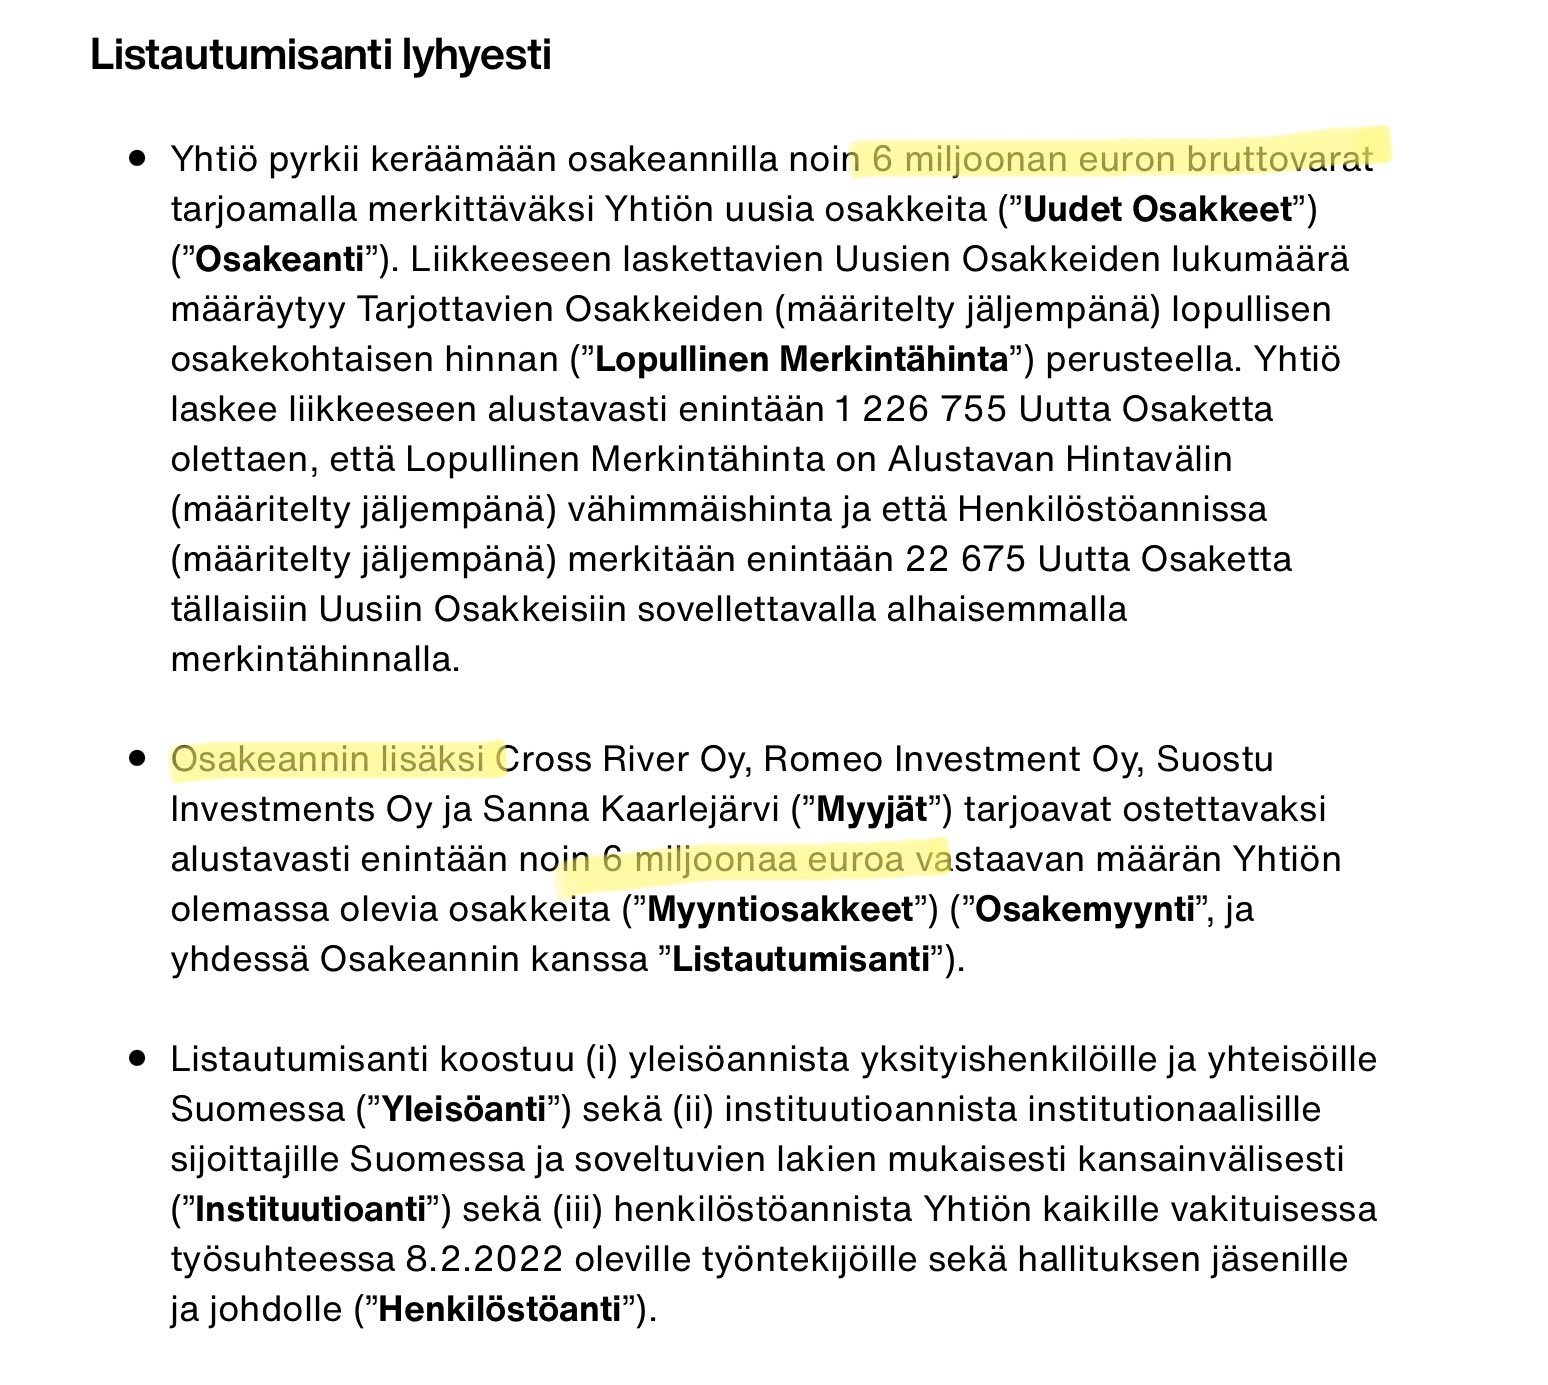
I börsintroduktionen är avsikten att samla in cirka 6 miljoner euro i bruttovärden genom ett publikt erbjudande, utöver att en del av de nuvarande aktieägarna säljer sina aktier.

Ankarinvesterare är fonden Danske Invest Suomi Osake och pensionsförsäkringsbolaget Keskinäinen Työeläkevakuutusyhtiö Elo, som tecknar aktier för totalt cirka 2,5 miljoner euro.

1 gillning

Här är en intervju med VD:n i TOAST-anda! :slight_smile:

12 gillningar

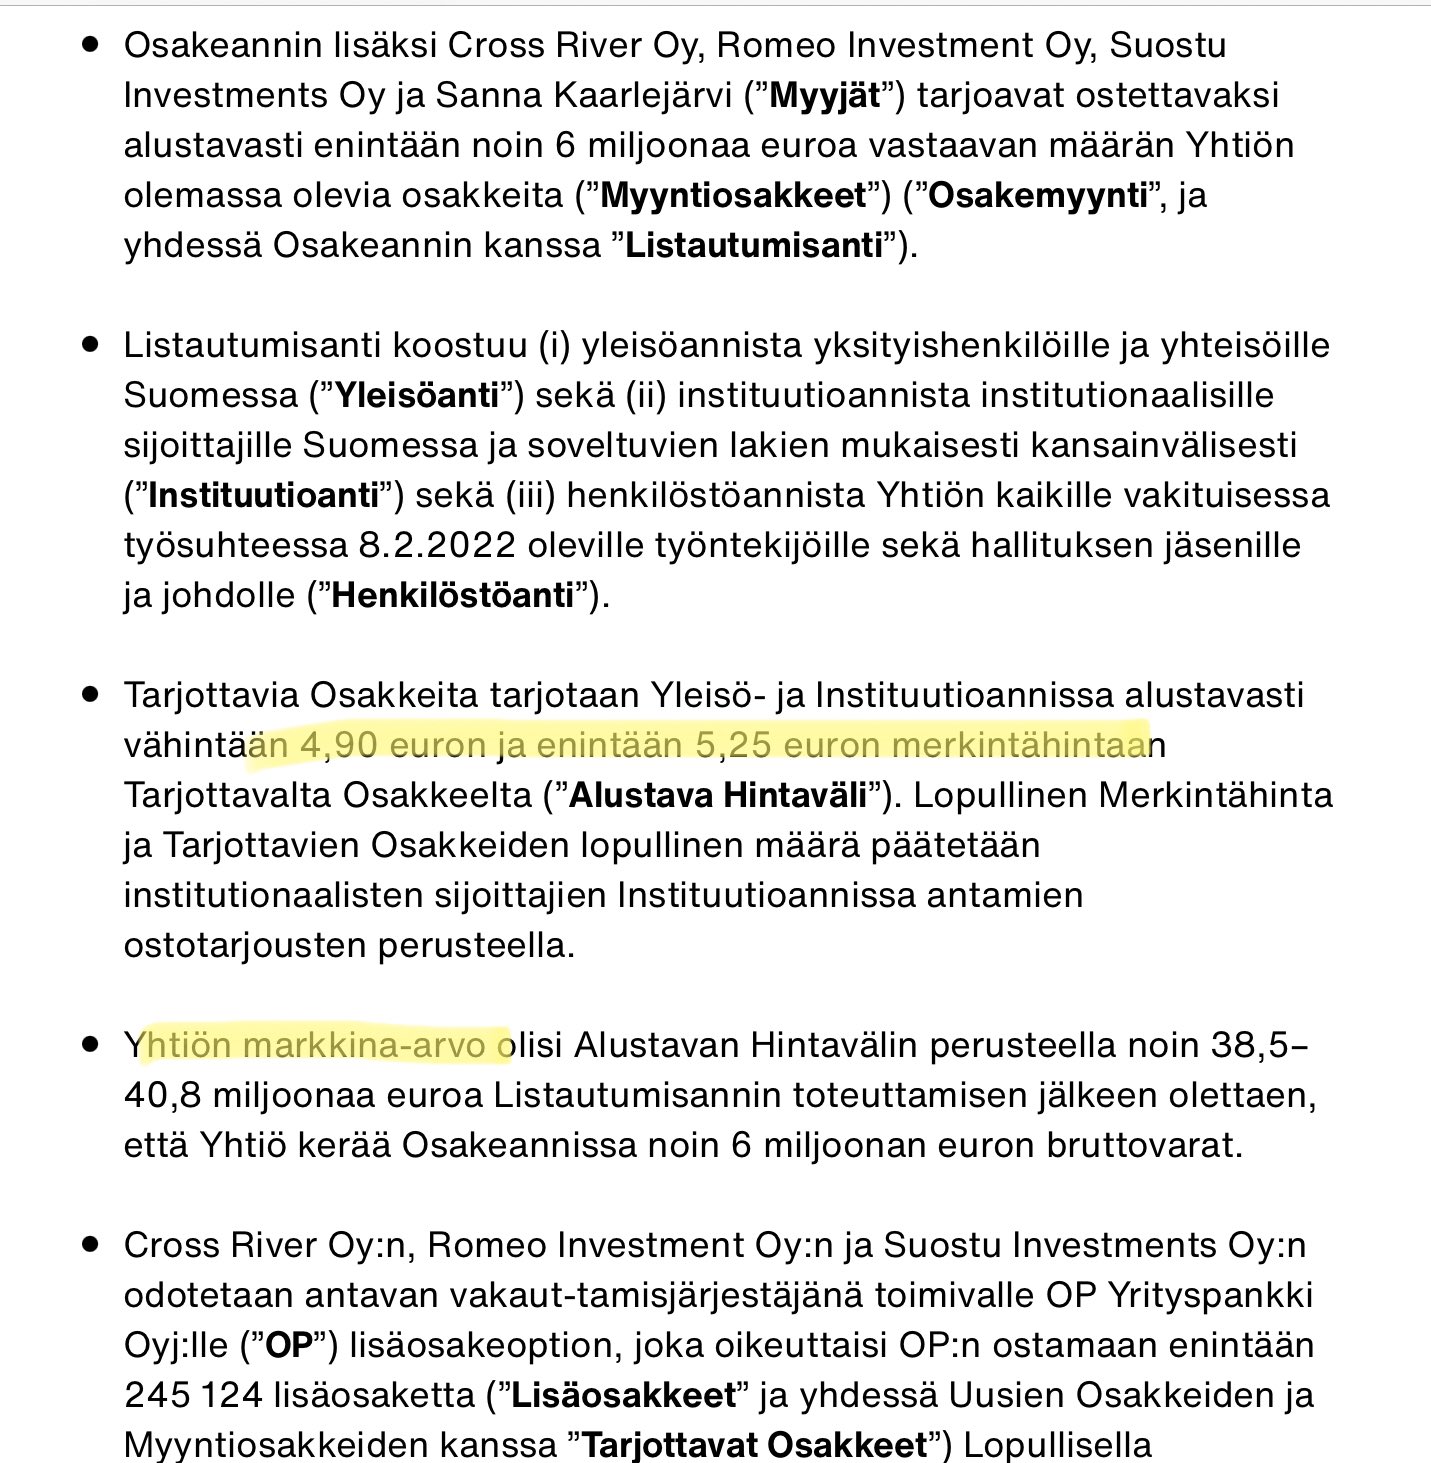
Vad tycker svärmintelligensen om företagsvärdet? Efimas lönsamhet är för närvarande ganska svag. Kan företagets värde överstiga 40 MEUR om omsättningen nu är knappt 23 MEUR och marknadssentimentet är ganska dystert?

1 gillning

Information om erbjudandet.


7 gillningar

Denna IPO luktar illa:

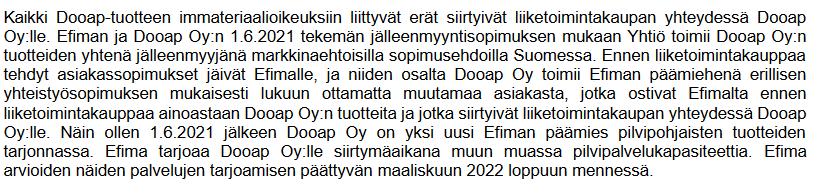
Dooap, utvecklat av Efima, är en molnbaserad och mobil leverantörsfakturalösning för Microsoft Dynamics 365 och AX-affärssystem. Dooap möjliggör fakturagodkännande lika enkelt på mobil som på dator. Programvarans fenomenala användargränssnitt och inbyggda processautomatisering ger effektivitet för ekonomiproffs och enkelhet samt mobilitet för den som godkänner fakturor.

På Efima finns en fantastisk kultur, vilket särskilt tilltalar mig. När man har rätt kollegor brukar saker ordna sig. Dooap är en diamant som vi nu tillsammans slipar till rätt form. Efter det kommer glansen att synas långt bort.

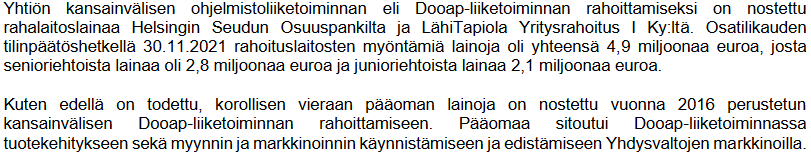
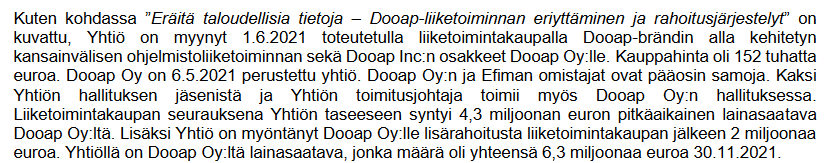
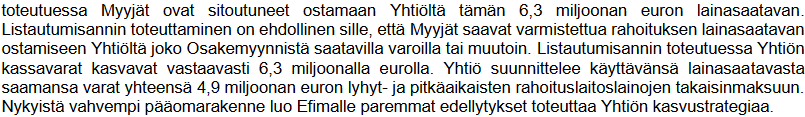
Efima utvecklar Dooap och tar lån för att finansiera Dooap → Efimas grundare separerar Dooap och Efima till två separata bolag strax före Efimas notering → Efima får en lånefordran på 6,3 M€ från separationen av Dooap → Efimas grundare säljer Efima-aktier för 6,3 M€ i noteringserbjudandet → Efimas grundare betalar av Dooaps skulder på 6,3 M€ → Efima använder pengarna från noteringen för att stärka balansräkningen, betala skulder och göra företagsförvärv???

image

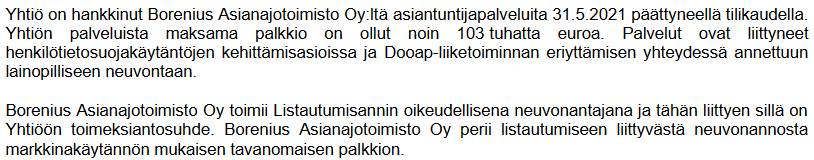
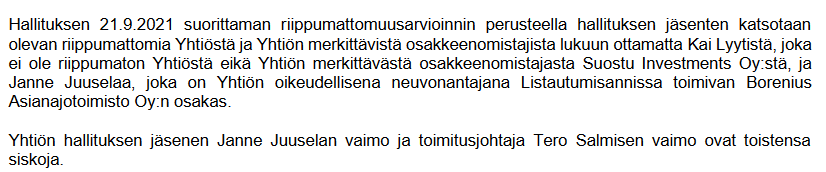
En betydande del av Dooaps köpeskilling försvinner i juridiska kostnader för separationen. Advokatbyrån Borenius agerade samtidigt rådgivare för separationen av Efima och Dooap, samt juridisk rådgivare för noteringsemissionen och sitter även i Efimas och Dooaps styrelser.

De har verkligen utvecklat en rejäl konstruktion för att hålla diamanten som grundarnas privata egendom.

Är detta upplägg verkligen helt korrekt och att dessa allvarliga intressekonflikter har beaktats?

Aha, då är det precis så

119 gillningar

Jag var på väg att skriva ett liknande meddelande som Eka. Något med det här upplägget är lite konstigt. Men för att inte upprepa mig, lyfter jag fram ett par andra punkter från prospektet som fångade mitt öga.

En betydande del av Dooaps köpeskilling går till advokatkostnader för separationen. Borenius Advokatbyrå agerade samtidigt som rådgivare för separationen av Efima och Dooap, samt som juridisk rådgivare för noteringserbjudandet, och sitter även i Efimas och Dooaps styrelser.

Det är en liten krets, och den här killen från Borenius verkar vara en del av VD:ns större familj.

Andra observationer som jag gjorde:

  • Ledningsgruppen är förvånansvärt ny, hälften av de nio som utnämnts till ledningen har börjat sina uppgifter inom ett halvår (vissa är till och med helt nya i företaget). Kanske har det funnits ett projekt för att få “ledningsgruppen redo för notering”?
  • Enligt min mening innehöll detta prospekt ett exceptionellt stort antal pro forma-siffror och alternativa beräkningar. Ur investerarens synvinkel hade det varit mycket tydligare att sälja Dooap först, vänta ett helt räkenskapsår och sedan notera sig. Då skulle företagets verkliga prestanda vara tydlig och framgå av de reviderade siffrorna. Men det verkar bråttom.
  • Ankrainvesterarna har endast åtagit sig att teckna cirka 20 % av det totala erbjudandet. På senare tid har vi sett många erbjudanden där ankarna har tagit den största delen. Med andra ord, de två stora ankarna (Danske och Elo) bidrar båda med cirka 1,2 miljoner euro (=smulor).

Noteringen är också dyr:

  • Bolaget förväntar sig att betala cirka 1,6 miljoner euro i arvoden och kostnader i samband med Noteringsemissionen (förutsatt att Bolaget erhåller bruttointäkter om cirka 6 miljoner euro och att den diskretionära ersättningen betalas i sin helhet).

Men aktieförsäljningen som gjordes i samma sammanhang är mycket billig (jag kommer dock inte ihåg om det alltid är så här):

  • Säljarna förväntar sig att betala cirka 70 tusen euro i arvoden och kostnader i samband med Noteringsemissionen (förutsatt att Säljarna säljer Försäljningsaktier till ett värde av 6 miljoner euro och att Tilläggsaktieoptionen utnyttjas i sin helhet).

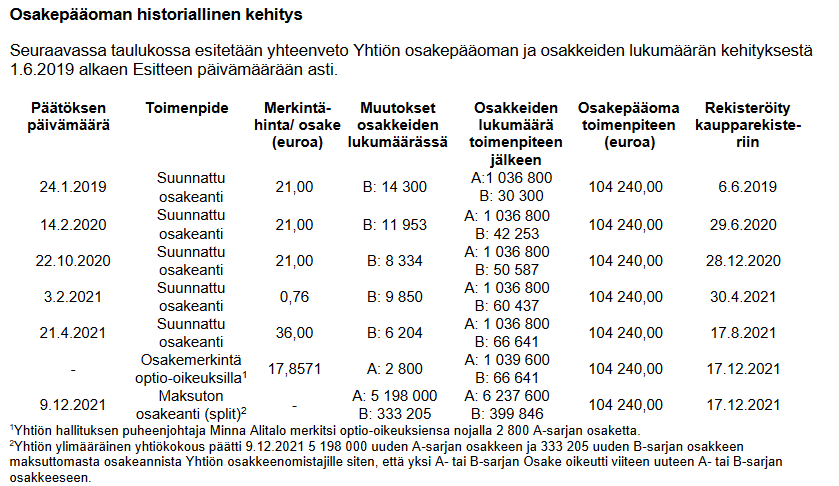
Dessutom förvånade den riktade aktieemissionen som gjordes den 3 februari 2021 med sitt pris. Å andra sidan ligger noteringspriset ganska nära den senaste betalda emissionen med beaktande av spliten.

Hur som helst, inget i prospektet verkade särskilt lockande för mig.

34 gillningar

Jag har inte undersökt det närmare ännu, men jag ville kommentera dooap-mönstret. Sannolikt har det differentierats eftersom investerarna inte har gått med på att betala den värdering som ägarna ville ha. Det är knappast en större konspiration. Detta stöds av en titt på proformauppgifterna, där t.ex. rörelseresultatet proforma (utan dooap) är 1,8 MEUR och rapporterat (med dooap) ~0,0 MEUR. Så, summa summarum: Mycket pengar har investerats i dooap, men i IPO:n får man ingen bra värdering som en del av Efima (mer sannolikt förstör det värdet i IPO:n) → lösning: ägarna köper ut dooap och Efima fortsätter sin egen (någorlunda lönsamma) verksamhet.

13 gillningar

Gårdagens Roadshow-inspelning finns nu på InderesTV :)\n Efima yhtiöesittely ti 8.2. kello 18:00 alkaen - Inderes

3 gillningar

@Omavaraisuushaaste Gallring :+1:

19 gillningar

Väcker fortfarande inget intresse att delta.

9 gillningar

Med en lyckad notering återvinns pengar i praktiken via ägarna, fordran mellan bolagen kvittas och juvelen kan hållas i privat ägo. Smart. Jag tror dock inte att pengaåtervinning är den verkliga baktanken med noteringen, eftersom de till exempel kunde ha ursprungligen separerat verksamheterna i olika bolag genom en total uppdelning och aktieägandet skulle ha förblivit oförändrat. Inte för att sådana arrangemang någonsin inger förtroende, särskilt när de sker nära noteringen.

Behöver inte ens överväga att delta i emissionen.

9 gillningar

Ansvarsfriskrivning i slutet av artikeln: Utförd i kommersiellt samarbete med Efima Oyj.

3 gillningar

Det verkar som om det har organiserats som ett separat företag genom en partiell delning. Jag borde förstås ha läst fakta ordentligt innan jag kommenterade.

Jag förstår inte varför Efima fick rollen som finansiär. Där är moroten i historien. Om sådana arrangemang görs före en notering, vore det god sed att först ta hand om gamla synder och inte efter händelse x (emissionen).

3 gillningar

Minimal diskussion, är ingen intresserad av den här emissionen? Vid en snabb titt verkar bolagsarrangemangen för komplicerade för att det skulle vara värt att lägga en arbetsdag på att undersöka bakgrunden. Första intrycket är att Dooap är den värdefulla delen och att den nu flyttas bort på ett sådant sätt att de som deltar i nyemissionen inte kan dra nytta av den. Säljarens intressen har säkert säkerställts, vad som blir kvar för småspararen i utbyte mot emissionspriset lämnar jag osagt.

4 gillningar