Xbrane Biopharma AB - Med i

Xbrane Biopharma AB - Med på läkemedelsbranschens megatrend inom biosimilarer

Jag har länge funderat på att starta en egen tråd på Inderes forum för det lilla svenska läkemedelsbolaget Xbrane, men av en eller annan anledning har jag inte fått det gjort. Nu till jul tänkte jag dock krafsa ihop några rader. Det finns i stort sett ingen diskussion på finska om just det här bolaget eller om biosimilarbolag överlag; på Kauppalehtis forum finns det några enstaka inlägg om Xbrane, men inte ett enda från i år verkar det som. Ibland har jag slängt ut lite kommentarer på Twitter kring bolaget, men i fortsättningen kunde man ju samla dem här i tråden också, och förhoppningsvis väcker bolaget och branschen lite intresse och diskussion även bland andra här.

Hemsida: https://xbrane.com/\n
Q3-rapport: https://xbrane.com/en/mfn_news/xbrane-biopharma-releases-interim-report-for-january-september-2020/
Listad på: Nasdaq Stockholm, Sverige
Presentationsvideo med vd Martin Åmark: https://www.youtube.com/watch?v=HElSXiAh65o&feature=emb_logo

Xbrane är ett av få börsnoterade bolag som enbart fokuserar på en av läkemedelsbranschens megatrender, nämligen biosimilarer.

Biosimilarer är läkemedel som innehåller en ny version av den aktiva substansen och egenskaperna hos ett ursprungligt biologiskt läkemedel. Dessutom har biosimilarernas effekt och säkerhet i jämförande studier visat sig vara tillräckligt lika det ursprungliga biologiska preparatets. När patentet för ett biologiskt läkemedel löper ut kan även andra än ursprungsläkemedlets utvecklare tillverka dem, och detta har under de senaste åren fört in biosimilarer på läkemedelsmarknaden. Biosimilarer är betydligt billigare att tillverka och har därför ökat sina marknadsandelar läkemedel för läkemedel under flera år, i takt med att billigare biosimilarer har ersatt originalmedicinen när dess patent har gått ut.

Biosimilarer är ett mycket snabbväxande segment med ett mycket gynnsamt risk/reward-förhållande. FDA godkände den första biosimilaren i USA 2015, och hittills har endast 29 godkännanden beviljats, vilket innebär att branschen fortfarande befinner sig i ett mycket tidigt skede. Lista över alla FDA-godkända produkter: https://www.fda.gov/drugs/biosimilars/biosimilar-product-information

Ett par länkar om biosimilarer i allmänhet:
Lääkärilehtis artikel från början av 2020 med rubriken ”Biosimilaarit säästäisivät miljoonia” (Biosimilarer skulle spara miljoner): Biosimilaarit säästäisivät miljoonia - Lääkärilehti

Fimeas text om biosimilarer: https://www.fimea.fi/laaketurvallisuus_ja_tieto/biosimilaarit/fimean-kanta-biosimilaarien-vaihtokelpoisuuteen

FPA (Kela) uttalade sig om biosimilarer på sin webbplats i maj och tackade de läkare som har skrivit ut en lika effektiv men billigare biosimilar i stället för det biologiska läkemedlet: https://www.kela.fi/-/biosimilaareilla-voidaan-hillita-biologisten-laakkeiden-kustannuksia

Duodecim-tidskriften har en mycket omfattande genomgång av biosimilarer: https://www.duodecimlehti.fi/duo15344

På Xbranes webbplats finns också en sammanfattning av vad biosimilarer är:

Färsk text om biosimilarer på den amerikanska marknaden, publicerad i slutet av året. De besparingar som biosimilarer för med sig uppskattas till 100 miljarder dollar under de kommande 4 åren och branschen förväntas uppvisa en stark tillväxt: Biosimilars in the United States 2020–2024 | IQVIA

Xbrane Biopharma AB

Xbranes strategi är att utveckla och tillverka högkvalitativa och kostnadseffektiva biosimilarer med hjälp av en patenterad teknologiplattform och ledande expertis.

Xbrane Biopharma AB är ett bioteknikföretag som utvecklar och tillverkar biosimilarer. Xbrane har en patenterad proteinproduktionsplattform och världsledande expertis inom liknande utveckling. Xbranes huvudkontor ligger i Solna och bolaget har forsknings- och utvecklingsanläggningar i Sverige och Italien (man bygger nya och större lokaler under 2021). Xbrane är noterat på Nasdaq Stockholm sedan september 2019 med kortnamnet XBRANE, men har varit börsnoterat sedan februari 2016.

Xbrane utvecklar och tillverkar biosimilarer för läkemedel där konkurrensen på den globala marknaden är begränsad. Xbrane är världsledande inom biologiskt liknande utveckling när det gäller effektivitet i utveckling och produktion, vilket leder till låga utvecklings- och produktionskostnader jämfört med konkurrenterna. Xbrane bygger sin konkurrensfördel på patenterad teknik som gör det möjligt att nå lägre kostnader än konkurrenterna. Tillverkningen av en biosimilar är betydligt svårare och kräver mer expertis än en kemisk generika, vilket skapar en viss vallgrav för Xbrane.

Länk till Xbranes webbplats där deras teknik förklaras mer detaljerat: https://xbrane.com/en/technology/
”Xbranes teknik baseras på proteinproduktion i E. coli-celler. Ett unikt drag hos Xbranes teknik är att den kan leda till avsevärt lägre produktionskostnader för specifika proteiner. Detta kan uppnås eftersom tekniken gör det möjligt att reglera intensiteten i produktionen av ett visst målprotein i värdcellerna.”

”Xbranes teknik kallas LEMO™, vilket står för LEss is MOre, and det är ett patenterat ’Expression system for protein’ (EP2268818 och WO2009106635 A1) som är godkänt i Europa och USA fram till 2029. Det finns flera akademiska studier som har publicerats i flera vetenskapliga tidskrifter, bland annat Nature, vilket visar på överlägsenheten hos Xbranes teknik.”

Det viktigaste med Xbranes teknik är detta: ”Xbrane´s technology has demonstrated to have an up to 12 times productivity advantage vs. standard system in E.coli. difficult. Finding that hidden safety signal may not be possible.”

Av denna anledning kan Xbrane producera biosimilarer åtta gånger effektivare än med standardmetoder och 85 % billigare.Intresset för Xbrane bland investerare har vuxit ganska bra i år, då bolaget i slutet av februari 2020 hade totalt 3 516 ägare, medan ägarstrukturen i den senaste uppdateringen på deras webbplats visar 5 332 aktieägare i förteckningen gjord den 30.11.

Xbranes pipeline

Xbranes läkemedelspipeline: Portfolio – Xbrane

Xbrane har ännu inte ett enda läkemedel till försäljning, men deras första läkemedel har nått fas 3, vars rekrytering slutfördes i november 2020. 6 månader efter detta kommer resultaten att vara klara och publiceringen av dem kommer sannolikt att dröja till sommaren 2021. Xbranes första läkemedel Xlucane har utvecklats mot åldersrelaterad makuladegeneration, och läkemedlet är en biosimilar till det ursprungliga biologiska läkemedlet Lucentis (ranibizumab).

Xbranes Xlucane är en av tre biosimilarer som utvecklats för att ersätta Lucentis originalläkemedel, de andra två konkurrenterna för detta läkemedel är Coherus Biosciences samt Biogen. En omfattande artikel om ämnet finns här: https://biosimilarsrr.com/2020/01/16/who-for-the-key-lucentis-biosimilar-players-to-watch/

Efter det första läkemedlet har Xbrane också Xcimzane under utveckling i pipelinen, vilket är en biosimilar till originalläkemedlet Cimzia, och för detta syns åtminstone ännu ingen konkurrens + i pipelinen finns också Xdivane som är en biosimilar till Opdivo, och detta läkemedel har en extremt stor marknad, dubbelt så stor som Xlucane.

Partners

Xbrane eller någon annan läkemedelstillverkare sköter inte själv kommersialiseringen av läkemedlet, utan för detta görs avtal och en partner sköter kommersialiseringen av produkten. Samma sak gäller för Xbrane när det gäller läkemedlet Xlucane, och kommersialiseringen av produkten i Europa sköts av Stada Arzneimittel AG, som är en erfaren aktör i branschen, ett företag som grundades för över 100 år sedan. Stada äger en andel i Xbrane och kommer därför sannolikt att fungera som kommersialiserare även i framtiden för Xbranes övriga läkemedel i Europa. Stada är Xbranes fjärde största ägare. I USA och Kanada kommersialiseras läkemedlet av Bausch + Lomb, med vilken Xbrane förhandlade fram ett avtal sommaren detta år. Nyhet om ämnet: https://xbrane.com/en/mfn_news/xbrane-and-stada-partner-with-bausch-lomb-for-commercialization-of-xlucane-in-the-united-states-and-canada/

Bausch+Lomb är en utmärkt partner för kommersialisering av läkemedlet i Amerika, eftersom bolaget är ett ledande företag med fokus på ögonhälsa. Bausch+Lomb har omfattande nätverk inom en mycket specifik bransch, eftersom de är en av världens mest kända aktörer inom ögousektorn och erbjuder ett av världens bredaste utbud av ögonhälsoprodukter. Dess kärnverksamhet omfattar receptbelagda läkemedel, kosttillskott, ögonvårdsprodukter, ögonläkemedel, kontaktlinser, linsvårdsprodukter, oftalmologiska kirurgiska apparater och instrument. Det hade varit mycket svårt för Xbrane att hitta en bättre partner för erövringen av Amerika.

Xbrane letar fortfarande efter partners för kommersialisering av Xlucane i Japan, Kina och Sydamerika.

Xbrane ur analytikernas ögon

Xbrane är fortfarande ganska väl dolt utom räckhåll för analytiker, även om det i år har fått lite mer uppmärksamhet jämfört med tidigare år. Redeye har varit en av de första att ta upp Xbrane för bevakning, och deras analytiker höjde riktkursen när Xbrane fick fas 3-gruppen fullrekryterad. Redeyes riktkurs är nu base: 101 SEK och bull 157 SEK, medan kursen cirkulerar kring ~70 SEK. Sommaren 2020 fick kursen äntligen fart efter en lång period av kräftgång, när Vator Securities höjde sin riktkurs till 155 SEK. Pareto fick också tillfälligt fart på kursen när de gav Xbrane en köprekommendation och en riktkurs på 157–190 SEK.

Redeye: https://www.redeye.se/company/xbrane-biopharma

Vator Securities: https://vatorsecurities.se/analysis-company/xbrane-biopharma/

Pareto: Xbrane Biopharma får köprekommendation av analytiker – Börsposten

Redeyes base-scenario har beräknats med 20 % marknadsandel (Xbrane väntar sig själv 25 % marknadsandel) och 90 % sannolikhet för att Xlucane når marknaden i USA och Europa 2022 (jag anser att den sannolikheten i verkligheten är högre än 90 %, så det är beräknat med ganska konservativa siffror). I bull-scenariot räknar man med 25 % marknadsandel och att Lucentis marknad är 10 % större än i deras base-scenario.

Även om jag inte förstår mig särskilt mycket på teknisk analys i sig, har det bildats en stödnivå för Xbranes aktie mellan 67–69 SEK, där kursen nu har vänt flera gånger. Denna nivå stöds också av den senaste nyemissionen, som riktades direkt till institutioner till priset 68,5 SEK. Precis som i andra läkemedelsprojekt har det gått åt rejält med pengar innan det första läkemedlet kan säljas, eftersom läkemedelsutveckling är en oerhört dyr affär, och det har gjorts flera nyemissioner och den sista har inte nödvändigtvis setts ännu. Om jag minns rätt har de senaste 2 eller 3 nyemissionerna skötts direkt via institutioner, och i de två föregående har jag själv redan varit med. Nya nyemissioner behövs inte nödvändigtvis förrän det första läkemedlet har kommersialiserats och lanserats till försäljning, men ännu en nyemission dessförinnan skulle inte direkt förvåna undertecknad.

Katalysatorer på marknaden

Jag personligen väntade mig att marknaden skulle reagera positivt när fas 3 blev fullrekryterad, men så blev det inte, eftersom det samtidigt meddelades om en riktad nyemission till institutioner och reaktionerna tog ut varandra. Det rör sig om ett litet bolag och omsättningen är inte enorm dagligen, så även små positiva nyheter har fungerat som hårda katalysatorer på marknaden, såsom analytikernas nya rekommendationer eller när ett nytt bolag har tagit lilla Xbrane under bevakning.Positiva triggerns för 2021 är helt klart avtal om kommersialisering av Xlucane på nya marknader. Japan, Kina och Sydamerika är i kikaren, och med allt angmåls skull borde avtal komma under 2021. Fas 3-resultaten kommer efter 6 månader och det är mycket sannolikt att även detta kommer att orsaka positiva rörelser i kursen och fungera som en större katalysator. Biosimilarer klarar fas 3 nästan varje gång, eftersom det inte handlar om ett nytt läkemedel utan en biosimilar som utvecklats från ett biologiskt läkemedel som redan finns på marknaden, och som till sin funktion, aktiva substans och övriga egenskaper liknar det biologiska läkemedlet.

Ett par texter om ämnet: https://considerations.bmj.com/content/1/1/3 och https://biosimilarsrr.com/2018/08/22/phase-3-studies-in-biosimilars-are-they-useful/. Det diskuteras också ganska mycket om det i framtiden överhuvudtaget kommer att krävas fas 3-studier för biosimilarer, eftersom de klarar dem med en helt annan sannolikhet än nya biologiska läkemedel som utvecklats för olika sjukdomar eller andra läkemedel.

Lucentis patent löper ut 2020 i USA (ingen biosimilar hinner ut på marknaden omedelbart, men Coherus och Biogen ser ut att få ut sina läkemedel till försäljning en bit före Xbrane) och i Europa 2022 (Xbrane försöker få ut sin produkt till försäljning så fort det är möjligt att sälja den, vilket även Coherus och Biogen gör, och preliminärt kommer alla att få ut sina läkemedel till försäljning Q3/Q4 2022).

Som slutkläm kan nämnas att jag köpte mina första Xbrane till portföljen 2017 och innehavet har utökats rejält förra året och ännu rejälare i år. Sanningen att trogen torde erkännas att jag inte kan jättemycket om läkemedelsbranschen och inte har någon som helst utbildning som berör branschen, men allt jag kan har jag lärt mig i praktiken genom att studera bolaget i fråga och genom att diskutera det och andra läkemedelsbolag med personer som faktiskt är insatta och har lite mer än bara en magkänsla för branschen. Xbrane är fortfarande klart min största post i portföljen.

Hoppas att bolaget i fråga och biosimilarer väcker intresse även hos andra forumdeltagare och att vi får igång en diskussion om branschen och bolaget, både för och emot. Allt som skrivits ovan får och bör utmanas efter bästa förmåga, och all tilläggsinformation är varmt välkommen. En hel del grundläggande information om bolaget glömdes säkert bort, men nu är bollen i allafall i rullning.

60 gillningar

Ett intressant företag, absolut. Jag är inte heller expert inom den här branschen, även om jag är med som investerare i ett par läkemedelsföretag, utan någon nämnvärd framgång. Partnerna verkar bra. Har du i din forskning fått någon bild av företagets personals kompetens, erfarenhet eller tidigare framgångar inom branschen? Framgång kulminerar dock ofta i personalens kompetens, marknadsföring etc., men ändå. Jag följer med. Tack för en bra öppning!

Utmärkt inlägg :+1:. Jag brukar alltid hoppa över läkemedelsföretag, men det där är ett bra paket redan från början, så det kan vara värt att åtminstone bekanta sig med företaget.

Personalen och personerna bakom företaget verkar åtminstone på pappret mycket kompetenta. Styrelseordföranden för Xbrane är Anders Tullgren, som en gång introducerade cancerläkemedlet Opvido på marknaden, vilket nämndes i det inledande inlägget. Det är fortfarande ett av de bäst säljande cancerläkemedlen, och nu tillverkar Xbrane en biosimilar för det. Styrelsen har också många medlemmar med bakgrund från större läkemedelsföretag, och när Xbranes grundare och medlemmar som kom via det italienska dotterbolaget avgick, rekryterades personal från bland annat AstraZeneca och Sobi till styrelsen.

Den senaste rekryteringen, som offentliggjordes denna månad, var Nina Ivers, som anställdes för personalavdelningen. Hon har bakgrund inom läkemedelsindustrin från åtminstone AstraZeneca, Johnson & Johnson och Sobi.

5 gillningar

Tack! Själv följer jag samma mönster, jag letar inte i första hand efter läkemedelsföretag, särskilt inte sådana i ett tidigt skede, eftersom utvecklingen av ett nytt läkemedel (om vi inte talar om biosimilarer) inte klarar fas 2- eller fas 3-studier med särskilt hög procentandel, och därför undviker många dem och många har obehagliga erfarenheter av dem. Biosimilärföretag är dock av en helt annan kaliber när det gäller risk/avkastning-förhållande.

1 gillning

@Zolt jag läste ditt inlägg med vördnad. Du har verkligen undersökt ämnet väl :slight_smile:

Vilka risker ser du med att investera i det här företaget?
Företagets ledning är förmodligen involverad med en betydande andel?
Jag har ingen erfarenhet av att investera i läkemedelsindustrin.

De största och egentligen de enda kortsiktiga riskerna enligt mig är relaterade till Xlucane-fas 3-läkemedlet, om det av någon anledning inte skulle godkännas och försäljningstillstånd inte skulle kunna sökas. Men jag ger det scenariot max 5% sannolikhet, och det är en försiktig uppskattning; jag minns att Xbrane i sina egna papper talar om en 97% sannolikhet att klara fas 3.

Andra risker som jag kan komma på är att Xbrane inte skulle uppnå den marknadsandel de strävar efter för Xlucane, eller att läkemedelsförsäljningen av någon anledning inte skulle ta fart. Även en betydligt mindre marknadsandel än den förväntade skulle inte vara en katastrof, eftersom marknaden är stor och läkemedelsindustrin växer hela tiden. I USA kommer Xbrane att fördröjas något i försäljningen av läkemedlet jämfört med Coherus och Biogen, men jag anser Bauch+Lomb vara den bästa möjliga partnern i Amerika, så deras nätverk och kontakter med ögonmottagningar och ögonläkare är viktigare än vilket läkemedel som först kommer ut på marknaden.

Xbrane uppdaterar bara listan över de 10 största ägarna på sina sidor, och andra tjänster släpar efter, men ledningens ägande kan ses här: https://xbrane.com/en/about/management-team-xbrane-in-brief/

och styrelsens ägande:
https://xbrane.com/en/about/board-members-new-side/

På topp 10-listan finns den tidigare styrelsemedlemmen Paolo Sarmientos, som fick sina aktier när Xbrane köpte det italienska dotterbolaget. Sarmientos sålde sin andel någon gång och lämnade Xbranes styrelse i början av året, vilket innebär att han inte längre tillhör insiderkretsen och framtida eventuella försäljningar bör inte ses som någon form av signal. Men hans ägande har varit detsamma under ett år, baserat på mina egna anteckningar.

Ledningen är ganska väl förankrad. Bolagets VD Åmark äger över 155 000 aktier, operativa chefen och bolagets tidigare VD Bashiri äger 110 000 aktier, styrelsens ordförande Tullgren 70 000 och CTO Vikström 33 000 aktier. Alla styrelsemedlemmar har någon form av position i bolaget, och även inom ledningen har alla utom Xiaoli Hu, som började i år, ägande i bolaget.

7 gillningar

Jag försöker hitta risker relaterade till detta lovande fall, och en möjlig risk kan vara stämningar från tillverkare av originalläkemedel - trots att patentet för den aktiva substansen i själva läkemedlet har löpt ut.

Till exempel hade tre biosimilarer som ersätter detta (svårskrivna) läkemedel inte fått tillstånd att släppas ut på marknaden, eftersom tillverkaren hade patenterat lite av varje som rör tillverkningen av läkemedlet:

AbbVie, adalimumabs tillverkare, skaffade över 100 patent på produkten. Även om AbbVies patent på den aktiva ingrediensen adalimumab löpte ut 2016, beviljades de en serie patent som skyddade allt från tillverkningsprocessen till nya formuleringar av läkemedlet.

AbbVie stämde tillverkarna av adalimumab-biosimilarer, inklusive Amgen, Boehringer Ingelheim, Mylan, Pfizer, Samsung Bioepis och Sandoz, för patentintrång, och förlikningar har nåtts i alla utom ett fall. Dessa förlikningar innebär ett licensavtal där biosimilartillverkarna fördröjer inträdet och betalar AbbVie en royalty efter att de har nått marknaden. Som en konsekvens av dessa förlikningar förväntas de första biosimilarerna för adalimumab komma in på den amerikanska marknaden i januari 2023.

https://journalofethics.ama-assn.org/article/why-are-biosimilars-not-living-their-promise-us/2019-08

Man skulle kunna tänka sig att stora läkemedelsföretag inte får slut på pengar och jurister i första taget när det handlar om att konkurrera med deras centrala produkter. Även om biosimilarer blir mer utbredda som helhet enligt prognoserna, kan det vara ett ganska stort problem för en liten aktör och när det gäller enskilda läkemedel att försvara sådana patent :thinking:

4 gillningar

Väldigt bra redogörelse och det är bra att fallet utmanas och diskuteras ur flera vinklar, det stärker eller bryter ner det. Det var en bra artikel och jag hade inte sett den.

I USA har det funnits en del rättsfall ja (förmodligen ingen överraskning :smiley: ), men inställningen till biosimilarer blir hela tiden bättre och att dra ut på saker och ting kommer troligen att minska i framtiden. Det svåruttalade läkemedlet du nämnde är det mest sålda läkemedlet på marknaden, så det är mycket förståeligt att tillverkaren av originalläkemedlet gör allt för att behålla marknaden, men till slut kom biosimilarer ändå ut på marknaden för det läkemedlet, trots att rättsprocesser försenade saken.

De första biosimilarerna kom till USA 2015-16 och spelet var helt nytt då och rättsfall har förekommit för några av dem, men sedan dess har ändå 29 biosimilarer kommit ut på marknaden. Allt nytt möter naturligtvis protester i början och varje företag strävar efter att behålla sina nuvarande intäkter, men lyckligtvis för Xbrane har branschen gått framåt och att lansera en biosimilar nu jämfört med för 5 år sedan är säkert lättare.

Jag tror att patentutredningarna har gjorts noggrant och till exempel i Xbranes fall är tillverkningsmetoden helt egen, som Xbrane också har patent på, vilket innebär att skyddet av tillverkningen av det ursprungliga biologiska läkemedlet genom att ansöka om ytterligare patent inte förändrar något. Patentet för själva molekylen har hur som helst redan gått ut i USA, så den enda risken skulle jag tro är ett patent som fokuserar på någon tillverkningsmetod.

Du refererade i slutet till Xbranes lilla storlek och kampen mot väderkvarnar på patentmarknaden, så jag vill påpeka att om saken ska drivas vidare i domstol i USA så är det till exempel Bauch+Lomb och i Europa Stada som hanterar tvisterna med sina egna arméer av jurister, inte Xbrane.

I Europa har det varit betydligt lättare för biosimilarer att komma ut på marknaden och de har tagit stora marknadsandelar direkt och inga stora rättstvister har mig veterligen förekommit. I Europa har cirka 60 biosimilarer godkänts.

Inställningen till biosimilarer i USA blir dock hela tiden bättre och till exempel Coherus första och enda biosimilar på marknaden, Udenyca, var 2019 det bäst säljande läkemedlet i USA baserat på försäljningssiffror. Det framgick tydligt även i slutet av din artikel att FDA strävar efter att driva läkemedelsmarknaden alltmer mot biosimilarer och i framtiden strävar efter att ytterligare påskynda och underlätta biosimilarers tillgång till marknaden och försäljning. Udenyca kan betraktas som en viss vändpunkt på biosimilar-marknaden i USA.

Ovan en bild från Xbranes egna dokument, som visar hur stor marknadsandel varje biosimilar har uppnått procentuellt och hur snabbt. I Europa syns tydligt att linjerna skjuter nästan vertikalt uppåt direkt efter att de kommit ut på marknaden, det vill säga i Europa är det betydligt lättare att snabbt etablera sig efter en lansering. Från tabellen är Filgrastim och Epoetin dåliga exempel, eftersom de är så enkla läkemedel och har mycket konkurrens, men för svårare läkemedel med mindre konkurrens har marknadsandelar på 30-50% tagits redan under första året i Europa.

Nu när jag har gått igenom Xbranes material noggrannare igen, låt oss lägga till företagets egna mål som en bild.

Tre år efter lanseringen av det första läkemedlet, med endast Xlucane, är målet 100 miljoner euro i intäkter per år. Xbranes marknadsvärde är för närvarande 113 miljoner euro. Detta kan jämföras med till exempel Coherus, som bara har ett läkemedel på marknaden, men har ett marknadsvärde på 1,3 miljarder, trots att båda är små företag jämfört med läkemedelsjättar, så är Coherus ändå på en helt annan nivå än Xbrane prismässigt.

Låt oss avsluta med novemberdokumentet om Xbrane från Redeyes läkemedelsdag: https://xbrane.com/media/Xbrane-redeye-november-2020.pdf

Där får man en ganska bra uppfattning om företaget.

Edit. Åh, en sak jag glömde att nämna tidigare och nu är att Xbrane har väldigt bra avtal både för Europa och Amerika. Den tyska biosimilartillverkaren Formycon har åtminstone bara fått en 25% andel av varje läkemedel som de har ingått avtal om, medan Xbrane i Europa förhandlade fram ett 50/50-avtal med Stada och avtalet i USA är också 50/50, men det har mig veterligen inte specificerats om den 50%iga andelen i USA är med Bauch+Lomb (vilket är troligt) det vill säga Stada och Xbrane delar den andra 50%en det vill säga 25-25 eller om det i USA till och med är möjligt att Xbrane får 50% och den andra halvan delas av Bauch och Stada. Hur som helst är det starka avtal för ett litet företag att 50% av Europas försäljning går till läkemedelstillverkaren.

11 gillningar

Tack, det är svårt att hitta en bättre sammanfattning för att lära sig om företaget :+1:

Har du förresten tagit reda på hur unikt det patenterade tillverkningssättet är i branschen? Alltså, om deras metod är, som beskrivs i materialet, många gånger effektivare än “standard system in E.coli”, använder konkurrenterna då typiskt sett den grundläggande metoden, eller har alla sin egen förbättrade metod?

edit: jag svarar mig själv så pass mycket att åtminstone Formycon eller Samsung Bioepis inte lyfter fram några speciella proprietära metoder på sina webbplatser

Antagandet är att alla företag har sin egen metod (men som du sa så finns det ingen nämnd på konkurrenternas hemsidor) och det är omöjligt för utomstående att jämföra dem. Men OM Xbranes eget påstående stämmer, att de verkligen har en ledande produktionsplattform, är det en stor sak, eftersom produktionskostnaderna är relativt höga för biologiska läkemedel och detta gynnar dem delvis om de måste konkurrera med pris för att vinna marknadsandelar.

För några kvartal sedan ställdes denna fråga också till Åmark under telefonkonferensen, och då sa han att Xbranes metod ger stora fördelar, särskilt med Xcimzane, medan fördelen är något mindre med Xlucane.

2 gillningar

Jag försökte bedöma denna risk, men jag kunde inte riktigt hitta källor som behandlade den tillräckligt bra. På Avanzas forum länkades nyligen denna bredare video för investerare. Även om videon har några år på nacken, tyckte jag att den var ett bra paket för att lära känna marknaden. Den länkade delen handlar om originalläkemedelsägarens svar på biosimilarer. Där nämns till exempel AbbVies rättstvister. Tydligen var det ett unikt patentminfält, vilket innebär att denna risk inte skulle realiseras för Xbrane. Jag måste dock gräva djupare när jag väl hittar fler källor.

Själv ser jag framgången med att erövra marknaden som den största risken. Målet är 25 % av marknaden för originalläkemedlet Lucentis. Partnerna Stada och Bausch + Lomb ökar förtroendet för marknadserövringen, men hur är det med konkurrensen? I den senaste rapporten från Vator nämns alla möjliga alternativa läkemedel som Beovu och Eylea, men analytikern anser att biosimilarer ändå kan konkurrera mot dessa, åtminstone till ett lägre pris. Med nuvarande tidsplan kommer Xbrane sist in på marknaden efter två andra biosimilarer. Jag förstår att det är en nackdel, men jag kan inte bedöma risken. Ett bakslag skulle kunna vara att man inte hinner med de europeiska upphandlingarna utan att behöva sänka priset ytterligare. I Duodecim-artikeln nämns upphandlingar som en viktig del av införandet av biosimilarer:

Pris och ersättningsgillhet. Införandet av biosimilarer har också försökt främjas med samhälleliga medel (16,17). I Europa strävar man generellt efter att påverka ersättningssystemet eller priserna på de preparat som tas i bruk genom att fastställa ett maxpris för biosimilarer i förhållande till originalpreparatet. I Österrike måste den första biosimilaren vara 38 % billigare än originalpreparatet och den nästa 15 % billigare än den första biosimilaren.

5 gillningar

Till att börja med, ett stort tack till Zolt för den utmärkta sammanställningen. Jag tänkte fördjupa mig mer i detta, men jag skriver redan ner ett par frågor som har uppstått för mig, och som jag ska försöka hitta svar på i helgen, om ingen annan har funderat på samma sak.

  1. Tillverkningen av biosimilarer är billigare, men beror detta bara på att produktutvecklingen är billigare, så att det inte behövs en så stor försäljningsmarginal för att täcka kostnaderna? Jag antar det. Eller kan t.ex. Xbrane tillverka till en lägre enhetskostnad än den ursprungliga utvecklaren av läkemedlet? I vilket fall som helst skulle jag anta att användningen av biosimilarer, på grund av deras nyhet, fortfarande är relativt liten, vilket innebär att de stora läkemedelsjättarna strävar efter att hålla höga priser i förlitan på att många läkare ändå kommer att förskriva dem istället för den billigare biosimilaren. Finns det en risk att om försäljningen av biosimilarer ökar, så kommer läkemedelsjättarna att ändra sin prissättningspolicy genom att sälja ännu dyrare till en början och när patentet går ut sänka priserna till biosimilarernas nivå?

  2. Xbrane har sin egen avancerade tillverkningsteknik. Hur länge utvecklades den? Dvs. om Xbrane eller biosimilarer slår igenom stort, hur lång tid tar det för en solvent konkurrent att utveckla en liknande, förutsatt att de kan göra det lika snabbt som Xbrane? Jag antar alltså att FoU-vägen kan gås från början till slut på ett något annorlunda sätt för att skapa något genuint nytt som inte bryter mot patent.

2 gillningar

Tack för tacket och för det gedigna engagemanget från både @Divisor och @mskomu. Det blir många bra frågor att ställa till Åmark i samband med Q4-rapporten, eftersom det inte har varit alltför många i samband med tidigare rapporter!

Att nämna Avanzas forkning glömde jag tidigare, det är, innan denna tråd öppnades, den enda platsen där jag har hittat diskussion om Xbrane.

Marknadserövring efter att läkemedlet har klarat fas 3 är den tydligaste och enda enskilda risken, men från Xbranes egen PDF som jag postade igår, framgår det att för närvarande får 6% av de globalt drabbade av makuladegeneration behandling, motsvarande siffra för Europa+USA är 50%, vilket innebär att marknaden fortfarande har enormt mycket utrymme att växa. Jag förväntar mig naturligtvis inte att man i Afrika kommer att börja behandla detta inom en snar framtid, men Asien + Latinamerika kommer säkert att växa rejält när biosimilarer och billigare alternativ blir tillgängliga för sjukdomen.

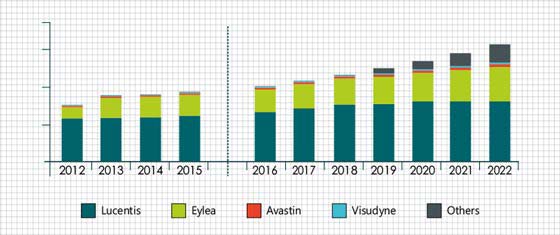
Det finns naturligtvis konkurrens, det finns redan andra alternativ vid sidan av Lucentis. Nedan finns en bild som visar vilket läkemedel som använts för att behandla sjukdomen under vilket år och hur situationen har utvecklats. Förmodligen kommer inte många av de nuvarande Eylea-användarna att byta till biosimilarer, men när nya patienter ordineras läkemedel, om en betydligt billigare biosimilar finns tillgänglig, så kommer den att ordineras.

Det är visserligen lite oroande att Xbrane når den amerikanska marknaden sist av dessa tre, men det kan ha mindre betydelse än vad man intuitivt skulle tro. Större betydelse har förmodligen vem som kommersialiserar läkemedlet och vilka nätverk som finns för det. Ett bra exempel på detta är Coherus första biosimilar som lanserades förra året; den kom ut på marknaden ett halvår senare än en redan existerande biosimilar, men var bland de mest sålda läkemedlen i USA som lanserades förra året, vilket betyder att ett halvt års försprång i det fallet var till “ingen” nytta.

I Europa, om jag minns rätt baserat på Åmarks uttalanden, är deras avsikt att vara med så snart patentet går ut 2022 och Xlucane kan börja säljas, vilket innebär att det att bli kvar i startblocken, enligt mig, endast sker i USA, men Europaförsäljningen skulle preliminärt börja för alla under Q3/Q4 2022. Jag har inte ens riktigt information om Coherus erövring av Europa och jag tvivlar lite på det. Coherus kommersialiserar läkemedlet själv i USA, men åtminstone i Xbranes information är ingen kommersialiserande partner för läkemedlet i Europa listad för Coherus. Jag vet inte om de kanske inte ens försöker i Europa, eller om en partner fortfarande söks, eller om det är möjligt att Coherus kommersialiserar det själv även i Europa.

  1. Kostnadsbesparingar kommer även från produkttillverkningen. Biologiska läkemedel produceras så att bakterier eller celler utsöndrar protein i vätskan, och det måste renas därifrån, vilket är a) ganska dyrt och b) kräver dyra specialister för att göra det. Ju mer läkemedel som kan produceras i tanken, desto mer ekonomiskt är det. Priskonkurrens är förstås logiskt och kommer säkert att ses i viss mån, men hittills har prisnedsättningarna för de befintliga biologiska läkemedlen, där biosimilarer har lanserats globalt, varit mycket måttliga. Det vill säga, inget prisdumpning nära biosimilarernas nivåer har setts. På grund av prisskillnaden i tillverkningen tror jag inte heller att läkemedelsjättarna skulle kunna pressa sina priser nära biosimilarernas nivåer genom att minska marginalerna. OM det blir större priskonkurrens här, hjälper även Xbranes plattform OM den verkligen är bäst och besparingarna är av den storleksordning som Xbrane själv uppger jämfört med andra.

  2. Nu blir det mer från minnet som en gissning, eftersom jag inte hittade dokumentet där det skulle finnas fullständiga fakta om detta. Om jag inte minns fel började Xbrane utveckla sin egen tillverkningsteknik runt 2010 och all data var klar 2017–2018, då man kunde övergå till humanstudier. Jag kan inte säga hur mycket detta skulle kunna påskyndas som bäst, men det var ändå inte en särskilt snabb process för Xbrane. En ganska stor tröskel för att börja utveckla dessa biosimilarer är att man måste ha kunskap om både genmodifiering av bakterier/celler och optimering av processer. En del stora läkemedelsjättar har också en del egna biosimilarer och det är främst “big pharma” som har fått försäljningstillstånd för dessa befintliga biosimilarer, men det är betydligt svårare jämfört med kemiska läkemedel, och därför kommer det till exempel ingen konkurrens från Kina eller Indien för dessa, till skillnad från kemiska läkemedel.

5 gillningar

Tack Zoltan för en utmärkt genomgång :+1: Det är alltid ett nöje att läsa sådant.

Dock uppstod en fråga som förbryllar en novis inom läkemedelsbranschen:
Har läkemedelsföretag intresse av att utveckla en “biosimilar” av sitt eget läkemedel som redan finns på marknaden? :thinking:
Och mer generellt, vad kan vara de stora läkemedelsföretagens intressen i biosimilarer?

Kan du förklara lite mer hur detta innebär kostnadsbesparingar för biosimilarer jämfört med originalläkemedlet? Gäller det inte alla biologiskt producerade läkemedel, både original och senare utvecklade biosimilarer? Jag hoppas att den här tråden inte börjar kännas som ett förhör, du verkar bara ha så god koll på saken att det tar en stund att komma nära samma nivå :slight_smile:

Den största kostnadsskillnaden är nog hur som helst en storleksordning mindre utvecklingskostnad, och dessutom är Xbranes tillverkningsmetod en ganska bra permanent konkurrensfördel om den verkligen är så betydande jämfört med konkurrenterna som företagets material antyder.

Tack!

Det är ingen mening för läkemedelsföretag att utveckla en biosimilar för en sjukdom som de redan har ett befintligt läkemedel för, inte ens om det skulle komma flera konkurrerande biosimilarer som ersätter det läkemedlet. Att utveckla ett läkemedel + testa det + få försäljningstillstånd är en så lång och dyr process.

Stora företag kan naturligtvis utveckla läkemedel (även biosimilarer) för att ersätta biologiska läkemedel som är tillverkade av konkurrenter. Jag hittade en artikel från förra året som listar företag som har tillverkat/marknadsfört biosimilarer: https://pharmashots.com/24011/top-biosimilar-companies-with-approved-and-pipeline-products-in-the-us-and-eu/ I listan ingår också framtida läkemedel, som Stadas Xlucane, som är tillverkad av Xbrane. Listan innehåller också stora läkemedelsföretag, även om deras huvudsakliga fokus ligger på andra läkemedel.

1 gillning

Okej. Biologiska läkemedel är alltså namnet på läkemedel som är komplexa biologiska molekyler och biosimilarer är kopior av dessa. Båda läkemedlen tillverkas i en fermenteringstank i en vätska där proteiner produceras. Vätskan behöver tillväxtfaktorer och andra ingredienser för att hålla cellerna vid liv. Själva produktionsprocessen är densamma för båda, men Xbranes produktion är effektivare eftersom man med en “körning” producerar mer läkemedel, eftersom man kan producera mer proteiner. Så vitt jag förstår kan och bör Lucentis inte ändra processen för det ursprungliga läkemedlet och byta ut denna vätska, eftersom det skulle kräva en ny försäljningstillståndsprocess.

Xbrane och andra biosimilarer kan starta om från början, det vill säga Xbrane har utvecklat en metod där E. coli-bakterien producerar mer Ranibizumab i vätskan. Naturligtvis produceras då mer läkemedel på en gång med samma process, i samma mängd vätska och alla ämnen, vilket gör det billigare. Med en körning produceras mer läkemedel, varifrån Ranibizumab sedan renas, späds ut och de slutliga doserna formuleras.

Varje företag har förmodligen en egen genuppsättning från E. coli-bakterien, och om man börjar ändra/byta ut denna skulle jag säga att hela produktions- och försäljningstillståndsprocessen måste göras om, i värsta fall kan det också krävas nya kliniska tester.

Xbrane har patent på sin egen tillverkningsmetod, som består av E. coli-bakteriens genuppsättning och andra processparametrar.

Beroende på läkemedlet tillverkas det i olika celler, men E. coli är enkelt och billigt, men man kan naturligtvis inte tillverka alla världens läkemedel med det. Ranibizumab är tydligen ett ganska svårt läkemedel att tillverka från celler, eftersom cellerna snabbt börjar dö eller producera extra skräp, vilket naturligtvis inte får hamna i själva läkemedlet utan måste renas bort genom processen.

Kort sagt, varför Xbrane tillverkar samma läkemedel billigare än det ursprungliga biologiska läkemedlet är att Xbrane har starkare vätskor och starkare celler, det vill säga mer läkemedel produceras i samma process = billigare per läkemedelsdos. Jag är under intrycket att Lucentis process inte kan ändras avsevärt, det vill säga de är mycket låsta till den process som en gång utvecklades, om ändringar görs kan dessa enligt min mening inte göras utan en ny fas 3.

Jag vet inte om den förklaringen hjälpte alls, men Xbranes teknik bör läsas igenom mer noggrant på deras webbplats: » Technology där produktionsfrågan beskrivs mer i detalj och förklaras var fördelen kommer ifrån.

6 gillningar

Tack, det här klargjorde saken! Man kan alltså anta att biosimilarer i princip kan produceras till lägre kostnad än originalläkemedlet, eftersom deras produktionsprocess har kunnat designas från grunden och just med detta som mål :+1:

Och Xbrane har dessutom sin egen metod, som gör deras produktion effektivare jämfört med andra biosimilarer, om läkemedelssubstansen är lämplig att producera med den.

2 gillningar

En bra KPMG-översikt över biosimilarmarknaden och olika aktörers strategier (“Commercial launch strategies and defensive positioning for the U.S.”). Biosimilarutvecklarnas strategier beskrivs från sida 6.

Med tanke på följande verkar Bausch + Lomb, som fokuserar på ögonhälsa, vara rätt val av partner:

Kunskap om specifika marknadssegment inom terapeutiska områden är avgörande eftersom varje segment kommer att bedöma värdet av biosimilarer olika och påverkas av varierande faktorer. Däremot kommer en lansering med en bred kommersiell strategi som ser hela marknaden som homogen sannolikt att resultera i långsammare upptag och/eller ett behov av att sänka priserna kraftigare för att uppnå önskad marknadsandel.

3 gillningar