Först ett tack till @JHeiskanen vars hejarop i kafferummet fick mig att ge mig in i det här projektet 
För att parafrasera Ford Fairlane: Projektet var lite som att masturbera med ett ostrivjärn, smått underhållande men mestadels plågsamt.
WINPAK DJUPDYKNING - EJ EN INVESTERINGSRÅDWEL
Inledande ord
“Visst skulle jag kunna kasta ur mig lite analys, men ni träskallar skulle ändå inte fatta någonting. Vi gör nog så att äggvraket knackar bordskanten med kulorna så går vi till Rivoli och super.” - Ketonen & Myllyrinne
En utmärkt företagsbeskrivning och historik finns i den årliga rapporten
Innehållsförteckning
- Historia
- Marknad
- Särprägel, tillväxtsegment och konkurrensfördelar/-nackdelar
- Ägarstruktur
- Ledning
- Kultur
- Värdering
- Riktkurs och rekommendation
-
Historia
Detta är en kort beskrivning, den fullständiga finns via länken ovan.
Winpak grundades 1975 i Kanada vid sidan av företaget Wihuri Oy Wipakkaus. Winpak (Nordamerika, Kanada) och Wipak (Europa) hör till Wihuri Packaging Oy, efter diverse andra turer hör Wihuri Packaging Oy numera till Wihuri International Services Oy.
Hur som helst har detta alltid varit Wihuri-familjens business.
Plockat ur rapporten:
1978-1986 privat (börsnoterades -86). Verksamheten omfattade 1 fabrik med specialisering på
skyddsgasförpackningar.1987-1997 expansion till 9 verksamhetsställen efter börsnoteringen, 5 företagsförvärv.
Jag tänker inte beskriva branschexpansionen närmare, det krävs en
ingenjör för det – men som jag ser det var syftet med köpen bl.a. ‘flexibla lock’-
tillverkningsteknologi, specialkunnande inom olika filmtyper, filmskikt,
hårda förpackningar, läkemedelsförpackningar etc.1998-2020 Krutet läggs huvudsakligen på organisk utveckling och att hitta synergier.
En ny enhet har grundats: American Biaxis inc som tillverkar BOPA-film (fråga inte) för amerikanernas
behov. (du frågade ändå) - biaxially oriented polyamide.
Joint venture med Nichimen (nuvarande Sojitz Pla-Net Corporation).Utöver det har vissa funktioner inrättats för att ta hand om de olika enheternas
finansieringsbehov.Köpt Webkote. Stansning av förpackningslock var målet här, eftersom detta
gjorde Winpak till Nordamerikas största stansare av lock (med reservation för korrigering).Tillverknings- och distributionsnätverket för flexibla förpackningar stärktes genom förvärvet av Walsroder Packaging
LLC.2011 Mexicos verksamheter etableras. (senare utökade men fortfarande småskaliga)
2019 Förvärv av Cheringal Associates, Inc. och Norwood Printing, Inc. (för läkemedelssidan)
2021-2023 Grundläggande utbyggnadsarbeten
2) Marknad
När det gäller Winpak, som syns i bilden nedan, är det viktigaste området U.S. of A, så jag
fokuserar på det. Den amerikanska marknaden förväntas utvecklas med några procent/år fram till 2030
(individella förpackningslösningar till och med ~4%) och även med sunt förnuft kan man tänka sig
att marknaden i USA fortsätter att växa stabilt.

Googles uppgivna ‘konkurrenter’ finns i massor, men jag fokuserar på dem som
Winpak själv har beställt marknadsundersökningar om (som sina konkurrenter). Lite av en fattigmans
lösning, jag tänker inte köpa själva rapporterna.
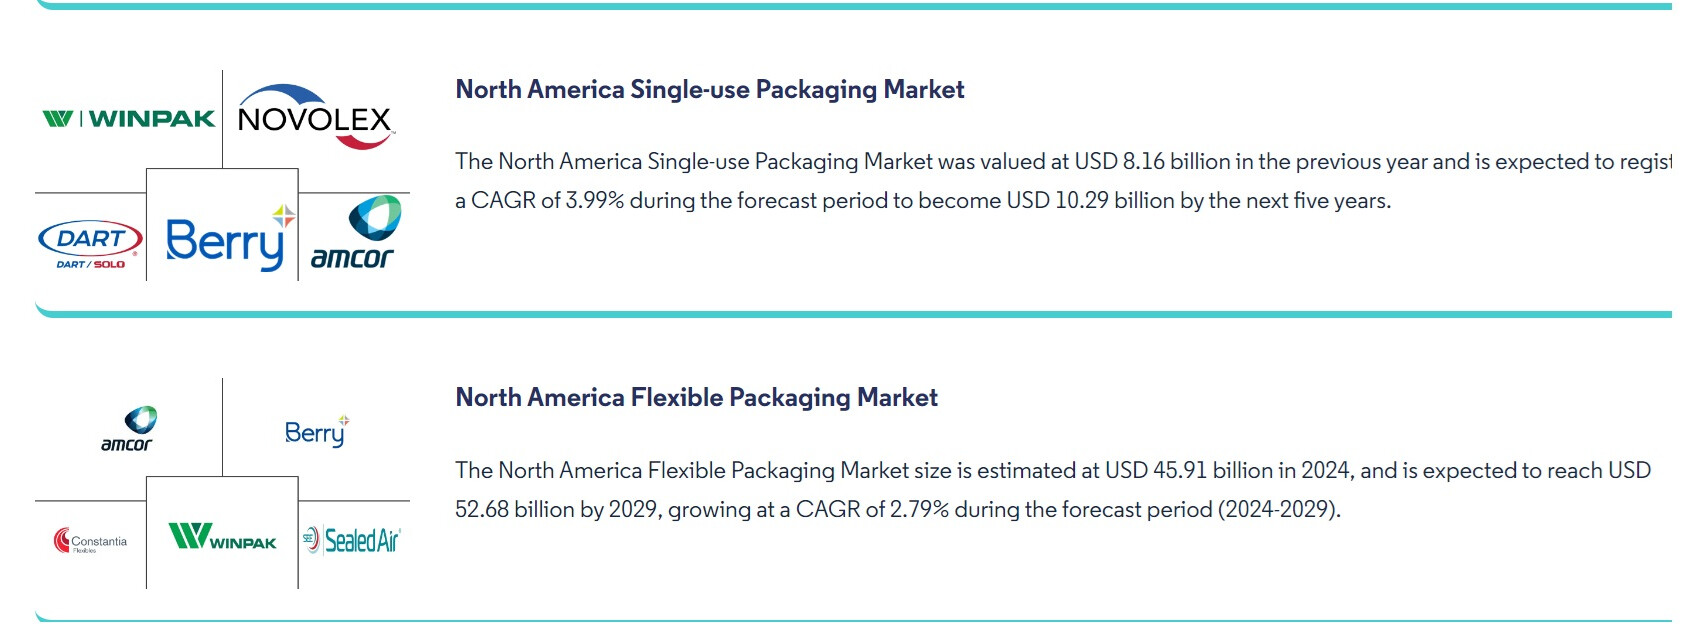
Länk: WINPAK Reports - Industry Research
Amcor: Global aktör, tyngdpunkt på flexible, fabriker i Kina, mer läkemedelssidan vs. Winpak
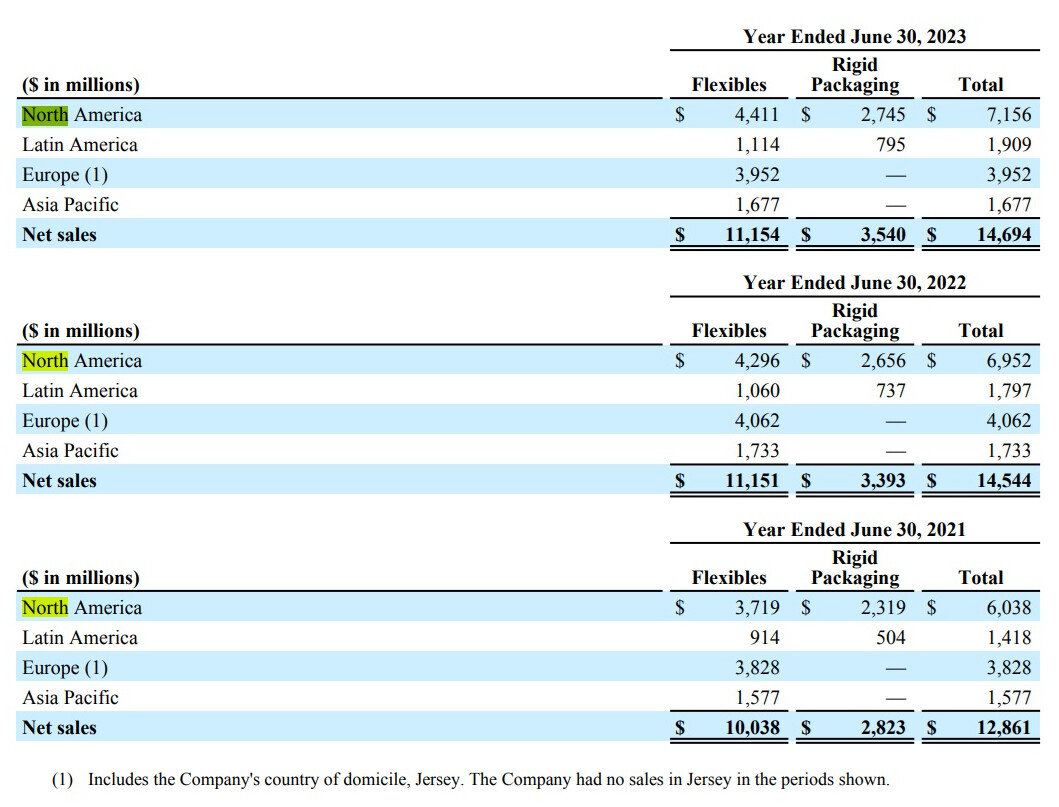
SealedAir: Global aktör, ca 40% av omsättningen kommer från postpaket o.d. förpackningar

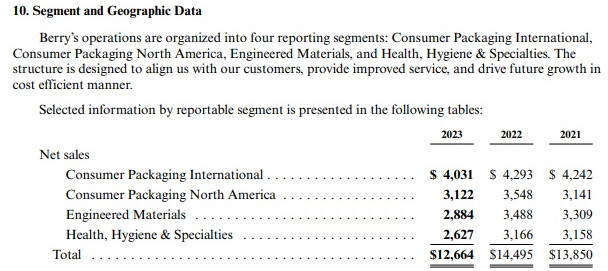
Berry plastics
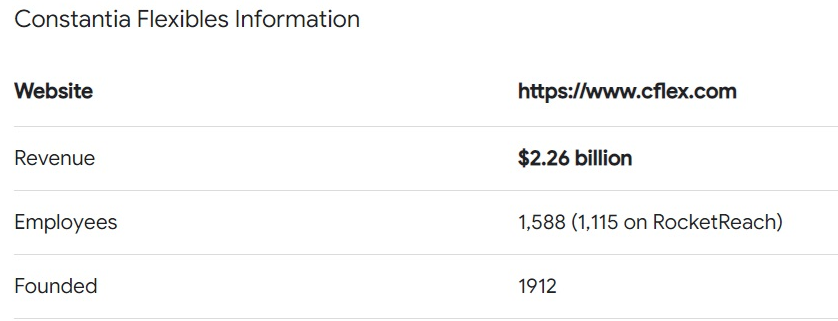
Constantia ej ab
Novolex 3.6B$ Fokuserar på matförpackningar och papperskassar ej ab
Dart 3B$ Fokuserar på matförpackningar ej ab
Varje kiosk basunerar ut att de är sin branschs ledande eller ett av de ledande företagen,
vilket väl stämmer eftersom var och en definierar sin målmarknad på sitt eget lilla sätt.
Även om Amcor, SealedAir och Berry är bättre jämförelseobjekt, så konkurrerar man alltså med dem alla.
3) Särprägel, tillväxtsegment och konkurrensfördelar/-nackdelar
Medan vissa konkurrenter har över 50 fabriker runt om i Nordamerika, har Winpak 12 fabriker. Är
det fråga om effektivare verksamhet eller en affärsrisk(?) Detta klarnar förhoppningsvis i finansdelen, i vilket fall som helst kommer alla stora aktörer ihåg att upprepa antalet fabriker de har, eftersom detta garanterat tas upp i kundmöten.
När stora kedjor eller dylikt gör långa avtal kan de konkurrensutsätta förpackningsaktörerna
mot varandra. Antalet fabriker säljs in som leveranssäkerhet och -förmåga.Var Winpak er sig ur mängden:
“Winpak is the only supplier that can deliver the complete packaging
solution of an In-Mold Label (IML) container, IML overcap and die-cut lidding. The overcaps are made from the same material as the container which reduces waste and promotes recycling. Typical applications include room temperature or refrigerated products such as shredded cheeses, yogurt, spreadable cream cheese, hummus, condiments, dips and ready-to-eat meals.”
Eftersom Winpak är en ledande leverantör av portions- och engångsförpackningar i Nordamerika (P-A), har de gjort någonting rätt och det är bra att hålla ögonen på att detta upprätthålls och stärks. Jag antar att de tryckeriverksamheter med mera som förvärvats de senaste åren också syftar till detta.
Att expandera verksamheten är alltid en risk, men med tanke på hur försiktigt Winpak har börjat expandera till marknaden för läkemedelsförpackningar, ser jag detta som ett sunt område att söka tillväxt inom. En annan anledning nedan.
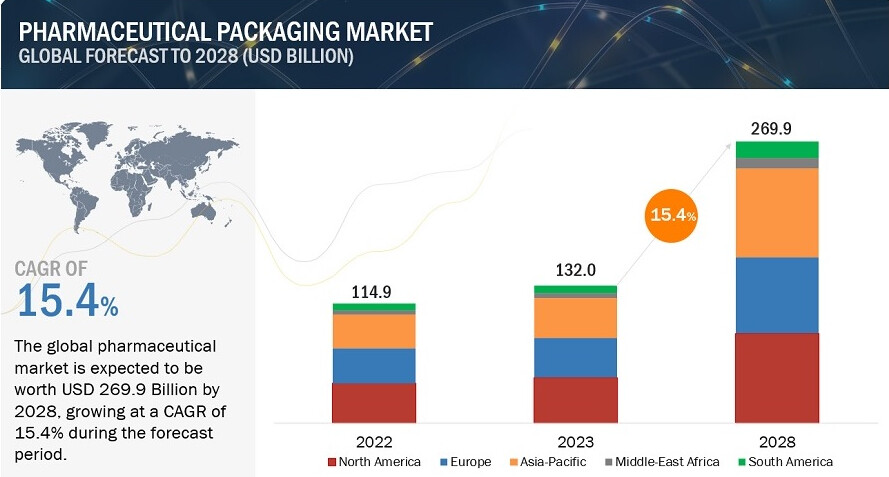
Geografiskt ser Kanada och Mexiko lovande ut.
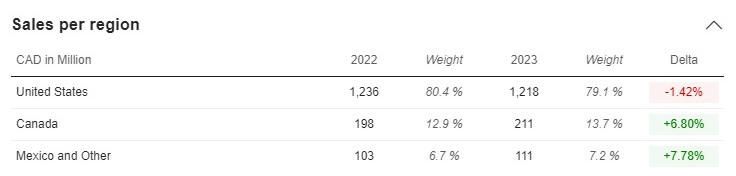
4) Ägarbas
Antti I. Aarnio-Wihuri, styrelseordförande (Chairman), Wihuri International Oy, äger eller kontrollerar 52,7 procent av de utestående stamaktierna i Winpak.
Det finns inga andra stora ägare, näst störst har 0,3788 %. Jag antar att lejonparten hos Wihuri gör detta oattraktivt för the private equity-bolag (pääomasijoittajille).
Insynspersoner äger visserligen, även om jag hittade vilda aktieincitament i rapporterna – stock based compensation måste kammas igenom i finansdelen (jag hittade inget alarmerande från de senaste åren).
5) Ledning
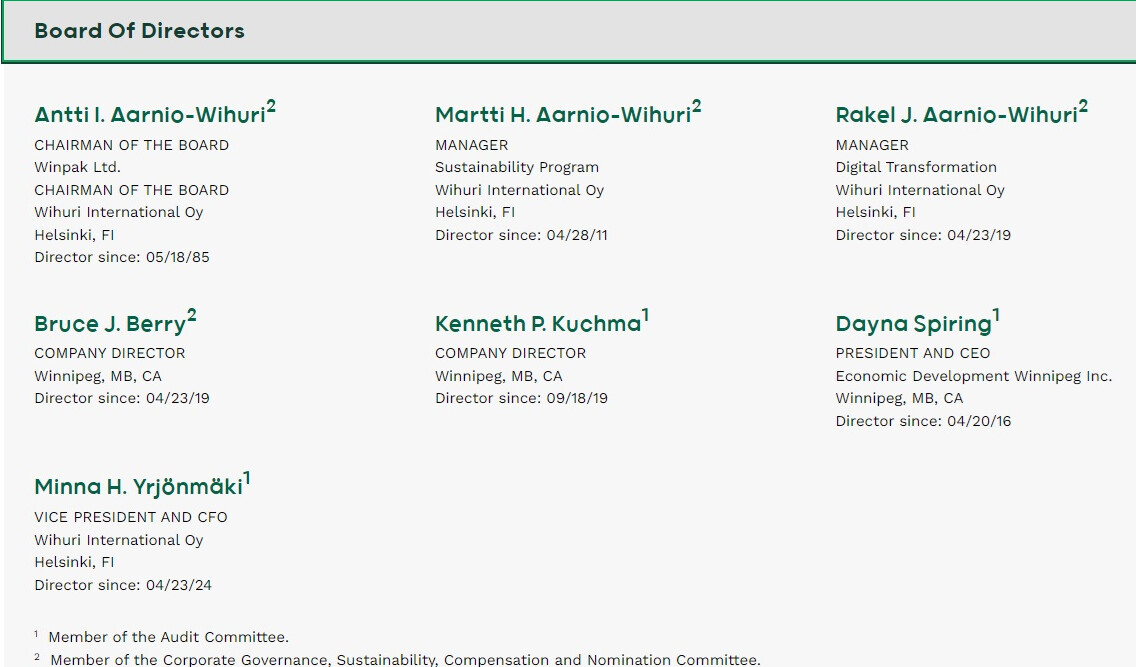
Man borde nog läsa den ena eller andra boken om hövdingen (Antti Aarnio-Wihuri), han verkar vara en man i farten. Åtminstone i yngre dar. I väntan på det Antti Aarnio-Wihuri – Wikipedia
Martti H. Aarnio-Wihuri är hövdingens son. Av allt att döma uppfostrad “på rätt sätt” Miljonääri Antti Aarnio-Wihuri laittoi 6-vuotiaan poikansa töihin – porsaan kasvaminen opetti ymmärtämään rahan arvoa - Ilta-Sanomat
Rakel J. Aarnio-Wihuri är å sin sida dottern. Jag hittade inget om henne, eftersom jag inte vill logga in på Instagram.
Bruce J. Berry har varit VD (CEO) länge, hoppade in i styrelsen för några år sedan.
Kenneth P. Kuchma har länge varit finanschef/vize VD (CFO/VP), hoppade in i styrelsen för några år sedan.
Diana Spiring finns det en trailblazer-artikel om https://www.nelliemcclungfoundation.com/150-trailblazers/dayna-spiring%2C-ll.b.
Minna H. Yrjönmäki är Wihuri Internationals finanschef (CFO).
Man kan väl säga att det är ett fast grepp om bolaget från Wihuris sida, men man har även sökt utomstående perspektiv utanför familjen till styrelsen.
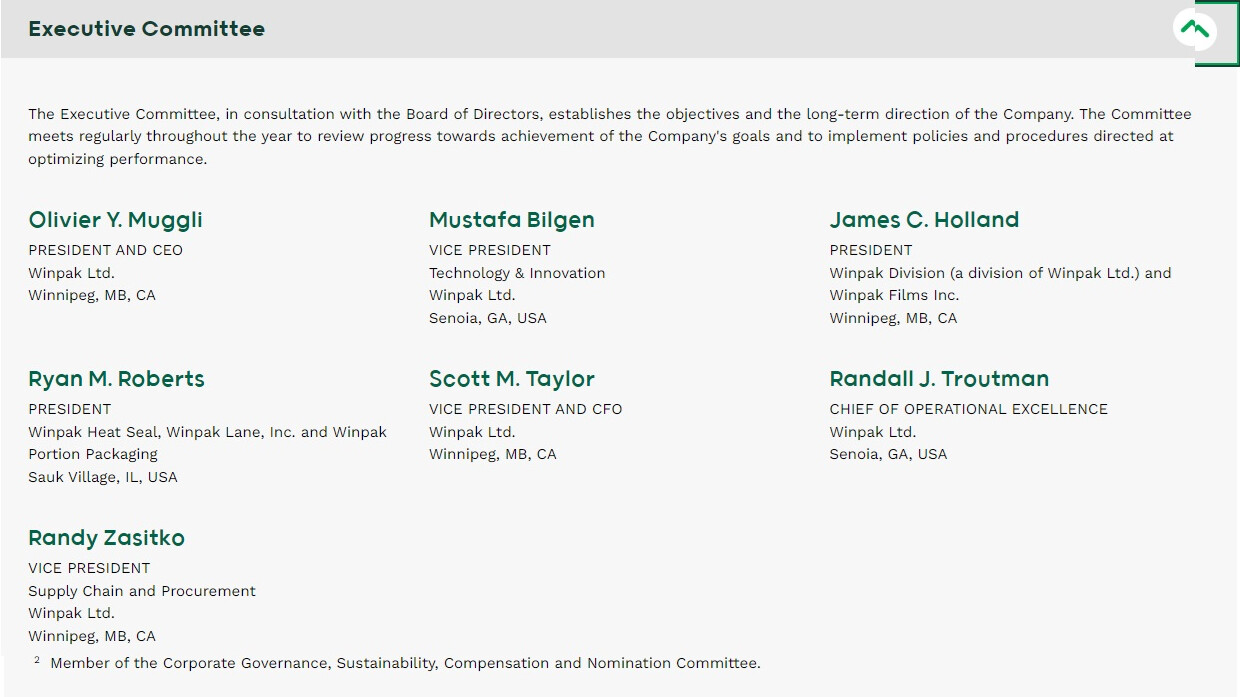
Muggli är forsknings- och utvecklingschef (Research & Development Director) som napades från Amcor 2011.
Om vice verkställande direktören (VP) Mustafa hittade jag ingen (gratis) information.
Angående Holland står det bara i Management circular: ‘James C. Holland assumed the position of President of Winpak Division, a division of Winpak Ltd. July 1, 2017 and President of Winpak Films Inc. December 11, 2018.’
Ryan M. Roberts har varit general manager på DS Smith och även arbetat på Sealed Air och Unilever.
Scott Taylor har arbetat på Winpak sedan 1999, Director of Corporate Accounting & Treasury sedan 2017. VP & CFO sedan 2022.
Randall J. Troutman – hittade ingen information.
Randy Zasitko – ingen information, men jag hittade en nyhetsartikel där han hade tagits in för att klaga på den kanadensiska infrastrukturen.
Glädjande nog är en stor del av ledningen antingen långvariga Winpak-veteraner eller har lyckats lockas över från konkurrenter. Dessa kan ses som målinriktade rekryteringar till specifika positioner.
6) Kultur
Kulturen äter strategin till frukost, sa en klok man en gång. Därför försöker jag hitta några signaler i företagskulturen. Inget att anmärka på gällande ledningen, strategin verkar fungera och historien har fortlöpt exemplariskt när man läser årsredovisningarna. Hur är det då med de anställda?
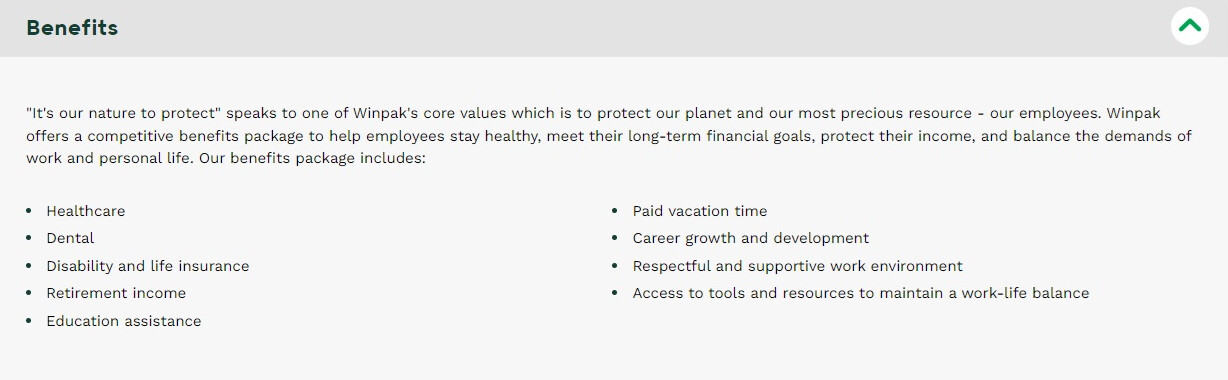
Låter bra, men syns det några tecken på detta?
“63% of employees would recommend working at Winpak to a friend.”
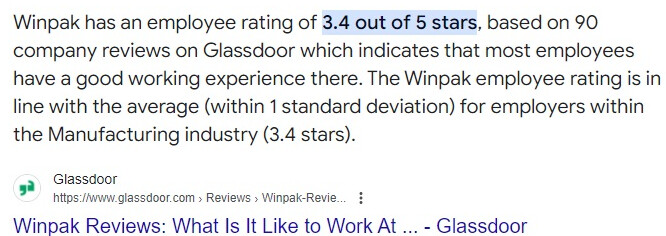
Amcors siffra är 3.6 – och förmånerna ser också bättre ut (på Glassdoor).
Låt oss säga så här, jag skriker inte av glädje. Och det känns väldigt svårt att hitta några hyllningsskrifter om hur extatiskt det är att “föra Winpak framåt”.
7) Värdering
“Det finns så mycket stålars att handlederna värker” (Rahhoo on niin että ranteita pakottaa).
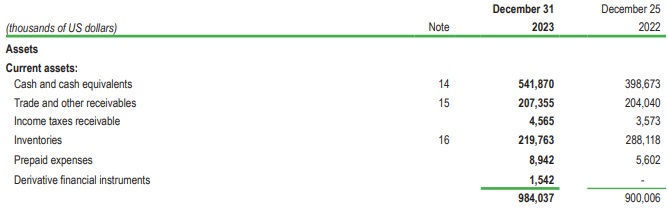
Winpaks börsvärde (Mcap) är 2,12 miljarder USD, men med en nettoskuld på -0,53 miljarder USD blir företagsvärdet (EV) 1,59 miljarder. Man kan säga att det går ganska så bra för bolaget – en kassa på ca 0,5 miljarder har släpats med länge. Men hur ser värderingen ut? Låt oss titta.
Mellan 2020 och 2023 har Winpak presterat ett mycket varierande kassaflöde, och utdelningspolicyn har också spelat in – ibland har hela kassaflödet plus hälften därtill delats ut när Wihuri har velat ha pengar. Det totala fria kassaflödet (+ utdelningar) för åren 2020–2023 utslaget per år är ~82 miljoner USD, vilket innebär att det i den här takten tar 19,39 år av affärsverksamhet för att få ihop företagsvärdet (EV). Visserligen fluktuerar denna siffra beroende på tillväxt (eller krympning).
Visst gläds VD:n över att 2023 var ett rekordår, men när kassaflödet studsar upp och ner år från år beroende på om lager fylls på eller töms, kan man inte haka upp sig på enskilda år när man överväger att investera.
Jag ser ärligt talat ingen affär här vid en första anblick, kanske senare om jag lyckas övertyga mig själv om en (lönsam) tillväxt.
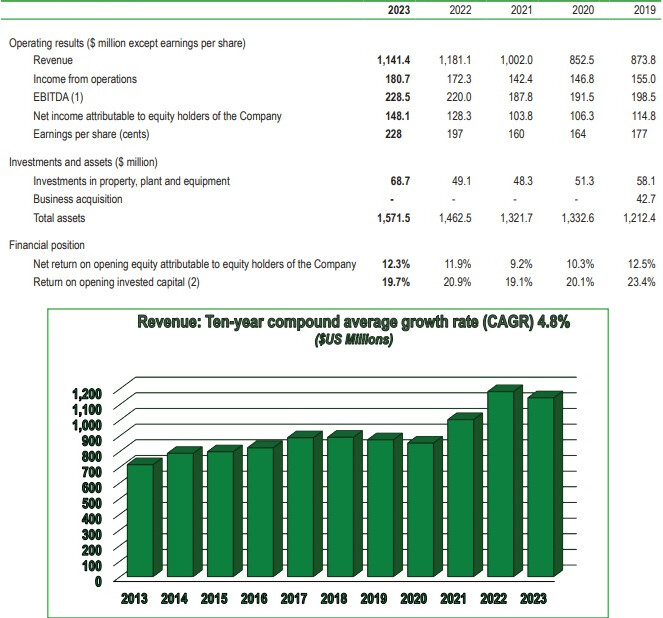
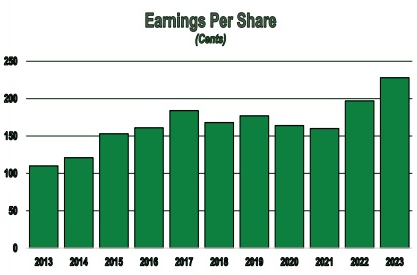
Ursäkta den usla layouten, jag är inte hemma utanför notepad 
REDIGERING: Fixade bilden på Berry plastics