Først en tak til @JHeiskanen, hvis opfordring i kaffestuen fik mig til at kaste mig over dette projekt 
For at citere Ford Fairlane: Projektet var lidt ligesom at masturbere med et ostebrev, småunderholdende, men mest af alt smertefuldt.
WINPAK DYBDEGÅENDE SKRIVERI - IKKE EN INVESTERINGSANBEFALING
Forord
“Ja, jeg kunne da godt kaste en eller anden analyse ud i det her, men I blinde padser ville jo alligevel ikke fatte en brik. Skal vi ikke bare gøre det sådan, at hovedforhandleren banker testiklerne mod bordkanten, så vi kan komme ind på Rivoli og drikke os fulde.” - Ketonen & Myllyrinne
En fremragende virksomhedsprofil og historik kan findes i den årlige oversigt
Indholdsfortegnelse
- Historie
- Marked
- Differentiering, vækstsegmenter og konkurrencemæssige fordele/ulemper
- Ejerstruktur
- Ledelse
- Kultur
- Værdiansættelse
- Målkurs og anbefaling
-
Historie
Dette er en kort beskrivelse, den fuldstændige version kan findes via ovenstående link.
Winpak blev grundlagt i 1975 i Canada ved siden af Wihuri Oy Wipakkaus-virksomheden. Winpak (Nordamerika, Canada) og Wipak (Europa) hører under Wihuri Packaging Oy. Efter forskellige andre konstellationer hører Wihuri Packaging Oy i dag til Wihuri International Services Oy.
Under alle omstændigheder har dette altid været Wihuri-familiens business.
udtrukket fra oversigten:
1978-1986 privat (børsnoteret i -86). Aktiv med 1 fabrik med specialisering i
beskyttelsesgasemballage.1987-1997 udvidelse efter børsnoteringen til 9 lokationer, 5 opkøb.
Jeg vil ikke beskrive brancheudvidelsen nærmere, det kræver
en ingeniør - men efter mit indtryk var opkøbene ment til bl.a. ‘fleksible låg’-
produktionsteknologi, specialviden inden for forskellige film, filmlag,
hård emballage, medicinsk emballage etc.1998-2020 Krudtet lægges primært på organisk udvikling og at finde synergier.
Oprettet en ny enhed: American Biaxis inc, som producerer BOPA-film (spørg ikke) til amerikanernes
behov. (du spurgte alligevel) - biaxially oriented polyamide.
Joint venture med Nichimen (nuværende Sojitz Pla-Net Corporation).Derudover er der oprettet nogle funktioner til at tage sig af de forskellige enheders
finansieringsbehov.Opkøbt Webkote. En eller anden udstansning af emballagelåg var målet her, fordi dette
gjorde Winpak til Nordamerikas største lågstanser (ret mig endelig).Produktions- og distributionsnetværket for fleksibel emballage blev styrket ved opkøbet af Walsroder Packaging
LLC.2011 De mexicanske aktiviteter etableres. (senere udvidet, men stadig i det små)
2019 Opkøbt Cheringal Associates, Inc. og Norwood Printing, Inc. (med henblik på medicinaldelen)
2021-2023 Grundlæggende udvidelsesarbejder
2) Marked
I Winpaks tilfælde, som det fremgår af billedet nedenfor, er det vigtigste område U.S. of A, så
jeg vil koncentrere mig om det. Det amerikanske marked forventes at udvikle sig med et par procent om året frem til 2030
(enkeltemballageløsninger endda ~4%), og selv med sund fornuft kunne man forestille sig,
at markedet i USA vil fortsætte med at vokse jævnt.

Googles nævnte ‘konkurrenter’ er der masser af, men jeg vil koncentrere mig om dem, som
Winpak selv har bestilt markedsundersøgelser hos (som sine konkurrenter). Lidt af en fattigmands-
løsning, jeg vil ikke selv ud at købe undersøgelserne.
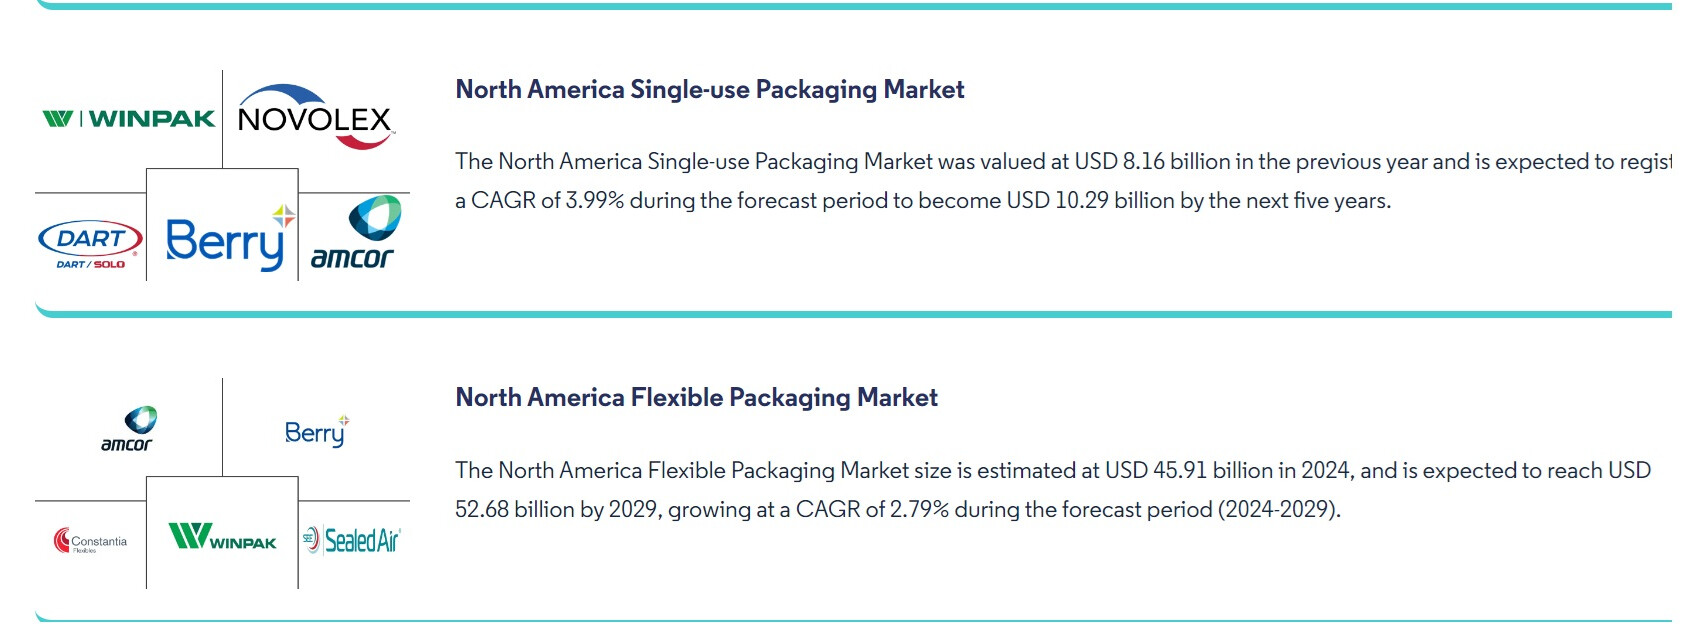
Link: WINPAK Reports - Industry Research
Amcor: Global aktør, vægtning på fleksible emballager (flexibles), fabrikker i Kina, mere medicinaldel vs. Winpak
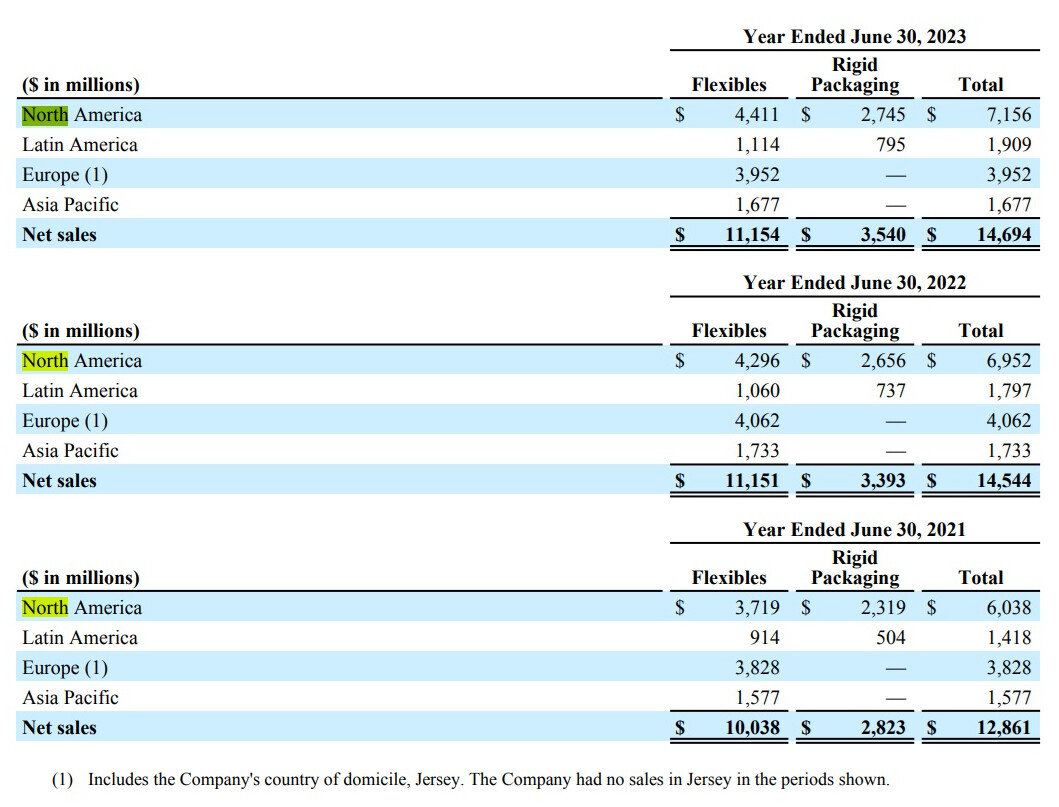
SealedAir: Global aktør, ca. 40% af omsætningen kommer fra postemballage m.m.

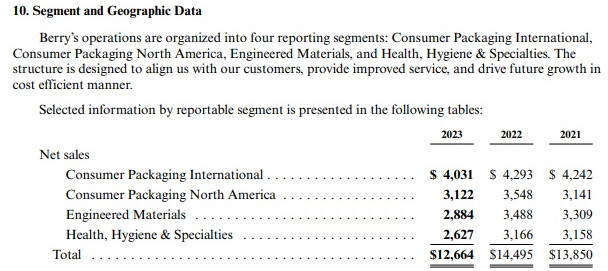
Berry plastics
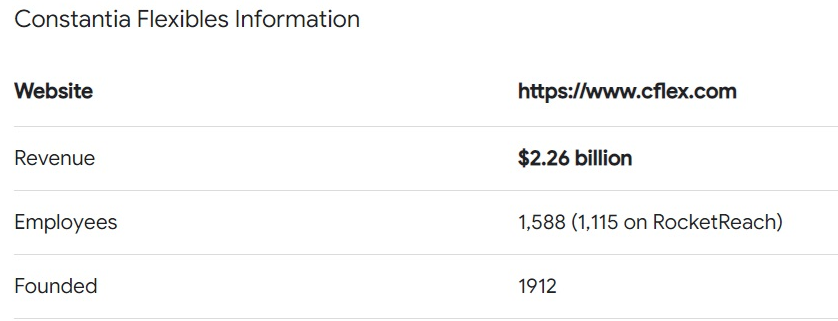
Constantia ikke et A/S
Novolex 3,6B$ Fokuserer på mademballage og papirposer, ikke et A/S
Dart 3B$ Fokuserer på mademballage, ikke et A/S
Enhver lille biks annoncerer med at være den førende eller en af de førende virksomheder inden for sit felt,
hvilket nok passer, da enhver definerer sit målmarked på sin helt egen måde.
Selvom Amcor, SealedAir og Berry er bedre sammenligningsgrundlag, konkurreres der altså med dem alle sammen.
3) Differentiering, vækstsegmenter og konkurrencemæssige fordele/ulemper
Mens nogle konkurrenter har over 50 fabrikker spredt over hele Nordamerika, har Winpak 12 fabrikker. Er
der tale om en mere effektiv drift eller en forretningsrisiko (?) Dette vil formodentlig blive afklaret i finansafsnittet, men under alle omstændigheder husker alle de store aktører at gentage antallet af deres fabrikker, da dette helt sikkert er noget, der bliver bragt på banen i kundemøder.
Når store indkøbskæder eller lignende laver lange kontrakter, kan de udnytte emballageaktørerne
mod hinanden ved at sende opgaven i udbud. Antallet af fabrikker sælges som leveringssikkerhed og -kapacitet.Hvor de skiljer sig ud:
“Winpak is the only supplier that can deliver the complete packaging
solution of an In-Mold Label (IML) container, IML overcap and die-cut lidding. The overcaps are made from the same material as the container which reduces waste and promotes recycling. Typical applications include room temperature or refrigerated products such as shredded cheeses, yogurt, spreadable cream cheese, hummus, condiments, dips and ready-to-eat meals.”
Da Winpak er den førende leverandør af portions- og engangsemballage i Nordamerika, er der blevet gjort noget rigtigt, og det er godt at holde øje med, at dette opretholdes og styrkes. Jeg antager, at de trykkeri-aktiviteter m.m., der er opkøbt i de senere år, netop sigter mod dette.
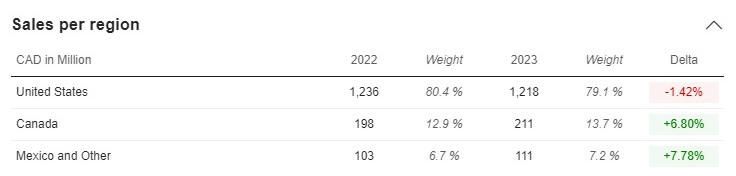
At udvide forretningen er altid en risiko, men taget i betragtning hvor forsigtigt Winpak er gået ind på markedet for lægemiddelemballage, anser jeg dette for at være et sundt område at søge vækst inden for. En anden årsag nedenfor.
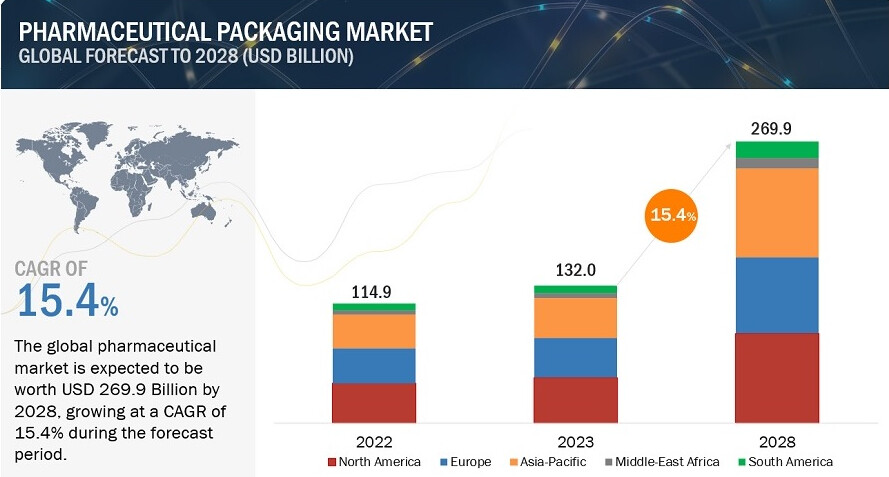
Geografisk ser Canada og Mexico lovende ud.
4) Ejergrundlag
Antti I. Aarnio-Wihuri, Chairman, Wihuri International Oy, ejer eller kontrollerer 52,7 procent af Winpaks udestående almindelige aktier.
Der er ingen andre store ejere, den næststørste sidder på 0,3788 %. Jeg antager, at Wihuris brorpart gør dette uønsket for kapitalfondsselskaber.
Insidere ejer dem ganske vist, selvom jeg i rapporterne fandt nogle vilde aktietildelinger – stock-based compensation skal gennemgås i finansafsnittet. (jeg fandt intet alarmerende fra de seneste år)
5) Ledelse
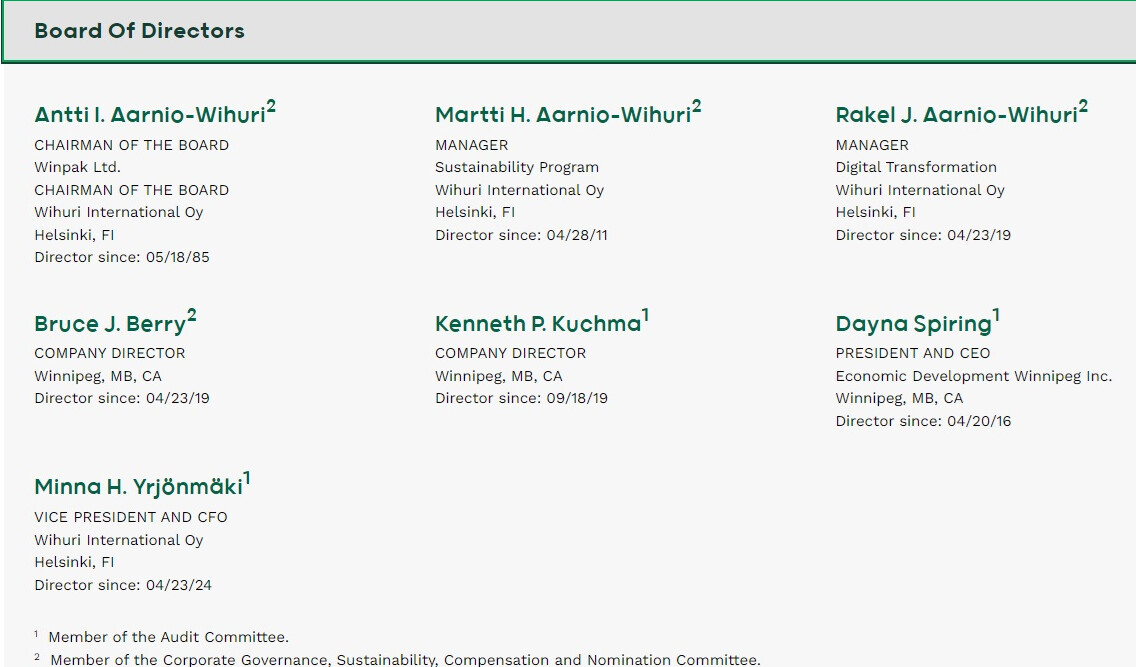
Man burde nok læse en bog eller to om høvdingen Antti Aarnio-Wihuri, han virker som en foretagsom mand. I hvert fald i sin ungdom. Indtil da Antti Aarnio-Wihuri – Wikipedia
Martti H. Aarnio-Wihuri er hovedchefens søn. At dømme efter alt er han opdraget ‘korrekt’ Miljonääri Antti Aarnio-Wihuri laittoi 6-vuotiaan poikansa töihin – porsaan kasvaminen opetti ymmärtämään rahan arvoa - Ilta-Sanomat
Rakel J. Aarnio-Wihuri er til gengæld datteren. Jeg kunne ikke finde noget om hende, da jeg ikke vil logge ind på Instagram.
Bruce J. Berry har været CEO længe og hoppede ind i bestyrelsen for et par år siden.
Kenneth P. Kuchma har længe været CFO/VP og hoppede ind i bestyrelsen for et par år siden.
Man kan finde en trailblazer-artikel om Diana Spiring https://www.nelliemcclungfoundation.com/150-trailblazers/dayna-spiring%2C-ll.b.
Minna H. Yrjönmäki er CFO for Wihuri International.
Man kan vel sige, at det er stramt kontrolleret af Wihuri-familien, men man har også søgt eksterne perspektiver udefra i bestyrelsen.
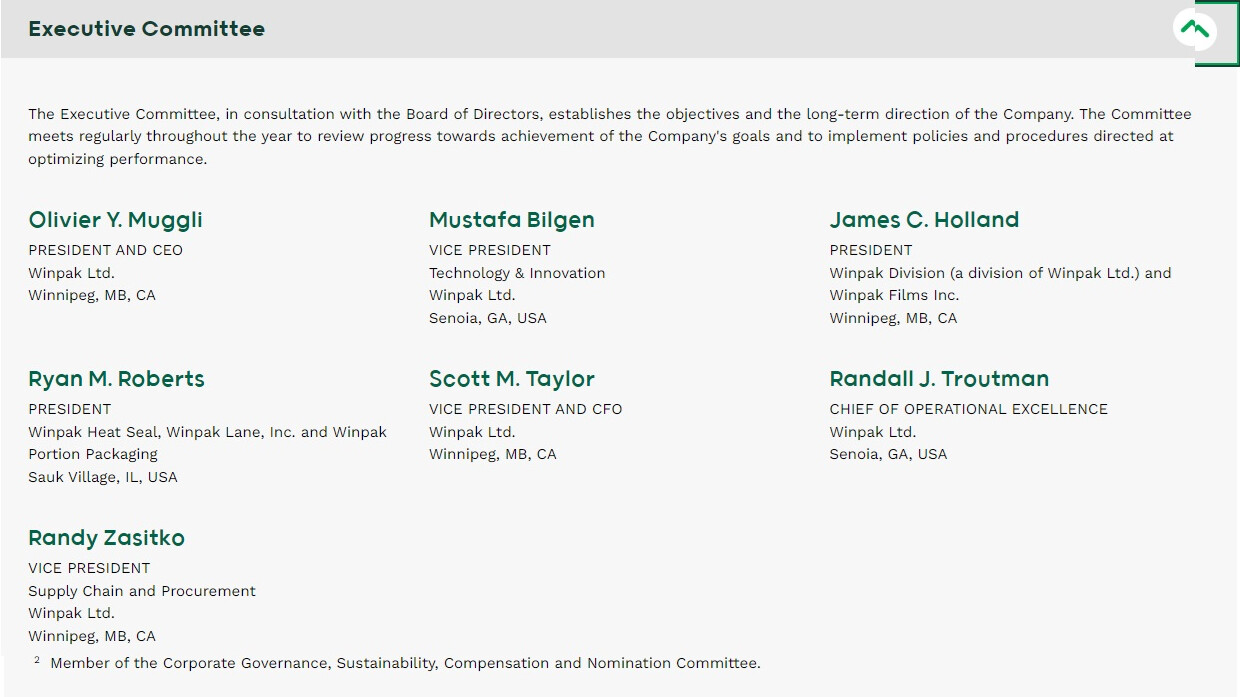
Muggli er Research & Development Director, hentet hos Amcor i 2011.
Jeg kunne ikke finde (gratis) information om VP Mustafa.
Om Holland står der blot i Management Circular: ‘James C. Holland assumed the position of President of Winpak Division, a division of Winpak Ltd. July 1, 2017 and President of Winpak Films Inc. December 11, 2018.’
Ryan M. Roberts har været General Manager hos DS Smith og har også arbejdet hos Sealed Air og Unilever.
Scott Taylor har arbejdet hos Winpak siden 1999, Director of Corporate Accounting & Treasury siden 2017, og VP & CFO siden 2022.
Randall J. Troutman – jeg kunne ikke finde nogen info.
Randy Zasitko – ingen info, men jeg fandt da en nyhedsartikel om, at han var blevet sat til at klandre Canadas infrastruktur.
Glædeligvis er ledelsen i vid udstrækning enten langvarige Winpak-folk eller succesfuldt lokket til fra en konkurrent. Disse kan betragtes som målrettede ansættelser til specifikke positioner.
6) Kultur
Kultur spiser strategi til morgenmad, sagde en klog mand engang. Derfor forsøger jeg at finde nogle signaler i virksomhedskulturen. Intet at klage over hvad angår ledelsen, strategien ser ud til at virke, og historien er skredet mønsterværdigt frem, når man læser årsrapporterne. Hvad så med medarbejderne?
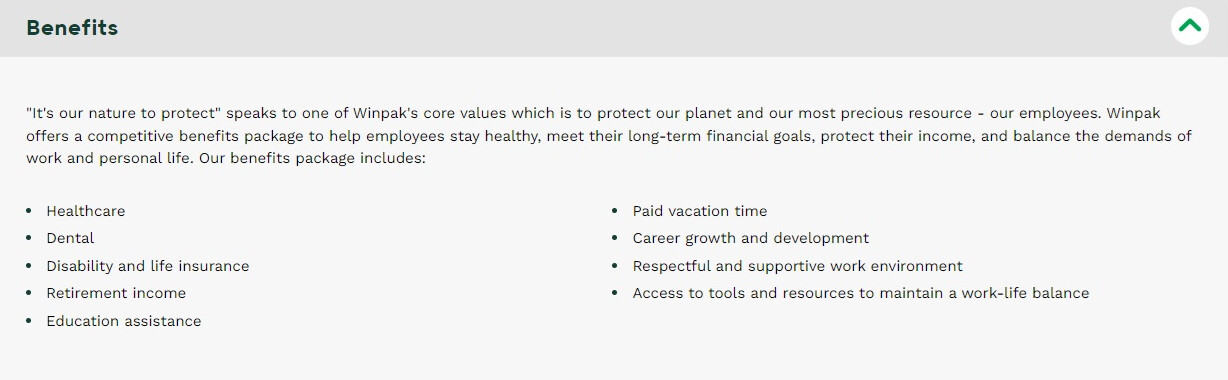
Det lyder godt, men er der tegn på dette?
“63% of employees would recommend working at Winpak to a friend.”
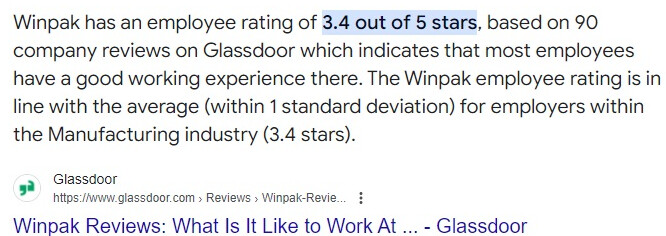
Amcors tal er 3,6 – og goderne ser også bedre ud (Glassdoor).
Lad os sige det sådan, at jeg ikke jubler af glæde. Og det føles meget svært at finde lovprisninger af, hvor ekstatisk det er at ‘bringe Winpak fremad’.
7) Værdiansættelse
‘Der er penge i overflod’.
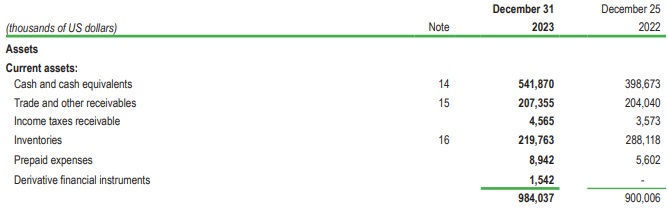
Winpaks market cap er 2,12 mia. USD, men med en nettogæld på -0,53 mia. USD er EV = 1,59 mia. USD. Man kan sige, at det går ganske strålende for selskabet – en kasse på ca. 0,5 mia. er blevet slæbt med rundt i lang tid. Men hvordan er værdiansættelsen? Lad os se.
Fra 2020 til 2023 har Winpak præsteret et meget svingende pengestrøm, og udbyttepolitikken har også spillet ind – til tider er hele pengestrømmen + halvdelen ekstra blevet udbetalt, når Wihuri har ønsket penge. Det samlede frie cash flow (inkl. udbytte) for årene 2020-2023 fordelt på årene er ~82 mio. USD, hvilket betyder, at med det tempo skal der drives forretning i 19,39 år for at hente EV’en hjem. Vækst (eller tilbagegang) svinger naturligvis dette tal.
Selvom direktøren praler af, at 2023 var et rekordår, kan man ikke klamre sig til enkelte år, når man overvejer at investere, da pengestrømmen hopper op og ned på årsbasis, efterhånden som lagre fyldes op og tømmes.
Jeg ser absolut ikke nogen oplagt aftale her ved første øjekast, måske senere hvis jeg kan overbevise mig selv om (rentabel) vækst.
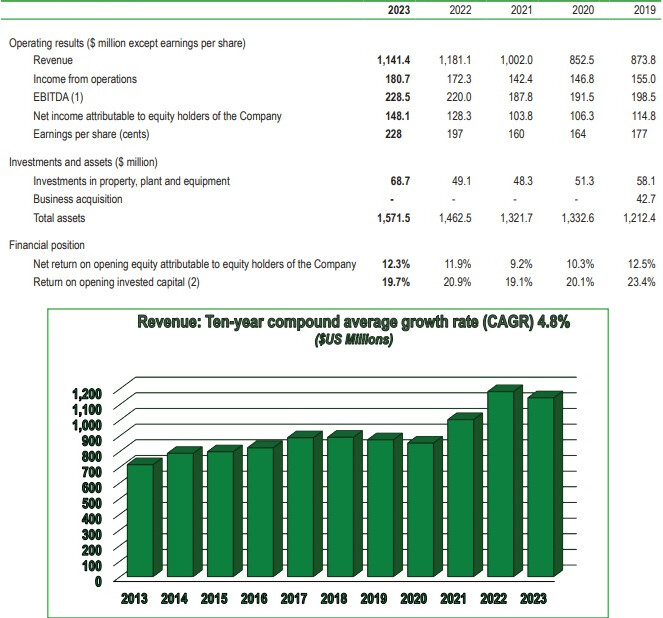
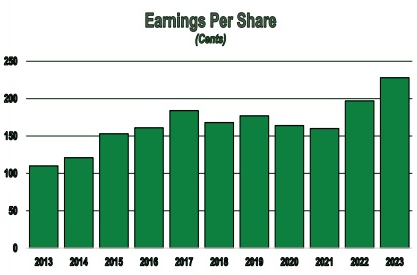
Undskyld det dårlige layout, jeg er ikke hjemme uden for notepadin 
EDIT: Rettet Berry plastics-billede