Som et globalt opererende og efter finske forhold stort selskab er Huhtamäki ret usynligt. Fødevareemballage vækker ikke den samme interesse som forbrugerelektronik, energiløsninger eller cloud-tjenester. Huhtamäki rider dog solidt på bølgerne af megatrends.
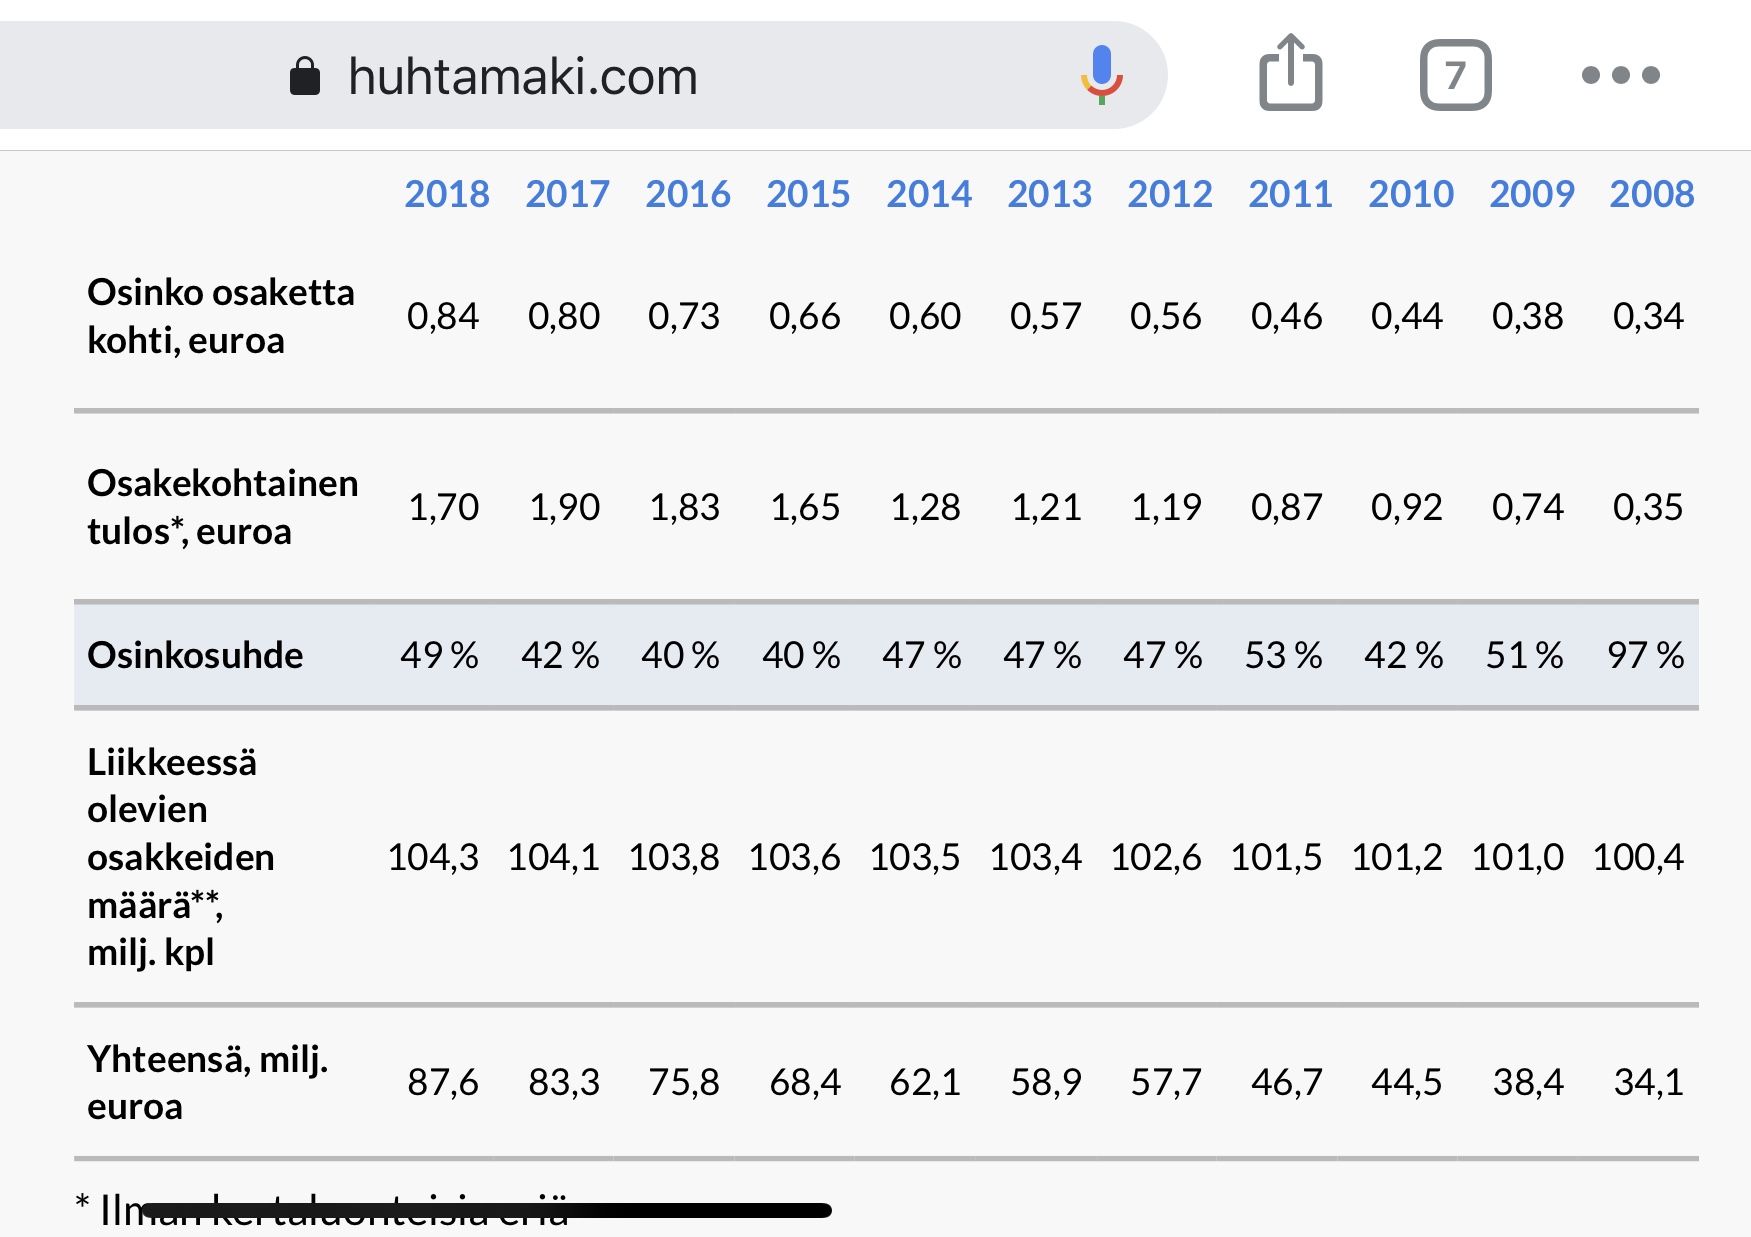
Selvom der kom et lille dyk i 2018, har Huhtamäki leveret gode resultater i over ti år. Selskabets tal for 2019 var også stærke: omsætning ca. 3,4 milliarder euro, vækst 6 %, EBITDA 13,4 %, driftsresultat 8,6 %, egenkapitalforrentning 14,8 %.
Udsigterne for det indeværende år er gode — undtagen for Q1. Coronavirusset har næsten lammet Huhtamäkis aktiviteter i Kina; ud af selskabets tre fabrikker i Kina er kun to i drift, og selv de kører kun med ca. 30 % kapacitet. Hvis coronavirusepidemien ikke forværres yderligere herfra, vil det dyk i salget, som virussen forårsager, efter min vurdering lande på omkring 50 millioner euro på årsbasis; med andre ord er den negative effekt forårsaget af coronavirus måske godt en procent af omsætningen.
Huhtamäki skaber sjældent større overskrifter og debat på investeringsfora, hvilket er en skam, da virksomheden alligevel er vokset stabilt og lønsomt i årevis. Ifølge en beregner på virksomhedens hjemmeside har den i gennemsnit givet aktionærerne omkring 14-15 % i samlet afkast om året de seneste år.
Huhtamäki tilhører også den sjældne gruppe i Finland, som mere eller mindre formår at øge sit udbytte på en bæredygtig måde. Den uafbrudte række af udbyttestigninger er nu elleve år, og baseret på udbytteforholdet burde der ikke være fare for afbrydelse. Finlands udbyttearistokrat.
{“content”:“Opdateringen er i øjeblikket undervejs og vil være tilgængelig på tjenesten i aften eller i morgen tidlig. Jeg havde så travlt i sidste uge, at det trak ud. Undskyld.”,“target_locale”:“da”}
Nordea forudser, at Huhtamäkis omsætning (–3 %) og driftsresultat (–6 %) vil blive ramt af coronavirus i år som følge af restriktioner på menneskers mobilitet. Dividenden (ca. 3,4 % til den nuværende kurs) er ifølge Nordea ikke truet.
Det er dejligt, at Huhtamäki ikke vækker så meget debat. Jeg tror personligt, at den nuværende krise på lang sigt vil øge behovet for emballage. Inden for fødevarer vil hygiejnens betydning blive endnu mere fremhædvet. For eksempel er frugt- og grøntsagsbåse virkelige bakteriebomber, hvor folk rører ved hver enkelt vare, før de finder deres egen tomat. Jeg tror, at inden for fødevarer, og især inden for frugt- og grøntsagssektoren, vil separat emballering øges markant.
Et praktisk eksempel på ovenstående fænomen. I dag var der igen mine yndlingstomater i butikken. Det var i øvrigt den sidste pakke https://www.nams.fi/sites/default/files/22-edit_web.jpg
“NAMS tomater plukkes og sorteres manuelt. Emballagen er lavet af 100 % genanvendeligt materiale fra den finske natur og beskytter tomaterne mod skader og bakterier. Når du åbner bakken, er dine hænder de første, der er i direkte kontakt med tomaterne.”
Kotipizzas emballage produceres af danske DS Smith, men jeg tror, at fænomenet take-away mad generelt er i vækst. I Finland må restauranter sælge mad ud af huset, men indendørs spisning er forbudt. Lignende regler gælder sikkert også andre steder.
Coronaviruspandemien forårsager forstyrrelser i Huhtamäkis forretningsbetingelser globalt, og efterspørgslen efter emballage til take away er faldet markant. Efter den hurtige forværring af situationen har selskabet besluttet at tilbagekalde sine udkig for 2020, som blev offentliggjort den 13. februar 2020. […] Huhtamäki vil opdatere sine udkig, når virkningerne af ændringerne i forretningsmiljøet på dets forretningsbetingelser kan vurderes pålideligt.
Huhtamäkis tilbagetrækning af udsigterne var usædvanlig i den forstand, at udsigterne, baseret på min hukommelse, er blevet registreret i rapporterne på nogenlunde samme måde i hele den periode, jeg har fulgt virksomheden, dvs. omkring 7 år (bemærk: denne kommentar kommer fra hukommelsen og bør ikke betragtes som et faktum uden kontrol). Dette siger dog sandsynligvis noget om, hvor højt barren er sat i Huhtamäki med hensyn til at ændre udsigterne, samt den nuværende situations uklarhed. Udbyttet blev også sat på hold indtil videre.
Vi vendte til den positive side i Huhtamäki efter kursfaldet i starten af ugen. Prisen begynder at være rimelig i forhold til virksomhedens langsigtede vækstpotentiale og kvalitet for første gang i lang tid (jf. P/B ca. 2,0x vs. 2014-2019 ROE-% 16 %). På kort sigt er risikoen dog stor, da take-away-segmentet, som udgør knap 50 % af omsætningen, vil blive hårdt ramt af corona (bevægelsesrestriktioner) i hvert fald i Q2 (Q2 er også traditionelt det vigtigste kvartal for Huhtamäki sæsonmæssigt) og sandsynligvis mildere i H2. På den anden side tror jeg, at virksomheden vil være blandt de første til at komme sig, når folk igen kan bevæge sig frit efter restriktionerne (enhedspriserne for virksomhedens kunders produkter er lave, og forbrugerne har som udgangspunkt rimelig råd til dem selv i dårligere økonomiske situationer).
Huhtamäki har købt resten af Laminor. Jeg lægger det her som en note Virksomhedens værdi stiger med +12,5 mio. € (tidligere var ejerskabet 50/50) baseret på sidste år.
Huhtamäki tegner et flot billede både bagud og fremad. Den nye administrerende direktør virker i mine øjne som en topklasseudøver. Generalforsamlingen gav det indtryk, at selskabets ledelse betragter udbyttet på 0,89 euro som et faktum, selvom det ikke uddeles efter beslutning fra generalforsamlingen, men efter bemyndigelse givet til bestyrelsen.
Huhtamäki tager del i kampen mod coronavirus med produktion af beskyttelsesvisirer til sundhedspersonale og andre, der arbejder tæt på mennesker. Produktionen øges i juni til 8 millioner visirer om ugen.
HUHTAMÄKI OYJ PRESSEMEDDELELSE 5.5.2020 KL. 11.00
Huhtamäki tager del i kampen mod coronavirus med produktion af beskyttelsesvisirer til sundhedspersonale og andre, der arbejder tæt på mennesker. Produktionen øges i juni til 8 millioner visirer om ugen.
Huhtamäki, en førende global leverandør af emballageløsninger til take-away mad og fødevarer, udvider produktionen af CE-mærkede beskyttelsesvisirer af høj kvalitet. Beskyttelsesvisirerne kan anvendes af sundhedspersonale og andre, der har behov for yderligere beskyttelse af hygiejne- og sikkerhedsmæssige årsager.
Udvidelsen af produktionen er en fortsættelse af samarbejdet mellem Huhtamäkis foldepakkeanlæg i Belfast, Nordirland, og en lokal partner, som har løftet den lokale produktion af beskyttelsesvisirer til industriel skala. Projektets oprindelige formål var at afhjælpe den alvorlige mangel på personlige værnemidler blandt lokalt sundhedspersonale, der kæmper mod coronavirus. Huhtamäki udnytter nu sin ekspertise og starter produktionen af disse vigtige personlige værnemidler på yderligere fem produktionsanlæg i Europa.
Det seneste Arvopaperi (5/2020) har en artikel om Huhtamäki bag en betalingsmur. Her er et par uddrag fra den omfattende artikel:
Når man ser på resultatudviklingen for Helsinki-børsens store selskaber over de sidste ti år, er Huhtamäki blandt de bedste til at forbedre resultaterne. Deres resultat pr. aktie er steget med omkring 90 procent over ti år, hvilket kan sammenlignes med tallene for for eksempel Kone og UPM-Kymmene.
Huhtamäkis resultatvækst og udbytteafkast er mere sikre end for eksempel inden for maskintekniksektoren.
Man skal ikke forvente hurtige gevinster fra aktien, men når Huhtamäkis værdiansættelse sættes i forhold til selskabets resultathistorik og stærke langsigtede vækstudsigt, ser værdiansættelsesmultiplerne ikke urimelige ud.
Den forholdsvis lave udbytteandel er forståelig, da selskabet har været i stand til at investere rentabelt.

 tur \n


