Heller ikke denne har endnu sin egen tråd, selvom flere på forummet ejer eller følger den.
Der er altså tale om en spil-/medievirksomhed noteret på Stockholm-børsen, som opererer ret globalt. Virksomheden har foretaget flere opkøb for nylig.
Virksomheden har klaret sig bedre i år end gennemsnittet af svenske børsnoterede selskaber inden for gaming-branchen (både i forretning og kurs). Stærk omsætningsvækst (+93% i H1) og adj. EBIT-rentabilitet (18,7% i H1).
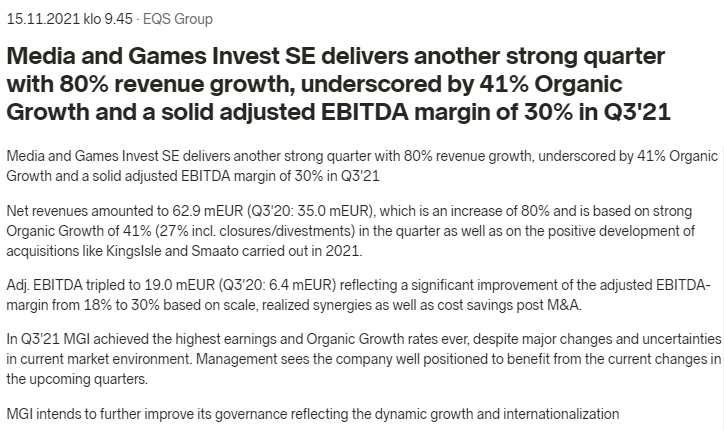
Q3-rapporten kommer i morgen den 15.11, da de fremskyndede den med et par uger.
Interessen for den kommende kvartalsrapport øges af, at de i slutningen af oktober offentliggjorde en meget positivt stemt meddelelse, hvis overskrift, hvis man ønsker det, kan tolkes som en slags mundtlig “positiv overraskelse”, selvom intet mere konkret blev fortalt:
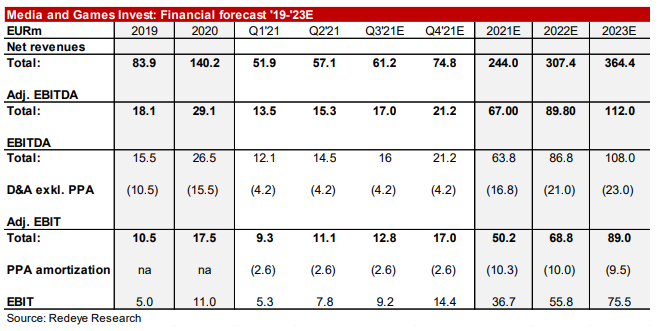
Vi anser, at rapporten er stærk. Omsætningen var 3 % over vores estimater, mens justeret EBITDA var 12 % højere. Overskridelsen var primært drevet af mediesegmentet, som viste fremragende skalerbarhed.
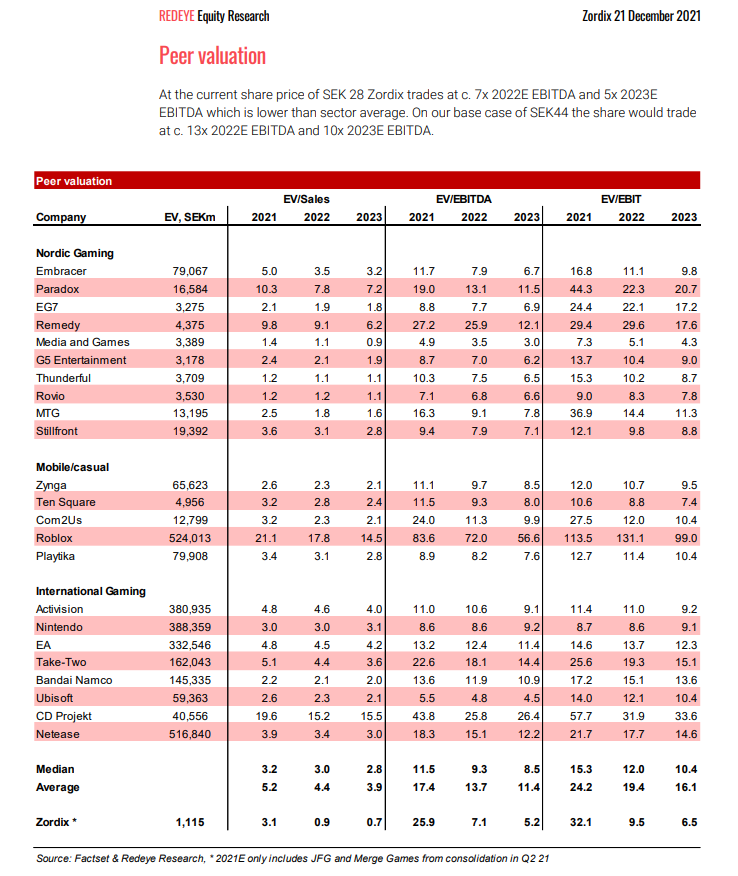
På nuværende estimater handles MGI til 2022’E EV/justeret EBITDA ~8,5x og EV/justeret EBIT ~10,8x. Vi mener, at virksomheden er undervurderet baseret på dens stærke vækstbane og eksponering mod det hurtigt voksende Ad-Tech-marked. Relativt set handles MGIs medieforretning med en tydelig rabat sammenlignet med amerikanske Ad-Tech-konkurrenter.
Virksomheden fastholdt sin guidance uændret. Baseret på rapporten forventer vi at foretage mindre revisioner og vil fastholde vores værdiansættelsesinterval. (Base 85, Bull 110)
Kursmålene stiger til over 8e (80 sek) over hele linjen, men kursen falder bare efter et godt kvartalsregnskab .
Tilsyneladende er markedet igen fuldstændig fokuseret på en lille detalje, som i dette tilfælde nok er Malta og flytningen derfra/skatteeffekterne… engang om over et år.
Faktisk har vi endnu ikke set forhøjede kursmål; de fire første analytikere har fastholdt deres kursmål og købsanbefaling. Detaljer om tidligere kursmål kan findes via linket i den foregående besked. Lad os se, om der kommer nye opjusteringer efter det netop afsluttede analytikermøde.
I dag har MS og BofA dumpet ~300.000 aktier på markedet. Man kunne forestille sig en opadgående bevægelse mod slutningen af ugen.
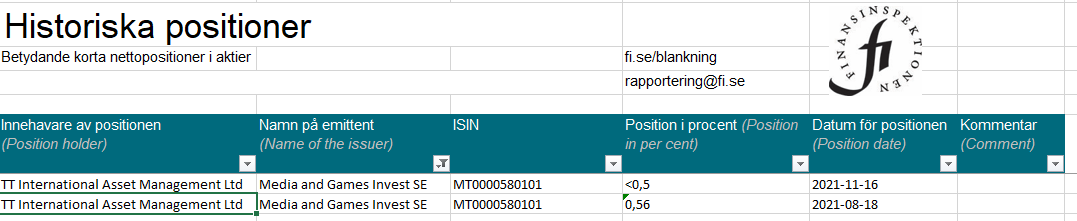
Det ser ud til, at shortsælgeren TT International har fjernet sin position, der blev åbnet i august, fra 0,56% til 0,41%. Net short positions | Finansinspektionen .
Marketscreeners prognoser nedenfor er sandsynligvis forældede, Red Eyes kommentarer er længere nede
[
´Baseret på Marketscreeners prognoser virker det som en ret billigt prissat virksomhed (selvom kommentarerne i den Twitter-tråd hævder noget andet)
2022 estimater for nettosalg: 2231 mio. SEK og nettoresultat 270 mio. SEK.
Dvs. P/S 1 og P/E 8,5 (hvis nettoresultatet er det korrekte nøgletal, da EBIT angiveligt ikke er det)
]
Væksten har været over 100 % i andre kvartaler, jeg har endnu ikke haft tid til at undersøge det nærmere
Og den ryger nok direkte på min overvågningsliste . Er der også en bombe gemt her, som der var i Kindred, eller er aktiens værdiansættelse bare næsten uforståeligt lav? Mistanke om rentabilitet? Som det tilsyneladende er tilfældet med alle andre spilfirmaer lige nu
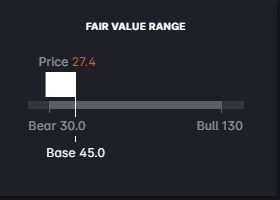
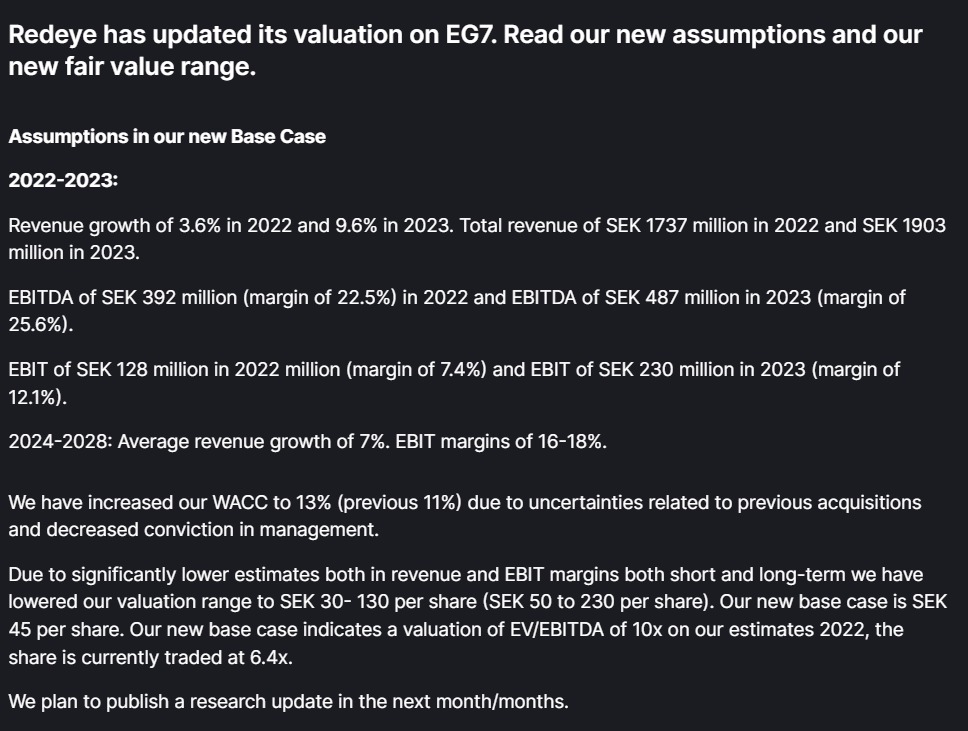
Rediger. Det er sjovt, at Red Eyes Base price er usædvanligt tæt på Bear-case her . Høj risiko, høj belønning?
Hvad betyder den “Strategiske minoritetsejerskab” nævnt i M8G-meddelelsen . Samarbejder de?
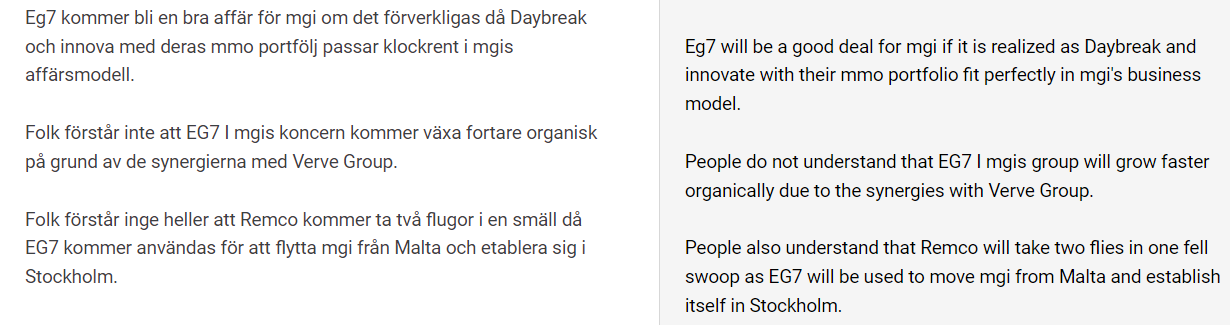
Rediger3. For at opsummere: Twitter-tråden indeholdt nogle tanker bag købet: M8G’s medieside kan gavne Enad7’s spilforretning + M8G’s spilkompetence, hvilket gavner begge parter
Interessant træk fra Remco. Mange investorer vil nok se dette som en stigning i risiko, men der er bestemt også muligheder her. MGI vil næppe forblive en minoritetsaktionær, men må i det mindste have som mål at opkøbe hele forretningen. Vi har forventet opkøb inden for spilbranchen siden sommer, men da de endnu ikke er dukket op, bliver kontanterne nu skudt ind i dette. EG7’s portefølje indeholder spil, og en sammensmeltning af disse med MGI’s mediedel ville helt sikkert give de meget omtalte synergier.
Dette er tilsyneladende ikke blevet lagt op her endnu. Pareto har også hævet kursmålet og prognoserne
"3.12.2021 kl. 11.47 · Finwire Smallcap
Media and Games Invests guidance for 2021 for konservativ ifølge Pareto – hæver kursmålet
Spil- og medieselskabet Media and Games Invest rapporterede endnu et rekordkvartal i tredje kvartal takket være et stærkt katalogsalg og bedre end forventet præstation inden for mediesegmentet. Dette ifølge Pareto Securities, der vurderer, at selskabets helårsprognose er konservativ.
Analysehuset hæver sine justerede ebit-estimater for 2021-2023 på baggrund af den bedre end forventede marginprofil inden for mediesegmentet.
Pareto gentager køb og hæver kursmålet til 82 svenske kroner (80)."
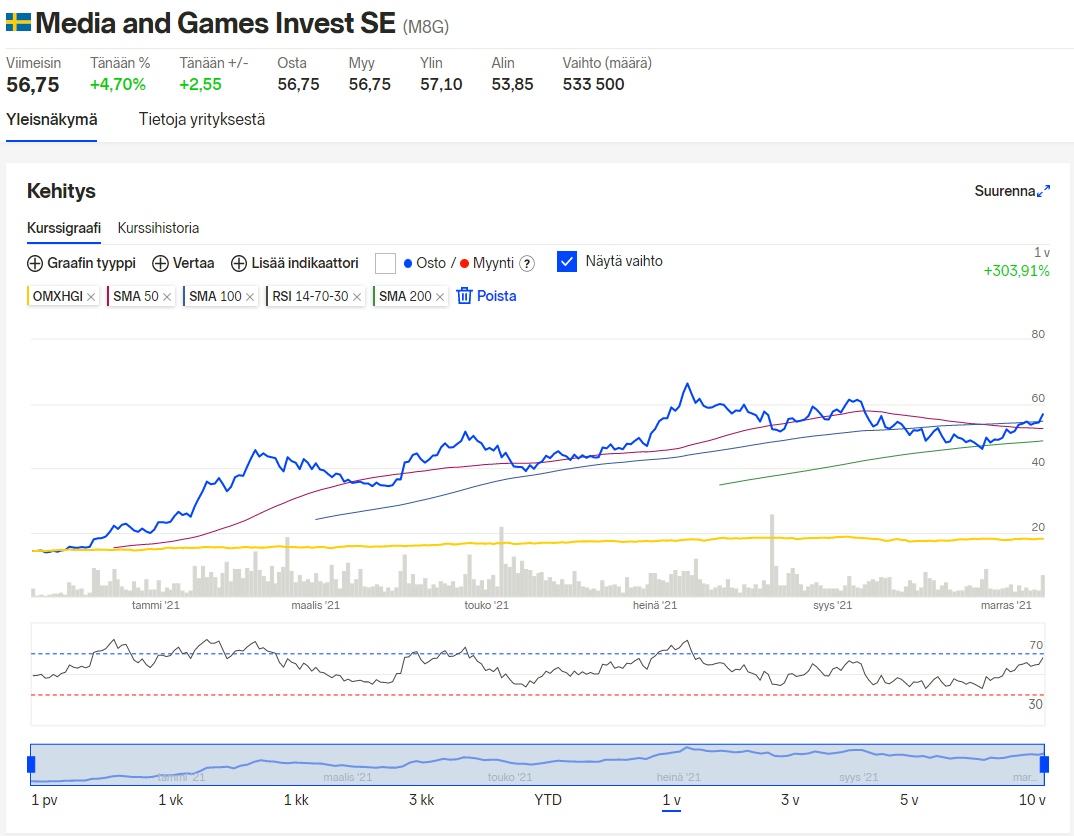
På den svenske side er der aktiv diskussion, undren over kursniveauet og fine tekniske observationer. Fib 0,5-niveauet ville være omkring 39,5 SEK, og weekly EMA50 41,8 SEK, og jeg har svært ved at tro, at fundamentalt set ville vi falde til omkring 30 SEK. I så fald ville en kraftigt voksende (Q3 41% organisk, i alt 80%) og rentabel virksomhed blive værdiansat til ca. ti gange EV / adj. EBIT, baseret på 2021-realiseringer. I øjeblikket skal man stadig betale 12x adj. EBIT, hvilket falder til klart under ti, når man ser på næste års estimater (eller endda den nuværende organiske vækstrate). Her prissættes en ret hård nedtur for hele spilbranchen. Eller også hjemtager folk bare gevinster – aktien er stadig +92% YTD.
“Vi mener, at begrundelsen for købet er at få adgang til Daybreak, som er en af de førende MMORPG-udviklere og -udgivere. Daybreak er også aktiv på F2P- og game-as-a-service-markedet. Deres spilportefølje er veldiversificeret og består af originale IP’er og ikoniske tredjeparts-IP’er, såsom Everquest, Planetside, Lord of the Rings og DC. Spillene tjener primært penge via køb i spillet, medlemskab og yderligere DLC/udvidelsespakker. En høj fastholdelsesrate kendetegner spilporteføljen. 65%+ af bookingerne for hvert spil stammer fra spillere, der har spillet i mere end tre år.”
“Selvom Daybreak passer godt strategisk til MGIs spilsegment, ville vi hellere se yderligere investeringer eller opkøb i andre vertikaler. Vi mener dog, at den seneste kursnedgang, der er faldet med omkring 18% siden pressemeddelelsen, er en overreaktion.”
Kunne det potentielt også være lidt “Og ingen andre køber dette fra os til disse priser”?
En spekulativ kommentar fra Avanza-forummet om årsagerne til investeringen: (oversættelsen er lidt klodset)
Man kan ikke kalde MGI dyrt med disse Red Eye-vurderinger. Den nuværende kurs på 41,80 SEK er 7 % under deres bear case. Base 85,0 SEK og Bull 110 SEK.
Remco (CEO) har fortsat sine indkøb før jul og nu mellem jul og nytår. Hele december måneds indkøb udgør 308.669 EUR / 3,08 millioner SEK. Hele årets (2021) køb er nu over 1 million EUR, 10,1 millioner SEK.
december: 16.000 aktier for 67.073 euro
december: 19.000 aktier for 80.796 euro
december: Remco købte aktier for 42.683 euro.
december: 3000 for 4,29 euro stykket, en handel på 12.870 euro.




 .

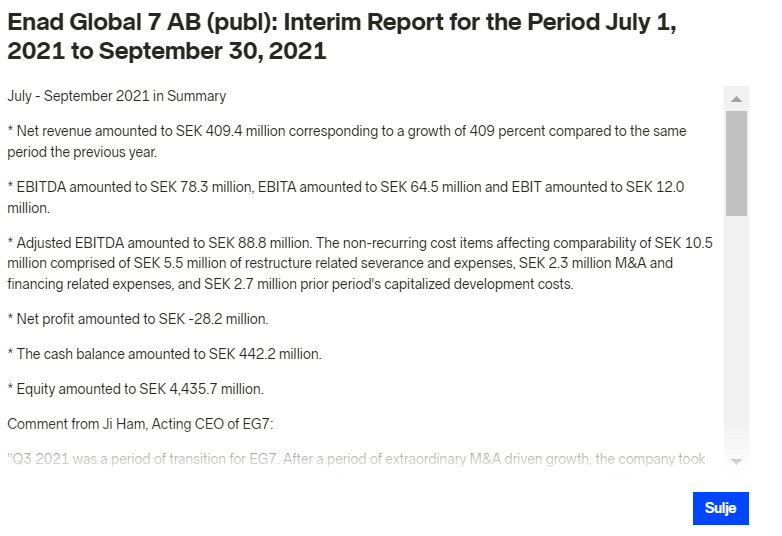
 . Er der også en bombe gemt her, som der var i Kindred, eller er aktiens værdiansættelse bare næsten uforståeligt lav? Mistanke om rentabilitet? Som det tilsyneladende er tilfældet med alle andre spilfirmaer lige nu