Uponor - Rør til verden

Jeg lagde mærke til, at der tilsyneladende ikke findes en tråd om Uponor. Den er ganske vist heller ikke under Inderes’ dækning, men lad os prøve at lave lidt hjemmeanalyse.

Virksomheden er jo en leverandør af rør og andre byggematerialer. Virksomheden opererer i Europa og Nordamerika, men de færreste er måske klar over, at det vigtigste område netop er USA.
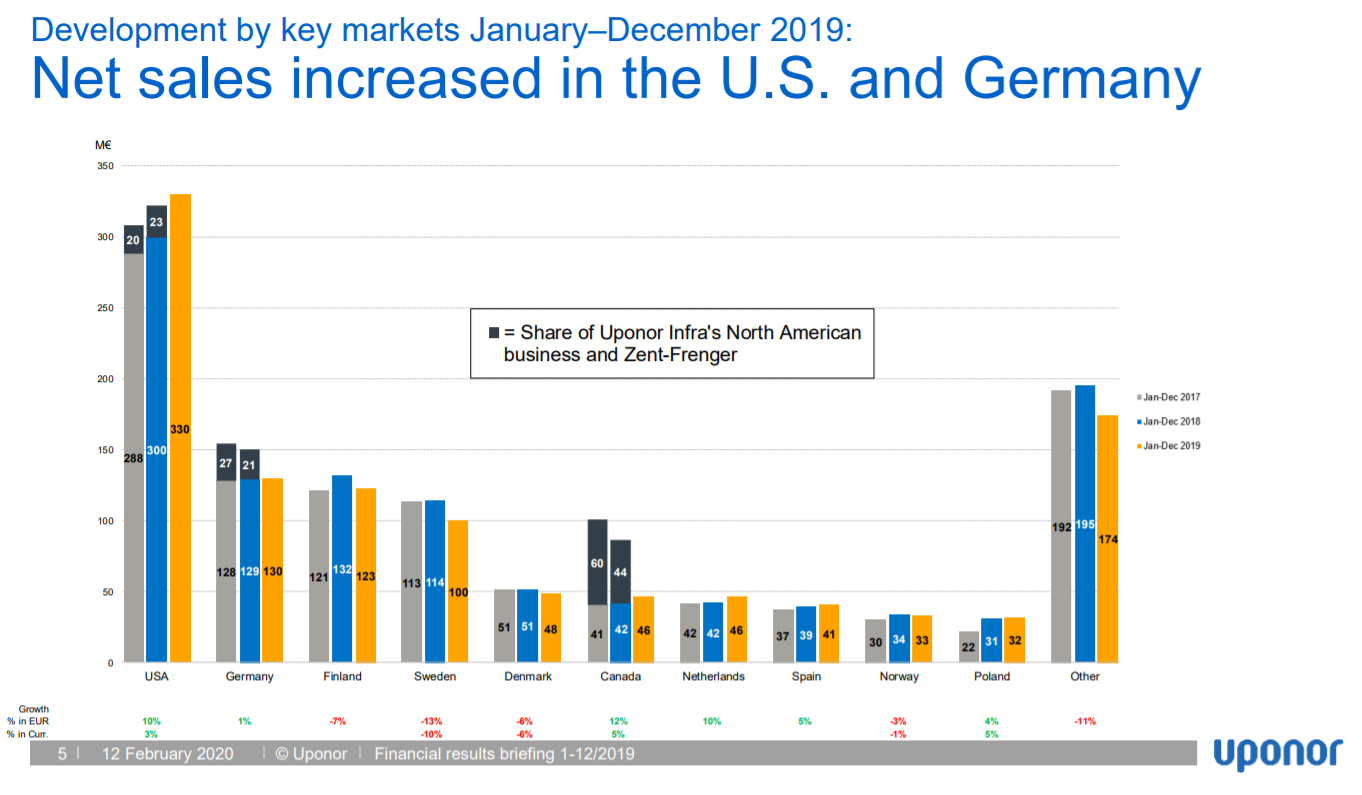
Virksomheden er altså overraskende lidt eksponeret mod det finske og nordiske byggemarked. I USA klarer byggemarkedet sig jo betydeligt godt. Virksomheden leverede også en betydelig forbedring af sit resultat i netop USA i 4. kvartal og frasolgte desuden sin svage infrastruktur-enhed sidste år.
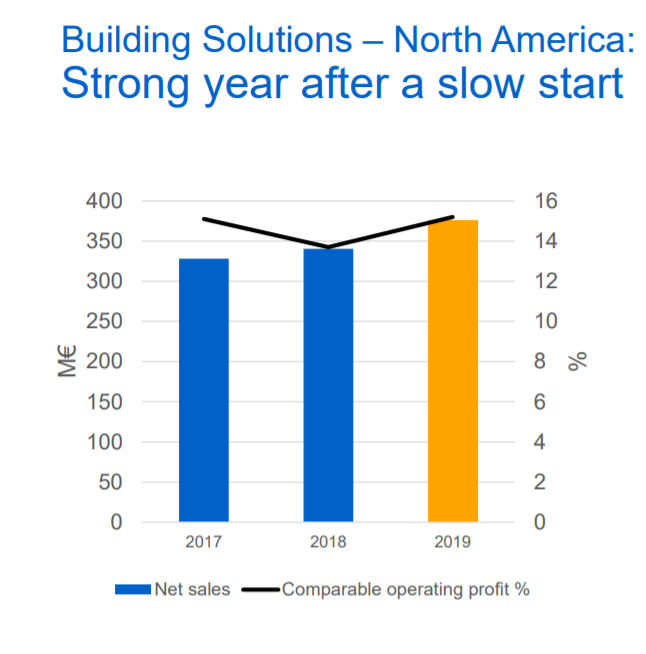
Udbyttekurven begynder også at se historisk god ud.
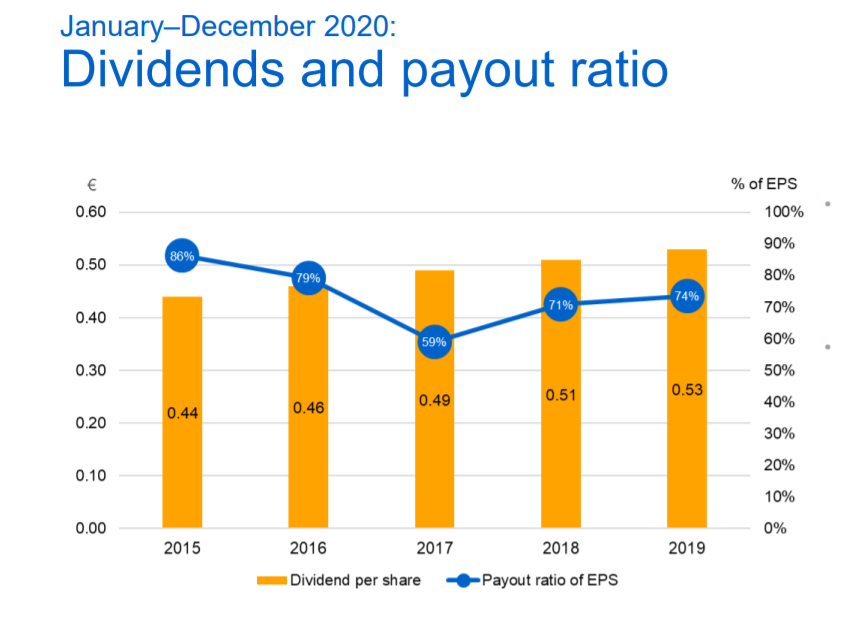
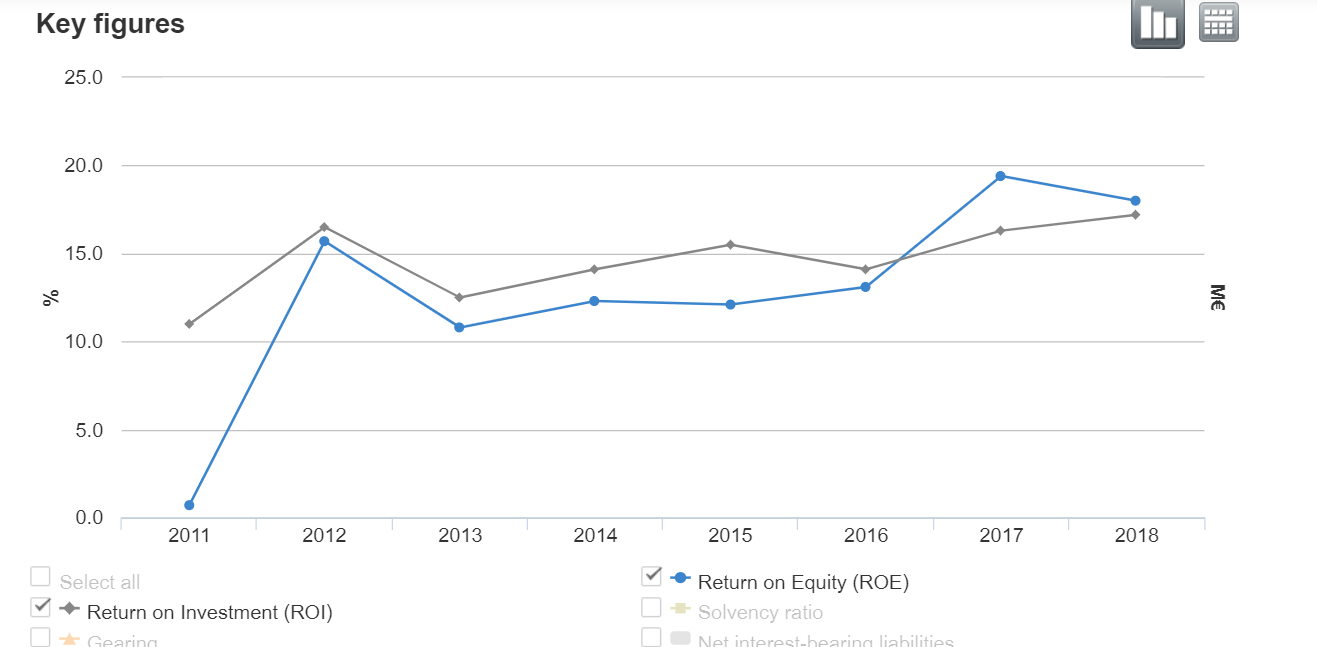
Når man desuden ser på virksomhedens kvalitet, er den i stand til konstant at levere en ROE (egenkapitalforrentning) på omkring 10-20 %.
Virksomhedens aktie ligger omkring 30 % under niveauet fra årene 2014-2016, selvom resultatet er på et markant bedre niveau. EPS (indtjening pr. aktie) for 2019 var 0,72 euro.
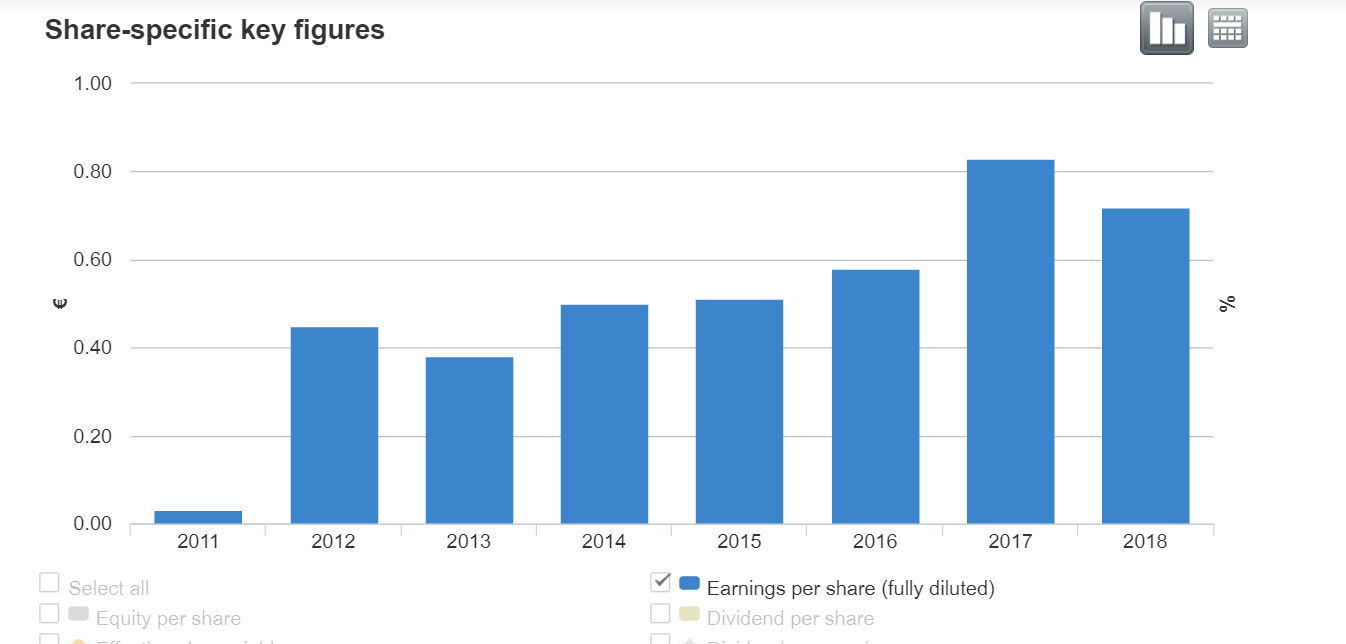
I årene 2014-2016 blev virksomheden prissat til en P/E på omkring 20, og da virksomheden forventer, at resultatet vil stige i år, kan man ved en hurtig beregning konservativt estimere, at resultatet f.eks. stiger med 15 %.

EPS i 2020 ville i så fald være 0,83 euro, og med en P/E på 20 bør aktien ligge på 16,5 euro.

Hvad mener andre om Uponor? Er der nogen, der har denne i porteføljen?

13 Synes om

Her er en tilfreds Uponor-ejer.
I slutningen af sommeren ledte jeg efter en overraskelse, hvor jeg følte, at der var potentiale for vækst.
I august købte jeg til en gennemsnitskurs på 9,06 €, så mit nuværende afkast er 52,73 %.
YTD 18,88 %. Amerikanerne trækker, så den forbliver i den lange portefølje.

{“content”:“Jeg rækker også hånden op her med hensyn til ejerskab. Sidste år lavede jeg min egen analyse og troede på, at ledelsens beslutninger var rigtige. Et af mine egne kriterier har altid været i investeringer, at virksomheden er i stand til at generere afkast på kapital og gerne betaler et rimeligt udbytte over konjunkturcyklussen. Uponor er et godt eksempel på dette. Denne optrådte vistnok på shortlisten i hvert fald sidste år, hvilket jeg modsatte mig lidt med mit eget synspunkt, da den, hvis den begynder at stige, kan stige pænt. En tilfreds ejer også her.”,“target_locale”:“da”}

1 Synes om

Uponor ses ikke i overskrifterne; det er en helt ukendt virksomhed for størstedelen af investorerne. Som @Mikko_Rekila nævnte ovenfor, præsterede Uponor især i sidste halvdel af sidste år stærkt i USA. Udsigterne for det kommende år er gode, især i USA. Sammenligningstallene for 1. kvartal 2019 er svage, så man kan forvente en kraftig vækst i tallene for 1. kvartal 2020. Effekten af spareprogrammet forventes at begynde at materialisere sig i anden halvdel af året, hvilket også vil forbedre marginerne i Europa. De langsigtede vækstudsigter er bedre i Nordamerika end i Europa.

Mit eget kursmål er 14,89-17,50 euro. Nordea hævede i dag deres kursmål til 15,2 euro med en købsanbefaling.

1 Synes om

Uponor i porteføljen til en gennemsnitspris på 9,09 € :slightly_smiling_face:

Færdiggørelsen af den amerikanske fabrik og dens stigende indflydelse på den fremtidige omsætning har været en af de ting, der fik mig til at trykke på købsknappen i foråret og sommeren 2019, ud over at aktien faldt ret kraftigt. Uponor har en usexet forretning, som på den anden side er meget nødvendig, næsten alt er skjult, men meget nødvendige ting. Se bare

Og når man (desværre) hører historier om dårlige rørinstallationer i nye huse, hvor der skal laves reparationer 10-15 år efter husets færdiggørelse, så begynder man at værdsætte virksomheder, der laver god kvalitet. Uponor er efter min mening sådan en. Betaler stadig et helt acceptabelt udbytte, selv med disse kurser er det næsten 4%.

Dette er en langsigtet portefølje.

5 Synes om

Jeg har også overvejet at købe Uponor-aktier :thinking:
Det ser ud til at være på et stabilt grundlag, og udbyttehistorikken har været stigende i mange år.

  • Omsætningen i januar-marts var 277,4 (248,9) mio. euro, en stigning på 11,5 procent. Justeret for valutakurseffekter var den organiske vækst 11,2 procent.
  • Den sammenlignelige EBIT var 29,5 (14,3) mio. euro, en stigning på 106,2 procent.
  • EBIT var 28,6 (14,3) mio. euro, en stigning på 99,9 procent.
  • Resultat pr. aktie var 0,30 (0,10) euro.
  • Afkast på investeret kapital var 21,4 (8,0) procent, og nettogældsætningen var 52,2 (72,8) procent.
  • Pengestrøm fra driftsaktiviteter var -11,3 (-31,6) mio. euro.

Q1-rapporten indeholdt meget gode tal.
Men der er ikke offentliggjort nogen fremtidsudsigter, naturligvis på grund af corona.

“Uponor annullerede den 19.3.2020 sin vejledning for 2020 på grund af den dårlige synlighed af de mulige virkninger af COVID-19-pandemien på den sammenlignelige EBIT. Når synligheden forbedres, og den betydelige usikkerhed forsvinder, vil Uponor opdatere sine udsigter og give ny vejledning.”

4 Synes om

I betragtning af hvor fantastisk et firma Uponor er, er interessen fra småinvestorernes side ret lunken. Allerede næste år kan kursen stige til 24 euro, så det ville være værd at sætte sig ind i virksomheden. Jeg købte selv et par tusind stykker i forbindelse med offentliggørelsen af resultatet for første kvartal.

2 Synes om

Siden Nordea tilfældigvis opdaterede deres Uponor-synspunkt i dag: De faldende byggeinvesteringer, primært i USA, har sendt Uponors tal for 2020 nedad. 2020 bliver derfor et vanskeligt år for Uponor, men om cirka et år vil de være tilbage på normal vækst- og indtjeningskurs. Fair værdi er 12,5 euro, anbefaling hold.

Uponor er en rørproducent med en omsætning på over en milliard, og de har en stærk ankeraktionær. Virksomheden voksede ret pænt i hele 2010’erne, bortset fra sidste år, og afkastet af egenkapitalen har været på et godt niveau, i gennemsnit omkring 16 %. Virksomheden har de seneste år udbetalt omkring 5 % i udbytte. Jeg kan lide det og beholder det.

4 Synes om

Anden rate af Osingo på 0,27 € skal betales i midten af september, så hvis andet kvartal går rimeligt, er der gode muligheder for en stigning på tyve procent i de kommende måneder.

Tegnene er ikke gode. Heller ikke for Q3.

1 Synes om

Det var heller ikke tilfældet i Q1. Wiitta ville være et potentielt opkøbsmål.

1 Synes om

Interessant. Fremstiller Wiitta også rør, eller kun fittings? Kan Wiittas produkter dække alle rørbehov i et typisk byggeprojekt?

De producerer tilsyneladende også andre ting end armaturer på bestilling, alt efter fabrikkens kapacitet. Uponor ændrede jo deres sortiment sidste år. Vedrørte den dårlige kvalitet den tidligere eller den nuværende produktgeneration?

Hvad baserer du disse vurderinger på @StockTycoon? :slightly_smiling_face:

3 Synes om

For at vi næste år kan overstige en euro i EPS. I år vil vi sandsynligvis også overstige 14 euro i kurs, da første kvartal leverede 30 cent, og de næste tre vil levere over 30 cent samlet set, på trods af analytikernes pessimisme. Det ville være rart at vide, hvor Varma ser et bedre kursstigningspotentiale end i Uponor. Måske kunne TietoEvry være en af dem på kort sigt, eller Neles (hvis Neles får en P/E på 25).

https://www.inderes.fi/fi/tiedotteet/uponor-julkaisee-vuoden-2020-puolivuosikatsauksen-2472020
Vil vi igen opnå et fremragende resultat trods corona?

Sandsynligvis bedre end forventet, og forhåbentlig en, der får aktiekursen til at stige tyve procent.

Kunne Uponor potentielt overgå markedets forventninger i morgen (halvårsrapport 24.7.2020 kl. 8:00)? Ifølge Tradingview er EPS-forventningen for Q2 0,08€ og ifølge Vara-services 0,06€ (Q1/20 EPS 0,30€, konsensus 0,15€). Virksomheden oplyste senest sine udsigter i forbindelse med offentliggørelsen af resultatet den 29.4.2020. Udsigterne er forbedret efter coronakrisen, og kursen er steget støt.

Fra dagens rapport fra Kesko en bemærkning som følger:

”Forbedringen i resultatvejledningen skyldes en bedre end forventet omsætningsudvikling inden for byggeri- og husteknikhandel i forskellige driftslande samt i dagligvarehandlen. Inden for byggeri- og husteknikhandel har forbrugerhandlen udviklet sig bedre end forventet under den exceptionelle situation. Også virksomhedskundhandlen i både byggemarkeder og Onninen er fortsat stærkere end forventet”

Ovenstående omtale vedrører dog Europa, og ca. 58,7% af driftsresultatet i Q1/20 kom fra USA-markedet. Produktionsanlægget i USA ligger i Apple Valley, Minnesota.

Upsiden kan være stor, hvis resultatet overstiger forventningerne, men det er lidt udfordrende at finde ajourført information om det usexy Uponor, især for USA-markedet. Downside føles begrænset, især på mellemlang sigt, da der forventes et svagere kvartal.

Linksene indeholder bl.a. tre analytikeres kursmål (TP 11,80-12,50€) sammen med andre gæt. Inderes mangler desværre stadig, og mine egne oplysninger om virksomheden er som følge heraf stadig lidt begrænsede.

https://vara-services.com/uponor/

https://vara-services.com/uponor/consensus-estimates/?cluster=1

Jeg har en lille swing-trade portion af Uponor i min portefølje.

4 Synes om

Her er lidt baggrund for morgendagens Q2-rapport fra Kauppalehti (kun for abonnenter):

Gennemsnitsprognosen fra fire analytikere indsamlet af Vara Research estimerer Uponors driftsresultat i andet kvartal til 14,7 millioner euro, sammenlignet med 25,3 millioner euro i samme periode sidste år.

Uponors omsætning forventes at være faldet til 249,1 millioner euro fra 292,6 millioner euro sidste år.

Analytikere forventer også, at resultatet pr. aktie er faldet til 0,06 euro fra 0,18 euro sidste år. Prognoserne for hele resten af året er også i samme retning.

Uponor overraskede igen positivt.

April-juni 2020

  • Omsætningen var 277,1 (292,6) mio. euro, et fald på 5,3 procent. Justeret for valutakurseffekter var den organiske vækst -5,3 procent.
  • Den sammenlignelige driftsindtjening var 36,2 (25,3) mio. euro, en stigning på 43,0 procent.
  • Driftsindtjeningen var 30,3 (25,3) mio. euro, en stigning på 19,8 procent.
  • Indtjening pr. aktie var 0,21 (0,18) euro.
9 Synes om