Godt spottet i går, jeg overvejede også seriøst at tage en position i eftermiddags, men tænkte på en eller anden måde, at hvis et sådant kvartal var på vej, ville Uponor være kommet ud med en positiv melding allerede før resultatdagen, jf. Tikkurila.
1 Synes om
Det ser godt ud. Min målkurs på 24 euro for næste år føles ikke umulig, hvis vi fortsætter i dette spor.
2 Synes om
De 14 euro, jeg forudsagde for 13 dage siden, blev ramt i dag. Næste stop er 18 euro, måske endda før Q3-regnskabet.
2 Synes om
Uponors stærke præstation overraskede også OP. Nu sænker OP Uponors anbefaling til Hold (tidl. Øg) og hæver kursmålet til 14,50 euro.
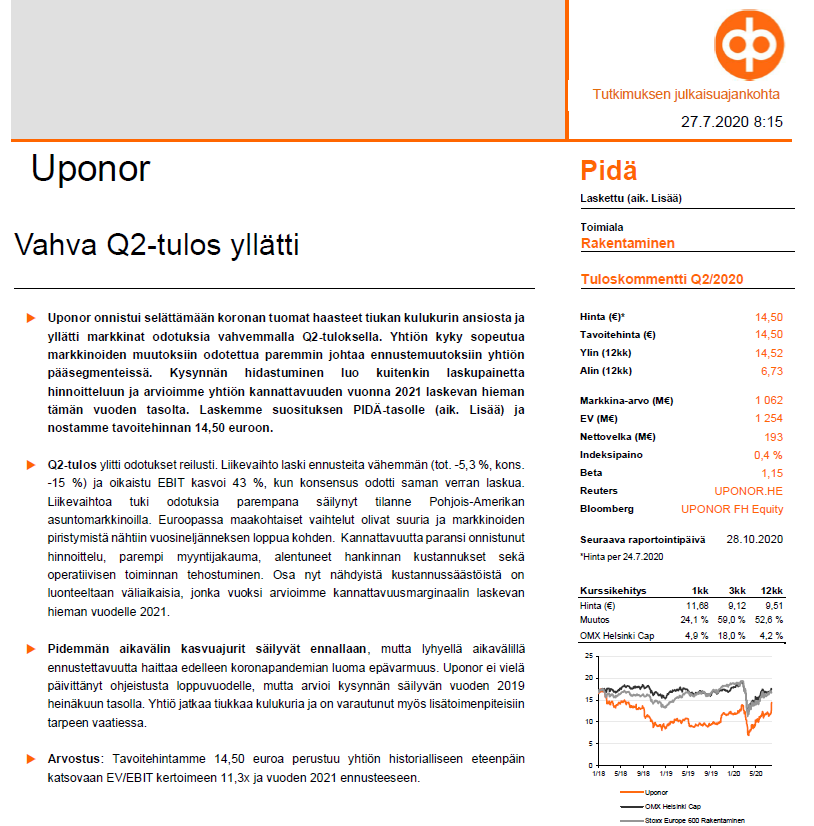
Ifølge OP:
- Uponors salg understøttes af det genoplivede enfamiliehusbyggeri i USA efter et kraftigt fald (mindre end halvdelen af Uponors salg i Nordamerika kommer fra boligmarkedet).
- Som fremtidige vækstfaktorer for Uponor nævner analysen bl.a. digitale produktløsninger (Phyn, UWater, Smatrix, Aqua Plus).
- En risiko er en svækkelse af byggekonjunkturen.
1 Synes om
Ja, OP er forsigtig. Dette er det mest konkrete brintfirma (der er også brint i vand) på hjemmemarkedet, så de acceptable værdiansættelsesmultipler skal være meget højere.
2 Synes om
OP’s forsigtighed skyldes nok, at Uponor ikke opdaterede retningslinjerne for resten af året. Uponor udtalte kun, at efterspørgslen ville forblive på niveau med juli 2019, så forudsigeligheden på kort sigt forblev for usikker for analytikerne.
1 Synes om
Det ville være på høje tid at tilføje noget konkret til disse diskussioner og ikke bare kaste tal ud af den blå luft. 
 Det giver ikke rigtig nogen diskussionsværdi.
EV/EBIT, EV/Sales, pengestrømme, alt er velkomment.
2 Synes om
Baseret på EPS-udviklingen har jeg skitseret dette. Efter min mening vil EPS overstige 85 øre i år. Næste år omkring en euro.
Nordea ser ud til at have opdateret deres Uponor-prognoser i dag. Justeret EPS for 2020-2022: 0,96, 0,96 og 1,03 euro. Tilsvarende udbytte: 0,55, 0,60 og 0,65. Omsætningen viser nulvækst i år, ca. 2,5 % vækst i 2021-2022. ROE 17,1, 20,5 og 20,3 %. Målpris 16,0 euro, fair værdi 15,8 euro.
3 Synes om
Jeg har ikke haft Uponor i min portefølje i lang tid, men at dømme ud fra aktiekursen går det bedre. Er vandbeskytterne allerede blevet kommercialiseret?
Der er stadig et stykke vej til omsætningen fra 2006/2007, men ikke så langt. Dengang var P/E over 22. Hvis resultatet kommer tilbage over 1,30 euro i de kommende år, er en overskridelse på 30 euro ikke umuligt. Især hvis der findes nye vækstmotorer.
Osari var faktisk så god, at jeg lige måtte tænke over, om den ikke skulle have været en posari?
Enig, jeg kommenterede på det i tråden allerede tidligere på regnskabsdagen.
Efter min mening burde der være udsendt en positiv resultatvarsel, og jeg undlod selv at tage en position dagen før regnskabet, fordi jeg forventede, at regnskabet ville være positivt, men ikke SÅ godt.
1 Synes om
Uponor er sandsynligvis en af de virksomheder, der normalt ikke har givet positive resultater. Jeg kan i hvert fald ikke huske nogen positive resultater fra historien.
Som du sikkert ved, er det ligegyldigt, om virksomheden tidligere har udsendt positive eller negative meddelelser. En positiv eller negativ meddelelse skal udsendes uanset historikken, og det er først og fremmest FIVAs opgave at overvåge og gribe ind.
2 Synes om
Det ville være godt, hvis ændringerne blev kommunikeret så aktivt som muligt (Uponor var ret skeptisk over for 2. kvartal i forbindelse med 1. kvartals offentliggørelse). Men ja, der er forskelle i virksomhedskulturen, når det kommer til at give positive meddelelser. Nogle informerer mere entusiastisk.
Uponor offentliggør næsten aldrig nyheder, så lad os finde på nogle ud af det blå. Mellem linjerne i statistikken kan der være positive faktorer, der understøtter Uponors ordrebog. Uponor er i år lykkedes med at overraske analytikerne fuldstændigt to gange, og det er spændende at se, om den samme tendens fortsætter i Q3. Synligheden er ifølge virksomheden kort, og der udgives ingen meddelelser, så ved at følge statistikken kan man få et billede af, hvilken retning sektoren generelt bevæger sig i.
Den finske regering meddelte i sommer en infrapakke på hundredvis af millioner, hvilket muligvis kan understøtte Uponors hjemlige ordrebog på mellemlang sigt. Projekterne starter gradvist op, og nogle er allerede i gang.
(kun for abonnenter RL 24.8.2020)
I morgen formiddag kl. 8 offentliggøres finsk bygge- og boligproduktion for juni:
https://findikaattori.fi/fi/59
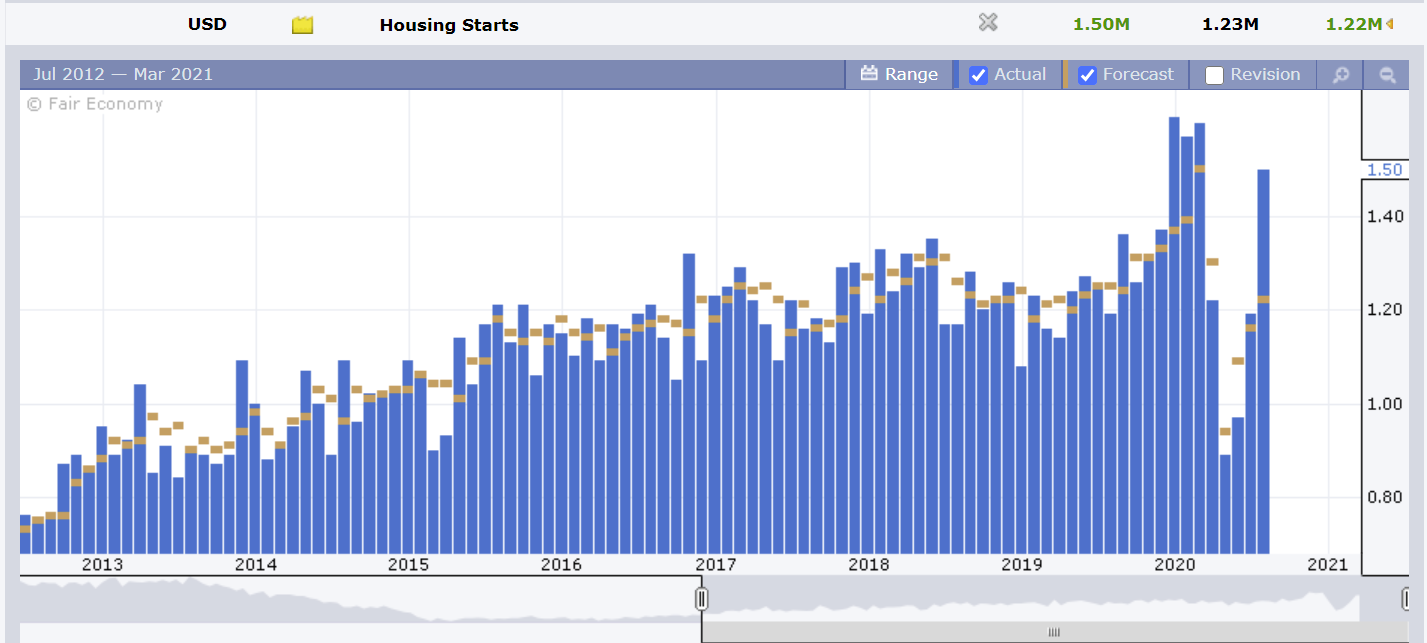
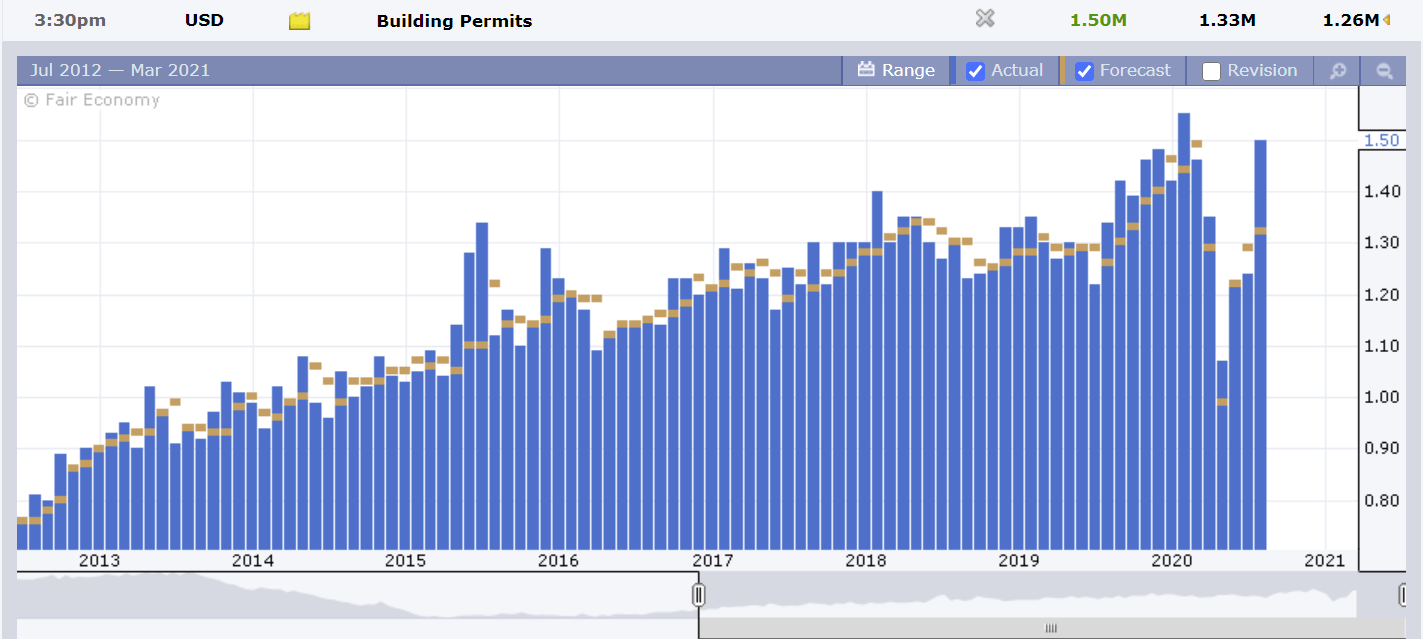
USA’s byggestarter og byggetilladelser for juli, offentliggjort den 18. august 2020, lå markant over prognoserne og indikerer i hvert fald foreløbig en forbedring af konjunkturen efter coronafaldet. På månedsbasis var man allerede meget tæt på tallene fra sidste vinter. Salget af brugte boliger sprang også over prognoserne i sidste uges statistikker.
https://www.forexfactory.com/calendar?week=aug16.2020#detail=113972
10 Synes om
Efter din besked kiggede jeg lidt nærmere på infrastrukturen i nærheden, og der var virkelig mange Uponor-rør, der ventede der, da de åbenbart er i gang med en omfattende udskiftning af fjernvarmenetværket.
3 Synes om
Ugens Lynch-pokal uddeles hermed til de to tidligere skribenter! Præstationen har virkelig været så stærk, og vurderingsfaktorerne er stigende, så selv i de kommende kvartaler skal man ramme pallen for at undgå, at kursudviklingen vender nedad.
Historisk set har Uponor ikke været nogen salonvogn, men på baggrund af ovenstående kunne det stadig være logisk at holde fast i ejerskabet et stykke tid endnu.
1 Synes om
27s udbyttet falder til betaling den 17. september, så man kan stadig nå at få anden halvdel af udbyttet, især da kursen er på sit laveste niveau efter offentliggørelsen af resultatet. Q3-resultatet kommer den 28. oktober.
2 Synes om