Bra ny rapport @Juha_Kinnunen, och du lyckades sänka utdelningen ännu mer än vad jag trodde. Speglat mot Talenoms historik tror jag inte på en så kraftig sänkning, även om det inte nödvändigtvis finns utrymme för den. Det återstår att se hur marknaden reagerar nästa vecka när utdelningsförslaget presenteras, eftersom det troligen fortfarande finns många kvar som längtar efter den gamla utdelningen.
Även om guidningen redan är känd, kommer vi under årets lopp att bli klokare gällande Talenoms resultatförmåga.
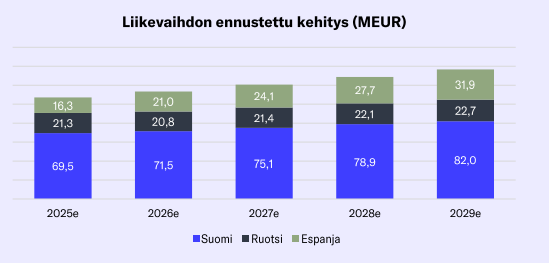
Siffrorna på Y-axeln saknas i tabellen över den prognostiserade omsättningsutvecklingen på sidan 4.
omsättningen för de olika länderna finns med i den grafen. Visst hade man kunnat lägga till en axel dessutom, så att man lättare hade sett nivån för hela koncernen.
Den där utdelningen är tills vidare en gåta, men det torde väl vara klart att den sjunker kraftigt från den tidigare nivån. Easor stod dock för en stor del av resultatet tidigare. Vi får se vad som kommer därifrån.
Rantalainen tankar även Administer, han har varit aktiens största köpare i flera års tid om jag minns rätt. Antagligen genererar kärnverksamheten så bra att den ackumulerade kassan måste placeras någonstans. Han känner till redovisningsbranschen, så han köper på sig allt relaterat till den på Helsingforsbörsen. Talenoms aktie har dykt, så prislappen ser nu säkert lockande ut. Det kan vara en ren finansiell investering utan andra syften, eller så inte. Till exempel får de stora privata ägarna inom Helsingfors finanssektor enorma utdelningar från sina bolag och köper Aktia, Ålandsbanken och Nordea för de pengarna utan några strategiska överväganden. De ser bankerna som bra pengamaskiner och tar emot de årliga utdelningarna för resten av livet. Det finns inga planer på sammanslagningar i bakgrunden där.
Här är Juhas förhandskommentarer inför att bolaget presenterar sitt resultat på onsdag.
Talenom publicerar sin bokslutskommuniké för 2025 onsdagen den 11 mars 2026 omkring klockan 9, och bolagets resultatrapport kan följas här från klockan 9.30. Detta är den första rapporten efter avknoppningen av programvaruverksamheten Easor, och enligt vår uppfattning kommer Easor att rapporteras under avvecklad verksamhet i Q4. Vi förväntar oss att rapporten fokuserar på det “nya Talenoms”, det vill säga bokföringsverksamhetens, prestationer och utsikter när bolaget söker en nystart. Talenom har redan gett guidning för 2026, men vi ser med intresse fram emot det första utdelningsförslaget efter delningen.
Dessutom har koncernen klassificerat den italienska redovisningsverksamheten som avvecklad verksamhet, eftersom bolaget har fattat beslut om att lägga ner verksamheten i fråga, och verksamheten anses upphöra i sin helhet.
Italien har skrotats för gott, jag kan inte minnas att jag sett information om detta tidigare, men det var väntad information efter tystnaden.
Det fanns information om detta från Talenoms sida, men i Q4 fanns det fortfarande med minimalt i min egen prognos. Jag borde ha lagt det under avvecklad verksamhet där, men det har ingen väsentlig effekt.
Det är bra att man fick dessa jämförelsetal, så att man får en lite mer jämförbar bas även för prognoserna. Jag knappade in de rätta siffrorna i Excel redan igår, så idag kan jag fokusera på bokslutet. Jag skriver ingen nyhetskommentar om dessa nu, eftersom bokslutet ändå är huvudsaken idag – och det rör sig ändå mer om information som är relevant ur ett modelleringsperspektiv.
Omsättningen för fjärde kvartalet ökade, vilket åtminstone för mig var en god nyhet efter den otydliga vinstvarningen. Utdelningen kommer säkert att chocka vissa. Själv väntade jag mig faktiskt en tydlig sänkning av den.
Mätt i kassaflöde torde den här kvarvarande redovisningsverksamheten prestera ganska bra. Investeringarna är cirka 4 miljoner mindre än avskrivningarna. Juha hade uppskattat att nivån skulle ligga närmare 3 miljoner euro. Om man gör en snabb överslagsräkning hamnar EBITDA på 20 miljoner euro, varifrån man drar av investeringar på 6 miljoner euro (exklusive företagsförvärv), räntekostnader på 3,7 miljoner euro, hyreskostnader på drygt 3 miljoner euro samt en del skatter. Av detta återstår sedan cirka 7–8 miljoner euro för företagsförvärv, utdelningar, amortering av skulder eller annat.
I webbsändningen tror ledningen att de får upp Sverige på plus på EBITDA-nivå i år och att även Spanien förbättrar sin lönsamhet. Personligen ser jag det också som positivt att ledningen nu har bytts ut, och om tillväxten håller i sig (mål på över 10 % per år), så är värderingen enligt min mening ganska intressant nu utifrån ett kassaflödesperspektiv.
Styrelsens förslag till utdelning är högst 0,05 (0,20) euro per aktie, varav 0,03 euro per aktie betalas ut efter bolagsstämman och högst 0,02 euro per aktie vid en senare tidpunkt enligt styrelsens prövning
Juha intervjuade Talenoms VD Juho Ahosola samt finansdirektör Matti Säkkinen gällande Q4
Ämnen:
00:00 Inledning
00:09 Juho Ahosola
00:58 Matti Säkkinen
01:19 Fokusområden för de kommande åren
02:34 One Talenom
05:40 Finland
06:47 Lönsamhet i Finland
08:54 Tillväxtutsikter i Sverige
11:02 Lönsamhet i Sverige
11:53 Avyttring i Sverige
12:40 Svagt slut på året i Spanien
13:30 Spaniens kostnadsstruktur
14:45 Lönsamhetspotential i Spanien
15:45 Företagsförvärv i Spanien
16:46 Marknadsutveckling i Spanien
17:45 Guidning
18:37 Avskrivningar
19:18 Balansräkning
20:03 Kassaflöde
20:52 AI:s betydelse för Talenom
23:16 Talenom om tre år
24:19 Risker
Juha gjorde mer detaljerade beräkningar och kom fram till följande i sin rapport:
Å andra sidan uppskattar vi att Talenoms kassaflöde efter investeringar och räntekostnader kommer att vara cirka 5–6 MEUR år 2026, i förhållande till vilket ett börsvärde på 65 MEUR är måttfullt.
I det gamla Talenom var kassaflödet under en lång tid svagt i förhållande till börsvärdet, och nu i denna nya form ser detta pengaskapande betydligt trevligare ut.
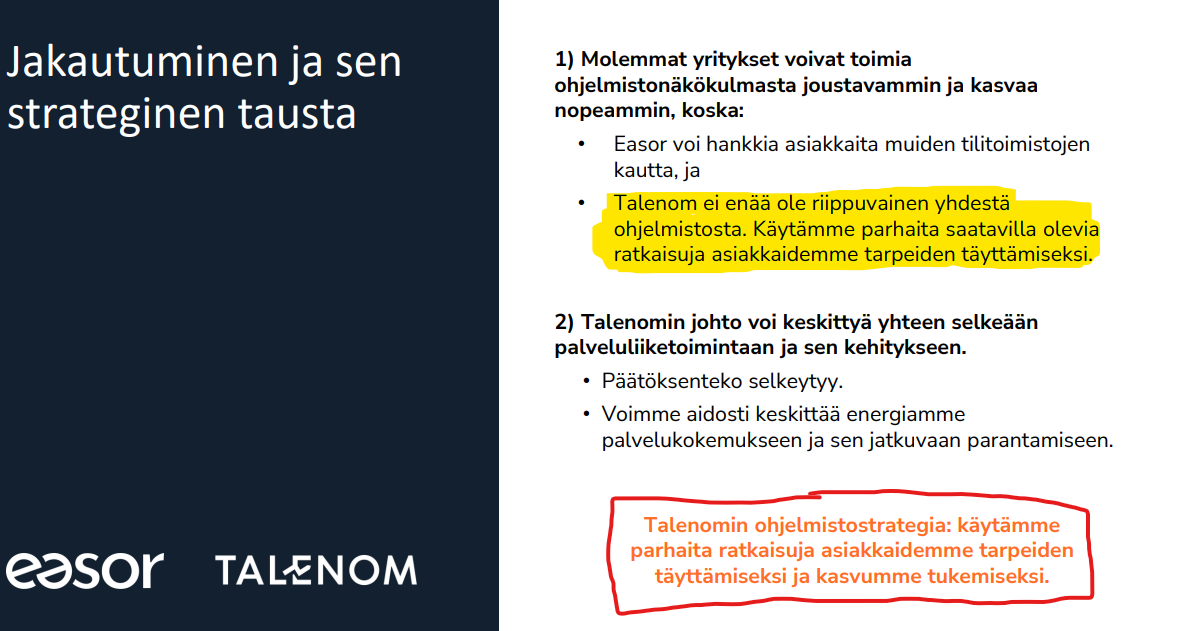
Det som skaver för mig gällande det här bolaget är att det enligt min uppfattning nästan uteslutande använder Easors programvara. Så Easor har på sätt och vis hela tiden ett strypgrepp på Talenom och kan mjölka bolaget så mycket de vill genom att höja priserna.
Talenom listar ju nu möjligheten att mer omfattande även använda andra program som en av sina tillväxtdrivkrafter. I teorin skulle ju Talenom kunna börja byta ut Easor redan i morgon. Om Talenom däremot skulle sluta använda Easor, skulle den största delen av Easors omsättning försvinna.
Detta är nu bara på ett teoretiskt plan. Att saker och ting fortsätter som de är torde vara i båda bolagens intresse, och båda bolagen har samma huvudägare.
Jag funderar lite på samma sak ur det perspektivet att när Easor höjer priserna för sina slutkunder, skapar det ett tryck på kundflykt från dem själva. Då lämnar kunden i praktiken sannolikt även Talenom. Denna kundflykt ligger alltså så att säga inte i Talenoms egna händer, utan de är till viss del utlämnade till Easor.
Tja, enligt min mening har Easor just en stor hävstång för att börja ta betalt av Talenom på grund av det jag tog upp i mitt förra inlägg. Jag förutspår inte att de skulle börja med det direkt, men det är bra att vara medveten om risken.
Men är inte Easors prissättning även efter det fortfarande relativt förmånlig jämfört med andra? Dessutom, är det inte så att kunden i bokföringsbranschen fäster sig vid just den bekanta bokföraren? I Talenoms svenska verksamhet sågs just ett exempel på när kunderna lämnade efter bokförarna.
Jag har också förstått att Easor inte är så mycket en “överlägsen” programvara ur kundens perspektiv, utan snarare ur bokförarens.
Jag funderade på samma risk när informationen om delningen kom första gången. Jag tror dock att huvudägarna åtminstone till en början är desamma i båda bolagen, så en sorts balans bibehålls för att företagen ska kunna behålla goda affärsförhållanden utan att det ena företaget börjar sätta krokben för det andra.