SRV som investering

Hej alle sammen!

Jeg har fulgt en del med i børsudviklingen i byggebranchen i løbet af 2018.

Luften blev i den grad taget ud af kurserne i næsten alle selskaber. F.eks. SRV og Lehto.

Begge klarede sig ganske vist rigtig dårligt sidste år, selvom man i princippet skulle tro, at der på toppen af cyklussen ville være gratis penge til alle.

Jeg vil dog ikke gå mere i dybden med Lehto, men vil i stedet fokusere direkte på selskabet SRV. Jeg har fået et par spørgsmål omkring selskabet og børsens prissætning af det.

Kursen faldt faktisk helt ned til næsten 1,6-niveauet, da det var værst.
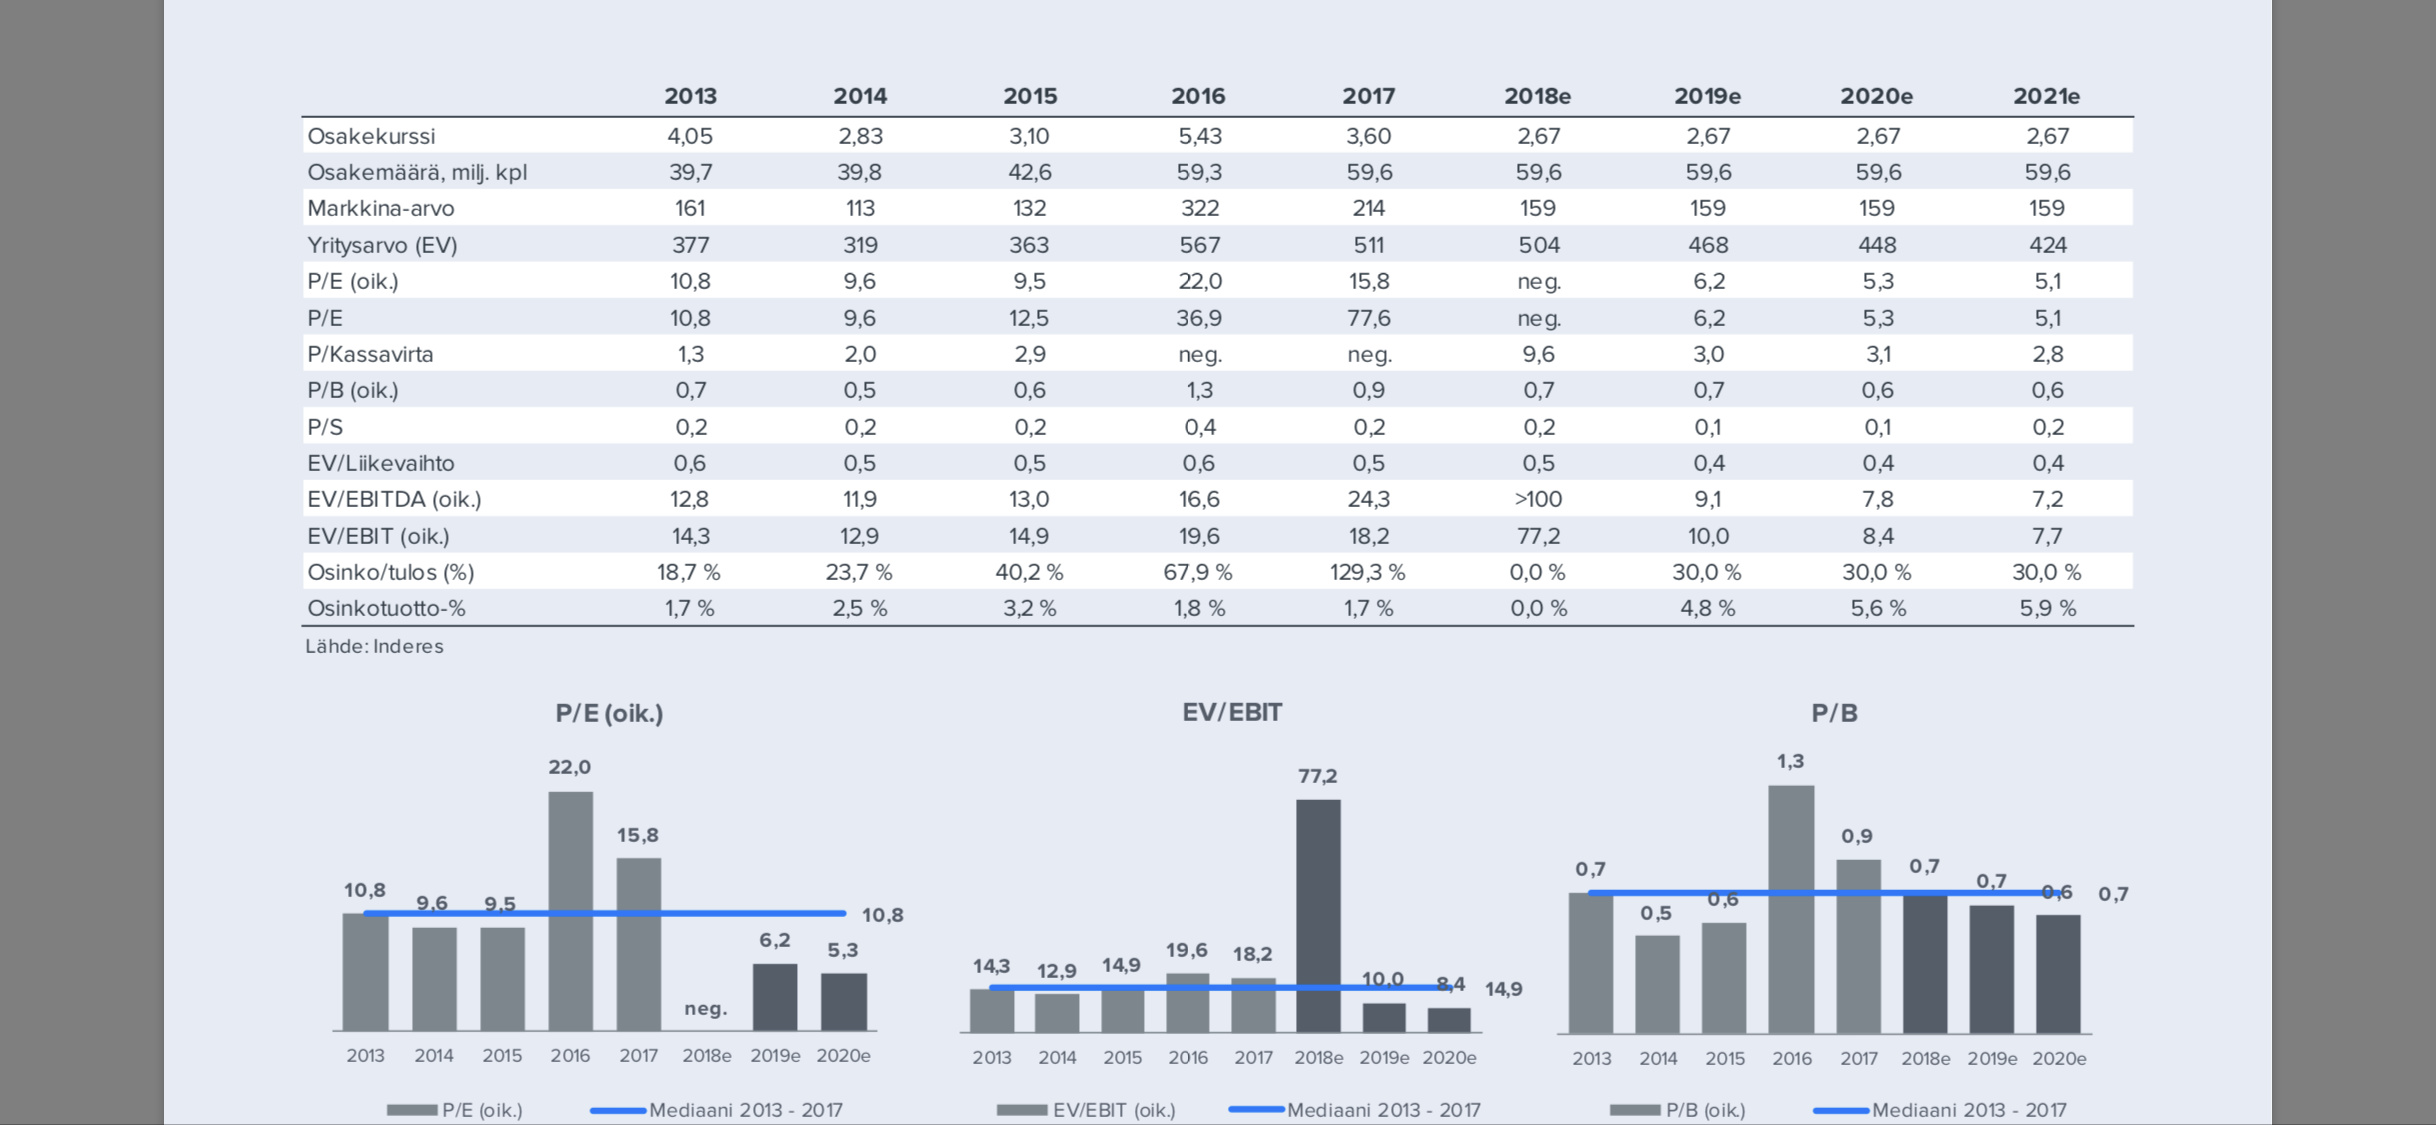
Hvilken frygt i markedet prissættes der for SRV i de kommende år?

Ejendomsporteføljen er dog betydelig, og hvis SRV formår at afhænde disse som planlagt i løbet af de næste 3-4 år og samtidig nedbringe gælden, så prissætter kursen jo simpelthen ikke afkastpotentialet for de kommende år. Er man måske bange for nogle af de følgende scenarier?

A) Indkøbscentre/erhvervslokaler kan ikke sælges til målpriserne

B) Byggebranchen rammes af en betydelig lavkonjunktur i de kommende år/det kommende årti

C) SRV er ikke i stand til at foretage et exit fra centrene, hvilket betyder, at yderligere adgang til lånekapital ikke bliver muligt?

D) Noget andet?
kuva

Tak på forhånd til alle, der vil deltage i at dele denne frygt med mig.

Hvis der er fejl i teksten, skyldes det følgende årsager:

  1. Jeg er dårlig til at skrive
  2. Jeg kan ikke analysere byggebranchen/aktiemarkedet godt nok (har kun fulgt med og studeret det i ca. et år)

Mvh. En person, der er interesseret i byggebranchen fra et investeringsperspektiv.

2 Synes om

Lad det også nævnes, at mere end 40.000 påbegyndte boligbyggerier inden for byggebranchen ikke er bæredygtige.

Ifølge Inderes’ vurdering har Srv dog positioneret sig relativt godt i det faldende marked.

Faldende avancer for underleverandører på grund af øget konkurrence mindsker også omkostningspresset på Srv for projektledelsesorganisationen.

Med hensyn til SRV er det måske mest pinlige spørgsmål, at hvis der opnås tab på toppen af cyklussen, hvordan skal det så lykkes at skabe overskud bedre i en recession.

Af de emner A-D, du har listet, er alle relevante bekymringer for SRV, og derudover, hvis rublen fortsætter med at svækkes, vil indkøbscentrene i Rusland også lide yderligere tab.

Meget af det dårlige er sandsynligvis allerede indregnet i prisen, men hvor meget, bør man gennemgå tallene og prognoserne grundigt.

1 Synes om

Hos Srvl var Redi imidlertid tydeligt den største tabsgiver i et fastprisopprojekt, som virksomheden i bagklogskabens lys har udtalt, at de vil forsøge at undgå i fremtiden.

For eksempel i Tampere Arena-projektet akkumuleres omkostningerne for flere investorer.

Om disse problemer kan findes andre steder, er et andet godt spørgsmål.

Lehto viste derimod en klar underpræstation på flere fronter.

Forfølges væksten bare for grådigt, og så er resultatet dette?

Dette er den forklaring, man ofte hører (også fra andre end SRV). Altså “det plejer vi ikke, men det var en enkeltstående sag”. Hvis ledelsen har truffet dårlige beslutninger før og tabt i et stigende marked, er det svært at tro på, at de pludselig skulle være blevet oplyste og klogere, så der ikke kommer andre fejl, og resultatet forbedres i et faldende marked. Især hvis forklaringen er, at “dette var en enkeltstående fejl”, uden at der fortælles, hvad der gik galt i beslutningsprocessen, og hvad der er blevet rettet. Hvis strategi/beslutningsproces giver dårlige resultater, hjælper det ikke, at man i bagklogskab mener, at det samme slutresultat ikke længere er tilladt, hvis den dårlige beslutningsmodel får lov at leve videre.

Nu må jeg indrømme, at jeg ikke har fulgt dette specifikke selskab, så det kan være, at de åbent har fortalt, hvorfor de begik denne fejl, hvad de har ændret i hele processen osv., men generelt har gode/dårlige beslutninger en tendens til at ophobes hos de samme virksomheder, hvis ledelsen ikke udskiftes ordentligt. (Sammenlign Nokia før og efter Siilasmaas formandsperiode)

Edit: Dette betyder ikke, at SRV ikke kunne være en god investering for nogen, der kender det bedre. For mig virker det bare for vagt og “fejlbehæftet”, og jeg ville personligt vente på bevis for en vending.

2 Synes om

Du har ret. Jeg kiggede selv på SRV’s Q3-oversigt, hvor sagen blev drøftet. Det blev klart sagt, at der er begået en fejl, og at man i fremtiden vil undgå faste priser, hvor risikoen udelukkende hviler på SRV.

SRV er efter min mening et interessant tilfælde, og min opfattelse er, at markedet prissætter næsten alle mulige negative risici, der overhovedet er mulige, ind i den. For nylig er kursen dog allerede korrigeret til endda Inderes’s målpris. Alligevel giver de potentielle indtægter fra indkøbscentre, hvis de lykkes, inden for en lang periode (2-3 år) aktiekursen en masse vækstpotentiale. Jeg venter spændt. Tilsyneladende er byggebranchen nok ikke den mest interessante at følge på dette forum :smiley: Lad os se, hvilken overraskelse SRV har i vente i februar.

Massiv vandskade på etage 32 i rød, som er løbet ned til de lavere etager i løbet af natten…

Forsikringen dækker åbenbart reparationerne. De direkte konsekvenser for SRV er næppe betydelige, men de indirekte kan være det.

Der er åbenbart løbet en del vand. Efter sådan en hændelse ville jeg personligt ikke være interesseret i at købe en lejlighed i den bygning. Uanset hvor meget de tørrer, kan ikke alt vand fjernes, medmindre de massivt river konstruktioner ned. Eller risikoen stiger i hvert fald. Der var tale om en rørinstallation fra byggeperioden, og sådan en tager helt sikkert nogle skader under byggeriet, så de burde i det mindste have lukket hovedvandhanen, hvis der alligevel ikke var brug for vand om natten. Hvem vil flytte ind i et nyt hus med vandskade? :smiley: Alle uheld hober sig op for SRV nu. Men er det bare tilfældigt, eller skyldes det mangler i driften.

ville projektstyring med få medarbejdere i store projekter så stadig være svært?

{“content”:“Jeg har personlig erfaring med færdiggørelsen af et nyt boligbyggeri. Det tager 5-6 år, før bestyrelsen i boligforeningen tør udlevere garantisummen, da der er en uendelig mængde fejl og dårligt arbejde, der skal rettes. Dette gælder, hvis boligforeningen har været klog nok til at hyre en ekstern tilsynsførende til at overvåge kvaliteten af byggeriet. Alt udføres som underentreprise, og der er snesevis af dem på et enkelt projekt.\nMin egen konklusion er, at byggevirksomheder (eller i det mindste SRV) mangler et præcist kvalitetskontrolsystem, der kan dokumentere og spore, hvad og hvem der har gjort hvad, hvem der har inspiceret osv. Og at dette opdateres løbende i cloud-software.”,“target_locale”:“da”}

{“content”:“I byggebranchen er der stadig meget at forbedre inden for projektledelse. Normalt tager man primært udgangspunkt i omkostninger, hvilket betyder, at omkostninger overvåges gennem hele projektets livscyklus, men risikostyring og kvalitetskontrol får betydeligt mindre opmærksomhed. Disse emner tales der meget om, men i virkeligheden er situationen helt anderledes (en generalisering, og der findes også undtagelser).\n\nDesværre falder ansvaret i det finske ejerlejlighedssystem (AS Oy) ofte på amatører. I bestyrelserne er der normalt ikke en eneste kompetent person, og der er ingen deltagere til generalforsamlingerne. Ejendomsadministratorerne foreslår heller ikke normalt eksterne tilsynsførende, da byggevirksomheden har valgt ejendomsadministratoren i den indledende fase. Jeg går ikke ind for overdreven regulering, men f.eks. en forøgelse af ejendomsadministratorens ansvar i byggefasen (en tvingende lov om en ekstern tilsynsførende, der repræsenterer boligforeningen) kunne fremme sagen en smule. I industrien (generalisering) er bygherrens overvågning af byggeprojekter på et helt andet niveau.\n\nUdvikling/forbedring af kvalitetskontrolsystemet er naturligvis en ekstra omkostning for virksomheden, men omvendt kan det reducere projektrisici og øge kundetilfredsheden. Underleverandørkæder og styring af overgangsfaserne i udliciterede delprojekter er et af de største problemer i branchen i øjeblikket.”,“target_locale”:“da”}

1 Synes om

@Olli_Koponen
Er SRV ved at være konkursmodent? Pengestrømmen og den finansielle situation har sandsynligvis været ret presset allerede tidligere, og alle de seneste store forsinkelser og problemer begynder at blive en byrde. Den seneste vandskade så også slem ud. Eller hvad?

Nej, ikke direkte, selvom situationen ikke er optimal. Der er forsikringer for vandskader, men tilliden til virksomheden tager et slag. Vi venter stadig på en ekstern inspektørs vurdering af skaderne og ser så. Virksomheden har aktiver, som den kan sælge, hvis det er nødvendigt (f.eks. grunde), men købere kender naturligvis også virksomhedens situation og udnytter den gerne. Salget af Pearl Plaza ville dog være på sin plads for virksomheden, så småt.

2 Synes om

Jeg vender tilbage til dette gamle emne/indlæg, nu hvor Inderes / Olli er kommet til at være enig med dig:

“Selvom REDIs indkøbscenter, der forårsagede store tab, er færdigt, ser det ud til, at nye svage projekter dukker op hvert år. De 7 MEUR i dækningsbidragsforringelser for tre projekter, der blev bogført i Q2, skubbede den i årevis forventede resultatforbedring endnu længere ud i fremtiden. Forsinkelsen af resultatforbedringen gør værdiansættelsen meget høj, og støtte skal findes langt ude i en usikker fremtid.”

Jeg gentager min observation om, at situationen er bekymrende, hvis man altid forsøger at begrave et dårligt resultat bag “et enkelt projekt” eller “den generelle økonomiske situation” – ledelsen finder sjældent fejlen i spejlet. :smiley:

2 Synes om

Enkeltsager er altid enkeltsager, uanset hvor mange der er. Man må ikke fordømme hele virksomheden på grund af enkeltsager.

SRV’s forretningsmodel har dog lidt betydeligt under overophedningen af byggesektoren. Samtidig er der naturligvis begået radikale fejl, bl.a. med Kalasatama og tilbud. Ledelsen har været fuldstændig blank på det seneste. Alle betydelige projekter er mislykkedes. Samtidig er YIT et par år foran med Tripla.

Ledelsen skiftes nu ud, og det bedste ville være, hvis en ny direktør kom udefra og rystede posen fuldstændigt. De nuværende projekter vil dog sandsynligvis stadig belaste resultatet de næste par år. Samtidig opererer man med et alt for dyrt hybridlån, så der er næppe en hurtig vej ud af den nuværende situation. Store offentlige projekter garanterer dog, at selvom byggeriet skulle kollapse, vil det ikke være et så hårdt slag for SRV, som man umiddelbart kunne forestille sig.

Hvorfor er der en betydelig forskel mellem nutidsværdien af indtægtsstrømmene fra indkøbscentrene og exitprisen (2022) i SRV’s analyse?

“Vi estimerer nutidsværdien af REDIs indtægtsstrømme til 404 mio. EUR i vores grundlæggende scenarie og en exitpris på 556 mio. EUR i 2022.” Burde de ikke teoretisk set være det samme, hvis man beregner exitprisens nutidsværdi? Eller er det antaget, at afkastkravet falder yderligere inden 2022? Eller bruger SRV en anden diskonteringsrente, end den ville være på det frie marked? Er disse indkøbscentre værdisat i balancen til byggepriserne, eller er de værdisat ud fra andre kriterier?

Andet spørgsmål: Hvad er pointen med overhovedet at optage et nyt, dyrere hybridlån, hvis det bruges til at indfri et hybridlån med lavere rente?

Triple kommer nok til at tage alle Redi’s kunder. Ganske et sus, og aftenbladet har endda en live-udsendelse fra åbningen :smiley:

Jeg er ikke bekendt med betingelserne for netop dette hybridlån, men ofte er der f.eks. et +500bps “step-up” efter den første indkaldelsesdato. Hvor meget dyrere var den nye hylde?

Onkels opdatering: Lad være, kære barn, med at gå ind i byggebranchen. I går hørte onkel, at betonelementfabrikken Parma Oy hurtigt lukker 2 fabrikker (Rusko og Kangasala). Hundredvis af ansatte sendes hurtigt ud i arbejdsløshed!

Hvorfor? Direktør Jarmo Viljanen: “På grund af faldet i nybyggeri er efterspørgslen efter betonelementer faldet markant”.

Ville den nye socialdemokratiske statsminister nu have andet at lave end at sole sig i rampelyset??

Onkel Masse, FA, Lehto-aktierne er heldigvis fortid

Consolis Parma lukker fabrikkerne i Kangasala og Rusko

1 Synes om