Jeg forstod ikke helt Inderes’ logik for at beregne målkursen, selv efter en klar forbedring i resultaterne. Virksomhedens ledelse udtalte også direkte, at kassen var blevet lidt for tung, og som følge heraf var der foretaget strukturelle ændringer i kapitalstrukturen. Der har også været en meget god udvikling i ordrebogen. Dette er naturligvis mine egne tanker.
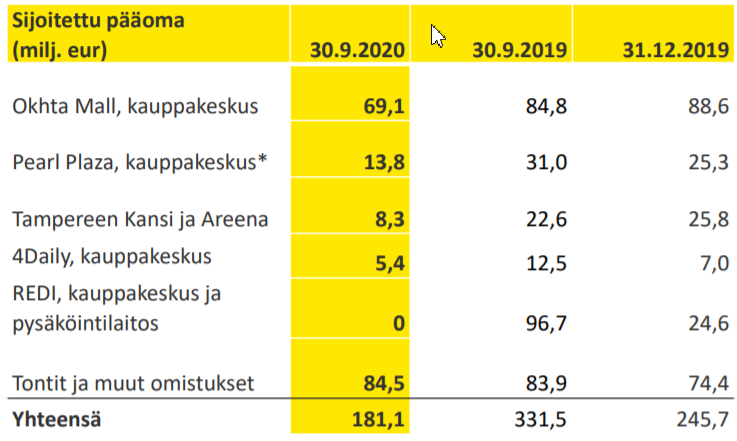
Okhta 5.x kom op på KL-diskussionsforummet, bygningerne forventes færdige i 2022 ved siden af Okhta Mall. Godt for Okhta Malls værdi, da det udgør næsten 80 % af de russiske indkøbscentres balanceværdi. Noget om den færdiggjorte ekstra parkeringsplads blev nævnt i indtjening, den nuværende har været for fuld
På hjemmesiden nævnes “management - development - construction”, jeg er ikke sikker på SRV’s rolle, men projektet er på SRV’s hjemmeside
Om projektet
Snart vil en ny dominant - Okhta 5.x business space - dukke op i Krasnogvardejsky-distriktet. Konceptet med Okhta 5.x-projektet består af fem kontorbygninger, der tilbyder Class A kontorlokaler til store russiske og internationale virksomheder med bekvem underjordisk parkering, IT-klynge, finansielle institutioner, medicinsk center, co-working, 3*** hotel og lejligheder.
Okhta 5.x ligger i et hurtigt voksende område, ved siden af Artplay udstillingscenter og Okhta Mall indkøbscenter. Okhta 5.x ligger 15 minutter fra Ladozhskaya metrostation på Krasnogvardejskaya Plads. Et stort offentligt forretningsprojekt er planlagt til at blive bygget 500 meter fra Okhta 5.x af Gazpromneft.
Udover handels- og udstillingsområder vil der blive bygget nye boligprojekter Magnifica, ZimaLeto og Toive, hvilket giver beboerne i Okhta 5.x mulighed for ikke kun at arbejde under komfortable forhold, men også tilbringe tid bekvemt uden for kontoret.
God stemning fortsætter
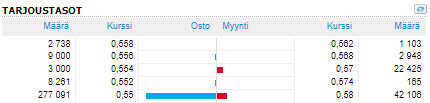
Enska nåede at sælge lige under 250.000 papirer til NONneolle i én handel kl. 13:19, 0,55 EUR
Og der ville stadig være købsinteresser for en lignende pulje i købssiden… Nogen samler på en lidt større beholdning…
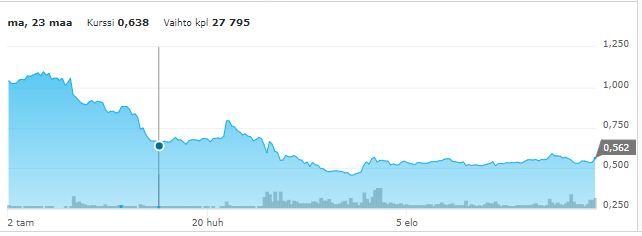
Ikke desto mindre er SRV stadig et godt stykke under coronahullet, selvom de taler om at genoprette sig…
Tilsyneladende resulterede hybridkonverteringen og emissionen i store uvillige ejerparter, der har nok at sælge i forhold til købsinteresserne
1 Synes om
SRV-rapport opdateret, kursmål som tidligere 0,58 EUR
Som det fremgår af billedet, er P/E meget følsom i et potentielt turn-around selskab
EBIT 2,1% - P/E 83
EBIT 2,7% - P/E 17
EBIT 3,7% - P/E 9
og hvis jeg ryster det ud af ærmet, så ville EBIT 4,7% - P/E <6 nok være på sin plads
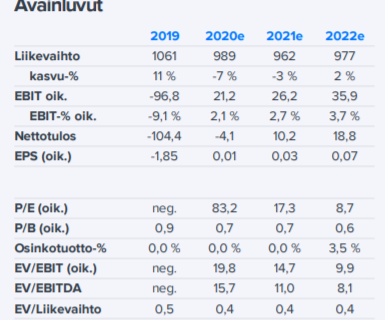
https://www.inderes.fi/fi/system/files/company-reports/srv_laaja20_final_ok.pdf
{“content”:“Finansminister Vanhanens udtalelse er, at tiden for en stærk stimulans er, når coronavaccinationerne er i gang, altså snart i løbet af næste forår. Hvor meget forventer I, at SRV vil drage fordel af dette, eller vil de slet ikke drage fordel?”,“target_locale”:“da”}
Jeg forestiller mig, at genopretning ofte involverer byggeri, og det hænger sammen med SRV’s aktiviteter. Selvfølgelig skulle der allerede være ting relateret til genopretningsbyggeri på tegnebrættet, eller rettere byggetilladelser, for at man kunne forestille sig, at SRV var aktiv i et genopretningsbyggeri, når vi får de store tal til foråret.
Ja, genopretningsbyggeri bygger en positiv fremtid, en bygningsmasse og bygger dermed bro til 2022. I slutningen af 3. kvartal 2020 havde SRV en ordrebog på 1,3 mia. EUR. Hvad der er bullish for branchen, er også bullish for SRV.
Hvis man tænker på SRV som en investering, er genopretning god, men det er afgørende, at resultatudviklingen fortsætter! I et vendepunktfirma påvirker selv en lille ændring meget, dvs. om P/E er negativ, nul, positiv… Dem, der er beregnet af Inderes ovenfor.
1 Synes om
Har der for nylig været kommunikeret mere detaljeret om opdateringen af SRV’s strategi? SRV’s hjemmeside indeholder stadig følgende erklæring: “Selskabet opdaterer sin strategi i løbet af 2020 og vil offentliggøre langsigtede finansielle mål inden udgangen af året”. Så snart burde vi høre om den nye strategi, og jeg er især interesseret i følgende punkter: a) Ruslands rolle i fremtiden (vil der blive investeret mere, vil det forblive uændret, eller vil man gradvist trække sig ud) b) hvad der vil blive prioriteret i verden efter corona.
Så får vi i det mindste de langsigtede økonomiske mål opnået i løbet af dette år, hvis det er lovet…
Den 3. december blev der i forbindelse med organisationsudnævnelserne antydet, at en ny strategi var i den sidste fase af færdiggørelsen.
”Efter de seneste års udfordrende tider er SRV på vej ind i den næste fase, hvor fokus er på at styrke kundecentret, forbedre lønsomheden samt færdiggøre og implementere den nye strategi. Den fornyede ledelsesgruppe tilfører arbejdet ny energi og alsidig ekspertise. Jeg er glad for, at vi får nye perspektiver med fra både internt og eksternt hold.”
Det var en stor ledergruppe…
1 Synes om
{“content”:“En lille virksomhed skal have mere ledelsesteam end andre og desuden meget gode bonusser til dem. SRV er en indtjeningsmaskine for ledelsesteamet, hvorfra der presses gode penge ud med glæde. Investorerne tager så tabene, eller der laves en hybrid eller en nyemission.”,“target_locale”:“da”}
1 Synes om
Nej, det er dog et firma med en omsætning på en milliard, ikke bare en pølsevogn. Uden at tage stilling til, hvad den rigtige størrelse og struktur af ledergruppen skulle være.
Ledergruppens lønninger i 2019 var 1,975 MEUR, inklusive resultatbonusser, som var usædvanligt lave, under 100kEUR. Og så er der langsigtede “incitamenter”, hvis løn og resultatbonus ikke motiverer.
Antal aktier i 2019 var 60,5 tusinde stk.
Så ledergruppens “privilegerede udbytte” var 1,975/60,5 = 3,26 c/aktie.
Med det nuværende antal aktier ville det have været 1,975/263 = 0,75 c/aktie.
0,75c/ 0,55 EUR = 1,37% af aktiens værdi udelukkende til ledergruppens lønninger.
4 Synes om
1,37% af aktieværdien går kun til direktionens lønninger
Hvis man investerer i en ejendomsfond, tager fondene ofte et lignende gebyr fra den investerede formue. Fondforvalteren ville selvfølgelig for længst være blevet fyret, hvis fondens udvikling svarede til SRV’s kursudvikling.
Jeg undrer mig mest over, at når SRV’s strategi i høj grad drejer sig om byggeri og dertil knyttet investeringsvirksomhed samt projektudvikling, om det er så forskelligt i de forskellige brancher, at det er nødvendigt at delegere ansvar bredt.
1 Synes om
Helt rigtigt, det kunne være en driftsdirektør med ansvarsområder. Interne tjenester kunne rapportere til finansdirektøren, og der er allerede to, der er ansvarlige for udvikling.
Måske ønsker CEO’en at holde krise-/vendepunktsselskabet mere gennemsigtigt i sine hænder lige nu, end at rollerne var et niveau lavere, bag en anden.
1 Synes om
Mon skinken smagte, travlhed på byggepladserne, eller hvad, men strategi-opdateringen og de langsigtede mål er lovet at komme først den 4. februar 2021 i stedet for i år.
SRV Yhtiöt Oyj præciserer udgivelsesdatoen for sin nye strategi og langsigtede økonomiske mål og offentliggør selskabets strategi og langsigtede økonomiske mål i forbindelse med offentliggørelsen af årsregnskabsmeddelelsen for 2020 den 4. februar 2021.
1 Synes om
Måske ser vi først mere i januar om coronaens effekter. Vil påbegyndelsen af vaccinationer f.eks. i Rusland hjælpe med at åbne indkøbscentre og samfundet? Kunne SRV eventuelt udskille sine aktiviteter i Rusland og notere dem på Moskvas børs? For at hente yderligere kapital fra markedet. 
Det havde dog været godt at få nyheder om salg af indkøbscentre for i år, så næste år kan starte med et rent bord med hensyn til resultater.
Den ene efter den anden vender finske virksomheder tilbage fra Rusland med halen mellem benene.
Man kan gøre gode forretninger i Rusland, men det kan ikke betale sig at eje fast ejendom der. Fortum klarer sig, men er næsten helt sikkert nødt til at smøre hjulene.
Måske har SRV konkret information om det kommende salg af indkøbscentret i begyndelsen af året.
SRV har nu meget gode ordrer. Q1 er efter min mening allerede rigtig god. Derfor købte jeg også selv aktier i porteføljen denne uge.
I Rusland deles Sputnik-vaccinen til corona ud, og den skulle give samme beskyttelse som vestlige vacciner, har jeg læst et sted. I 3Q-rapporterne var der oplysninger om salg og besøgstal fra de russiske indkøbscentre, og der var tegn på bedring efter coronakrisen, hvilket fremmer salget. Ligeledes blev udlejningsgraderne noteret: Pearl Plaza 100 %, Okhta Mall 97,3 %, 4Daily 80,4 %, hvilket er i den rigtige retning, hvis blot lejeniveauerne er passende.
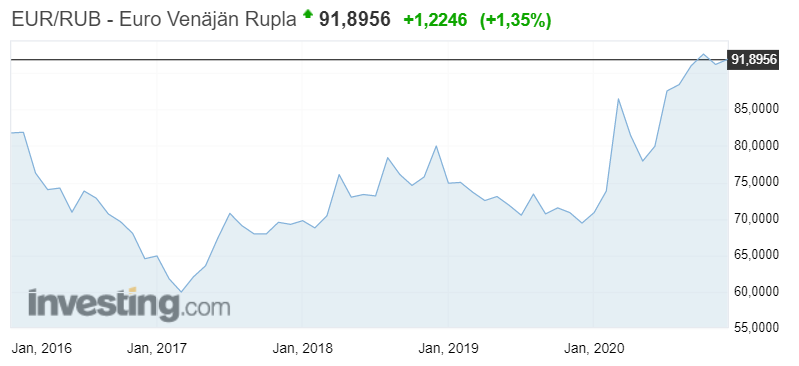
Desværre er rubelkursen forblevet svag, hvilket forhindrer os i at få gode penge tilbage fra indkøbscentrene målt i EUR. Måske aftager corona, og olieforbruget og dermed prisen stiger, hvilket ville øge russernes købekraft og rubelkursen. Og dermed en rimelig hjemsendelse af EUR-beløb fra Rusland!
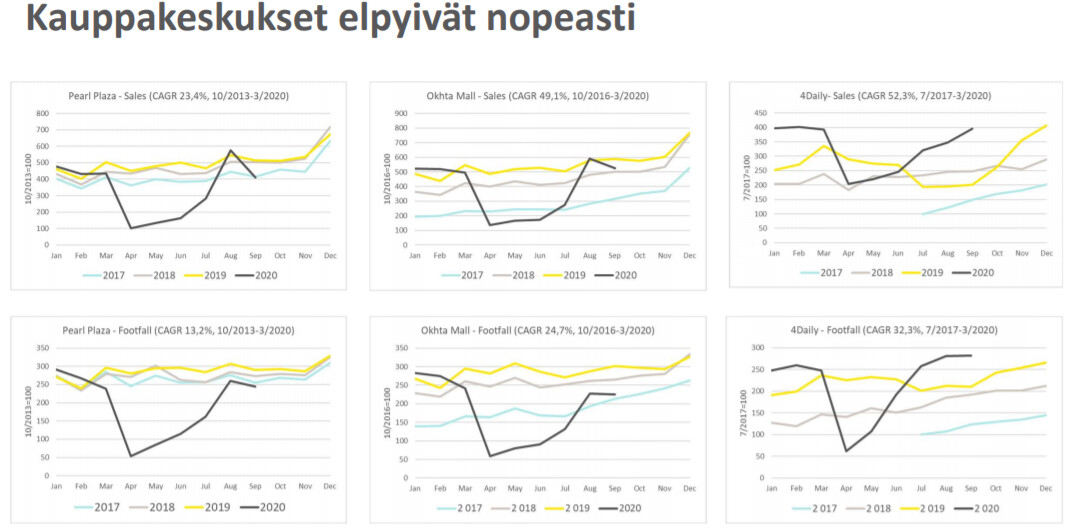
https://files.srv.fi/uploads/2020/10/Osavuosikatsausesitys-1-9-2020.pdf
2 Synes om
Interessant spekulation om SRV i Kauppalehtis spalte:
"Mon tro om lønningsdagen snart kommer for os også, er SRV ved at blive gjort klar til salg til en stor fremtidig køber:
(De økonomiske mål blev ikke meddelt i tide, og nu køber SRV alle aktier i Rakennusliike Purmonen og trækker sig tilbage fra Østfinland).
Hvorfor købe og trække sig tilbage, det lyder ikke som en rentabel handel, men på en eller anden måde har bestyrelsen givet sit samtykke til dette?
Eller tilbydes Kokkilas mangeårige ven en vej ud af joint venturet, selvom Purmonen så sent som i juni 2019 udtalte, at byggearbejde og driften af virksomheden er så interessant og også en livsstil samt en hobby, at det ikke tærer på kræfterne, men tværtimod giver dem. Og datteren og sønnen er begge involveret i virksomheden og potentielle efterfølgere for virksomheden.
Mit eget gæt er, at den fremtidige køber ikke ønsker sådanne joint venture-udløbere, og de økonomiske mål blev ikke givet, fordi de ikke kan give dem, da de afhænger af den fremtidige SRV’s nye ejers handlinger.
SRV’s ti største ejere ejer 85 % af virksomheden, så det er meget muligt, at bindende aftaler allerede er indgået bag kulisserne.
 "
Tror I, der kunne være noget om det?
Jeg mistænker, at SRV havde forpligtelser med joint venturet, som kan fjernes ved at købe Purmonen ud af selskabet og indstille driften. Østfinland er næppe længere et trækplaster på byggemarkedet, så der er få grunde til at blive der.
Koncentrationen om voksende byer og deres omgivelser øger chancerne for succes i vendingen.
1 Synes om