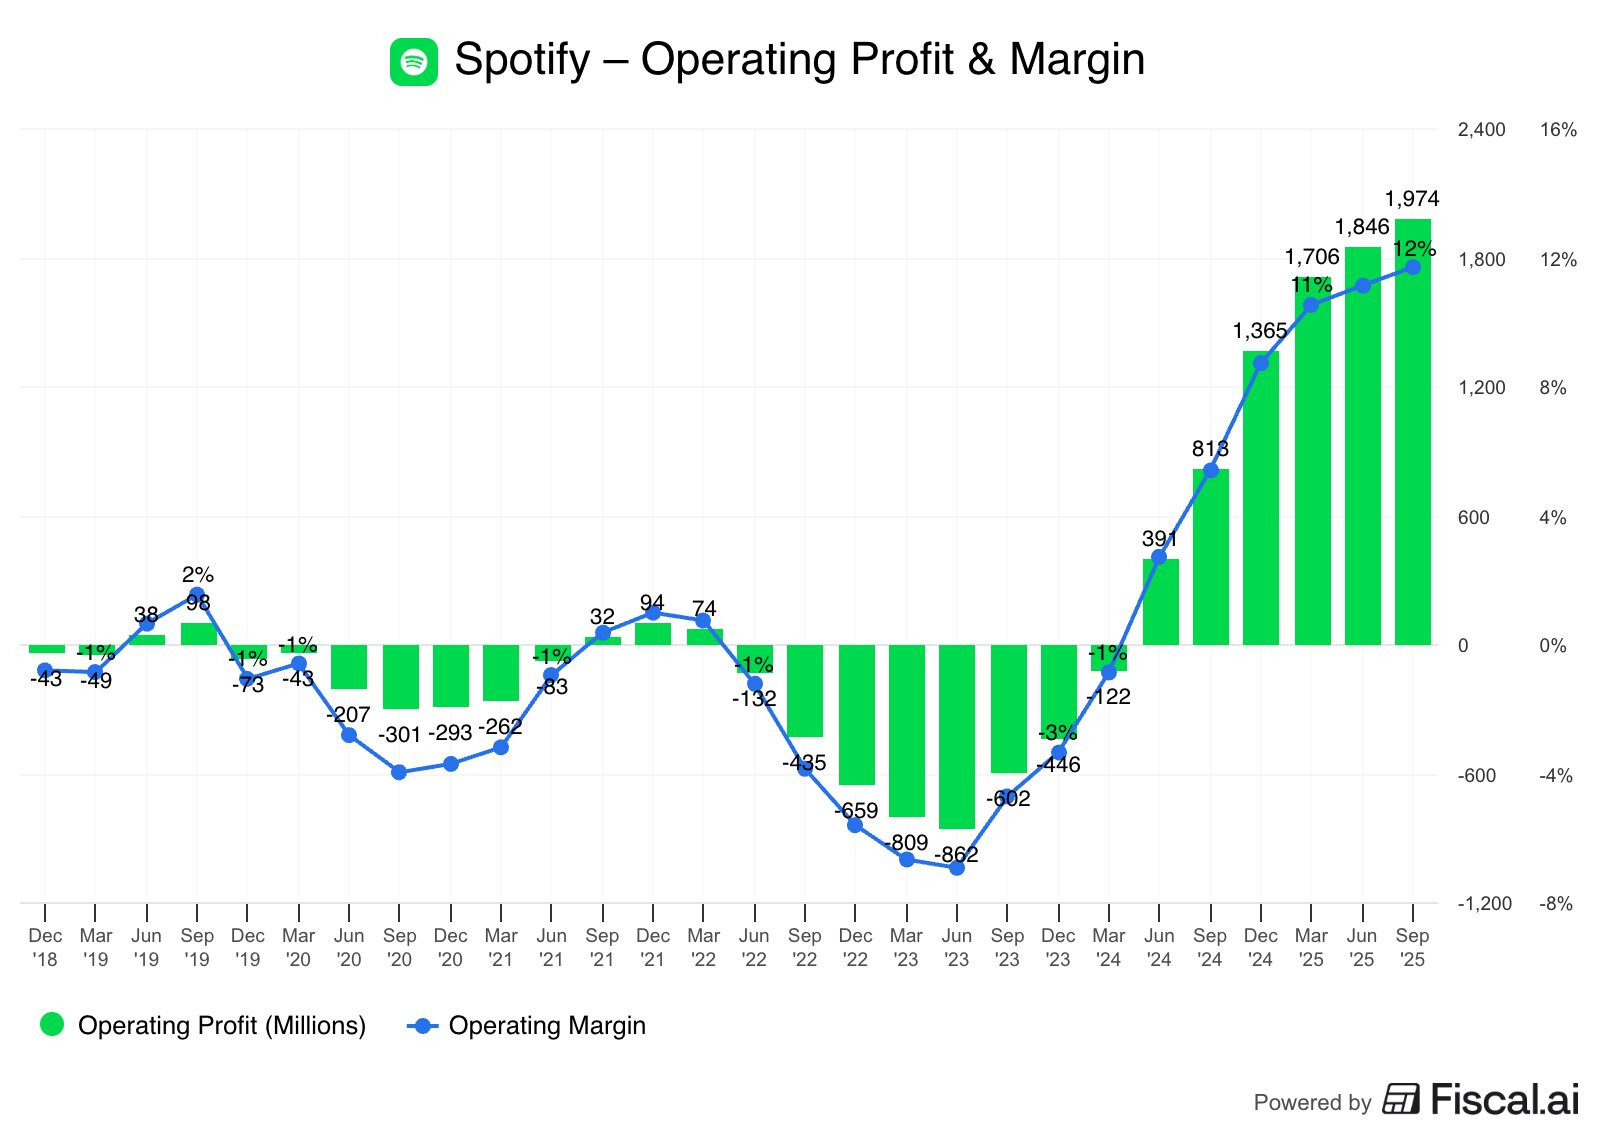
Et tweet spørger – bliver Spotify en pengeprinter? Eller bliver den hacket tom inden da? 
https://x.com/QualityInvest5/status/2002815998400028772
Et tweet spørger – bliver Spotify en pengeprinter? Eller bliver den hacket tom inden da?
https://x.com/QualityInvest5/status/2002815998400028772
Spotify hæver nu prisen på Premium i Estland, Letland og USA fra starten af februar. 
Streamingplatformen meddelte, at prisen for Premium-abonnementet vil stige fra $11,99 til $12,99 om måneden i USA, Estland og Letland. Ændringen, som repræsenterer en stigning på omkring 8,3 %, træder i kraft fra abonnenternes faktureringsdatoer i februar.
Christoffer Jennel har udarbejdet en optaktsanalyse af Spotify, som offentliggør sit regnskab for 4. kvartal den 10. februar.
Spotify aflægger sit regnskab for 4. kvartal tirsdag den 10. februar før markedets åbning. Vi forventer ikke de store overraskelser med hensyn til omsætning og brugermetrikker. Vi forventer dog, at driftsresultatet vil overstige guidance som følge af lavere sociale omkostninger grundet den svage aktiekurs i 4. kvartal. Med den nylige prisstigning i USA og de tidligere internationale stigninger forventer vi, at investorerne vil fokusere på ledelsens kommentarer om kundeaftgang (churn), udviklingen i antallet af abonnenter og den bredere prisstrategi frem mod 2026. Efter vores mening har faldet i aktiekursen forbedret værdiansættelsesbilledet betydeligt, og Spotify handles nu under vores acceptable værdiansættelsesintervaller (EV/FCFF 26’: 23x, EV/EBIT: 28x, EV/GP: 12x). Da selskabets fundamentale forhold efter vores mening er uændrede, forholder vi os nu mere positivt til aktien og ser et attraktivt risikojusteret potentiale fra det nuværende niveau. Vi hæver derfor vores anbefaling til akkumuler (tidl. reducer), men sænker vores kursmål til 590 dollars (tidl. 655 dollars) for at afspejle, hvad vi anser som lavere berettigede værdiansættelsesmultipler grundet faldende multipler hos sammenlignelige selskaber.
Christoffers omfattende lynkommentarer til Spotifys Q4-resultat.
Spotifys Q4-rapport viste stærk operationel eksekvering, og lønsomheden oversteg vores forventninger. Væksten i antallet af brugere oversteg også vores forventninger, primært grundet en stærk udvikling i antallet af annoncefinansierede brugere. Selvom omsætningsforventningerne for Q1 lå lidt under det forventede på grund af modvind fra valutakurser, forblev udsigterne for antallet af abonnenter uændrede. Mere vigtigt var det, at udsigterne for lønsomheden var betydeligt stærkere end ventet, understøttet af en bedre end forventet operationel effektivitet og effekten af de fornyede licensaftaler, som var mindre end ventet gennem hele 2025. Konsensus ser ud til at fokusere på lønsomheden og de overgåede brugertal, og aktierne steg omkring 10 % i formarkedet efter flere ugers fald. Efter rapporten ser vi primært et opadgående pres på vores lønsomhedsprognoser.
@christoffer.jennel har udgivet en Q4-opdatering om Spotify. Interessant rapport, som jeg anbefaler at tjekke ud. Værdiansættelsen er selvfølgelig stadig ikke billig, men det bliver den sandsynligvis heller ikke i lang tid fremover. Selskabet har fået en del tæv i softwaresektorens AI-nedtur, selvom det efter min mening (imo) er sværere at se en så tydelig trussel om disruption for selskabets vedkommende. Kursen var selvfølgelig også steget en del over en periode, hvilket gjorde en korrektion helt velkommen.
Her er et link til den engelsksprogede rapport, som er frit tilgængelig.
Spotify satser på AI, såsom ChatGPT-integrationer og personlige afspilningslister, for at fastholde sine brugere i den hårde konkurrence med Apple, Amazon og YouTube.
Målet er at forbedre musikopdagelsen og engagere endnu flere brugere.
Ifølge eksperter kan AI være en afgørende fordel, da musikudvalget bliver mere og mere ens og lettere at kopiere.
Key Points
- En ny ChatGPT-integration med Spotify og en “Prompted Playlists”-funktion er signaler fra musikstreameren om, at investering i AI kan være det bedste forsvar mod trusler, herunder AI-varegørelse af musik og konkurrence fra Apple, YouTube og Amazon om abonnenter.
- Spotify, der har oplevet et fald i aktiekursen det seneste år, siger, at deres interaktive DJ, der blev introduceret i 2023, nu har omkring 90 millioner abonnenter og har akkumuleret fire milliarder timers brugertid.
- “Katalogerne hos Amazon, Apple og YouTube ligner – næsten identiske sange – Spotifys, ligesom Bing og Edge er næsten identiske med Google,” siger Michael Pachter, seniorrådgiver hos Wedbush Securities.
https://www.cnbc.com/2026/03/22/spotify-apple-amazon-streaming-music-ai.html
Christoffer Jennel har skrevet en forhåndskommentar om Spotify, som udgiver deres Q1-rapport tirsdag den 28. april
Vi forventer, at selskabet vil vise en fortsat operationel udvikling, kendetegnet ved stabil bruger vækst og en stærk forbedring af rentabiliteten. Selvom den rapporterede omsætningsvækst fortsat vil møde betydelig valutamodvind, forventer vi, at den underliggende forretning forbliver stærk, understøttet af nylige prisjusteringer i USA og et fortsat fokus på AI-baserede operationelle effektiviseringer. Vores Q1-forventninger er stort set i tråd med selskabets vejledning, selvom vi har hævet vores forventninger til driftsresultatet på grund af effekten af Q1’s negative aktiekursudvikling (-17 %) på sociale afgifter. Efter den seneste aktiekursstigning er en del af den opadgående potentiale, vi har set, allerede realiseret. Spotify handles i øjeblikket i den nedre ende af vores acceptable værdiansættelsesområder (EV/FCFF 26’: 24x, EV/EBIT: 28x, EV/GP: 12x), hvilket stadig efterlader et opadgående potentiale i aktien. På grund af den seneste kursstigning sænker vi dog vores anbefaling til tilføj-niveau (tidligere køb) og fastholder vores kursmål på 595 USD.
Spotify og Peloton indleder et omfattende samarbejde ved at gøre over 1.400 alsidige træningstimer tilgængelige for Premium-abonnenter på verdensplan.
Spotify udvider på denne måde til området for fysisk velvære, mens Peloton stræber efter international vækst ved at bevæge sig fra hardware mod skalerbart digitalt indhold og udnytte Spotifys netværk af hundredvis af millioner brugere.
Hovedpunkter
- Spotify indgår partnerskab med Peloton for at lancere en fitnesskategori med mere end 1.400 hold tilgængelige for Premium-brugere globalt.
- Dette er Spotifys første satsning på wellness, da selskabet søger at øge engagementet og åbne op for nye muligheder for monetisering (monetization) ud over musik og podcasts.
- Peloton sigter i mellemtiden efter at udvide sin internationale rækkevidde, mens de bevæger sig ud over en hardware-centreret model.
https://www.cnbc.com/2026/04/27/spotify-peloton-fitness-content-hub.html
Her er Christoffer Jennels lynkommentarer til Spotifys Q1-resultat.
Spotifys Q1-rapport svarede til vores forventninger for både omsætning og lønsomhed og viste fortsat operationel udvikling. Q2-guidancen var dog blandet. Selvom bruttomarginen og brugertallene (MAU) oversteg vores forventninger en smule, var guidningen for driftsresultatet på 630 MEUR ca. 10 % under vores estimat, hvilket tyder på betydeligt højere operationelle omkostninger, end vi havde modelleret. Konsensus ser ud til at fokusere på, at Q2-driftsresultatet lå under det forventede, samt en beskeden afvigelse på 1 million abonnenter i forhold til konsensus, efter at aktien faldt ca. 12 % i førmarkedshandlen. Efter rapporten ser vi moderate nedjusteringer af vores lønsomhedsestimater på kort sigt, mens vores langsigtede syn forbliver uændret.
Og her er selskabsrapporten på Christoffers manér
Spotifys Q1-resultat var i tråd med vores forventninger og viste, at det operationelle momentum fortsætter. Q2-guidance var dog modstridende. Selvom bruttomarginen og brugermetrikkerne (MAU) oversteg vores forventninger en smule, var guidance for driftsresultatet svag og under vores estimat, hvilket afspejler en stigning i de operationelle omkostninger relateret til øgede investeringer i markedsføring, cloud og AI. Det er dog vigtigt, at ledelsen meddelte, at disse øgede investeringsniveauer kun forventes at fortsætte de næste et eller to kvartaler, før de aftager, samtidig med at de gentog, at overskudsgraden for hele året fortsat vil vokse å/å. Som sådan anser vi påvirkningen for at være tidsmæssigt afgrænset snarere end strukturel, hvilket efterlader vores mellemlange tese uændret. Efter vores opfattelse virker markedsreaktionen efter resultatet derfor overdreven og for kortsigtet, hvilket skaber en attraktiv mulighed for langsigtede investorer til at udnytte den kortsigtet støj til attraktive værdiansættelsesmultipler. Vi hæver anbefalingen til køb (tidl. akkumuler), mens vi sænker kursmålet til 570 dollars (tidl. 595 dollars) på grund af de reducerede estimater.
Herunder er en artikel om, hvordan Spotify bygger sin næste vækstfase solidt på AI.
Selskabet ønsker at gøre tjenesten endnu mere personlig – f.eks. kunne der blive skabt AI-podcasts, remixes og indhold tilpasset brugerens egen hverdag. Samtidig søger Spotify at øge omsætningen gennem tillægstjenester, som blandt andet lydbøger.
But overall Spotify, which has previously gone through a number of cost-cutting measures, said it would be relying on greater efficiency through AI. “We’re no longer scaling by increasing headcount, we’re scaling by increasing the impact of the people that we already have,” one executive said.
Christoffer har skrevet om Spotifys investordag.
Spotify var i går vært for deres tredje investordag. Vi mener, at de vigtigste annonceringer var indførelsen af en officiel finansiel ramme for 2030, en betydelig licensaftale for generativ AI med Universal Music Group (UMG) og et partnerskab om billetsalg med Live Nation. Desuden præsenterede selskabet, i stedet for blot ét “super-premium”-niveau, en avanceret monetariseringsstrategi baseret på niche-tilføjelser. Markedet tog positivt imod opdateringerne, og aktien steg i går med 13 %. Efter vores mening lykkedes dagen godt med at løse flere strategiske tvistepunkter, som har tynget aktien i 2025 og 2026, samtidig med at den bekræftede vores langsigtede investeringscase.
Her er Christoffers forhåndskommentarer forud for Spotifys Q2-regnskab den 4. august.
Spotify offentliggør sin Q2-rapport den 4. august inden markedets åbning. Vi forventer, at selskabet vil vise en stærk omsætningsvækst, drevet af en stabil vækst i antallet af brugere og en stigende ARPU (gennemsnitlig omsætning pr. bruger), mens lønsomheden forventes at afspejle den tidligere udmeldte stigning i driftsomkostningerne. Vi forventer, at fokus vil være på udviklingen i den annoncefinansierede forretning, tidlige opdateringer om de strategiske initiativer, der blev annonceret under den nylige investordag, samt ledelsens kommentarer vedrørende en forventet dæmpning af driftsomkostningerne i årets andet halvår.
Her er Christoffers kommentarer til Spotifys Q2-regnskab
Spotifys Q2-rapport overgik vores forventninger til lønsomheden en smule og viste fortsat operationelt momentum, mens omsætningen var på linje med guidance og vores prognose. Antallet af Premium-abonnenter overgik forventningerne en smule og krydsede 300-millionersgrænsen, og bruttomarginen nåede et nyt rekordniveau. Månedlige aktive brugere (MAU) lå en smule under guidance, men vi betragter en stærkere betalende brugerbase som et resultat af højere kvalitet. Efter vores vurdering er den største modvægt den lidt blødere Q3-guidance. Selvom omsætningen svarer til vores forventninger, er bruttomarginen og driftsresultatet en smule lavere end vores prognoser, da de operationelle omkostninger forbliver høje gennem hele Q3. Også guidance for MAU og abonnenter var en smule blødere end vores forventninger, og aktien er faldet omkring 4 % i førmarkedet. Efter rapporten ser vi de kortsigtede hovedprognoser forblive stort set uændrede, da overskuddet på driftsresultatet i Q2 delvist kompenseres af en blødere Q3-guidance, og omsætningsprognoserne forbliver stort set uændrede. Vi fastholder fortsat vores langsigtede tese.
Og her er også en selskabsrapport fra Christoffer.
Spotifys Q2-resultat bekræftede, at det operationelle momentum fortsætter, da Premium-abonnenter, bruttomargin og driftsresultat alle lå over vores prognoser og guidance, mens omsætningen var på linje med forventningerne. De månedlige aktive brugere (MAU) lå en smule under guidance, men ifølge ledelsen afspejlede dette et bevidst valg om at prioritere monetisering frem for rå rækkevidde og ikke en svaghed i efterspørgslen. Som annonceret i Q1 og ved investordagen i maj, er væksten i driftsomkostningerne stadig synlig på kort sigt, og Q3-guidance indeholder fortsat disse omkostninger. Vigtigst af alt gentog ledelsen, at disse investeringer er tidsbegrænsede og ikke-strukturelle, og de forventes at aftage fra Q4’26 til 2027, hvor den operationelle margin for hele året stadig forventes at vokse sammenlignet med året før. Vi betragter derfor fortsat effekten som midlertidig og fastholder vores tese for mellemlangt sigt. Den overdrevne, kortsigtede reaktion, som vi nævnte i Q1, er sidenhen delvist klinget af, og aktierne er blevet prissat på ny efter investordagen, hvilket vi betragter som en berettiget risikoreduktion snarere end en overreaktion. Da de kortsigtede forstyrrende faktorer aftager, og signalet bliver tydeligt, gentager vi vores købsanbefaling og vores kursmål på 570 USD med stort set uændrede prognoser.