Vi ser dette som en betydningsfuld milepæl, ikke kun for Smart Eye, men for økosystemet for bilsikkerhed i bredere forstand. Dette er første gang, en OEM har taget skridtet fra teori til implementering, når det gælder kamerabaseret detektering af alkoholpåvirkning. Efter vores opfattelse er det usandsynligt, at dette vil forblive et isoleret tilfælde. Selvom udbredelsen ikke vil ske natten over, forventer vi afledte effekter, efterhånden som andre OEM’er observerer både, hvor teknisk ukompliceret funktionen er i forhold til processorkraft, og de regulatoriske fordele ved at implementere lignende funktionalitet, såsom EURO NCAP-pointgivning.
I samtaler med ledelsen har vi erfaret, at Smart Eyes funktion til detektering af beruselse kræver minimal eller ingen ekstra processorkraft. Algoritmen er bygget på de samme kernesignaler, som allerede genereres af DMS’en (Driver Monitoring System), hvilket betyder, at OEM’er kan aktivere funktionen uden at tilføje nye sensorer eller øge strømforbruget væsentligt. Dette sænker den tekniske og økonomiske tærskel for udbredelse betydeligt og gør detektering af beruselse til en af de mere attraktive trinvise sikkerhedsopgraderinger, der er tilgængelige for OEM’er.
Det er vigtigt at bemærke, at reguleringen bevæger sig i samme retning. Under 2026-protokollen tildeler Euro NCAP to point for en DMS, der er i stand til at detektere påvirkning fra alkohol eller stoffer, og vægtningen af disse point står til at stige i de kommende år. Dette skaber en klar incitamentsstruktur for OEM’er til at indføre detektering af påvirkning over tid, især da sikkerhedsvurderinger bliver en stadig vigtigere differentiator.
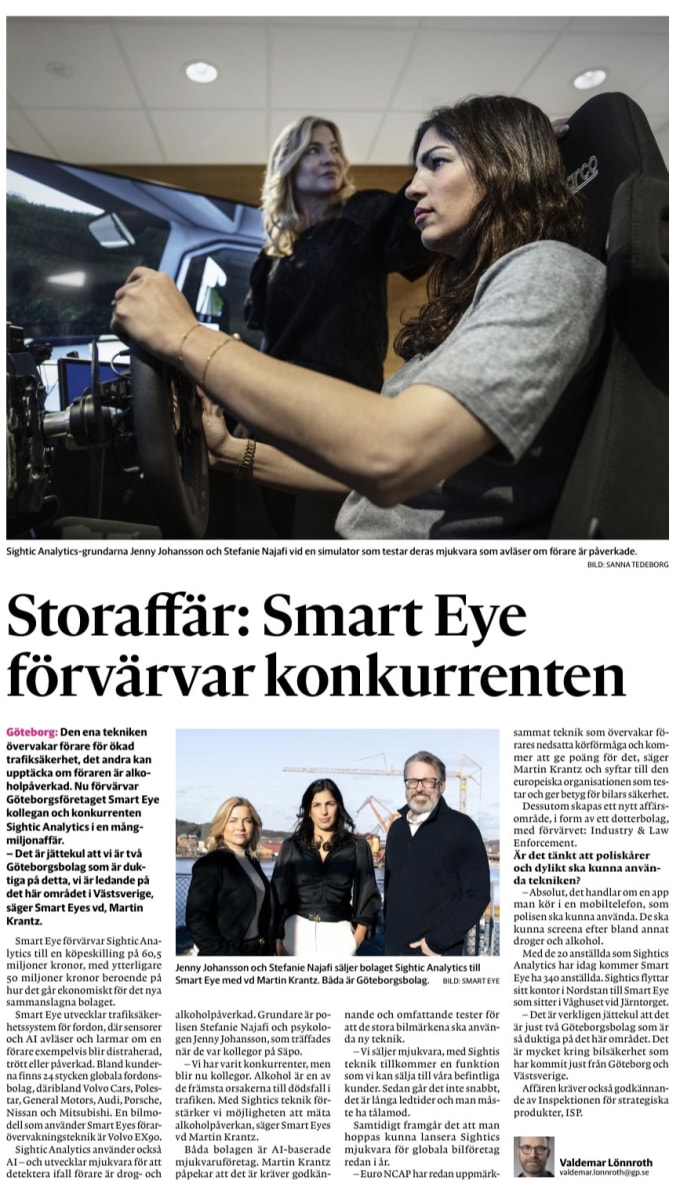
Købspris: Den faste pris er 60,5 millioner svenske kroner (SEK), som betales i form af nye aktier i Smart Eye.
Tillægspris: Derudover kan der betales op til 50 millioner kroner baseret på økonomiske og operationelle mål frem mod 2030.
Timing: Handlen forventes at blive gennemført i marts 2026, når myndighedsgodkendelse (ISP) er opnået.
Personale: Cirka 20 medarbejdere overgår til Smart Eye.
Strategiske fordele og mål
Teknologisk spring: Ved at kombinere Sightics algoritmer og Smart Eyes omfattende databaser vil selskaberne kunne udvikle detektion af påvirkning hurtigere og mere omkostningseffektivt.
Nyt forretningsområde: Smart Eye etablerer en ny Industry & Law Enforcement-enhed, der fokuserer på detektionsmetoder for andre stoffer end alkohol.
Marked: Den kombinerede teknologi er klar til serieproduktion med bilproducenter (OEM) allerede i løbet af 2026.
“2026 er startet stærkt, og når vi ser tilbage om nogle år, vil vi sandsynligvis se det som året, hvor kampen mod kørsel i påvirket tilstand nåede et vendepunkt.”
Det væsentlige for de nuværende ejere: ”Bestyrelsen har til hensigt at udstede de nye aktier i henhold til den bemyndigelse, der blev givet på generalforsamlingen den 13. maj 2025. Baseret på den volumenvægtede gennemsnitskurs (VWAP) for Smart Eye-aktien i de sidste 20 handelsdage forud for underskrivelsen af aktieoverdragelsesaftalen, vil der blive udstedt 721.410 nye aktier i forbindelse med transaktionen, hvilket svarer til en tegningskurs på 83,86 SEK pr. aktie. Aktieudstedelsen vil resultere i en udvanding på cirka 1,9 procent baseret på antallet af eksisterende aktier i selskabet.”
Nå, det er vel bedre end at brænde kontanter af, men jeg ville ønske, at selskabet nu havde fuldt fokus på at opnå et positivt frit cash flow.
Der er ingen lyspunkter i denne handel. 20 ekstra personer på lønningslisten gnaver af det operationelle cash flow. Når prognoserne så slår fejl, viser opkøbet i form af negativt cash flow sig at have kostet noget helt andet end forestillet, og til sidst ender det med en emission. Ikke på den måde.
Jeg er selv mere overbevist om, at de hos SmartEye ved, hvad de har brug for – de køber næppe en virksomhed fra deres hjemby bare for at være flinke. Jeg ser dette som et lille præcisionsstød for at styrke deres position som nummer ét på markedet. Som Martin har konstateret, har han ”skin in the game”.
Dette opkøb har man faktisk ventet på her på forummet i flere år nu. Spørgsmålet har i højere grad været, hvornår handlen ville finde sted, end om den ville ske. Det var svært at se for sig, at Sightic ville have fået succes som selvstændig virksomhed, hvis man kan få detektion af kørsel i påvirket tilstand integreret med DMS til en licenspris på under en euro. Købsprisen er efter min mening helt okay. Der er masser af buzz i USA lige nu omkring teknologi til forebyggelse af spirituskørsel, og jeg tror, at lovgivningen snart bliver ført ud i livet. Ligeledes giver EuroNCAP allerede point for alkoholregistrering. For mig var dette en forventet god nyhed. Det bekræfter min tanke om, at detektion af spirituskørsel netop sker via DMS, og Martin har også kommunikeret, at opkøb sker på en måde, så de ikke bringer den positive pengestrøm i fare.
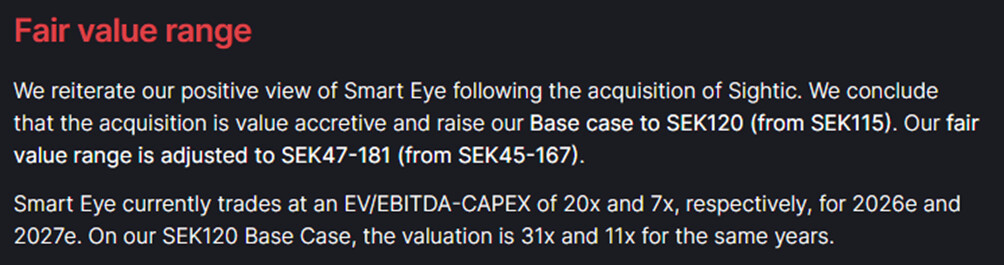
Redeye kommenterer Smart Eyes opkøb af Sightic, som fjerner den mest betydelige konkurrencemæssige flaskehals inden for kamerabaseret detektering af kørsel under påvirkning af alkohol og positionerer virksomheden til at dominere et markedsområde, som vi forventer vil blive en standard sikkerhedsfunktion lagt oven på DMS. Baseret på vores antagelser indebærer handlen ca. 6,9–1,4 gange EBITDA i årene 2028–2030. Mod denne baggrund hæver vi både den langsigtede gennemsnitlige salgspris (ASP) og værdiansættelsen i vores Base Case.
Øget tillid til markedsandele og ASP-løft får os til at hæve vores Base Case til SEK 120.
Redeye-interview, Martin og Sightics kvindelige repræsentanter, den ene med politibaggrund og den anden med psykologbaggrund, gennemgår, at de plejede at være konkurrenter, men ikke længere. Sightic-folkene virker ikke bitre, men forsøger i stedet at se fordelene. De ville have foretaget de samme test. Martin konstaterer, at dataindsamling er den dyreste indsats; det kræver kørsel under påvirkning af stoffer. De taler om testbaner (test tracks). Martin fortæller, at det foregår med rigtige biler på en lukket bane, og det er virkelig dyrt. (Kommentar: hvem er tosset nok?)
Smart (Smart Eye) købte kompetencer og data. Biler naturligvis, men også værktøjer til myndighederne til screening for påvirkning af stoffer, med telefoner og andre enheder som brugsmiljø.
Med hensyn til USA kan Martin ikke sige, hvordan det skrider frem, og om de vil overlade kontrollen til europæerne. Om bilerne konstaterer de, at systemerne skal udvikles sammen med bilproducenterne, da et bip sandsynligvis ikke vil stoppe en beruset/påvirket fører, men bilen skal derimod immobiliseres. (Komm: Det bliver noget af en udfordring, falske positive alarmer lammer bilen…) Europa bevæger sig fremad via lovgivning og NCAP-test; bilproducenterne ønsker gode resultater i testene.
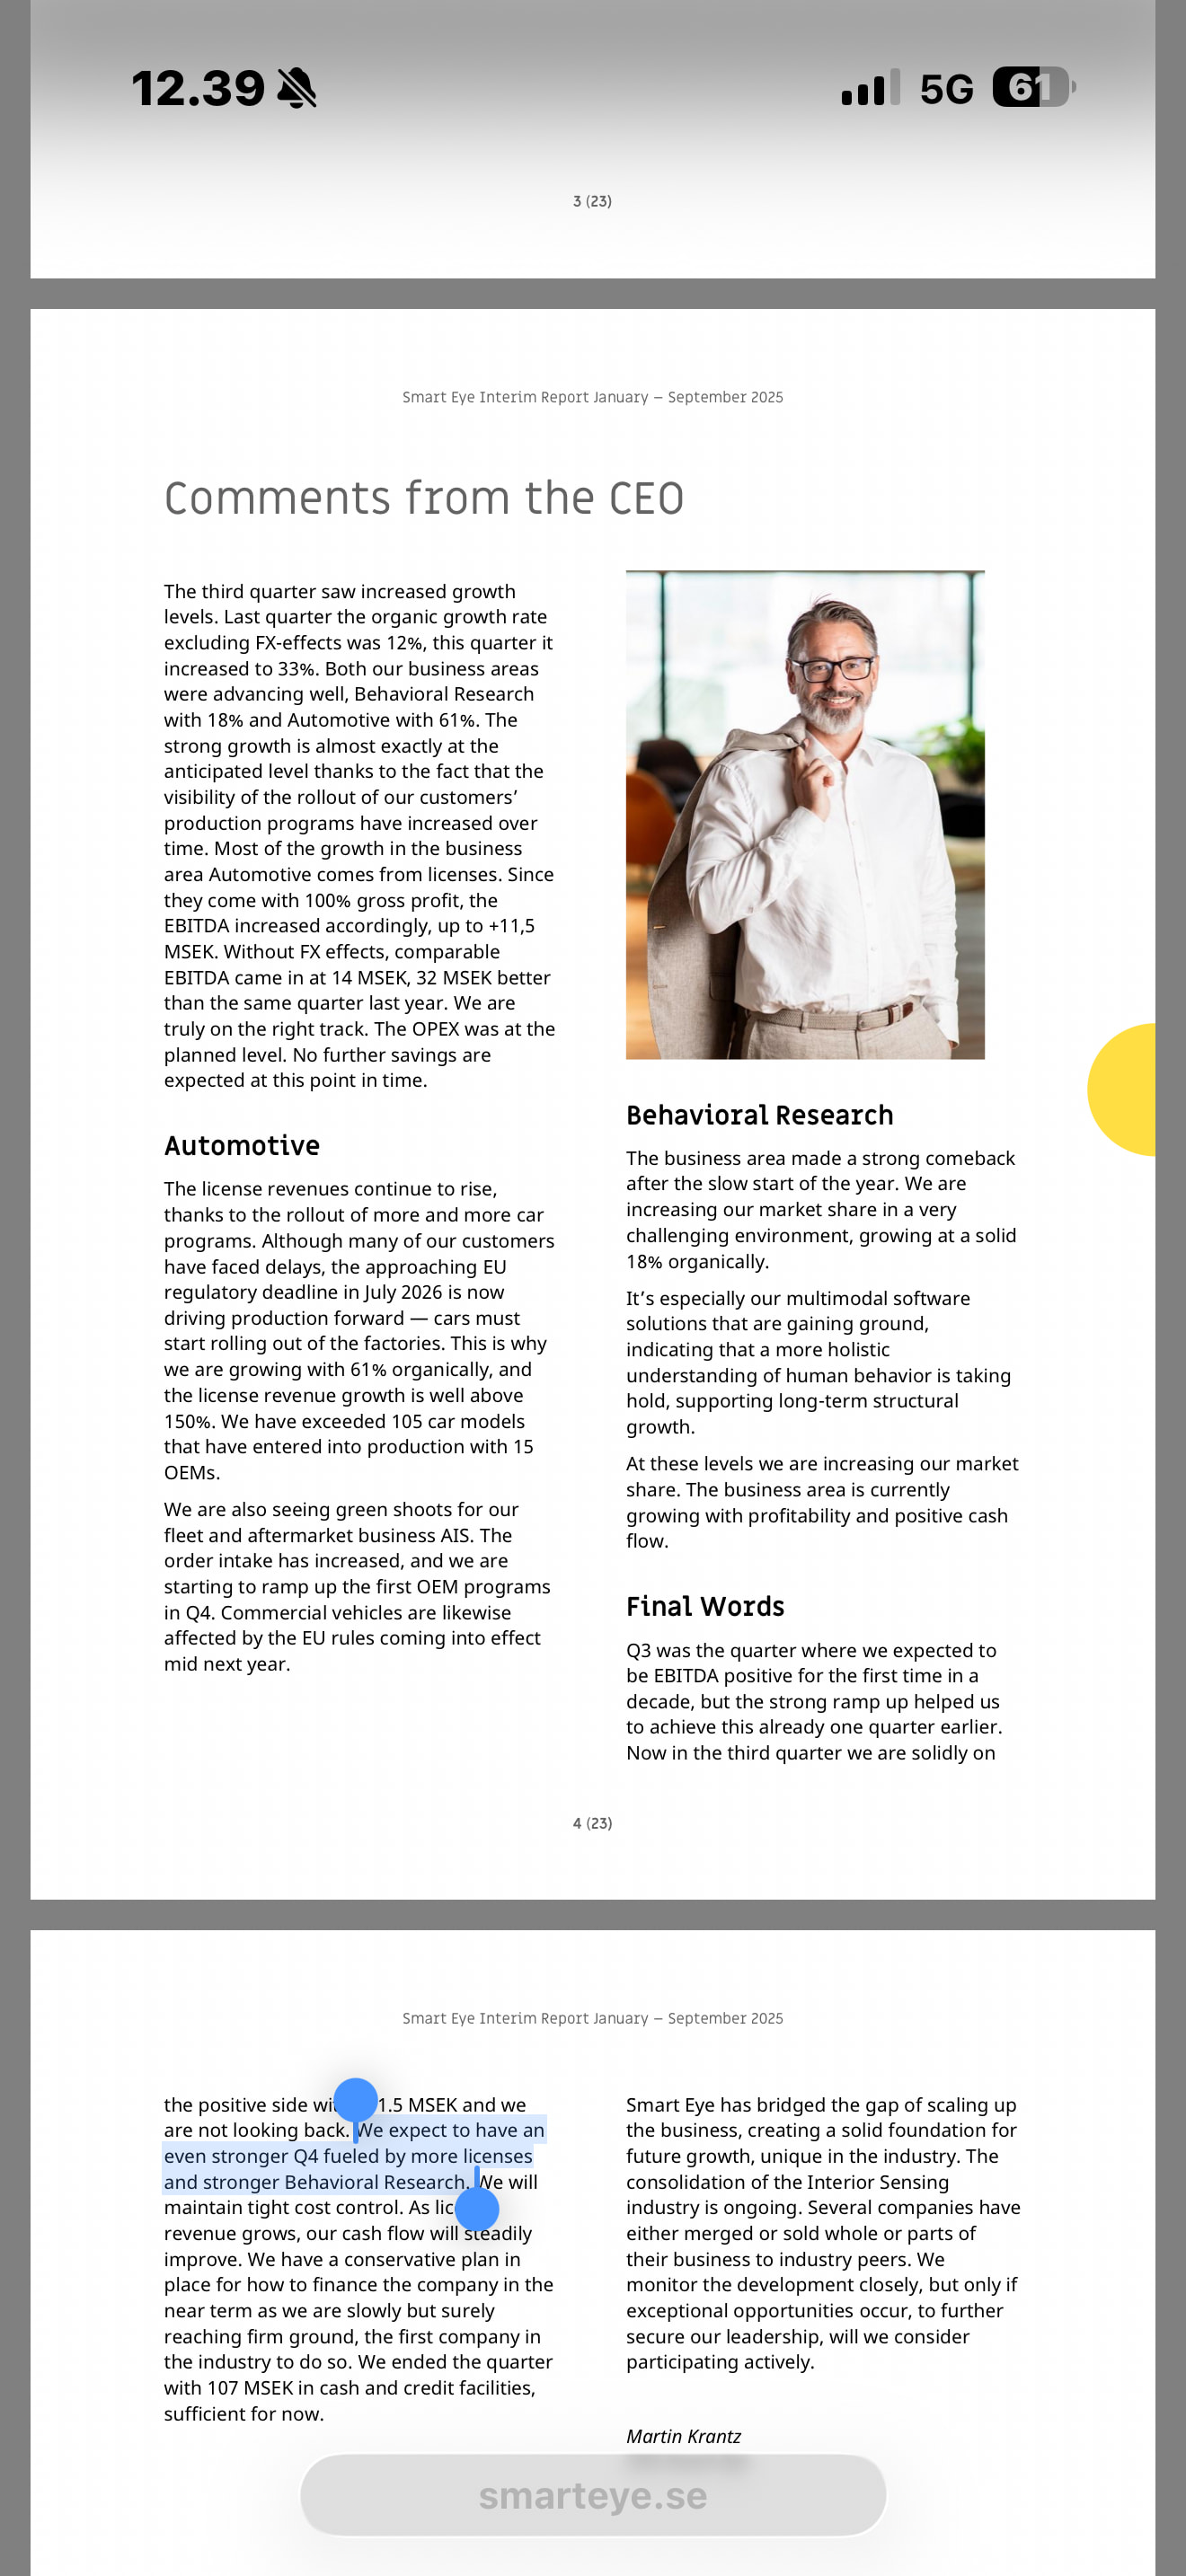
I forbindelse med Q3 gav direktøren indtryk af, at man kunne forvente et stærkt Q4 og en god afslutning på året. Jeg har også forstået det sådan, at Q4 normalt er sæsonmæssigt stærkest? Nå, snart får vi se, hvad det bliver til. Jeg har selv øget min i forvejen store position, da jeg ser disse niveauer omkring 70 SEK som en god mulighed.
Redeye forventer, at Smart Eyes Q4-rapport, som offentliggøres den 17. februar, vil vise en vækst i nettoomsætningen på 13 % år-til-år og nå en EBITDA på 18 mio. SEK. De OEM-salgstal, vi følger, skygger for udsigterne med en ret negativ udvikling kvartal-til-kvartal (q/q) mellem Q3 og Q4. Disse salgstal udgør dog kun omkring 14 % af vores estimerede antal biler på vejene med Smart Eye DMS. Derfor forventer vi, at automotive-segmentet vil fortsætte med at vokse sekventielt frem mod GSR-implementeringen i midten af 2026, på trods af visse modvinde i disse produktionstal og ugunstige valutakursbevægelser (FX).
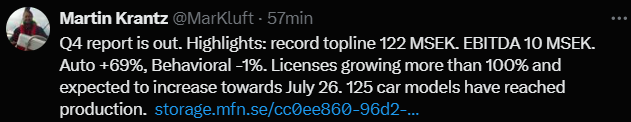
Jeg har så lille en ejerandel i firmaet, at jeg ikke har sat mig ind i forventningerne til resultatet, og jeg kan ikke sige, hvordan det opnåede resultat står i forhold til dem. Modvind fra valutakurserne. Automotive voksede med 69 % i 4. kvartal, og EBITDA for hele året var lige akkurat i plus.
Nettoomsætningen udgjorde 122,3 (100,3) mio. SEK, en stigning på 22 %. Den organiske vækst var 26 % i kvartalet. Valutakurser påvirkede omsætningen med -12,2 mio. SEK i kvartalet, og en justering af NRE-omsætningen påvirkede samme periode sidste år med 6,2 mio. SEK.
• Bruttofortjenesten udgjorde 101,5 (90,2) mio. SEK, og bruttomarginen udgjorde 83 % (90 %).
• EBITDA udgjorde 10,2 (-18,7) mio. SEK. Valutakurser påvirkede EBITDA med -5,0 mio. SEK.
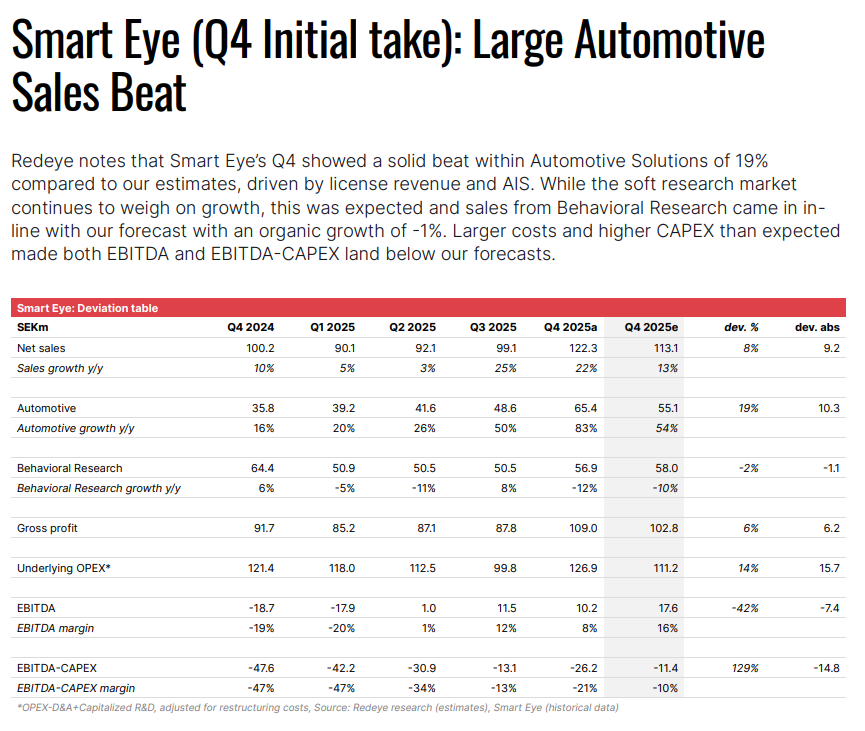
Ved første øjekast er jeg tilfreds med det resultat. Omsætningen og især automotive voksede mere end RedEyes estimater (65 mod 55), selvom SOP vist var lidt mindre end forventet (20 mod 30). Pipelinen er dog ikke skrumpet, så mon ikke et par modeller starter lidt senere (RoW?)?
Automotive: Organic growth, excluding FX effect and NRE adjustment last year, amounted to 69%
Som et lille antiklimaks ser det ud til, at RoW trækker i langdrag med DMS, mens man i Europa er tvunget til at sætte farten op…
Bruttomarginen på 83 % mod et estimat på ~90 % forklares med: “The higher share of AIS hardware sales, which has a lower gross margin, led to a decline in the overall grossmargin during the quarter.” … så det kan man vel ikke ligefrem se som noget negativt.
På EBITDA-niveau landede vi under estimatet, men det forklares efter min mening i høj grad af incitamentsprogrammet
"The cost for the share incentive programs increased compared to the same period previous year with SEK 6.2 million. "
Justeret for det ville EBITDA også have ligget inden for RedEyes estimater.
I det store hele knokler virksomheden derudad, og der begynder at være fast grund under fødderne. Når volumenerne stiger bare en smule mere, bliver pengestrømmen positiv.
Der er live-interview kl. 12 for dem, der har mulighed for at se med
20 nye bilmodeller gik i produktion i løbet af kvartalet, hvilket var langt under vores estimat på 35 og ledelsens indirekte guidance på 40-50. Selvom Automotive i den grad slog vores forventninger til salget, får den lavere end forventede bruttomargin for koncernen os til at tro, at beatet hovedsageligt er et resultat af højere AIS-omsætning end forventet, i forbindelse med Optix-ordren annonceret tidligere i 2025. Forhåbentlig får vi lidt mere klarhed over dette under telefonkonferencen senere i dag.
EBITDA var 7 mio. SEK lavere end vores estimat på 17,6 mio. SEK, og selvom vores prognoser inkluderede den negative FX-effekt, havde vi ikke medregnet effekten på 6,2 mio. SEK fra incitamentsprogrammet. Eksklusive dette var EBITDA relativt på linje med vores prognoser, på trods af at salget overgik forventningerne med 8 %.
Flot organisk omsætningsvækst på +26% og markant over Redeyes estimat. EBITDA var lidt lavere end forventet, men jeg mener at have læst, at det forklares af valutakurser (-5,0 mio.) samt incitamentsprogrammet.
Man skal stadig huske på, at DMS bliver obligatorisk inden juli 2026, så tempoet er ikke ved at sætte farten ned – tværtimod.
Det skrider altså efter min mening helt frem efter planen, og det er svært at finde noget negativt ved det nu. Hvis man tager den seneste lille kurskorrektion i betragtning, ville jeg forvente en positiv reaktion, men hvem ved efterhånden.
edit: Timontti har allerede gennemgået det med EBITDA godt dér.
Det var noget af et kvartal. Jeg nævnte i løbet af kvartalet, at jeg havde meget blandede følelser omkring Smarts udvikling, og den samme følelse sidder jeg tilbage med efter denne regnskabsaflæggelse. “Blandet” lyder måske som et mere negativt ord, end jeg egentlig mener det. Der er både gode og dårlige drivere. Omsætningen var pænt over mine egne og Redeyes (punasilmä) forventninger, og endda fra det helt rigtige sted, nemlig at automotive nu for første gang var større målt på salg end adfærdsforskning (behavioral research). Især salgsoverraskelsen kom fra AIS-produkterne, hvor man godt kunne forvente et godt resultat, men det overgik alligevel forventningerne. Mest glædeligt var dog væksten i de europæiske DMS-licensindtægter, velvidende at man kan forvente, at dette rally vil accelerere i løbet af i år. Der er plads til at vokse her, da jeg formoder, at resten af verden stadig er større målt på salg end Europa. Vi ved også, at licensindtægterne vil vokse i resten af verden. På lønsomhedstallene lå vi lidt under estimaterne på grund af salgsstrukturen.
Jeg havde håbet, at pengestrømmen for det igangværende kvartal var blevet forudsagt til i det mindste at sigte mod Break Even. Der blev dog ikke sagt noget om dette. På den anden side undrer jeg mig indimellem over min egen stress omkring dette, når det dog ser ud til at være klart, at vi nemt går i plus til sommer, og kassebeholdningen rækker dertil.
Med hensyn til udbredelsen af Cabin Monitoring fik vi efter min mening en blødere udmelding end tidligere, da det forlyder, at overvågning af hele kabinen vil blive almindelig mod slutningen af årtiet. Man har dog allerede nået at vænne sig til denne tanke, da der ikke er kommet nogen Design Wins. Vi hører forhåbentlig mere om igangværende udbud og biler, der går i produktion, i Redeyes regnskabsudsendelse.