Jeg vil forsøge at opsummere kort og præcist:
GENEREL INFORMATION OM VIRKSOMHEDEN
-Grundlagt i 1999, med fokus på eye tracking-teknologi/software. Teknologien genkender, forstår og forudsiger menneskelige handlinger og intentioner ved at studere øjenbevægelser. Øjenovervågning kan således bruges til at drage konklusioner om en persons vågenhed, bevidsthed, opmærksomhed osv. Teknikken bruger infrarødt lys til at skabe refleksioner, som derefter opfanges af kameraer og analyseres af algoritmer og software. Du kan læse mere om teknologien her:
 smarteye.se
-Målmarkedet er bilindustrien
-Børsnoteret i 2016. Den nuværende CEO Martin Krantz grundlagde virksomheden sammen med sin far Mats Krantz. Mats sidder stadig i bestyrelsen. Begge har en stor position i virksomheden.
-Hovedproduktet er software. Det betyder en bruttoavance på 100%, ikke en kapitalintensiv forretning, hvor fabrikker bygges med beton, og hvor bruttoavancerne er maks. 30%, 40% eller 50%. Dette muliggør en høj driftsmargin i fremtiden.
FORRETNINGSMODEL
-Værdikæden i bilindustrien omfatter OEM’er (producenter, f.eks. BMW), Tier 1- og Tier 2-leverandører. Smart Eye tilhører Tier 2. Kameraer og andre hardwarekomponenter produceres på Tier 1-niveau (Bosch, Delphi osv.) eller af deres andre Tier 2-partnere.
-Tier 1 fokuserer ikke på Smarts teknologiområde. Dette demonstreres af Design Wins fra Smart og nogle andre Tier 2-leverandører.
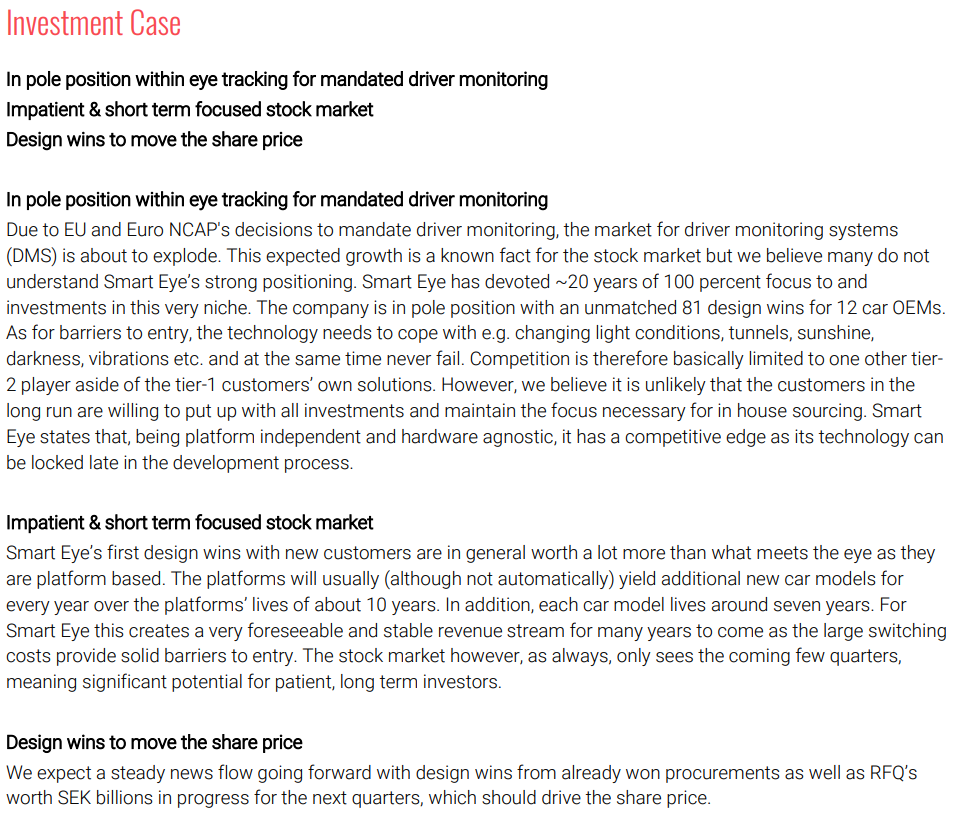
-Bilproducenter producerer typisk flere bilmodeller på samme platform, hvilket betyder, at en sejr for én bilmodel (DW = design win) normalt fører til andre design wins. Dette skaber indgangsbarrierer på markedet, når du har vundet flere sejre fra samme bilproducent.
MARKEDSPOTENTIALE
-DMS-markedet (Driver Monitoring Systems) forventes at vokse kraftigt, så omkring 30-50 millioner DMS-enheder vil være i biler i 2026, hvilket svarer til en samlet penetration på omkring 30-50% (omkring 100 millioner nye biler sælges årligt).
-Euro NCAP spiller en rolle i Europa i denne henseende:
Euro NCAP agrees camera-based DMS crucial to prevent driver distraction | Safestocks
-Her er mere om regulering vedrørende Kina og USA:
smarteye.se
-Reguleringen skrider frem, fordi 1,35 millioner mennesker dør i trafikken hvert år:
Road traffic injuries (who.int)
-Smart Eye ser det samlede markedspotentiale på over 1,5 milliarder euro. Dette omfatter eksisterende DW’er, mulige yderligere DW’er på de bilplatforme, hvor Smart er til stede, samt forventede nomineringer inden for de næste 24 måneder. Hertil kommer de næste runder. Disse 1,5 milliarder refererer til den samlede omsætning i hele livscyklussen (ca. 14 år pr. platform).
-Smart indsamler indtægter primært som royalties, dvs. pr. solgt bil. Som en tommelfingerregel 5-10 euro pr. solgt bil.
KONKURRENCEMILJØ
-Praktisk talt fire spillere. Smart Eye, Seeing Machines, Fotonation og Cipia. Indtil videre har Smart en markedsandel på omkring 65 % af alle Design Wins.
-Konkurrencesituationen ser meget god ud for Smart, i hvert fald i de næste udbud. Hovedkonkurrenten Seeing Machines leder stadig efter sin strategi, og jeg forstår, at de ikke er blevet set i RfQ-fasen for nylig. Her er @Aston_Livingstones indlæg om RfQ osv.:
- RfQ → Design Win opnået → X måneder, før Design Win offentliggøres.
- Herefter 1-3 års udviklingsfase, hvor bilmodellen designes.
- Efter designet kommer bilmodellen på produktionslinjen (1-3 år efter DW).
- Bilmodel på produktionslinjen + X måneder, hvorefter Smart udgiver modellen.
-Hvorfor Smart har vundet så mange DW’er i forhold til andre:
- Over 20 års erfaring.
- Tyske bilproducenter som kunder. Det er et bevis på kvalitet.
- Der har ikke været problemer med teknologiens pålidelighed.
- Har vist kunderne, at de kontinuerligt kan forbedre teknologien.
- Hardware-agnostisk. Softwaren fungerer på al hardware.
INDTJENINGSPOTENTIALE
-Beregning til udgangen af 2025
-Indtjeningspotentialet afhænger af følgende antagelser:
- DMS penetration (ledelsens/markedets antagelse).
- Smarts markedsandel (indtil videre 65 %, og de næste 2 år ser meget lovende ud. Konkurrencen forventes at skærpes senere).
- ASP = pris pr. bil. I øjeblikket i den øvre ende (5-10 euro), men kan falde i fremtiden.
- Anden omsætning. Spiller en mindre rolle i forhold til royalties. Opside, hvis f.eks. AIS lykkes. Jeg vil ikke behandle dette.
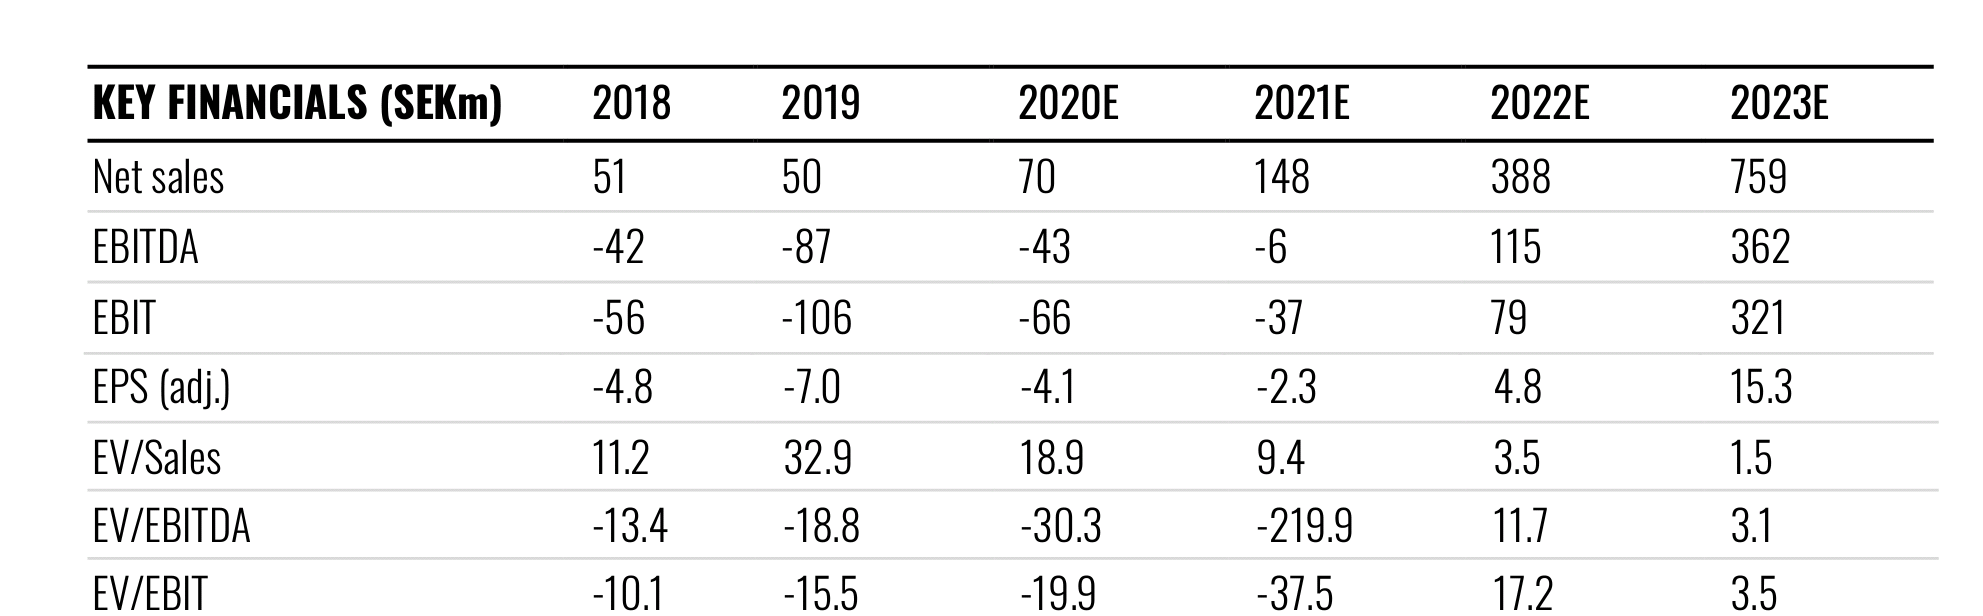
- Opex. Driftsomkostninger, dvs. salgsomkostninger osv. Efter min forståelse bør de ikke stige meget fra det nuværende niveau på ca. 20 mio. EUR om året.
- Værdiansættelse. Efter min mening en meget rimelig antagelse for en softwareforretning. Jeg spiller lidt sikkert, da EBIT-marginen stiger så højt i beregningerne. Omvendt tror jeg, at Redeye er konservativ med hensyn til marginprognoser.
ET PAR NØGLEBILLEDER
Om teknologi
Om Design Wins og potentiale
Om bilindustriens værdikæde
Fra Design Wins til produktion
Platformens livscyklus
Konkurrencefeltet
Markedspotentiale
Investorpræsentation fra september 2020
[/quote]02_Smart Eye.pdf (3,0 Mt)