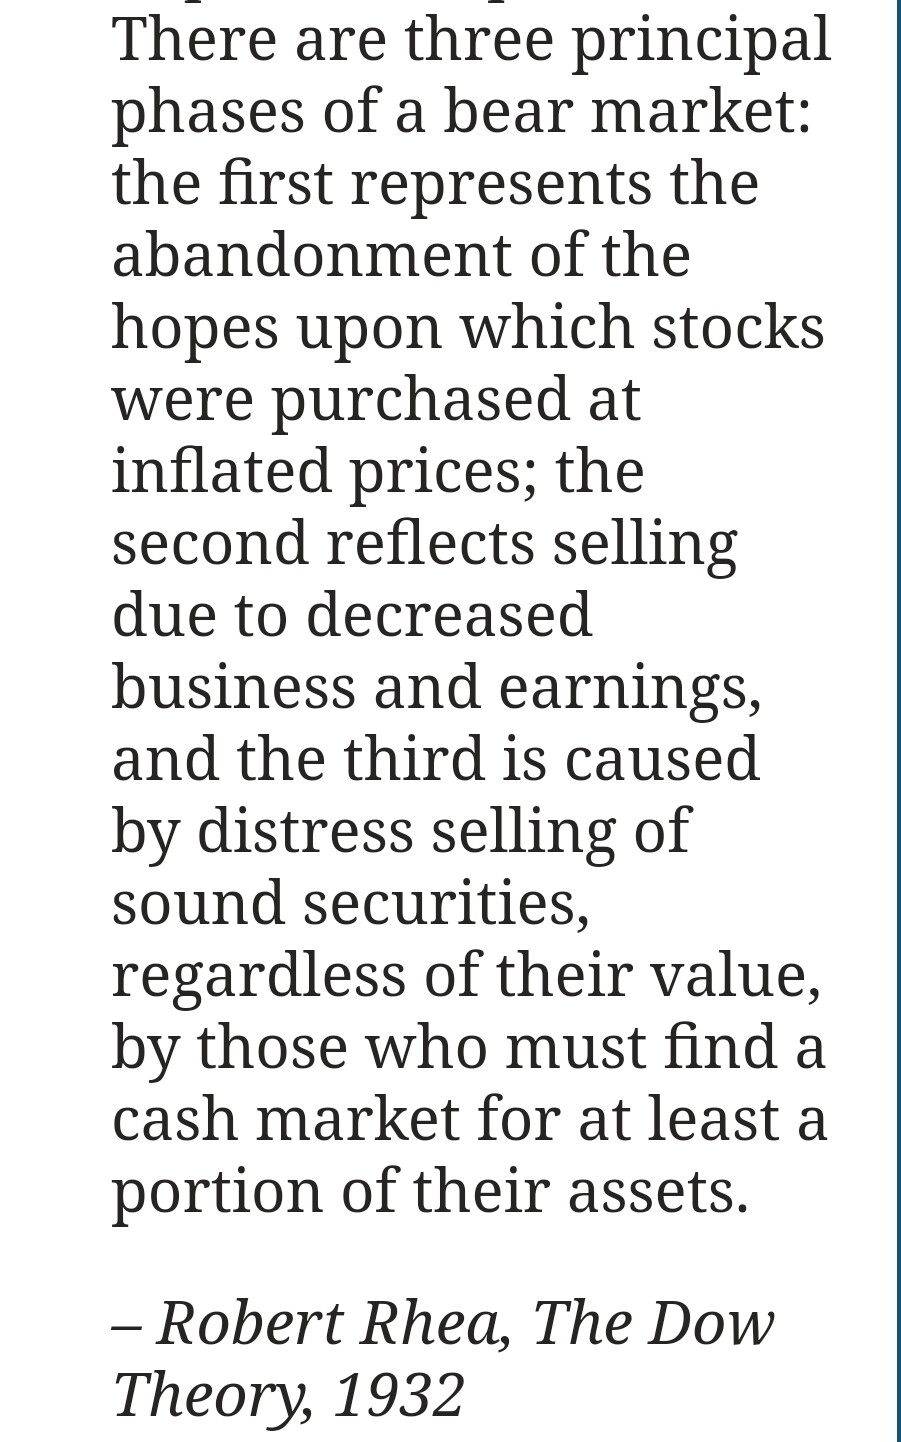
Nedenfor er en beskrivelse af bjørnemarkedets faser 1, 2, 3.
Der er intet, der pålideligt kan forudsige, om der vil forekomme:
- alle tre
- fase et og to
- kun fase et
Nedenfor er en beskrivelse af bjørnemarkedets faser 1, 2, 3.
Der er intet, der pålideligt kan forudsige, om der vil forekomme:
En almindelig fejl for mig, især i starten af min investeringsrejse, var for store enkeltkøb. Jeg havde samlet en ret stor sum penge på min konto (beløb sparet op fra løn kombineret med indtægter fra skovsalg) og begyndte at foretage store enkeltkøb for tusindvis af dollars per firma, set i forhold til mine egne opsparinger og erfaringer. I retrospekt var disse efter min mening for store enkeltkøb for mig, og de var ikke de bedste ideer ud fra et risikostyringsperspektiv. Jeg er nu gået over fra store enkeltkøb til regelmæssige månedlige køb i en dollar cost averaging-stil. Selvfølgelig har jeg stadig penge på min konto til uventede dyk, men det er så til undtagelsestilfælde.
I marts købte jeg Neste- og UPM-aktier, da krigspanikken ramte disse fremragende virksomheder, men jeg kunne på en eller anden måde ikke holde dem længe nok, eller rettere sagt, der ville ikke have været nogen grund til at sælge dem selv i dag. Efter disse salg sprang jeg tilbage til vækstvirksomheder, hvor jeg efter pæne gevinster derefter led endnu større tab. Det var en fejl at springe for tidligt ind i vækstvirksomheder.
Disse har jeg allerede rettet i min egen strategi, men gamle fejl tynger:
At tro på andres vækstberegninger og analyser af en virksomhed i stedet for mine egne.
Undervurdering af geopolitiske risici (investering i Kina) udelukkende baseret på tal. Forudsigeligheden er på et helt andet niveau end på de frie markeder, hvilket betyder, at sikkerhedsmargenerne burde være BETYDELIGT større.
Baba-ejerskabet er en gave, der bliver ved med at give i minus. Én gang var jeg en hårsbredde fra at komme ud af det hele i plus til en pris på over 100$. Det lykkedes dog ikke helt, og nu sidder jeg fast med en alt for stor position.
Fremover orker jeg ikke at eje virksomheder, som man skal følge så tæt, at man ikke kan holde ferie.
Jeg ser frem til, at der er gået 6 måneder siden min seneste investeringsstrategi blev skrevet, så vi kan opsummere, hvad der er lært.
Det lader til, at andre herinde har de samme tanker som mig. Dumt nok har jeg investeret i Kina flere gange med en “håb på det bedste”-indstilling. Jeg troede, at markedsøkonomien ville vinde i sidste ende, og at tiden ville løse det. Jeg har tabt over ti tusind, og faldet fortsætter bare. I dag åbnede KraneShares tekno-ETF -11%, mens det samlede tab er på -35%. Baba-positionen er -35% og vil sandsynligvis falde mindst 10% mere, når markedet åbner. Premarket er -12%. Jeg har fuldstændig undervurderet Kinas, eller rettere Xis, indflydelse på markedet. Selvom man herinde også kan lide at gentage mantraet om, at man ikke skal lade makro påvirke en, men i stedet vurdere virksomheden, så vil jeg påstå, at det ikke gælder i autokratiske samfund. Xis magt er sikret for livstid, så han kan begynde at stramme overvågningssamfundet yderligere og fremme sine egne kommunistiske værdier på bekostning af økonomien.
Min investeringsfejl gentager sig igen: nemlig undervurdering af risici og jagten på merafkast på bekostning af stabilitet. Jeg har sandsynligvis forkludret de næste flere års afkast med mine risikoinvesteringer.
Alibaba. Det er nytteløst at sprælle, når man først har skidt i bukserne. Det så ellers så godt ud i Excel…
Den absolut største årsag til, at investeringsstrategien er blevet finjusteret i løbet af de sidste seks måneder.

Jeg kom i tanke om et eksempel, da jeg længe har beundret Capmans udvikling. 
Jeg solgte i sin tid mine Capman-aktier med en vis gevinst, men hvis jeg lige præcis havde beholdt denne i min portefølje, ville det have været en af mine bedst ydende aktier (det skal bemærkes, at jeg sjældent sælger). Grunden til salget var, så vidt jeg husker, at jeg ville deltage i en emission, og jeg ville også have en aktie, der steg hurtigere.
Jeg fik sikkert penge nok fra emissionen til omkring en måneds mad, og så brugte jeg dem og pengene fra Capman til at købe en aktie, der var faldet drastisk. 
Det mest morsomme ved det her er, hvorfor jeg solgte, og hvorfor jeg købte. 
Pandora. En klassisk værdifælde. Jeg hoppede med på vognen i 2017. Selskabet voksede pænt, men væksten kom fra åbning af nye butikker, mens like-for-like-salget haltede. Og samtidig svulmede arbejdskapitalen op, og lønsomheden blev svækket.
Jeg blev forblindet af de stærke ROE- og EBIT%-tal samt den historiske vækst. Jeg købte aktien gennem 2,5 år og fik den endelig kæmpet i plus, indtil corona ramte, og aktien faldt til bunden. Jeg tænkte, at da alle holdt sig hjemme, ville ingen købe smykker. Jeg solgte alle papirerne. På bunden. Endnu en brøler.
Smykkerne solgte faktisk godt, og aktien raketterede. Heldigvis fandt jeg en anden aktie, der raketterede næsten lige så meget.
Nordea har været en god investering for mig.
Men jeg solgte en del af den i sin tid, da kursen var lavere, fordi jeg ville købe en aktie, der steg hurtigere, og jeg havde læst en artikel om, at der i den nærmeste fremtid kunne komme konkurrerende “onlinebanker” med mindre bureaukrati og mere effektivitet.
Jeg solgte en del af Nordea på et tyndt grundlag, fordi jeg ville have noget “hype” i stedet, og fordi der i en eller anden artikel blev skrevet lidt kritisk om de traditionelle bankers fremtid.
Hvad har jeg lært? Tålmodighed generelt, og at der skal mindre mavefornemmelse og meget mere bred research og eftertanke til i stedet.
Ofte ved jeg ikke, om jeg skal græde eller le over mine egne historier. Nå, jeg prøver i det mindste at tage ved lære…
En fejl ganske vist, men i min bog tæller det mere som en lærerig oplevelse i den tidlige fase af min investeringskarriere. Værdiansættelse betyder noget, FOMO og rosenrøde forventninger.
Som et case-eksempel altså saunaovne skudt til månen, kasketter spist af analytikere og selvstudie i YTD-visningen. Det er godt at få skrevet det her ud nu, hvor jeg har reduceret min Harvia-position med ca. 40 % og samtidig realiseret tabene fra de første rater i mit Harvia-“købsprogram”. Den dyreste rate blev købt til en pris på næsten 57 €, og alle rater var generelt over 40 €. Det samlede tab udgør ca. 5 % af al kapital investeret i direkte aktier.
Hvad kan man så lære af dette:
Hvad lærte jeg om mig selv? I det mindste at min mavesyre er af ret robust karakter, og nu også at jeg kan reducere positionen, når det er nødvendigt.
Hvornår burde jeg have vågnet op og tænkt nærmere over det?
Da mit mål er at få støtte til leveomkostningerne fra udbyttestrømme om nogle år, burde alarmklokkerne have ringet højere, da Harvia ændrede sin udbyttepolitik. På det tidspunkt stemte aktiens værdiansættelse ikke længere overens med mine mål på de niveauer. Selvom den egentlig ikke gjorde det på de niveauer i forvejen.
Nu er det bare kasketten om i nakken og rejsen fortsætter 
Sandsynligvis investerer mindst 50 % af detailinvestorerne ud fra mavefornemmelsen. Da børsernes samlede værdi som udgangspunkt stiger, er det så virkelig så stor en fejl at købe en diversificeret portefølje baseret på denne grundtanke? De færreste køber dog helt på egen hånd ved at kaste pil efter aktierne. Der findes jo også visdomskorn blandt de informationsstumper, man finder på nettet.
Jagten på afkast over markedsgennemsnittet er også lidt sådan… meh. Man kan sagtens nå at blive millionær selv med et lavere afkast, så længe tålmodigheden og tiden rækker, og afkastet trods alt er positivt og nærmer sig gennemsnittet, om end fra undersiden. Man bør ikke lægge unødigt pres på sig selv over det. Det er en skam, hvis nogen kaster håndklædet i ringen og holder op med at investere, blot fordi de ikke formåede at slå “Mr. Market”, og en anden påstod at kunne gøre det.
Min egen investeringsfejl relaterer sig til tidspunktet for opstarten. I dag ville jeg have startet som teenager, hvis jeg kunne rejse tilbage i tiden med min nuværende viden.
Jeg købte på et tidspunkt SRV, fordi den var faldet så meget, og de skiftede administrerende direktør.
Det var alle købsargumenterne for den aktie. 
Når vi taler om egne fejl, så ser jeg det her bagefter ikke så meget som en fejl i, hvad jeg købte eller solgte, men nærmere hvorfor jeg gjorde noget. Som regel har mine begrundelser næsten altid… eller ja… altid haltet.
Jeg lærte efter min mening finske og Turku-baserede biotekvirksomheder ret godt at kende ved at tale med et par brancheeksperter/forskere om disse virksomheders situation og deres specialisering i deres egne smalle sundhedsteknologier. Mest af alt fulgte jeg dog med i konkurrencen og hypen på debatfora, hvor gennembrud blev anset for at være lige om hjørnet. Det eneste problem blev anset for at være, hvorfor verden ikke forstår at tage så gode præparater eller metoder i brug. I det ene selskab sagdes det, at et ”skinhead” spillede en afgørende rolle for hele succesen, og i det andet en opfinder-geni-professor. Begge optrådte selv meget arrogant over for investorerne og udbetalte sig selv gode vederlag fra firmaerne. Det ene firma kom aldrig til at erobre verden, og til sidst blev resterne solgt til en lav pris til USA. Det andet har et centralt partnerskab under kinesisk ejerskab og en fabrik i opstartsfasen derovre. I begge har jeg i min godtroenhed og tillid til diskussionerne brændt penge af, og tabene er blevet større end nødvendigt.
For mit vedkommende har fejlene været fuldstændig forkert timing. Jeg hører til de få, der formåede at købe “boomer-aktier” i corona-dippet og alligevel tabe stort.
Jeg er en arbejder, der for cirka 10 år siden startede en enkeltmandsvirksomhed. Stadig som selvstændig, men driften har efter min mening været rigtig rentabel, så der er opsparet et vist redeæg. Sandheden har hele tiden været, at de magiske år ikke varer evigt, så redeægget skal investeres fornuftigt.
2020 corona-dippet. Set i bakspejlet et rigtig vellykket tidspunkt at købe enkeltaktier, bl.a. Nordea, Sampo, Neste og andre stabile selskaber. Til lidt under halvdelen af den nuværende kurs. Og så et par uger senere begyndte der at komme rigtig bekymrende corona-tal fra USA, så jeg blev bange. Jeg var helt sikker på, at verden ville synke ned i en meget alvorlig depression på grund af dette. Solgte alt – set i bakspejlet på det værste punkt i indeksene. Indtil videre et tab på 28.000 € i min investeringskarriere.
Starten af februar 2022. Investering i tankerne igen… Købte finske “boomer-aktier” på grund af krigs-dippet. Jeg var fuldstændig sikker på, at selv Putin ikke var så dum at starte en krig… De fleste aktier købte jeg direkte på mavefornemmelse, men kravet var gode udbytter. Denne gang har jeg afvist min gamle fejl med at blive skræmt, og sidst på sommeren var jeg, inklusive udbytter, nogenlunde i nul. Selvfølgelig tæller de 28.000 € i tab fra tidligere ikke med, for min egen mentale sundheds skyld. Rigtig store fejl i opkøbene såsom Nokian Tyres, Fortum og en alt for dyr Wärtsilä. Men med større positioner i Nordea og Sampo, som har klaret sig godt. Andre er selvfølgelig også med, som Outokumpu fra ret gode købstidspunkter. I starten af juni var det tæt på, at den samme panikreaktion opstod.
I løbet af året er nogle beholdninger blevet solgt, nogle købt og flere er blevet øget betydeligt på fornuftige tidspunkter. Antallet af fejl er faldet i takt med mere research og grundigere overvejelser. Jeg tror ikke længere på, at mavefornemmelse kan bære én, medmindre man er heldig. Lodsedler som vækstaktier, krypto eller saunaovn-hype er det heldigvis altid lykkedes mig at undgå.
Jeg begyndte at tænke lidt over Hyzon i forhold til andre fejl. Hvad har de til fælles?
Hver og en af mine egne fejl har/havde et helt rigtigt, eksisterende produkt, som subjektivt set også er såkaldt godt. Det var selvfølgelig udgangspunktet for dem alle, for ellers ville jeg slet ikke have investeret i dem. Så problemet må ligge et andet sted.
Okay, så produktet er i orden. Næste skridt er at pege fingre ad salg og markedsføring. Her finder man allerede tydeligere tegn.
Her ses allerede en tydelig fællesnævner.
Men hvis man dykker endnu dybere ned i, hvordan topledelsen har opført sig og handlet:
Det var de første tanker, der faldt mig ind  Lad os se på en yderligere analyse, når der er bedre tid.
Hvor er det bare 
 irriterende.
Hvorfor er jeg så dum, at jeg ikke spreder købene over tid, når jeg først har besluttet mig for at købe? Jeg laver i det hele taget hele tiden dumme fejl, selvom jeg ved, at man ikke bør gøre sådan eller sådan.
Jeg gik altså hen og skiftede mine Harvia ud med Oatly. Det lykkedes mig at tjene gode penge selv med et lille beløb i legepenge, da jeg først tradede Orthex og derefter skiftede dem ud med Harvia. Jeg var nok blevet blindet af de succeser, da jeg satte alle jetonerne på havreisen, selvom jeg havde en mavefornemmelse af, at bunden måske ikke var nået endnu.
E: Åh ja, og jeg gjorde det samme tidligere med Intel.
Som et nyt problem har jeg bemærket, at jeg også på dette forum primært ender med at læse tanker fra ligesindede om investeringsobjekter. Selvom der i min egen investeringsbibel står som den anden regel, at man skal fjerne følelserne, når man træffer investeringsbeslutninger. Derudover bør beslutninger altid træffes udelukkende på baggrund af fakta og kolde tal. Men det er svært.
Jeg vil dog ikke begynde at pumpe dækkene alt for meget op på de respekterede brugernavne.
For mit eget vedkommende bliver problemet med børsnoterede aktier størrelsen på en stor enkeltstående handel. Årsagen til dette er handelsomkostningernes uforholdsmæssigt store andel. Man skulle have en bankroll på hundredtusindvis i kontanter for at kunne købe en portion på ca. 6.000 euro hver dag, eller endda en gang om ugen. En gang om måneden føles til at være for sjældent. Via investeringsfonde er det dog lettere at gøre det en gang om måneden.
På kryptosiden har jeg allerede fået sat en automat op, som køber for én euro hver time. Det løber op i et ret fornuftigt beløb om måneden, men man kan ikke rykke på noget med så små beløb i aktier eller selv investeringsfonde.
Forstår du det ikke? Du åbner en konto hos Nordea, så er der 1 % i omkostninger på alle køb, selv ved køb af en enkelt (5e) aktie.