Investeringspsykologi

Kan det verkligen stämma att det inte finns en enda tråd på Inderes forum som fokuserar på investeringspsykologi? Jag hittade i alla fall ingen via sökfunktionen.

Låt oss städa bort denna fläck på forumets anseende på en gång och starta den stora investerarpsykologidiskussionen!

Jag börjar skriva om ämnet helt spontant så får vi se var vi hamnar. Låt oss börja med en definition (Wikipedia):

Psykologi (förr även själalära) är den vetenskap som studerar mänskliga mentala processer som känslor, minne, tänkande och beteende. Mer brett handlar utövandet av psykologi om tillämpning av kunskap om lagbundenheter för mentala processer och beteende vid problemlösning.

Det fanns uppenbarligen ingen riktigt vettig definition av investerarpsykologi. Olika källor hade visserligen försökt definiera ämnet på ett eller annat sätt – ibland väldigt bra, ibland mindre bra – men definitionerna och texterna verkade i huvudsak fokusera på beteendeekonomi och olika kognitiva snedsteg. Enligt min mening får man visserligen en inblick i ett av investerarpsykologins delområden om man granskar enskilda snedsteg, men största delen av investerarpsykologins finesser lämnas obehandlade.

Men oroa dig inte. Man får antagligen en ganska bra definition enbart genom att modifiera den föregående definitionen av psykologi:

Investerarpsykologi är det område som studerar mänskliga mentala processer som känslor, minne, tänkande och beteende i samband med investeringar.

Vi kör på den.

Det kan hända att jag dyker ner i ämnet lite väl långt ifrån för din smak, men jag är fast övertygad om att man inom investerarpsykologin först bör sopa framför egen dörr. Och med egen dörr menar jag i det här sammanhanget till exempel självinsikt, egna psykologiska drag och egenskaper samt en övergripande förståelse för hur psykologiska faktorer påverkar precis allting.

Låt oss gå direkt på några exempel för att få ett bättre grepp om ämnet. Vi börjar med övertygelser:

Vilka övertygelser har du som investerare? Kanske följande:

  • ”Jag skulle inte stå ut med att förlora pengar.”
  • ”Jag är en skickligare investerare än andra.”
  • ”Jag måste ha en ny bil.”

Vad tror du, har du någon nytta av dessa exempel på övertygelser när du investerar? Identifierar du överhuvudtaget de övertygelser som styr ditt handlande? Skulle du i fortsättningen kunna bli bättre på att upptäcka dem och deras inverkan på dina känslor, tankar och beteenden, och eventuellt byta ut dem mot bättre övertygelser?

Eller hör sen. Jag kom på en till bra sak. Vanornas makt och människans tendens att trampa i samma spår:

Vilka vanor har du som investerare? Kanske följande:

  • Du lägger ner mycket tid på att läsa klickurnyheter (även om du kunde lägga samma tid på att t.ex. läsa analyser eller delårsrapporter)
  • Du säljer dina vinnande aktier så fort de har stigit (även om du kunde låta vinsterna rulla, förutsatt att företagets framtid ser ljus ut)
  • Du tittar ständigt på kurs- och avkastningsgrafer (även om du kunde lägga samma tid på att t.ex. läsa analyser eller delårsrapporter)

Du har sannolikt vanor som försämrar ditt välbefinnande även på andra områden i livet än investeringar. Uppdatera dem också. Lite träning i vardagen, i säng tidigare och en hälsosam middag tillsammans med fru och barn varje dag. Och lägg bort mobilen. Läs en bok i stället (ja, jag vet, det låter medelålders och tråkigt). Om man för övrigt vill läsa mer om vanor är både Charles Duhiggs och James Clears verk helt klockrena.

Många funderar säkert redan på att den röda tråden försvann ganska ordentligt när mannen pratar om middagar och länkar till pladder från någon tränings- och hälsocoach. Det beror nog bara på att jag själv är så otroligt eld och lågor över det här ämnet att jag hann glömma er medinvesterares önskemål. Det gör inget, vi ska snart snurra tillbaka det här till investeringar. :blush:

Några ord till om självinsikt och vardagspsykologi. Det har skrivits enormt mycket bra böcker om ämnet. Läs åtminstone en. De bjuder nästan undantagslöst på insikter som också är till nytta vid investeringar, om man nu inte är intresserad av psykologins värld i övrigt. Kompetenta fackböcker inom självutveckling skrivna av experter duger också ofta, så länge man ser till att inte blint tro på böcker skrivna av rena kvacksalvare. Men experter som arbetar inom psykologi är ett produktivt släkte och till exempel följande är en bra början:

  • Mielen voima -bokserien – Bröderna Virolainen
  • Psyykkinen valmennus – Tossavainen & Peltonen
  • Joustava mieli & Kohti arvoistasi – Arto Pietikäinen

När du har tillbringat ett par-tre år med att gräva ner dig i psykologisk självutveckling, grundstudier i psykologi vid öppna universitetet och psykologiska poddar, är det dags att bekanta sig med beteendeekonomi. Och låt oss skynda oss dit innan någon anklagar mig för kvacksalveri.

Beteendeekonomi:

Vi börjar återigen med ett exempel och tar det från den absolut enklaste änden:

Fear of missing out ( FOMO ) is the feeling of apprehension that one is either not in the know or missing out on information, events, experiences, or life decisions that could make one’s life better. FOMO is also associated with a fear of regret, which may lead to concerns that one might miss an opportunity for social interaction, a novel experience, a memorable event, or a profitable investment.

Låt oss följa upp med en verklig händelse som enligt mig illustrerar FOMO-beteende:

En känd forumanvändare (nedan kallad TF) gör banbrytande analyser av ett börsnoterat bolag vid namn ”Turska X”. Han kanske avslutar sin analys med att öppna en helt egen tråd för Turska X. Han har hittat en betydande potential i det här bolaget och har själv köpt aktien till sin portfölj. TF skriver dessutom ett inlägg i tråden ”Köpte/sålde precis nyss” om Turska X och om att han har gjort en betydande investering i bolaget.

Det som händer därefter illustrerar enligt mig FOMO-fenomenet väl.Först dyker Kari och Jari upp i konversationen: ”Tagit en liten öppningsposition i Torsk X.” Därefter anländer även Seppo, Tero och Minna till platsen: ”Tog också Torsk X. Bra motiveringar på TF.” I detta skede kan fomo fortfarande vara ganska litet och handlar kanske snarare om att apa efter en känd investerare (vilket torde vara åtminstone släkt med fomo).

Nu har dock Torsk X fått betydande uppmärksamhet i tråden Köpte/sålde precis nyss, och på plats dyker Matias, Markku, Mirkku, Kinkku, Timo, Kari och Kerttu upp med dunder och brak och köpbyxorna på. De berättar högljutt att de också har köpt Torsk X (vissa till och med med hela portföljens tillgångar). Kari och Kerttu berättar till och med i sina meddelanden att de var tvungna att köpa på grund av fomo. Detta gäng är i störst fara att råka ut för fomo. Till slut kan vi befinna oss i en situation där ett hundratal forummedlemmar investerade i bolaget under en enda eftermiddag, varav endast en gjorde en analys.

(Och ja, du var djupt inuti inte en av fomos offer, utan din länge förberedda analys av Torsk X som gav köpsignalen blev av en slump färdig just den specifika eftermiddagen.)

Mer erfarna investerare ger sig mer sällan in i allehanda hyptrender utan en egen analys. Sannolikt beror det på det lugn och den visdom som erfarenheten för med sig. Irrationellt nog orkar jag ändå inte tro att alla erfarna investerare skulle vara helt immuta mot känslor som FOMO i alla situationer. Kanske är de bara bättre på att känna igen sådana känslor och tankar som man inte måste tro på och börja följa.

Om man vill ta med sig endast det nödvändigaste från investerarpsykologin lönar det sig att fokusera på beteendeekonomi:

Beteendeekonomi (eller behavioral economics) är en inriktning inom nationalekonomin som studerar hur psykologiska, sociala, kognitiva och känslomässiga faktorer påverkar människors och institutioners ekonomiska beslutsfattande samt konsekvenserna av detta på marknaderna och resursfördelningen.

Beteendefinansiering (eng. Behavioral finance ) är ett nära besläktat forskningsfält som strävar efter att erbjuda psykologiska och kognitiva förklaringar till olika anomalier som förekommer på de finansiella marknaderna. Beteendefinansieringens forskningsansats strävar efter att beakta det faktum att människan inte som en dator kan upprepa ett helt rationellt beslutsfattande. I motsats till den akademiska finansieringens vanliga synsätt, skolan för marknadseffektivitet, anser beteendefinansieringen att investerarnas rationalitet, trots deras förnuftiga strävanden, är begränsad i bästa fall.

I praktiken fokuserar beteendeekonomin till exempel på olika kognitiva snedvridningar och bias. Jag drar några exempel ur hatten:

Förlustavböjelse (loss aversion) = Förluster gör more ont än vinster skänker tillfredsställelse. Kan till exempel leda till att man undviker förluster och misslyckanden, och på så sätt förlamar beslutsfattandet. Man kan tänka sig att förlustavböjelsen också leder till exempel till ett defensivt beslutsfattande:

https://twitter.com/Salkku_Mauri/status/1470085081616338945?s=20
https://twitter.com/Salkku_Mauri/status/1470085083738611712?s=20

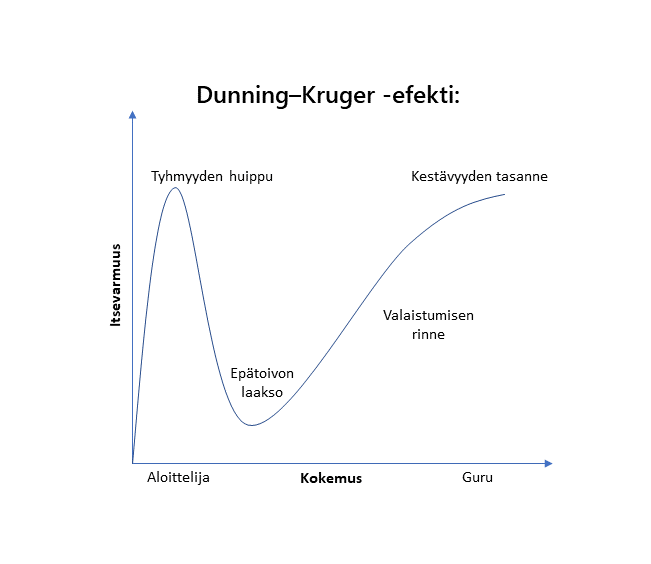
Dunning–Kruger-effekten (överskattningsbias) är en kognitiv snedvridning där en individ överskattar sin egen förmåga i ett visst avseende, som till exempel behärskandet av en viss färdighet. Dessutom gäller typiskt att ju sämre individen är på den aktuella färdigheten, desto mer överskattar hen sin kompetens. Detta kan anses bero på att när individen inte behärskar utförandet av färdigheten kan hen inte heller bedöma sin egen kompetensnivå.
Om du vill fördjupa dig mer i beteendeekonomi ska du läsa åtminstone följande:

  • Tänk, snabbt och långsamt – Kahneman
  • Misbehaving – Thaler
  • Signalerna och bruset – Silver
  • Risk: Om konsten att tämja osäkerhet – Gigerenzer
  • Människans maskerad: Om självbedrägeriets biologi – Trivers

I synnerhet Thalers bok innehåller exempel på just investerande, men å andra sidan erbjuder alla författare bra exempel för en investerare. När du väl lär dig logiken bakom varje snedvridning kan du ganska käckt börja tillämpa dem på investerandets värld, även om exemplen i boken skulle handla om hälsovård, vadhållning, sport eller parförhållanden.

Överlag är Terra Cognitas böcker nästan alltid sjukt bra och ger bra stoff för eftertanke även i vidare bemärkelse kring ekonomi, samhälle och beteende.

Mycket blev ogosat, men vi kör väl igång med ett sådant här inlägg som en början. Och kom ihåg att investerande är X procent investerande och Y procent psykologi, och Y > X. Procentsatserna får du bestämma själv.

:slight_smile:

182 gillningar

En bra start och ett mycket intressant ämne! Låt oss hoppas att tråden får ett långt liv, för diskussioner inom detta ämnesområde tenderar att alltid väcka fler nya tankar och frågor än de ger svar på tidigare.

15 gillningar

Fint öppningsinlägg av Mauri. Jag vill lyfta fram ett psykologiskt fenomen som är värt att fundera över i livet generellt.

Du går på gatan och slår tån i en betonggris. Vilken tanke dyker upp i ditt huvud?

  1. Vilken jäkla idiot har placerat en betonggris här?
  2. Jag var en sådan idiot som inte såg betonggrisen! Snart går jag väl rakt in i en lyktstolpe också om jag inte skärper mig lite.

Om svaret är 2, upplever du att du har kontroll över ditt eget liv. Du har en känsla av kontroll, och saker händer på ditt initiativ, inte med dig. Du är aktiv, inte passiv. Du förstår att du inte kan kontrollera var betonggrisar placeras, men du kan kontrollera om du går in i dem eller inte.

Uppdelningen är naturligtvis inte helt binär. Alla vi har båda tankesätten, men hos vissa är det ena mer framträdande och hos andra det andra. Man kan dock utveckla sitt tänkande i den riktning man tror är mest användbar.

Det känns som att speciellt min generation och yngre alltid är redo att skylla på otur. Bland äldre människor har jag inte stött på samma “otur, otur” -fenomen.

67 gillningar

Ja! Tack för den här öppningen. Jag är psykologistudent, men jag har inte fördjupat mig mycket i investeringspsykologi, även om jag har sysslat med investeringar i ungefär tre år nu. Jag har dock märkt att vissa livsfärdigheter även gäller i investeringsvärlden. Till exempel anser jag att medvetenhet om eget beteende, känslor och tankar är en mycket användbar färdighet. Jag läser detta forum otroligt mycket, eftersom man lär sig mycket här både om saker och om investeringsbeteende. En sak som ständigt oroar mig är fenomenet där reaktionen är att sälja när det börjar sjunka och köpa när vi är på ATH (All-Time High). (För mig är det tvärtom. Jag köper ogärna efter en stor uppgång, och jag panikerar inte heller om kursen sjunker.) Du, Mauri, har tydligt fördjupat dig i ämnet, så kan du kommentera ett sådant beteende eller kanske berätta var man kan läsa mer om det.

29 gillningar

Nu kom “MAMMAN” till trådarna! Det första en nybörjare inom investeringar borde studera är just investeringspsykologi, och efter att ha läst forumet skulle det inte skada de mer erfarna att repetera detta… :wink:

9 gillningar

Detta är ett av mina favoritämnen inom investeringar och under de senaste åren har jag personligen strävat efter att utveckla just denna sida av mig själv. Jag är mer medveten om mig själv som investerare och identifierar bättre de psykologiska utmaningarna i min egen investeringsverksamhet. Detta har hjälpt mig att anpassa min strategi till mitt eget sinne. Jag är också mer medveten om vad jag åtminstone inte är eller vad jag åtminstone inte är kapabel till i psykologisk mening – då håller jag mig borta från sådana områden (kortsiktig handel, branscher, företag, länder).

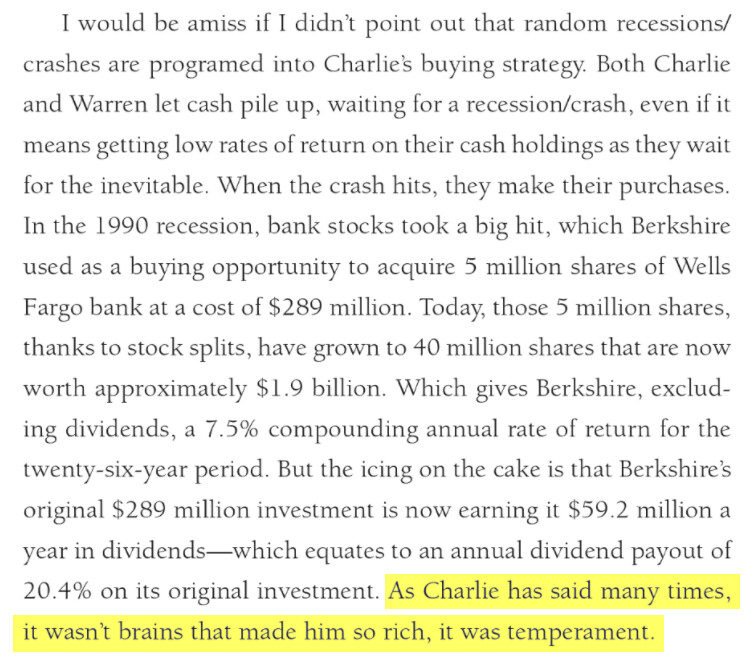
En av mina favoritfigurer har varit Charlie Munger och böckerna om honom. Här är ett utdrag från boken Tao of Charlie Munger, som väl beskriver betydelsen av den psykologiska sidan som ett enskilt exempel:

Ju längre man har investerat, desto viktigare blir psykologi och dess utveckling. Eller åtminstone börjar man förstå dess betydelse när åren går. I början har man inte tänkt så mycket på dessa saker, utan snarare har man fått lära sig den hårda vägen – i mitt fall särskilt tålamod och väntan.

33 gillningar

Det här är faktiskt en intressant sak.

Jag skulle själv identifiera att det handlar mycket om ansvar, att ta ansvar och att bära ansvar. Kanske är det mest drastiska exemplet på att ta ansvar en allvarligt sjuk persons kamp för återhämtning eller ett försummat barns utveckling mot ett välmående vuxenliv. I inget av fallen kan du (längre) påverka vad som har hänt, men du kan ta ansvar för din egen återhämtning och ditt välmående. Och faktiskt så måste du göra det, för det kan inte undgå att förbättra din prognos, ditt välmående och meningsfullheten i ditt liv.

Det är naturligtvis lätt att prata om sådant när man själv har fått leva ett relativt normalt liv utan de värsta motgångarna. Men jag tycker att tankesättet är liknande även vid mindre problem, även om det ofta är lättare att acceptera dem.

Jag läser just nu Jordan Petersons senaste bok och igår stötte jag på ett avsnitt om att ta ansvar:

Regel 4: Lägg märke till att där ansvaret har undvikits, där ligger en möjlighet

“Det är troligt, oundvikligt, att livets äventyr kommer att frustrera, skaka om och göra dig besviken när du följer samvetets röst, bär ditt ansvar, strävar efter att få dig själv och världen i ordning. Men det är just där den djupa meningen finns, som visar vägen och erbjuder en riktning.”

Regel 7: Arbeta med minst en sak så flitigt du kan och se vad som händer

“Hetta och tryck förvandlar kol till en kristallin perfekt, sällsynt värdefull diamant. Detsamma kan sägas om människan. Vi vet att den mänskliga själen ofta inte är i samklang. Vi gör saker vi inte vill göra, och vi underlåter att göra saker som borde göras. Vi vill vara smala, men vi mumsar ändå på godsaker i soffan. Vi saknar riktning, vi är förvirrade och förlamade av obeslutsamhet. Frestelsen drar oss åt alla håll, även om vi har sagt vad vi vill, och vi slösar tid, förhalar, sedan blir vi oroliga för det och ändå förändras vi inte.”

Om detta tema intresserar dig, så är Jari Sarasvuos monolger på Arena när de är som bäst. Där finns några hundra timmar utmärkt tal, till exempel för bilresor.

20 gillningar

Om du vill veta hur du reagerar på en nedåtgående marknad, hjälper det inte att studera investeringspsykologi, precis som inga virtuella portföljer heller hjälper. Detta är en av de få saker som bara kan upptäckas genom att prova.

Kanske en lite negativ bild, men människor har i genomsnitt en ganska känslig inställning till sina intjänade pengar.

18 gillningar

Jag håller delvis med och delvis inte.

Det är förmodligen sant att den slutgiltiga sanningen om hur du reagerar på en nedgångsmarknad endast kan upptäckas genom att faktiskt uppleva den.

Men man kan fortfarande förbereda sig genom att öva psykologiska färdigheter och öka medvetenheten om psykologiska fenomen, som kognitiva bias. Då har man bättre möjligheter att påverka sitt beteende när känslor eller tankar hotar att ta över. Och ja, det kan hända att beteendet ändå blir rörigt, men jag tror att sannolikheten för framgång ändå förbättras.

Experter brukar ibland säga head (kunskap), heart (känsla), hand (beteende) och ibland hand, heart, head. Jag tror att de flesta experter inom området anser att loopen kan gå i vilken ordning som helst, vilket alltså skulle tala för att kunskap eller förståelse kan påverka beteendet, och att erfarenhet inte är den enda vägen till visdom, inte ens under börskrascher.

Edit:

Jag vill dock lyfta fram en punkt som du kanske också var ute efter. Virtuella portföljer eller annan “skenbar aktivitet” motiverar inte alltid till att lära sig lika bra som så kallad verklig aktivitet. Felet ligger då oftast i att när det hela är skenbart, så försummar du också lärandet och förhåller dig skenbart till studier, självutveckling och reflektion.

Det vill säga, även om du skulle göra exakt samma saker i båda fallen, så kommer sannolikt att ha din egen hud på spel (läs för övrigt också Nassim Taleb) att få dig att arbeta hårdare, fokusera mer intensivt och fundera mer ihärdigt på vad du skulle kunna göra bättre. Detta förutsatt att trycket inte blir så stort att det att ha din egen hud på spel börjar försämra din förmåga att tänka, fatta beslut och koncentrera dig.

28 gillningar

Mycket intressant ämne. Jag har själv märkt precis samma sak, att ju mer erfarenhet man får av att investera, desto viktigare blir den psykologiska aspekten. Jag har accepterat att jag aldrig kommer att kunna vinna när det gäller att krossa siffror mot branschproffs, människor som är smartare, skickligare och mer erfarna än jag, och som har tid och intresse att lägga ~12 timmar om dagen på det. Å andra sidan kan jag konkurrera med nästan vem som helst på den psykologiska sidan.

Den viktigaste lärdomen är att på riktigt internalisera ränta-på-ränta-effekten istället för att drömma om att bli rik snabbt. Flera av mina nära och kära som tjänar bättre än jag har problem med detta, och de har till exempel aldrig ens börjat investera eftersom “Jag orkar inte jaga några 10% årsavkastningar”. Istället har dessa samma människor ständigt nya idéer i åtanke, som de den här gången tror kommer att göra dem rika snabbt. Alla förenas också av en blind tillit, en viss arrogans när det gäller sina egna förmågor, istället för att inse hur människor inte värdesätter det de inte vet. Detta leder ofta till en så kallad risk. Särskilt när detta omedvetna, saknade “område” ofta kompletteras med trosuppfattningar baserade på personliga erfarenheter, som råkar passa in i narrativet och förstärker den egna åsikten.

Dessutom, att erkänna sina egna begränsningar och det kritiska tänkande som följer av det. Om jag får en idé, försöker jag hellre tänka på saken från flera olika perspektiv och fundera över varför experter inom området (oavsett vad det handlar om) skulle vara oense. För enligt min egen erfarenhet underskattar vi de saker och mängden av saker vi inte vet. Bara av den anledningen att vi inte vet dem. Vi vet en del om ämne X och föreställer oss att det är allt som finns att veta om ämnet, resten kompletterar vi omedvetet själva, var och en på det sätt de anser bäst. Berättelser är alltid mer lockande än fakta och det är lättare att haka på dem när de stöder den egna åsikten. Därför orkar jag inte alls följa till exempel koronadebatten. För tredje året i rad orkar vaccinmotståndare och andra galningar kämpa mot branschexperter med sina egna magkänslor.

Min tredje styrka är långsiktighet, vilket är ett resultat av att jag internaliserat ränta-på-ränta-effekten. Många verkar sälja baserat på kurskurvan. Säljargumentet för en stor del är “En kurs som stigit kraftigt”, “En trög (tidsintervallet är ofta obetydligt) kurs” eller “En fallande kurs”. Jag behåller stigande, jag behåller “tröga” (jag hatar faktiskt hela ordet, eftersom det numera tycks användas i situationer där en hypeaktie inte har stigit 10% under föregående vecka) och jag bevakar fallande. I år har jag inte gjort en enda aktieaffär, inklusive utdelningsköp, eftersom jag inte har sett något behov av det. Jag följer företagens verksamhet, specifikt i ljuset av data, fakta och siffror, och gör drag om detta på medellång sikt rör sig i en oönskad riktning. En eller två kvartals svaghet är inte ett skäl för mig att sälja. För många verkar det vara det, förmodligen genom att feltolka siffror eller till och med utan att tolka siffror alls, baserat på något irrelevant brus i den stora bilden. “Förtroendet för företag X försvann, eftersom kursen är trög och händelse Y inträffade”.

Jag läser för närvarande Morgan Housels bok Psychology of Money, som har gått upp till nummer ett på min lista över investeringsböcker genom tiderna. Jag har skämtsamt sagt i min bekantskapskrets att denna bok borde vara den första boken efter ABC-boken som barn läser. Och det är inte ens långt från sanningen i slutändan. Tidlösa visdomar för många olika livssituationer. Varje mening är som direkt från min egen penna (om jag bara kunde skriva), jag märker bara att jag nickar instämmande då och då när jag läser och jämför bokens text med situationer jag har upplevt i mitt eget liv.

Jag har fortfarande mycket att utveckla, jag kände ett styng i hjärtat när jag läste @Mauri’s öppningsmeddelande. Jag märker ofta att jag blir ångestfylld över att inte göra något, men jag gör ändå inget åt det. Jag pillar alldeles för mycket och framför allt i onödan med telefonen, läser klicknyheter, försummar motion, läser för lite och koncentrerar mig överhuvudtaget dåligt. Jag är medveten om allt detta, men gör ändå antingen inget åt det eller så skjuter jag upp det. Här har jag ett bra nyårslöfte till mig själv.

Gott nytt år till er alla!

65 gillningar

Bra ämne och som @Bondi så fint konstaterade är kanske den största behållningen att nya tankar och frågor väcks.

Några böcker utöver de som redan nämnts, som ser på saken ur ett kortare handelsperspektiv:

The new trading for a living: psychology, discipline, trading tools and systems, risk control, trade management / Alexander Elder.
The psychology of trading: tools and techniques for minding the markets / Brett N. Steenbarger

Många av samma saker som Kahneman, Taleb m.fl. behandlar i sina böcker.

Den kanske mest väsentliga punkten som lyfts fram i dessa är bedömningen av ens egna handlingar och motiv, och en dagbok kan vara till stor hjälp för detta (och detta är relaterat till att vårt minne inte är stabilt utan formas av händelser, det vill säga att vi i efterhand uppfattar saker annorlunda än precis i stunden).

7 gillningar

Mitt absolut bästa ämne inom investeringar, som min kommande investeringsbok också kommer att behandla mycket omfattande - bara jag får manuset färdigt först! På samma sätt som Inderes saknade diskussion kring ämnet, insåg jag att det inte heller fanns en enda bok skriven av finländare om ämnet i Finland, så jag var tvungen att rätta till det :slight_smile:

För mig, liksom förmodligen för många andra, var Kahneman den första kontakten med ämnet, men en annan lika bra är Dan Arielys Predictably Irrational. Jag håller helt med @nunogomes nunogomes om att investerings- och pengapsykologi är så otroligt intressant, eftersom det ändå inte bara begränsar sig till investeringar, utan till hela vårt liv. Vanor, känslor, bias, allt detta gör oss till den person vi är, och även om vi känner till varenda en av dessa saker, gör vi ändå misstag på grund av dem - vilket jag personligen tycker är extremt intressant.

Jag skulle kunna fortsätta i evigheter, men eftersom jag redan har skrivit över 300 sidor om ämnet, hoppas jag kunna dela det med alla någon gång nästa år (kanske till de berömda julmarknaderna, hehe). Och @CapuK låter starkt som beteende som beror på recency bias, FOMO och naturligtvis ankring. Både Kahneman och Ariely förklarar detta mycket väl med många olika studier, om du är intresserad av att läsa mer.

36 gillningar

Faktum är att det finns ytterligare en aspekt kopplad till det plågsamma med en nedgångsmarknad, nämligen investerat kapital.

Med små tillgångar, där även stora månadsförluster åtminstone till stor del kan kompenseras med löneinkomster, är det just sådana köptillfällen där redan tusen euro kan generera betydande intäkter för portföljen. Till exempel, en portfölj på 20 000 euro kanske inte var till hinder under coronakrisen om man kunde skopa in kanske 500 euro i nya pengar per månad i aktier. I nedgången var skadan absolut sett liten, men de relativa avkastningarna på köpen var ganska trevliga.

Med en medelstor portfölj börjar man få makt över sitt eget liv. Du kan betala av lån, köpa en bil, en Rolex osv. Å andra sidan börjar månadssparandet vara på en ganska obetydlig nivå i förhållande till portföljens storlek, och portföljen kan svänga mångfaldigt i förhållande till de sparade summorna. Till exempel med en portfölj på 200 000 euro under coronakrisen kunde man ha förlorat upp till tre finländska medelårslöner. Tröskeln att skjuta in nya pengar stiger.

Med en stor portfölj, som över en miljon, blir situationen lättare. Oftast har man redan upplevt nedgångar och investeringskapitalet är bara en del av den totala förmögenheten. Till exempel kan utdelningar täcka de obligatoriska levnadskostnaderna trots aktiekursfallen.

Faktum är att dessa faser följer ganska exakt den självförtroendegraf som Mauri tidigare publicerade i sin tråd.

40 gillningar

Toppen att få denna bok i hyllan i sinom tid. Handlar boken generellt om investeringar, inklusive investeringspsykologi, eller var det specifikt så att hela den 300-sidiga boken fokuserar just på den psykologiska aspekten?

Det här är ett sådant ämne som jag själv skulle skriva om om jag utövade någon form av investeringsskrivande.

Denna var helt ny för mig. Måste beställa den.

Jag har varit på väg att beställa denna ett par gånger. Senast skulle jag beställa den som julklapp till mig själv, men eftersom den inte skulle hinna fram till julafton beställde jag den inte. Kanske får jag beställa den nu också.

7 gillningar

Bra trådstart @Mauri

Gällande “loss aversion” kom jag att minnas en empirisk studie (n=1) :face_with_hand_over_mouth: som jag gjorde förra året, dvs. i början av min investeringskarriär. Jag kom över 50 euros förlust först när andra aktier hade stigit med 500 euro. Dessutom var det intressant att märka att en ny aktie som sjönk med -5% efter köpet irriterade, men när en tidigare köpt aktie först hade stigit med 20% och sedan sjunkit med 10%, väckte det knappast några känslor.

Jag valde just kursen “Behavioral och psykologisk ekonomi” för mars och med tanke på det lyssnar jag på Behavioral Economics: The Basics (Corr, Plagnol) som ljudbok (cirka 8 timmar, finns bland annat på Nextory). Jag är bara på ytan av temat än, men tråden kommer genast att följas :+1:

13 gillningar

Ett bra mått för att mäta känslornas dominans i en investerares beslutsfattande är att fråga om belåningsgraden på hans investeringar. I praktiken kan alla lån, bostads- och studielån etc. betalas tillbaka när som helst. Detta innebär att om en person köper aktier och samtidigt har något slags lån, väljer han att inte amortera lånet och istället lägga pengarna på aktier, är resultatet ett rent faktum att han samtidigt har lånat pengar till investeringar. Så om en person till exempel investerar 20 000 euro i aktier, och han har mer bostadslån än så, är hans portfölj belånad till 100 % med skuldsättning.

99 % av investerarna med bostadslån hävdar att deras användning av skuld för investeringar är 0 %. Dessa personer lurar sig själva och baserar sitt investeringsbeslut helt på känslor.
Vilken grupp tillhör du, känslo- eller rationella investerare, baserat på det föregående?

5 gillningar

Följer vi samma logik, skulle inte varje hyresgäst vara skyldig att betala hyra för resten av livet enligt IFRS 16, om de inte tänker bo under en bro emellan? Alltså 100 % hävstång!

13 gillningar

Sammanfattningsvideor om böcker relaterade till investeringspsykologi finns på The Swedish Investors Youtube-kanal. Det är värt att kolla in dem åtminstone om man inte får tag på böckerna. Till exempel:

21 gillningar

Jag förstår inte riktigt sambandet här…

1 gillning

Jag förstod inte heller riktigt vad du menade med bolåneexemplet. Om du har ett bolån, amorterar det enligt plan och använder pengar för investeringar, då lurar du dig själv om du inte håller din portfölj 100 procent belånad (leveraged). Ursäkta, men det låter inte alls logiskt.

Jag slängde bara in en investeringsterm. Företag som använder hyreslokaler kan ha enorma skuldförbindelser. Så är det ju också för dem som bor i hyreslägenhet.

5 gillningar