Ja, Enso har flere maskiner; i Oulu er en linje under ombygning og er ved at blive startet op (en anden linje er stadig en mulighed); i Varkaus blev en papirmaskinelinje ombygget til kraftliner. Tilsvarende produceres der pap i Imatra, tilsyneladende på flere linjer. De er altså stærkt involveret i branchen.
2 Synes om
I Imatra fremstiller man vist forbrugeremballagekarton på fire maskinlinjer, i alt ca. 1.195.000 tons årligt. Der er også en Stora-maskinlinje i Inkeroinen, som producerer ca. 300.000 tons karton.
1 Synes om
Spørgsmålet er i det mindste relevant for råmaterialerne til bølgepap (liner og fluting). Det globale marked for råmaterialer til bølgepap var 167 millioner tons i 2019, hvoraf 75 % var baseret på genbrugsfibre og resten på nye fibre. Vækstraten forventes at være omkring 3 % globalt. Ifølge en ikke-offentlig markedsrapport forventes der i årene 2020-2022 at komme over 10-15 millioner tons ny kapacitet på markedet globalt (størstedelen er genbrugsfiberbaseret, men der er også betydelige tilføjelser inden for nye fibre). Der vil naturligvis også ske lukninger, men mange store papirmaskiner er potentielt omkostningseffektive producenter af bølgepap råmateriale gennem ombygning. Ifølge den nævnte markedsundersøgelsesrapport forventes der global overkapacitet inden for råmaterialer til bølgepap i 2021-2022, og jeg mener ikke, at tanken kan afvises direkte i lyset af ovenstående tal, selvom e-handel boomer, og plastbaserede emballager erstattes. Inden for andre kartontyper er situationen naturligvis betydeligt bedre end for råmaterialer til bølgepap, men at ombygninger løber løbsk er naturligvis en risiko.
UPM har også brugt risikoen for overkapacitet (lav indgangsbarriere for branchen) som begrundelse for, hvorfor de ikke selv har ombygget deres brugbare papirmaskiner til produktion af råmaterialer til bølgepap. Denne begrundelse køber jeg ret godt.
Stora Enso lå kortvarigt på P/B 0,8x i marts, men Metsä Board og UPM kom ikke under 1. Skovselskaberne klarede sig derfor med få skrammer gennem de mørkeste øjeblikke af coronakrisen, og faktisk var P/B for skovselskaberne på Helsinki-børsen i gennemsnit sandsynligvis lavere i sommeren 2019, da prisen på papirmasse søgte bunden. De er dog ikke faldet til markant under 1x, som det skete under finans- og eurokriserne, hvilket sandsynligvis skyldes den forbedrede kvalitet af skovselskabernes forretning. Derfor bør man ikke nødvendigvis forvente at se de vanvittigt billige priser fra gamle dage i fremtiden.
Præcis. Den opsvulmning af værdiansættelser, der skyldes kronisk nulrente (og/eller negative realrenter), kan naturligvis hæve P/B, selvom ROE-% ikke ændres. Hver investor skal naturligvis vurdere, hvor holdbart dette vil være. I den nuværende verden kan jeg dog godt forestille mig en situation, hvor et skovselskabs ROE-% over cyklussen stadig er omkring 10 %, men den acceptable P/B er 2x. Dette betyder på den anden side en P/E på 20x, dvs. en indtjeningsforrentning på 5 %. Hvis den risikofri rente var evigt 0%, ville der være en nogenlunde normal risikopræmie på 5 % for aktierisiko (samt naturligvis en værdiansættelsesrisiko mod ændringer i renteforventningen).
Det er sådan, det skal være, for der er faktisk meget få ting, der tyder på, at skovselskaber i fremtiden vil binde væsentligt mindre kapital end tidligere. Beviserne for den praktiske implementering er stadig begrænsede, når det gælder nye produkter med betydelig volumen og langvarigt høje marginer. Det er også stadig svært at vurdere de langsigtede markedsstørrelser og konkurrencemiljøer. Konkurrence for nye produkter kan komme fra lidt usædvanlige retninger, såsom den kemiske industri. Desuden skal rentabiliteten i de traditionelle produkter, der stadig udgør størstedelen af forretningen i lang tid fremover, forsvares i en stadigt skærpet konkurrence. Vores skovselskabers økonomiske mål indikerer heller ikke, at kapitalen har forudsætninger for at generere væsentligt mere end historisk i den nærmeste fremtid, men vores skovtrio sigter stadig efter en meget almindelig ROE-% eller ROCE-% på 10-13 %, hvilket har været målniveauet, så længe jeg kan huske (selv over cyklusser er dette kapitalafkastniveau ikke blevet opnået).
De er i høj grad betalt og afskrevet og/eller nedskrevet. Samtidig er papirdivisionernes andel af koncernens investerede kapital dog skrumpet så meget ind, at selv en høj afkast fra papirenheden ikke ryster koncernens kapitalafkast særlig kraftigt. Desuden kræver opnåelse af et godt kapitalafkast mod selv en lille investeret kapital en vis positiv (rapporteret) indtjening, hvilket virker som en tilstrækkelig vanskelig opgave for papirenhederne, taget den markedsituation i betragtning, der er blevet sort på grund af coronaen.
Jeg kender ikke virksomheden (men jeg må sætte mig ind i det!), men traditionel opløselig celluloseproduktion har ikke været en guldgrube i de seneste år. Sappis kvartalsrapporter indeholder yderligere oplysninger om lønsomheden af deres forretning med opløselig cellulose.
Markederne er store, men det garanterer naturligvis ikke noget, og det er stadig svært at forestille sig en relevant andel af markedet (traditionel plast er et godt produkt til mange anvendelser, når det bruges og genbruges korrekt, og det vil det være i lang tid fremover). Konkurrencesituationen kan også være anderledes. Det er stadig ret svært at vurdere skovselskabernes styrker/konkurrencefordele i forhold til f.eks. kemiske industrivirksomheder inden for bioplastforretningen.
Jep, en smule. Den seneste prissætning af gældsfinansiering indikerer også dette, synes jeg.
Trods alle muligheder er jeg skeptisk over for at tro, at skovvirksomheder i 2020’erne eller 2030’erne vil kunne gentage Nestes trick, dvs. praktisk talt alene opnå et gennembrud i et globalt hurtigt voksende volumenprodukt (og derigennem en næsten fabelagtig kapitalafkast og P/B-vurdering). Verden er sandsynligvis ændret så meget på 15 år, at konkurrencen, selv på tværs af traditionelle branchegrænser, er hårdere, hvis brikkerne for alvor begynder at falde på plads for en virksomhed med et potentielt produkt.
23 Synes om


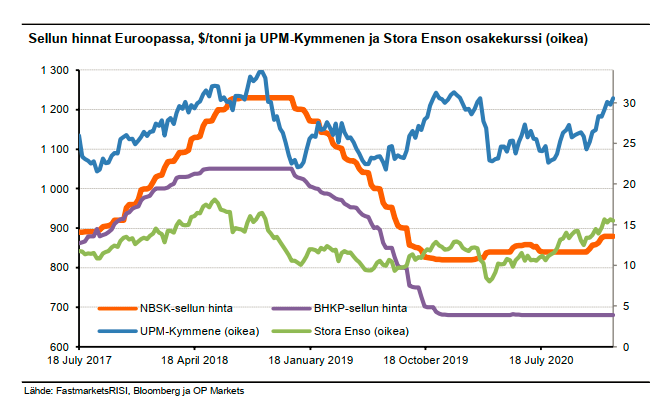
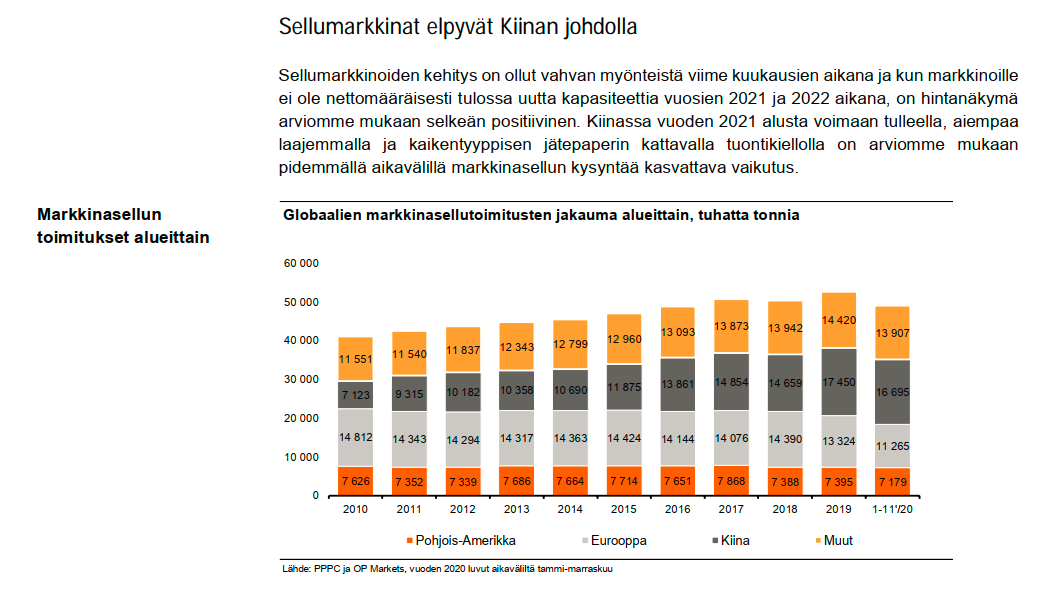
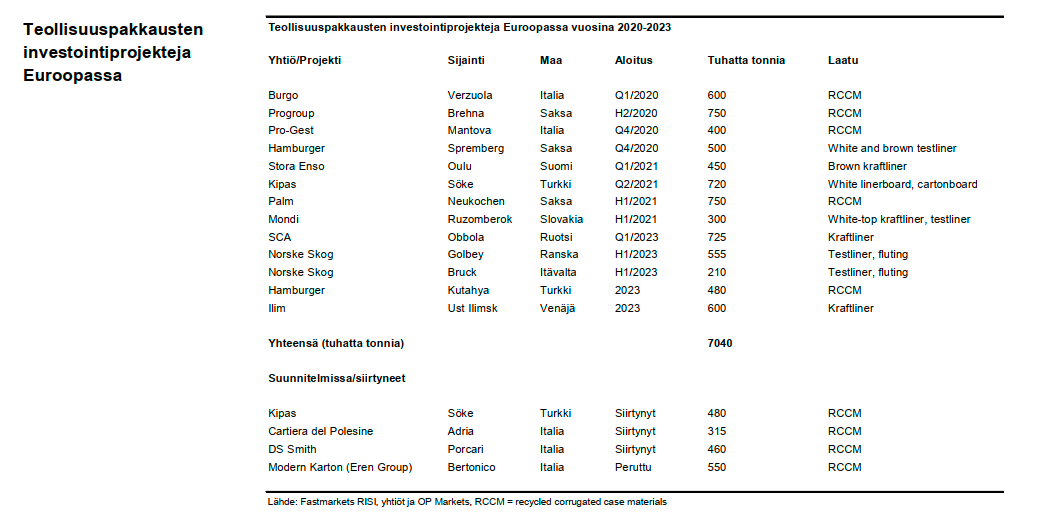
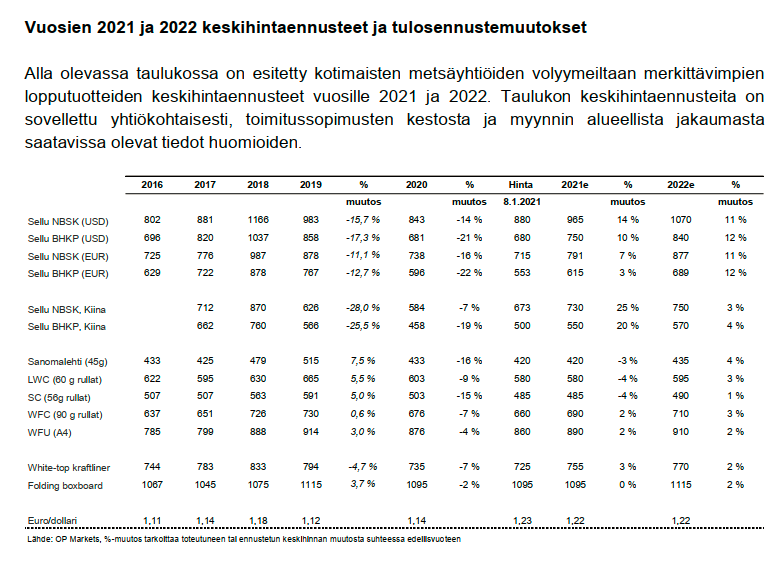
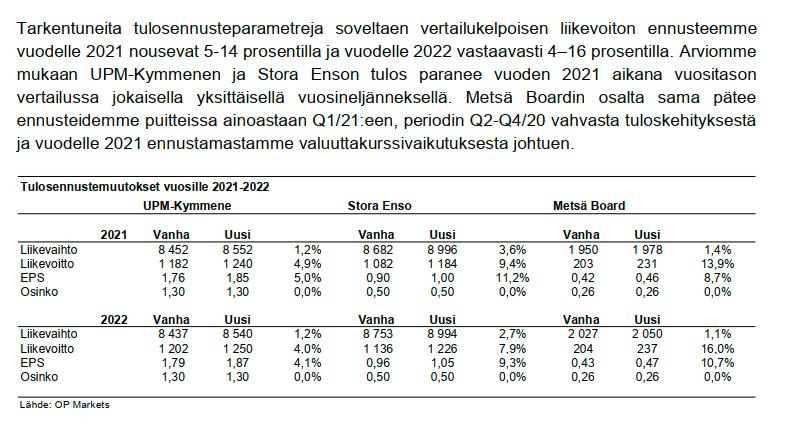

Uddrag fra Nordeas morgenrapport den 13. januar 2021.
Hævede kursmål:
Stora Enso (køb) 16,50 → 18,50
UPM (køb) 34 → 37

4 Synes om
https://www.inderes.fi/fi/tiedotteet/upm-raflatac-kasvattaa-linerless-liiketoimintaansa
Med en investering på 13 millioner euro vil der blive bygget en ny linerless-belægningslinje på fabrikken i Nowa Wieś, Polen, og fabrikkens skære- og pakningskapacitet vil blive øget. Dette vil øge virksomhedens årlige produktionskapacitet for linerless-etiketløsninger med 100 millioner kvadratmeter. Den nye produktionslinje forventes at være i drift inden udgangen af 2021.
E: @Antti_Viljakainen Kan du forklare omfanget af disse 100 millioner kvadratmeter i Raflatac? Hvilken procentvis stigning i kapacitet taler vi om?
8 Synes om

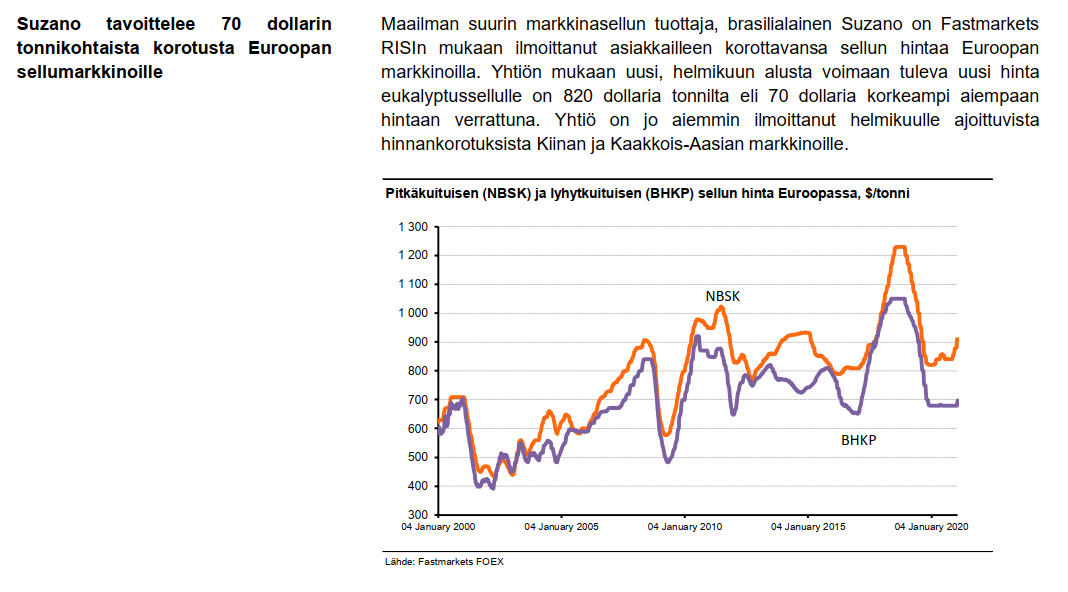
Ifølge Yle-nyheder blev der indsamlet omkring en tredjedel mere papaffald fra husholdninger sidste år end året før. Dette bekræfter mine konklusioner ud fra mine egne observationer i løbet af året: mere onlinehandel (inkl. dagligvarer), pakkebokse, transportfirmaers biler, der distribuerer pakker i de nærliggende gader, trængsel hos postvæsenet, forsinkelser i leveringerne og ofte fulde papindsamlingsbeholdere.
1 Synes om
I slutningen af ugen er vi kommet tæt på indtjeningssæsonen for skovvirksomhederne. UPM starter torsdag, og Stora Enso og Billerud fra Sverige fortsætter fredag. Jeg har skrevet om UPM i dag og om Stora Enso i går morges.
Det store billede for sektoren vil sandsynligvis blive ret klart på dette grundlag. Retningen bør være opadgående, men stigningshastigheden er uklar, da der er drivkræfter i begge retninger. På den positive side er der i hvert fald økonomiernes åbning/genopretning i løbet af 2021, den kraftige stigning i cellulosepris pr. dollar, den gode efterspørgsel og prisstigninger på emballage og træprodukter samt de omkostningsbesparende foranstaltninger, der er truffet i løbet af sidste år. På den anden side er der en stærkere EUR/USD samt en i det mindste midlertidig inflation eller normalisering af visse omkostningsposter (f.eks. i det mindste indsamlingspapir, logistik, energi) samt det dystre papirmarked (volumener og ifølge indekser også priser).
Metsä Board offentliggjorde også sidste uge en plan for sin næste kartoninvestering, og mindre overraskende vil det næste træk sandsynligvis være en forøgelse af Husums foldekartonmaskines kapacitet med 200.000 ton, hvilket giver en høj marginal og moderat kapitalbinding. Med denne investering, der svarer til en mellemstor foldekartonmaskine, forventes Metsä Board at komme ca. 5 år frem i væksten af foldekartoner, og på det nævnte grundlag vil det næppe være særlig svært at opnå en ROCE-% på over 12 % for den yderligere investering. Den investering, der følger efter dette flaskehals-projekt i den sidste del af årtiet, vil sandsynligvis ikke længere være lige så let for Metsä Board, da Husums kapacitetsforøgelse vil forbruge resten af Metsä Boards ledige (dvs. nu solgte på markedet) mekaniske massekapacitet, og i fremtiden vil en forøgelse af foldekartonproduktionen også kræve investeringer i produktion af BCTMP (dvs. der bindes mere kapital, og det er derfor sværere at opnå en høj ROCE-%). Dette er dog ikke noget at bekymre sig om for investorerne endnu, men man skal ikke glemme arten af denne branche.
13 Synes om
I morgen prøver vi UPM-live fra ca. kl. 9:25! Linket er her for interesserede.
Da rapporten offentliggøres mellem kl. 9:30 og 10:00, kan der være god tid til indledninger. Derfor kan du også sende spørgsmål om UPM her eller til min e-mail, så svarer jeg på dem, hvis offentliggørelsen af rapporten falder i slutningen af vinduet.
28 Synes om
"UPM fortsætter med planer for vækst inden for biobrændstoffer og påbegynder den grundlæggende ingeniørfase for næste generation af bioraffinaderier. Det planlagte bioraffinaderi ville have en årlig kapacitet på 500.000 tons førsteklasses vedvarende brændstoffer, herunder flybrændstof.
“Det planlagte bioraffinaderi ville udvide UPM’s succesfulde biobrændstofvirksomhed betydeligt. Samtidig ville det øge den langsigtede konkurrenceevne og bæredygtighed for UPM Biofuels-forretningen. Flere nye bæredygtige råmaterialer ville blive anvendt, hvilket ville reducere kuldioxidudledningen i et unikt omfang sammenlignet med biobrændstoffer, der i øjeblikket er på markedet,” siger Jyrki Ovaska, Technology Director hos UPM.
Den grundlæggende ingeniørfase er anslået til at vare mindst et år. Hvis alle forberedelsesfaser afsluttes med succes, vil UPM starte den sædvanlige vurderings- og forberedelsesproces for investeringsbeslutninger."
Mulige placeringsmuligheder er enten Kotka eller Rotterdam.
4 Synes om
Måske er det for grundlæggende spørgsmål at tage op her. Jeg spørger alligevel: UPM satser på eukalyptusmasse. Hvilken position har UPM inden for kortfibermasse? Hvilke slutprodukter fremstilles af kortfibermasse? Hvordan konkurrerer kort- og langfibermasse med hinanden?
1 Synes om
Ping @Antti_Viljakainen
Jeg nåede ikke at se starten af udsendelsen. Så hvis det nye bioraffinaderi endnu ikke er kommenteret, kunne vi så få friske tanker fra Antti om det? Det vil sige f.eks. estimater for, hvornår anlægget tidligst kunne stå færdigt, og estimater for dets indvirkning på resultatet, hvis/når det nye produktionsanlæg besluttes og færdiggøres.
2 Synes om
- Omsætningen faldt med 11 % til 2.188 (Q4 2019: 2.447) millioner euro som følge af lavere priser på pulp samt faldende leverancer og lavere priser på grafisk papir
- Den sammenlignelige driftsindtjening var 252 (343) millioner euro, 11,5 % (14,0 %) af omsætningen, hvilket er et fald på 27 % på årsbasis
- Pengestrømmen fra driften var 347 (592) millioner euro
- Takket være vellykkede forholdsregler fortsatte driften uafbrudt trods pandemien, og vækstprojekterne skred frem som planlagt
- Året sluttede positivt med god efterspørgsel efter UPM’s produkter
- UPM udstedte en grøn obligation på 750 millioner euro under EMTN-obligationsprogrammet
- UPM blev rangeret som den bedste virksomhed i sin branche i Dow Jones Sustainability Index og modtog en AAA-vurdering fra CDP for fremragende miljøpræstationer
- UPM tager sin biobrændstofvirksomhed til det næste niveau og påbegynder den grundlæggende planlægning af et næste generations bioraffinaderi
6 Synes om
“Med tillid til vores finansielle position og fremtidige pengestrøm, har UPM’s bestyrelse i dag foreslået et udbytte på 1,30 (1,30) euro pr. aktie for 2020.”
5 Synes om
Tak til Antti for live-udsendelsen. Jeg håber, der kommer flere i fremtiden.
12 Synes om
Tak, @Antti_Viljakainen, for live-udsendelsen! Og @Verneri_Pulkkinen bag kameraet, som råbte til!  Bare flere af disse.
6 Synes om
UPM’s gode stemning fortsætter. Det er meget rart at høre, at der findes investeringsmuligheder! UPM har fremragende forudsætninger for god vækst i 2020’erne, selvom de gamle forretningsområders indtjeningsevne er et lille spørgsmålstegn. Efter min mening er UPM’s værdiansættelse ikke særlig stram, og tilbyder dermed stadig et godt udbytteafkast (~4,3 %). Når man tilføjer forventninger om fremtidig vækst til denne ligning, er dette efter min mening en ret god investeringssag.
Kvalitet til en god pris!
7 Synes om