Ja. Et kvalitetsselskab, hvis administrerende direktør virkede ret optimistisk omkring fremtiden i delårsrapporten. Det er godt, at de ikke skynder sig med opkøb.
2 Synes om
Jeg så og lyttede til CEO Jokitalos Q1/2021 resultatspræsentation.
I forbindelse med de fornyede kundesegmenter talte Jokitalo (start 4:50) inden for Connectivity-segmentet om en ny kommunikationsmodul, som kunderne kan købe separat. Fortæl mig, I klogere folk, hvad er en sådan kommunikationsmodul for en ukyndig som mig? Er det et modulært produkt af Scanfil, der er en kontraktproducent? Måske en standardlignende IoT-gadget, der kan tilsluttes forskellige kunders mange forskellige enheder?
Jeg spekulerede på, i hvilket omfang en “High mix / Low volume”-kontraktproducent har egne, måske selvudviklede produkter som de ovenfor forestillede? Altså modulære produkter, som kontraktproducenten faktisk kan fremstille efter “High mix / High volume”-princippet for en meget forskelligartet kunde.
Måske Scanfils IR-chef Pasi Hiedanpää eller Inderes’ @Joonas_Korkiakoski og @Antti_Viljakainen kunne kommentere, om der er noget hold i mine spekulationer.
Med hensyn til opnåelse af langsigtede mål var Jokitalo (start 18:42) efter min mening optimistisk. Jokitalos kommentar: “Jeg ser absolut, at dette er et realistisk mål […].”
Det var dejligt at bemærke i præsentationens Q&A-sektion (start 20:35), at analytikerne blev aktive og stillede gode spørgsmål. Svarene på spørgsmålene var efter min mening også gode.
Ja, en god Q&A-sektion øger også en sådan mindre investors forståelse af virksomhedens forretningsprincipper, udsigter og potentiale.
Jeg ville ikke blive overrasket, hvis analytikerne justerede deres prognoser, kursmål og fair value-intervaller en smule opad igen. Dette er helt naturligt, da et selskab med profitabel vækst normalt er mere værd i morgen / om et år end i dag.
6 Synes om
Jeg har ikke mere detaljerede oplysninger om det pågældende produkt, men generelt har kontraktproducenter sjældent eller aldrig deres egne produkter eller high mix / high volume-produkter. Typisk er man nødt til at vælge den ene eller den anden side, eller omvendt er IP-rettighederne til produkterne for det meste kundens ejendom.
Det er rigtigt, og vi holdt vores anbefaling på tilføj-niveau for Scanfil. Selvfølgelig har multipler korrigeret (med rette) til et behageligt niveau, og man skal ikke længere regne med, at de udvides. Resultatvækst og et lille udbytte kan dog stadig tilbyde et attraktivt tocifret afkastniveau for de næste 12 måneder. En mulighed er så virksomhedsopkøb, da balancen ifølge vores beregninger har mindst 100 MEUR i ren gældskapacitet. Selvfølgelig er det i disse dage ikke let at finde rimeligt prissatte virksomhedsopkøb, og det kan godt tage et stykke tid at beskæftige balancen.
5 Synes om
Hvad mon får Scanfil til at falde i dag? Udbyttet blev udbetalt allerede i sidste uge, så det kan ikke alene forklare dette fald.
I dag er vel bare en dag med generel tilbageholdenhed/profitopsamling/røde tal. Bortset fra QT, der ser ud til at svømme mod strømmen. Og på sådanne dage kan selskaber med lav omsætning svinge mere, end man skulle tro, da det tager et øjeblik at finde en, der vil købe dip, når der bliver overreageret.
Selvfølgelig kan åbningen af det amerikanske aktiemarked stadig nemt vende stemningen, hvis de sidder klar til at købe, og resten af verden følger med.
1 Synes om
Jep, sandsynligvis, da virksomheden ikke har offentliggjort nogen dramatiske nyheder, medmindre CFO’ens blokhandel på 10k aktier forårsagede kursfaldet. Jeg tankede selv op med en lille mængde Scanfil yderligere fra dykket.
Her er en interessant åbning fra Scanfil. Det vil næppe påvirke omsætningen væsentligt med det samme, men at få fat i denne type potentielt hurtigt voksende kunder inden for ny teknologi på vestlige fabrikker er en klar del af strategien og et bevis på strategiens funktionalitet. Der har sandsynligvis været flere af disse i den nære fortid, men nu er der også kommet en pressemeddelelse om sagen.
11 Synes om
Mener forummet, at posari er af en sådan kvalitet, at der kunne komme en opdatering af kursmålet fra Inderes på mandag?
Lad os gribe dette an ud fra, hvad du selv mener?
Hvorfor bør kursmålet hæves eller ikke hæves, og hvorfor begynder du overhovedet at gennemgå resultatforventningerne ud fra mulige ændringer i kursmålet i stedet for ud fra selve resultatforventningernes yderligere information?
Inderes’ resultatforventning for i år er 40,9 millioner euro før skat, og Scanfils resultatforventning lå i intervallet 40-44 millioner euro. Hvad angår omsætningen, forventede Inderes en omsætning på 643,3 millioner euro, og den nye forventning på 630-680 millioner passer også ind i dette interval.
Nogen kunne sige, at disse ting allerede var medtaget i Inderes’ prognoser, og at der derfor ikke ville være nogen grund til at hæve kursmålet, medmindre analytikeren beslutter, at de prognoseintervaller, der blev givet i dag, giver så meget ny information om virksomheden, at prognoserne kan justeres i en eller anden retning.
Hvad angår selve spørgsmålet om at hæve kursmålet, så kan der komme en lille stigning, men analytikerens kommentarer vedrørende virksomhedens forretningsudvikling er for mig en langt vigtigere ting i mandagens morgenbriefing end blot kursmålet, som altid kan justeres efter ønske blot ved at se på, hvilke resultatmultipler der er acceptable i den givne markedssituation. 
4 Synes om
Jeg kender ikke virksomheden nærmere, min personlige mening er, at prisen kan justeres lidt, og yderligere vejledning vil blive bevaret. Tilsyneladende giver dette dog mere sikkerhed for resten af året, selvom der kan være mulig mangel på komponenter eller lignende.
Jeg var nysgerrig efter, hvordan de, der kender virksomheden bedre, ser betydningen af den positive resultatadvarsel for den nuværende kurs, og også hvor sandsynligt I anser en omtale af positionen eller lignende i mandagens morgenrapport. Inderes-effekten eksisterer, både i negativ og positiv forstand, den samme effekt findes dog også med andre analyser og anbefalingsændringer.
I dette tilfælde, for eksempel, hvis der ikke kommer en speciel omtale, kan den positive resultatadvarsel blive glemt, kursen kan falde i de kommende uger, og man ville så kunne købe den på sommersalg. Jeg ser ikke styrken af dette forum på kursen som særlig stor, snarere kommer effekten fra morgenrapporterne.
1 Synes om
Scanfil ønsker altid at flyde mellem nyhederne for at samle dem, der er efterladt på stationen. Dette har været typisk selv i en periode med god succes (selv efter Partnertech-handlen). Aktien har skabt værdi for ejeren i løbet af de sidste ti år med sandsynligvis omkring 17-19% p.a. (jeg gider ikke tjekke). En sådan aktie med lav omsætning og en lille free float bliver bare glemt, men heldigvis genskaber virksomhedens handlinger værdien. Det er rart at rejse med, når virksomheden er i stand til at skabe værdi for ejeren.
5 Synes om
Det lyder godt, jeg tog en lille del af dette i fredags, og jeg skal åbenbart begynde at tilføje mere, især hvis det falder lavere i løbet af sommeren.
Advarslen fra Scanfil kom til tiden, og jeg justerede mine estimater et par procent opad, selvom de tidligere også lå inden for intervallet. Jeg valgte ikke at justere kursmålet nu, da ændringerne var små, og jeg havde jo allerede indregnet en lille forventning i kursmålet i den forrige opdatering. Selskabet klarer sig dog godt, og afkastforventningen muliggør efter min mening stadig yderligere køb.
Kommentarer kan findes i morgenrapporten.
14 Synes om
På Scanfils Q1-pressemøde sagde CEO Petteri Jokitalo, at der er god fremdrift i mange af de fornyede kundesegmenter (den tidligere opdeling i kundesegmenter er blevet fornyet). De nye kundesegmenter beskriver virksomhedens kundebase bedre. Er der nogen, der ved, hvad/hvem CEO’en muligvis mente, da han sagde, at der er 2 betydelige nye kunder i segmentet for avancerede forbrugerapplikationer, som på et år allerede er blevet millionkunder med betydelig omsætning. Kunderelationerne startede sidste år. Segmentet energi og cleantech (bl.a. bygningsteknisk automation, genbrugssystemer) oplever også fremragende udvikling.
Her er en anden lignende historie. De samme ord gælder. At blive mere aktiv med pressemeddelelser er også positivt, selvom tallene ikke behøver at blive rørt med det samme.
4 Synes om
Svenske virksomheder, Realisator Robotics og Ekobot Ab, har i samarbejde med Scanfil (Scanfil Åtvidaberg) udviklet robotter med et virkelig interessant markedsområde. Ville robotudvikling og montering af disse i samarbejde med forskellige virksomheder fortsat være en god forretning for Scanfil?
3 Synes om
Scanfils forhåndsmeddelelse er udsendt og kan læses her. Med stor sandsynlighed er Scanfil på rette spor, og resultatet er vokset hurtigt drevet af omsætningen i et livligt marked. Petteris Q2-præsentation kan lyttes til her i morgen fra kl. 10.
Scanfil afholder også sin første kapitalmarkedsdag i september. Tilmelding til webcasten kan ske her.
13 Synes om
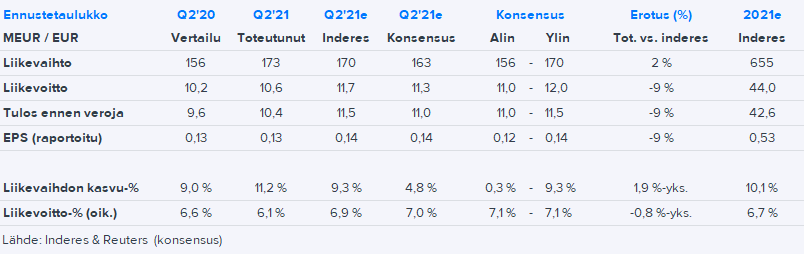
Rapporten findes her. Bortset fra omsætningen var tallene lidt bløde denne gang, men resten af året ser godt ud, og virksomheden er ikke afveget fra sin stabile langsigtede kurs. Nærmere kommentarer vil følge i morgenrapporten.
15 Synes om
Scanfil er den mindste position i min portefølje, og jeg har overvejet at sælge den mange gange. Jeg kan dog godt lide CEO Jokitalos præsentation og stil. Igen, da jeg så resultatpræsentationen, besluttede jeg, at jeg ikke ville sælge min lille position.
De forklaringer, der blev givet i præsentationen om den lidt svagere EBIT-vækst, var efter min mening også troværdige. Sammenligningsperioden indeholdt også engangsposter, så den reelle vækst i driftsresultatet fra forretningen er større, end tallene alene antyder.
Jeg finder kursreaktionen overdreven. Jeg ser frem til Antti Viljakainens kommentar. Jeg ser selv Q2-resultatet som ret neutralt.
Redigering: Lad os justere tanken lidt. Jeg betragter dette resultat som neutralt på længere sigt. Disse små hik, der ses i rentabiliteten, er kun midlertidige. Jeg mener ikke, at et enkelt kvartals resultat bør overbetones, især ikke i coronatiden, hvor der kan opstå uendeligt mange uventede forhindringer.
8 Synes om
Robotudvikling og fremstilling er et interessant vækstområde. Indtil videre er de, du nævnte, små kundekredse, men deres produkter har et godt markedspotentiale.
9 Synes om