Scanfil - Kontraktproducent til porteføljen

Chefanalytiker Viljakainen har søndag aften arbejdet hårdt på en optaktsrapport om Scanfil til os, da selskabet offentliggør sin Q4-rapport fredag den 20. februar. :slight_smile:

Vi justerer vores kursmål for Scanfil til 11,00 euro (tidl. 10,50 €), men sænker vores anbefaling til reducer (tidl. øg). Scanfils udmeldte guidance for 2026 var i overensstemmelse med forventningerne, hvilket sammen med MB’s stærke 2025-tal efter vores mening sænkede risikoniveauet for aktien en smule. Vi har dog ikke foretaget større ændringer i vores estimater for Scanfil på nuværende tidspunkt udover en marginal positiv finjustering. Aktiens kursstigning på ca. 15 % siden vores opdatering i december har igen hævet aktiens værdiansættelse en smule (2026e: P/E 14x), og dermed er afkastforventningen efter vores mening blevet neutraliseret på et års sigt. På længere sigt mener vi stadig, at Scanfil tilbyder en attraktiv investeringscase baseret på lønsom vækst.

3 Synes om

Scanfil: Et år med ekstraordinære resultater - Nordea

Dette er en tredjepartsanalyse og afspejler ikke nødvendigvis Inderes’ synspunkter eller værdier

Det mest interessante aspekt ved regnskabsmeddelelsen for 4. kvartal 2025 kom den 29. januar, da Scanfil offentliggjorde sine finansielle forventninger til 2026. Overordnet set er det svært at finde nogen tydelige svagheder i Scanfils resultater. Omsætningsvæksten forventes at overstige 20 % i 2026, kundebasen fortsætter med at udvides, og eksponeringen mod strukturelt voksende vertikaler stiger. Samtidig forbliver lønsomheden solid. Derudover giver virksomhedens sunde balance rigelig fleksibilitet til yderligere opkøb. Vores estimatrevideringer er hovedsageligt drevet af timingen af de to seneste opkøb og de opdaterede forventninger til hele året. Vores nye interval for dagsværdi er 10,4–12,7 EUR (9,8-12,0), baseret på en ligelig vægtning af tre værdiansættelsesmetoder: DCF, EV/EBITDA og P/E. Baseret på vores estimater er Scanfils EV/EBIT-multipel for 2025E nu 10 % under gennemsnittet for peer-gruppen, men EMS-sektoren som helhed har 15 % højere værdiansættelsesmultipler end i 2010-24.

8 Synes om

Q4-resultat:

Oktober–december

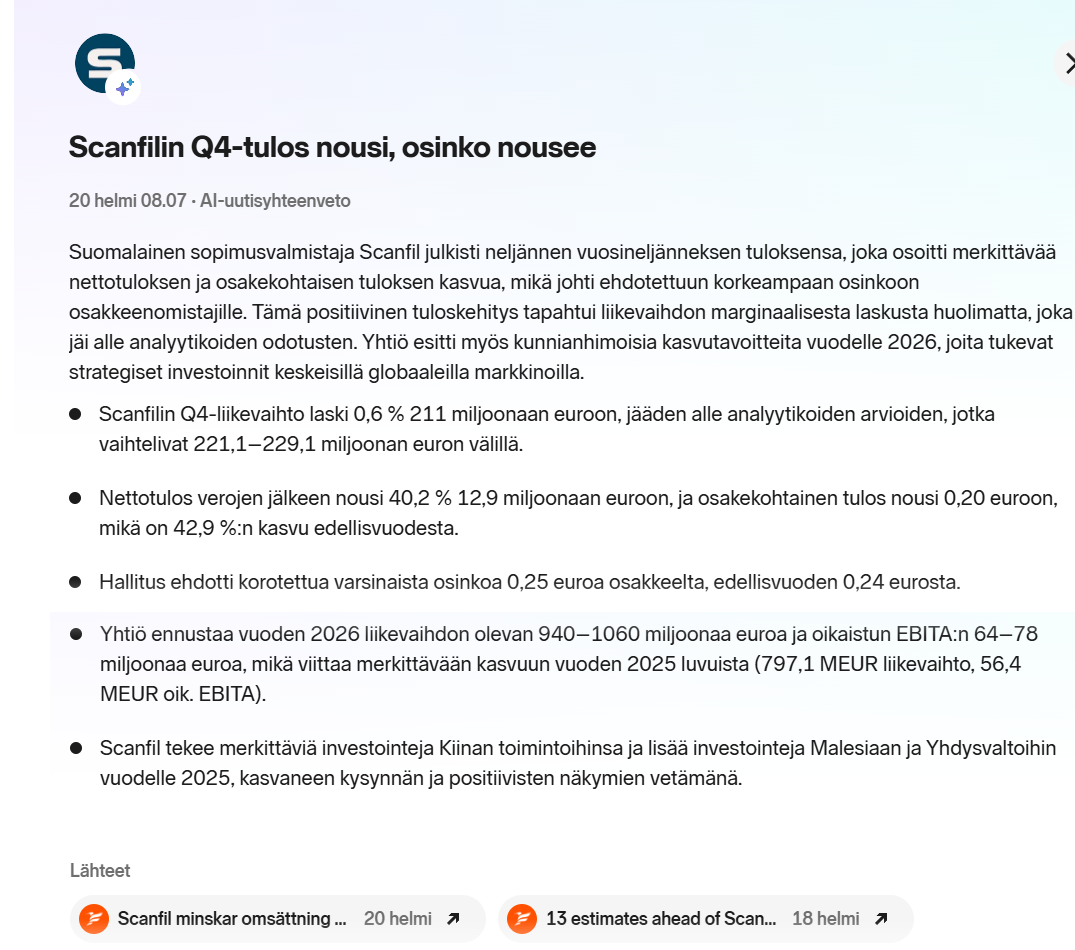
  • Omsætningen var 211,0 mio. euro (212,3), et fald på 0,6 %
  • Omsætningen voksede organisk med 7,6 %
  • Den sammenlignelige EBITA-margin var 7,3 % (7,3 %), og den sammenlignelige EBITA var 15,5 (15,5) mio. euro
  • Resultat pr. aktie var 0,20 (0,14) euro

Fremtidsudsigter for 2026

Scanfil forventer, at omsætningen for 2026 vil være 940–1.060 mio. euro, og den sammenlignelige EBITA vil være 64–78 mio. euro.

10 Synes om

Jeg tilføjer også tallene for hele sidste år (2025) her, så man bedre kan se, hvilken form for vækst de sigter efter:

Omsætningen var 797,1 mio. euro og den sammenlignelige EBITA 56,4.

9 Synes om

Scanfils fremtid ser lys ud. Organisk og uorganisk vækst er i vente med stærk lønsomhed :smiling_face_with_sunglasses:

“Vores styrke kom til udtryk i EBITA, som vi har formået at holde i spændet 7-8 %. I Q4 opnåede vi en stærk sammenlignelig EBITA på 7,3 %, hvilket er i overensstemmelse med vores mål og på niveau med sidste år. Den sammenlignelige EBITA for hele året var 56,4 mio. euro, og marginen var stabil på 7,1 %. Det var et stærkt resultat, især når man tager det store antal nye projekter og deres indvirkning på vores effektivitet i betragtning.”

Oktober–december 2025

Nettogæld/EBITDA var 0,12 (0,29)

→ Forholdet mellem nettogæld og EBITDA var 0,12, og soliditetsgraden var 53,9 %. Dette giver os handlerum til at understøtte organisk og uorganisk vækst.

Resultat pr. aktie var 0,20 (0,14) euro

Den stabile vækst i omsætningen fortsatte i kvartalet, og den organiske vækst var på 7,6 %.
→ Det går stærkt i USA: Blandt markedssegmenterne steg omsætningen i Amerika i Q4 2025 organisk med 19,6 % sammenlignet med Q4 2024.

“I januar informerede vi om en betydelig investering i fabrikken i Kina, hvor vi har set en stigende efterspørgsel og positive udsigter. Samtidig er vi ved at implementere de investeringer, vi foretog i Malaysia og USA i 2025, hvilket giver os tillid til 2026.”

Fremtidsudsigter for 2026

Scanfil forventer en omsætning for 2026 på 940-1.060 mio. euro og en sammenlignelig EBITA på 64-78 mio. euro. (Omsætningen i 2025 var 797,1 mio. euro.)

Kundeprojekter:

I det sidste kvartal bogførte vi nye kundeprojekter til en værdi af 59,2 mio. euro. For hele året bogførte vi markante 219,7 mio. euro, hvilket er en stigning på 17,4 % fra sidste år.

6 Synes om

Her er Anttis hurtige kommentarer til Scanfils Q4 :slight_smile:

Scanfil offentliggjorde her til morgen sin Q4-rapport. Tallene for slutningen af året forblev på niveau med sammenligningstallene og nåede ikke helt vores forventninger. Væksten i nye solgte projekter fortsatte derimod med at være god. Scanfil fortsætter sin række af udbytteforhøjelser med endnu en lille stigning, der er omtrent som forventet. Scanfil gentog naturligvis sin guidance, som blev givet på forhånd i starten af januar. Ifølge vores foreløbige vurdering medfører rapporten ikke noget væsentligt behov for ændringer i vores prognoser for Scanfil på den korte bane.

5 Synes om

Chefanalytiker Antti har lavet en ny selskabsrapport om Scanfil i forbindelse med Q4 :slight_smile:

Det samlede billede af Scanfils Q4-rapport, som blev offentliggjort i fredags, var efter vores mening neutralt, og vi har ikke foretaget væsentlige ændringer i vores prognoser efter rapporten. Vi fastholder derfor vores reducer-anbefaling for Scanfil og justerer vores kursmål til 11,50 euro (tidl. 11,00 €) på grund af et fortsat let faldende risikoniveau. Selskabets udsigter er positive på både kort og lang sigt, men efter vores mening er en passende mængde af den forventede indtjeningsvækst allerede indregnet i aktien (2026e: just. EV/EBITA 12x). Dermed bliver det forventede afkast for året ikke helt attraktivt nok fra det nuværende værdiansættelsesniveau.

Citeret fra rapporten:

Vi forventer, at Scanfils justerede EPS vil vokse med en hastighed på omkring 15 % frem til 2028, drevet af opkøb samt organisk vækst muliggjort af en gradvist genoprettet økonomisk situation og projektgevinster. De primære risici for vores prognoser er relateret til eksterne efterspørgselsfaktorer såsom den globale økonomi. Internt mener vi, at selskabet er i ret god form (inkl. stigningen i kundetilfredsheden til et rekordhøjt niveau i undersøgelsen offentliggjort i forbindelse med Q3-rapporten), selvom integrationen af opkøb efter vores mening øger risikoniveauet i selskabets egne operationer en smule i løbet af H1, på trods af at integrationsarbejdet i en geografisk spredt organisationsmodel som udgangspunkt kun berører to ud af fire regioner. Desuden har den positive forretningsudvikling for 2025 rapporteret af især MB og også ADCO efter vores mening reduceret risikoniveauerne i forbindelse med opkøbene og deres integrationer i nogen grad i løbet af vinteren.

4 Synes om

Scanfil: Sigtbarheden for 2026 ser god ud - Nordea

Dette er en tredjepartsanalyse og afspejler ikke nødvendigvis Inderes’ synspunkter eller værdier

Midtpunktet i guidance for hele året indikerer en omsætningsvækst på 25 % og en EBITA-margin på 7,1 % for 2026. Ordresigtbarheden ser god ud, og de kortsigtede udsigter virker lovende. Den organiske salgsindsats har været succesfuld, mens opkøb har udvidet kundeporteføljen. Som følge af den gode operationelle performance er aktiekursen allerede steget med 17 % år til dato. Vores fair value-interval forbliver på 10,4-12,7 EUR, baseret på en ligevægtning af tre værdiansættelsesmetoder: DCF, EV/EBITDA og P/E. Baseret på vores estimater er Scanfils EV/EBIT-multipel for 2026E nu 4 % under gennemsnittet for peer-gruppen. Udbytteforslaget lød på 0,25 EUR (konsensus fra LSEG Data & Analytics: 0,24 EUR).

5 Synes om

Globale investeringer og stærk resultatvækst, og stimen af udbyttevækst fortsætter. Derudover er nye satsninger på forsvars- og dronesektoren attraktive. Man ejer den gerne i den langsigtede portefølje med de nuværende positive vækstudsigter :smiling_face_with_sunglasses:

  • Scanfils nettoresultat efter skat steg 40,2 % til 12,9 millioner euro, og indtjeningen pr. aktie steg til 0,20 euro, hvilket er en vækst på 42,9 % i forhold til året før.

8 Synes om

@Pia_Maljanen og @Antti_Viljakainen diskuterede Scanfil på engelsk :slight_smile:

Scanfils omsætning faldt med 1 % i Q4. Analysechef Antti Viljakainen opsummerer Q4, de seneste opkøb, investeringer i Kina og det nye Aerospace and Defense-center i Italien.

Emner:

00:00 Intro 00:16 Q4 i korte træk 01:32 Geografiske områder 03:34Markedsforhold 05:45 Virksomhedens form efter opkøb 07:25 Kundesegmentet Aerospace & Defense 09:25 Investering i Kina 11:55 Værdiansættelse & anbefaling

Det kan anbefales at abonnere på Inderes Nordic-kanalen:
https://www.youtube.com/@inderesnordic

4 Synes om

Markederne for kontraktfremstilling er permanent komplekse. Det er svært at differentiere sig og opnå merafkast på dem. Scanfil er en usædvanligt profitabel kontraktproducent.

Herunder et par egne pointer om branchens udfordringer som investeringsobjekt:

  • Branchen er præget af en kronisk overkapacitetssituation. Adgangsbarrieren er lav.
  • Det er svært at differentiere sig fra konkurrenterne. En basis-EMS tilbyder såkaldte commodity-produkter, som er bulkvarer. Elektronikmontage, tyndpladedele, kabelmontage (cable-assy), systemintegration, livscyklusydelser. Nogle gange også andet, som maskinbearbejdede mekaniske dele, sprøjtestøbning af plast osv. Der findes snesevis, hvis ikke hundredvis, af disse alene i Europa.
  • Ofte afgøres valget af kontraktproducent af noget så hverdagsagtigt som en flyforbindelse. Når der ikke er nogen særlig teknisk grund til at vælge en EMS, vælger man den, som er lettest at komme frem til med f.eks. fly, og hvor det dermed er billigst at supportere produktionen. Priskonkurrencen i branchen er så hård, at en sådan sekundær ting kan være afgørende.
5 Synes om

Fortjener Scanfil snart en plads i Finlands økonomiske historie? Omsætningen nærmer sig allerede en milliard.

Vi har lavet en video om Scanfil og Incap. Den historiske indtjening har i hvert fald været i den øverste liga.

11 Synes om

Her er Nordeas seneste tanker om Scanfil. :slight_smile:

Oliepriser driver ikke umiddelbart Scanfils salgsmængder eller EBIT-margin. Logistikomkostningerne stiger, men dette er ikke den største bekymring for virksomheden. Dog kan komponenttilgængelighed og den generelle forretningsmæssige tillid påvirke Scanfils vækst og rentabilitet, hvis geopolitiske usikkerheder fortsætter. Ikke desto mindre holder vi fast i vores synspunkt om, at 2026 vil være et meget godt år for Scanfil. Vores fair value-interval forbliver på EUR 10,4-12,7, baseret på en lige vægtning af tre værdiansættelsesmetoder: DCF, EV/EBITDA og P/E. Baseret på vores skøn er Scanfils EV/EBIT multiple for 2026E nu 2% over gennemsnittet for sammenlignelige selskaber.

5 Synes om

Medlem af Scanfils ledelse solgte aktier for 120.000 euro | Kauppalehti

Markku Kosunen, direktør for Centraleuropa og medlem af ledelsesgruppen hos elektronik-kontraktproducenten Scanfil, har ifølge en meddelelse til markedet solgt 10.000 af selskabets aktier.

5 Synes om

Kosunen sælger ud i takt med, at han modtager aktier fra bonusprogrammerne. Det har han gjort i årevis. Ærgerligt, at tiltroen mangler, eller også vil han sprede sin formue. Eller en dyr livsstil :slightly_smiling_face:.

8 Synes om

Når man modtager aktier årligt i form af incitamentsprogrammer og optioner, kan man ikke tillægge disse salg særlig meget vægt.

Jeg kigger hellere på ændringerne i Takanen-familiens beholdninger, som ved et hurtigt blik ejer over 35 % af hele Scanfils aktiekapital. De sælger stort set ingenting. For dem er Scanfil som et yndlingsbarn, der bliver passet godt på. Harri Takanen sidder som vogter af pengekassen på posten som formand for Scanfils bestyrelse og ejer alene over 10 % af den samlede aktiekapital.

9 Synes om

Det er måske godt her at præcisere, at Takanen-familien + øvrige tidlige investorer fra Sievi (familierne Kotilainen, Pöllä) tilsammen ejer næsten 70 % af aktiekapitalen:

Harri alene ejer 15,12 %, hans bror 12,59 %. Yderligere 9,88 % står i Jormas navn. Lægger man dertil Varikot Oy, som er Kotilainen-familiens investeringsselskab, er man alene med disse oppe på en ejerandel på 49 %. Tilføjer man de mindre besiddelser fra den øvrige nære kreds, lander tallet hurtigt udregnet på 68,59 %.

Ejerskabet i Scanfil er solidt forankret i Sievi, og disse ejere er meget langsigtede. Der tænkes i generationer, og der er ingen hastværk med udviklingen af virksomheden. Ingen kvartalsoptimering!

Man kan fuldstændig glemme alt om Kosunens salg – de har intet med virksomhedens retning at gøre, og man bør ikke forsøge at drage nogen konklusioner ud fra dem.

19 Synes om

Jeg vil gerne tilføje lidt baseret på mavefornemmelse, og dem, der kender logikken bag Scanfils aktieincitamentsprogrammer bedre, må gerne rette mig. Hos Scanfil er disse incitamenter sandsynligvis også vokset en smule i antallet af aktier til nøglepersoner i løbet af de seneste år. Anskaffelsesprisen kan tjekkes af enhver, der finder ud af, hvordan de pågældende aktier er erhvervet. Selv nu, hvor der sandsynligvis erhverves en lidt større mængde nye, dyrere aktier for løn beskattet som personlig indkomst (hvis de tidligere ikke sælges), kunne man sat på spidsen blive nødt til at finansiere et beløb svarende til gevinsten (værdistigningen) bundet i det tidligere incitamentsprogram med lønindkomst, som i Finland beskattes ret kraftigt med marginalskat (selvfølgelig ville der ophobes kapital, men sideløbende går livet videre med de udgifter, det medfører). En anden mulighed er, at jeg mener at have set virksomheder (f.eks. statsejede), som kan have finansieret sådanne aktieopkøb med eksempelvis rentefrie lån. Jeg er ikke helt sikker (ret mig endelig, hvis jeg tager fejl), men så kan man jo købe lidt flere aktier, hvis der på den anden side er et lån på 50-60 % (rentefrit), og aktiens værdi er steget med f.eks. 80-100 %. Jeg mener også, at dette til dels er et resultat af Scanfils fornuftige og stringente økonomistyring og beskyttelse af aktionærernes værdier – noget, der f.eks. ville have været tiltrængt i Fortum i løbet af de sidste 20 år. Det har været en fornøjelse at eje Scanfil i omkring 20 år nu (på trods af adskillige kritikpunkter, der også har været rettet mod hovedaktionæren).

4 Synes om

Her er Anttis forhåndskommentarer, når Scanfil rapporterer om sit Q1-resultat på en travl torsdag den 23. april. :slight_smile:

Vi forventer, at selskabets omsætning er vokset kraftigt, drevet af MB-opkøbet, der blev gennemført i januar, og ADCO-opkøbet i december. Projektgevinster fra de seneste år vil efter vores vurdering også vende den organiske vækst til positiv. Vi forventer også, at driftsresultatet er steget markant i forhold til sammenligningsperioden som følge af opkøb og volumenvækst, selvom starten af året stadig kan have indeholdt indsats i forbindelse med integrationsarbejdet. Vi vurderer, at Scanfil vil gentage sin guidance for indeværende år, selvom de øgede inflations- og makrorisici i kølvandet på krigen i Iran i løbet af året også kan påvirke Scanfils investeringsdrevne efterspørgsel i en vis grad negativt i forhold til tidligere forventninger. Efter vores opfattelse er Scanfil prissat neutralt (2026e: EV/EBIT 12x) forud for Q1-rapporten.

6 Synes om

Scanfils sammenligningstal for den opdaterede kundegruppeopdeling

5 Synes om